
¿Qué es el rollover en forex y por qué ocurre a las 17:00 hora de Nueva York?
Explicación de qué es el rollover en forex, por qué se aplica a las 17:00 hora de Nueva York, cómo se calcula el cargo o abono y por qué el rollover del miércoles cuenta tres días.
El rollover en forex es el ajuste diario de las posiciones que siguen abiertas a las 17:00 hora de Nueva York, el cierre del día cambiario (FX). Las operaciones spot se liquidan dos días hábiles después, por lo que los proveedores trasladan las posiciones a la fecha siguiente y cobran o abonan la diferencia de tipos de interés de las dos divisas, más una comisión. El rollover del miércoles suele contar tres días.
¿Por qué las 17:00 de Nueva York?
El día global del mercado de divisas se mide convencionalmente desde las 17:00 hora de Nueva York, momento en que la semana de negociación también se abre en Sídney el domingo. Las posiciones abiertas en ese momento pasan a la siguiente fecha valor. Algunos proveedores lo expresan como las 22:00 hora del Reino Unido o las 21:00 UTC, según el horario de verano.
Cómo se fija el cargo o el abono
El rollover refleja la diferencia de tipos de interés entre las dos divisas, a menudo a través del tipo swap tom-next, más una comisión del proveedor:
- Comprar la divisa de mayor rentabilidad puede generar un abono, si la diferencia de tipos supera la comisión.
- Comprar la divisa de menor rentabilidad normalmente implica un pago.
Consulte cómo las diferencias de tipos de interés impulsan los pares de divisas.
El rollover en cifras
Supongamos que los tipos a corto plazo de EE. UU. son del 4,5 % y los de Japón del 0,5 %, una diferencia de 4 puntos porcentuales, y que el bróker aplica una comisión del 1 %. (Tipos ilustrativos.) Manteniendo 1 lote estándar de USD/JPY, unos 100.000 $ de exposición:
- Posición larga (en dólares, debiendo yenes): la diferencia del 4 % menos la comisión del 1 % deja aproximadamente un 3 % anual, es decir, un abono de unos 8,33 $ por noche.
- Posición corta (en yenes, debiendo dólares): la diferencia del 4 % más la comisión del 1 % suma unos 5 % anual, es decir, un cargo de unos 13,89 $ por noche.
La comisión perjudica a ambos lados, por eso la posición larga gana menos que la diferencia de tipos y la corta paga más.
Qué significa tom-next
El rollover se fija a partir del tipo swap tom-next: el coste de intercambiar divisas mañana y devolverlas al día siguiente. Refleja los tipos de interés overnight de las dos divisas. Los brókeres lo aplican a las posiciones minoristas, añaden su comisión y expresan el resultado como un importe por lote o como un swap en puntos.
Por qué el miércoles se triplica
Una operación spot del miércoles se liquida el viernes; al trasladarla a la fecha siguiente, la liquidación pasa el fin de semana hasta el lunes. Para cubrir esos dos días adicionales, las posiciones mantenidas hasta el corte del miércoles se cargan o abonan con tres días de rollover.
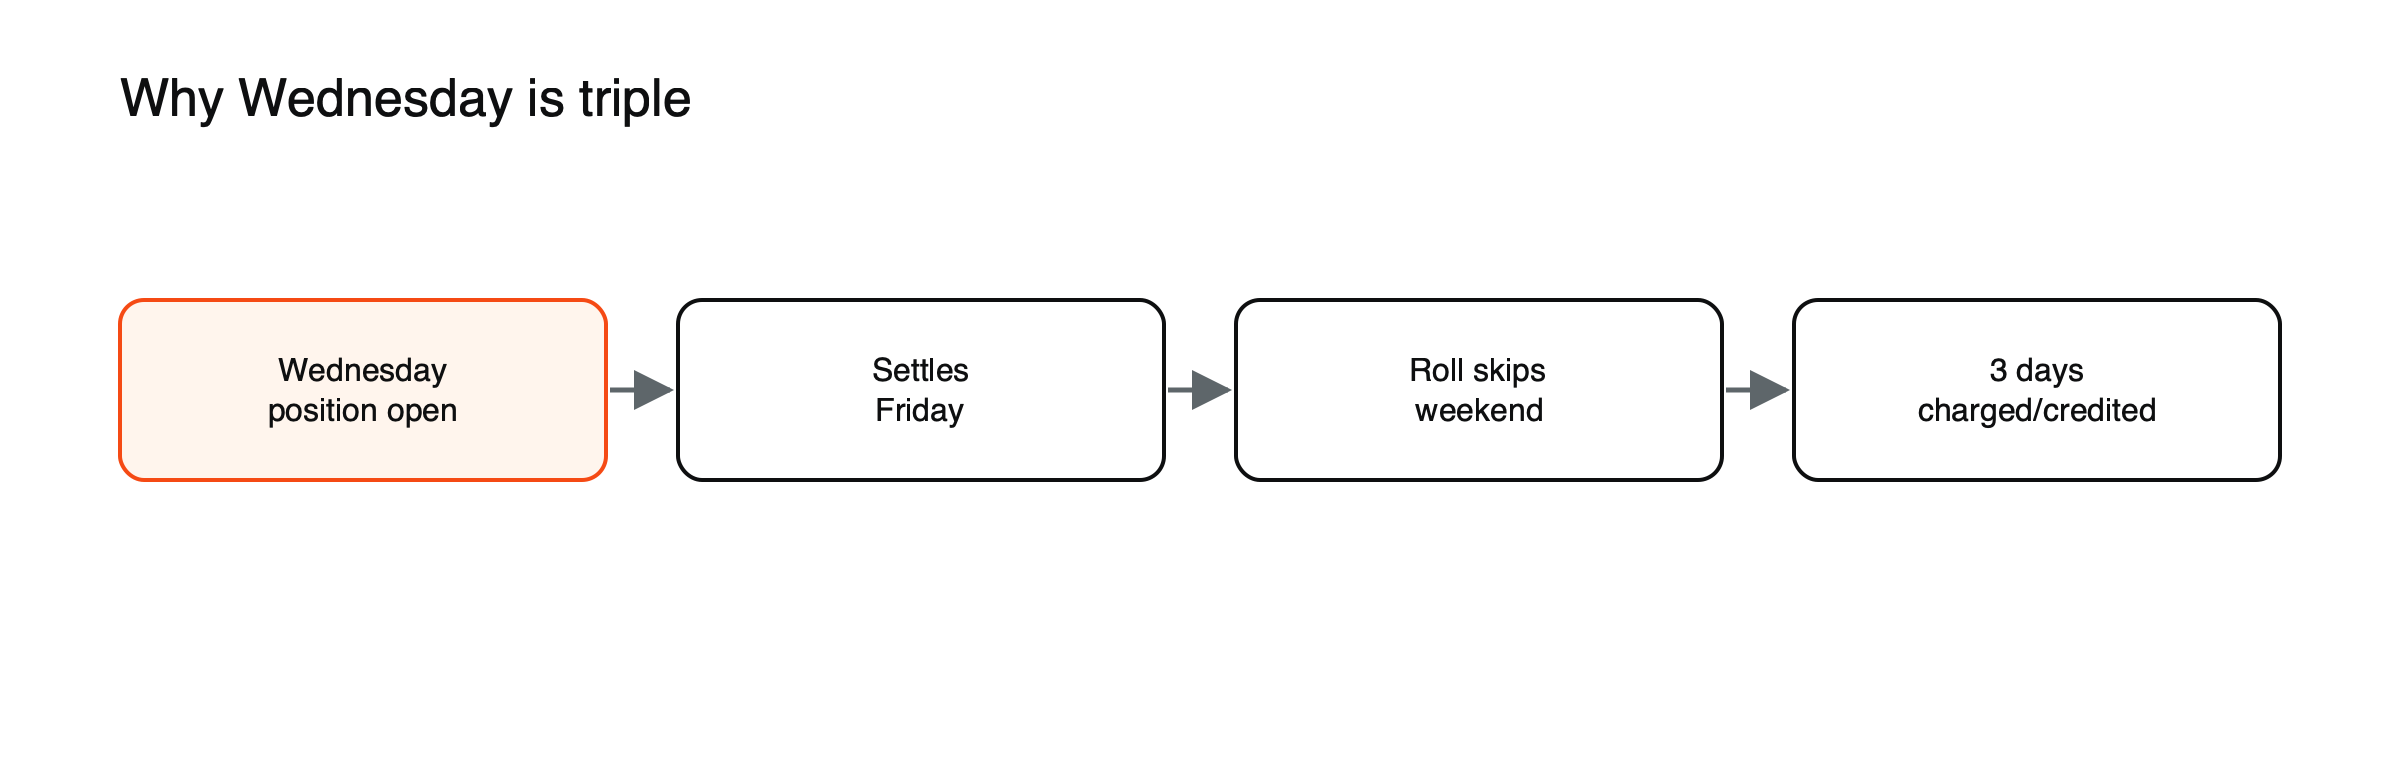
Figura: Por qué el rollover del miércoles cuenta tres días.
El miércoles triple en cifras
Con el ejemplo anterior, un lote largo de USD/JPY mantenido hasta el corte del miércoles gana unos 25 $ esa noche en lugar de 8,33 $, mientras que una posición corta paga unos 41,67 $ en lugar de 13,89 $. En una semana completa, el total equivale al de siete noches de rollover; simplemente se concentra en un solo día.
Los festivos cambian el patrón
Cuando un festivo bancario en el país de cualquiera de las dos divisas cae dentro de la ventana de liquidación, los días adicionales se cargan en un día de la semana distinto. Los brókeres publican calendarios de festivos que indican cuándo se aplica el rollover de varios días, lo cual conviene revisar antes de mantener posiciones durante periodos festivos.
Por qué importa. En operaciones cortas cerradas antes de las 17:00, el rollover no se aplica. En posiciones mantenidas durante semanas, puede suponer un coste o un ingreso significativo. Los diferenciales también suelen ampliarse brevemente en torno a la hora del rollover. Consulte cómo funciona la financiación overnight en una posición CFD y cómo funciona el mercado de divisas.
Rollover, swap y financiación overnight
Distintas plataformas usan nombres diferentes para lo mismo: rollover, swap, interés overnight o financiación overnight. En los CFD de divisas, todos describen el ajuste diario por mantener una posición más allá del corte. Consulte cómo funciona la financiación overnight de los CFD.
Rollover y operaciones carry
Los operadores de carry trade mantienen deliberadamente posiciones que generan rollover, comprando divisas de mayor rendimiento frente a divisas de menor rendimiento. Los ingresos pueden acumularse a lo largo de meses, pero son pequeños en comparación con el riesgo de tipo de cambio: un movimiento de algunos puntos porcentuales en contra de la posición puede borrar un año de rollover en cuestión de días. Consulte qué es un carry trade y los riesgos del carry trade.
Diferenciales alrededor del corte
En los minutos previos y posteriores a las 5 p. m. hora de Nueva York, la liquidez es escasa mientras los bancos renuevan sus posiciones. Los diferenciales (spreads) suelen ampliarse de forma notable, a veces hasta varias veces su nivel normal, y los stops pueden activarse por la cotización más amplia. Muchos operadores evitan abrir o cerrar posiciones en esa ventana.
Usar o evitar el rollover
Los operadores intradía cierran sus posiciones antes del corte y nunca pagan rollover. Los operadores de swing que mantienen posiciones durante días deberían estimarlo con antelación, especialmente en pares con grandes diferencias de tipos de interés, donde una divisa genera ingresos y la otra un coste notable. Consultar los valores actuales de swap largo y corto que ofrece el bróker para cada par lleva unos segundos y elimina las conjeturas.
Un mes de rollover
Con los tipos ilustrativos anteriores, una posición larga de 1 lote de USD/JPY mantenida durante 30 noches genera unos $250 de rollover, mientras que una posición corta de 0,5 lotes mantenida durante el mismo periodo paga unos $208. (Cifras de ejemplo.) En un mes, el rollover puede ser lo bastante grande como para importar, pero es pequeño comparado con los movimientos de precio: un movimiento del 1 % en USD/JPY sobre un lote equivale a unos $1,000.
Por qué el abono es menor de lo que parece
Comparar dos tipos de bancos centrales sugiere lo que podría generar una posición larga, pero se resta la comisión del bróker, los tipos reales de financiación nocturna pueden diferir de los tipos de política monetaria y el abono se calcula sobre una posición que puede perder valor. Muchos operadores comprueban que el rollover que reciben es notablemente inferior al diferencial de tipos de interés que aparece en los titulares.
Rollover en divisas exóticas
Las divisas exóticas suelen tener tipos de interés elevados, por lo que el rollover en pares como USD/TRY o USD/ZAR puede ser considerable: un abono significativo en un lado y un cargo elevado en el otro. Esos tipos pueden cambiar bruscamente cuando los bancos centrales locales actúan o cuando los mercados de financiación entran en tensión, así que el rollover en divisas exóticas merece especial atención antes de mantener posiciones durante la noche.
Comprobar el rollover en su plataforma
La mayoría de las plataformas de trading muestran los valores de swap largo y corto de cada par en la especificación del contrato, a menudo en puntos o en la divisa de la cuenta por lote. Algunas también muestran el swap acumulado en cada posición abierta. Consultar estos valores antes de mantener una posición durante la noche, y anotar qué día conlleva el cargo triple, lleva menos de un minuto y convierte el rollover de una sorpresa en el extracto en un coste o ingreso conocido que puede compararse con el movimiento esperado de la operación. Los tipos se actualizan a diario, por lo que un valor consultado el mes pasado puede estar desactualizado, especialmente tras una decisión de un banco central en cualquiera de las dos divisas.
Preguntas frecuentes
¿Pago rollover por una posición abierta y cerrada el mismo día?
No. El rollover solo se aplica a las posiciones que siguen abiertas en el corte diario.
¿Puede cambiar el rollover mientras mantengo una posición?
Sí. Depende de los tipos de interés y de la comisión del bróker, por lo que puede cambiar tras decisiones de los bancos centrales o cuando cambian las condiciones de financiación del mercado.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Por qué se cobra la financiación nocturna (tipo tom-next más comisión administrativa; las posiciones mantenidas hasta el miércoles a las 22:00 hora del Reino Unido incurren en tres días) — IG
- Negociación de futuros de divisas (el spot de divisas liquida en dos días hábiles) — Grey
- ¿Cuándo se puede operar en forex? (de las 5 p. m. EST del domingo a las 5 p. m. EST del viernes) — BlackBull Markets
- Forex 24/5 (rollover a las 21:00 UTC) — Capital.com