
¿Qué es la diferencia de seguimiento en un ETF?
La diferencia de seguimiento es la brecha entre la rentabilidad de un ETF y la de su índice durante un periodo. Suele ser similar al coeficiente de gastos, pero otros factores pueden hacerla mayor o menor.
La diferencia de seguimiento es la brecha entre la rentabilidad de un ETF y la de su índice durante un periodo. Si el índice rindió un 10,00 % y el ETF un 9,90 %, la diferencia es de −0,10 %. Suele ser similar al coeficiente de gastos, pero los costes de negociación, el efectivo, los impuestos sobre dividendos y los ingresos por préstamo de valores pueden hacerla mayor o menor.
Qué la causa
- Comisiones: el coeficiente de gastos se descuenta del fondo.
- Costes de negociación cuando el índice cambia.
- Lastre de efectivo: pequeños saldos en efectivo que no obtienen la rentabilidad del índice.
- Retención fiscal sobre dividendos de participaciones extranjeras.
- Ingresos por préstamo de valores, que pueden compensar costes.
- Muestreo: mantener solo una parte del índice.
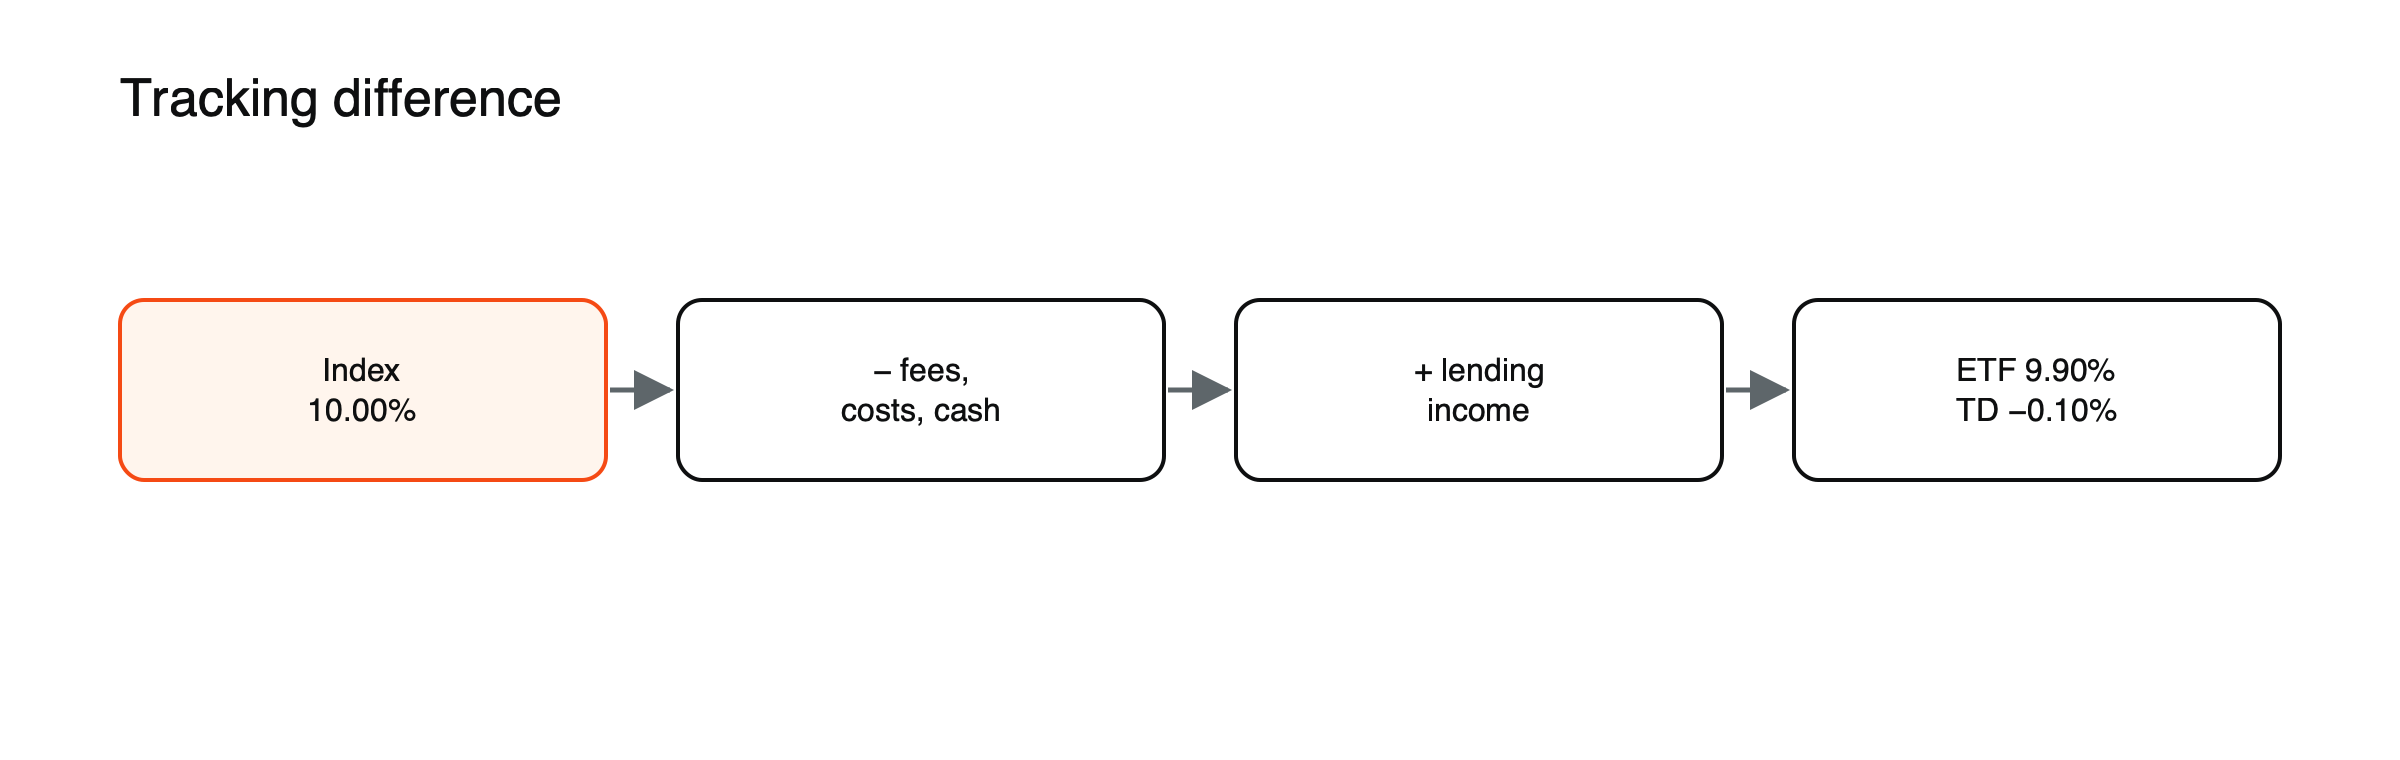
Figura: De la rentabilidad del índice a la rentabilidad del fondo (valores de ejemplo).
Retención fiscal, ilustrado
Supongamos que un ETF replica un índice global con una rentabilidad por dividendos del 2 %, y que el 40 % de sus participaciones está en un país que retiene el 15 % de los dividendos pagados al fondo. (Valores de ejemplo.) El fondo pierde unos 0,12 % al año, 2 % × 40 % × 15 %, en comparación con un índice que no asume impuestos. Según el método propio del índice y el domicilio del fondo, esa pérdida puede hacer que la diferencia de seguimiento sea notablemente mayor que el coeficiente de gastos.
Préstamo de valores, ilustrado
Algunos ETF prestan las acciones que poseen a otros inversores, normalmente vendedores en corto, a cambio de comisiones, con garantías que cubren el riesgo. Si el préstamo genera un 0,05 % anual, un fondo que cobra un 0,07 % puede mostrar una diferencia de seguimiento de solo unos −0,02 %. El préstamo añade un pequeño riesgo de contraparte, por lo que los fondos informan de sus políticas de préstamo y de sus garantías.
Diferencia de seguimiento frente a error de seguimiento
La diferencia de seguimiento es el tamaño de la brecha en un periodo. El error de seguimiento mide cuánto varía esa brecha de un día a otro o de un mes a otro. Un fondo puede tener una diferencia de seguimiento pequeña y estable, y un error de seguimiento bajo.
Error de seguimiento, ilustrado
Dos fondos se quedan cada uno 0,10 % por detrás de su índice a lo largo de un año. El primero se queda unos 0,008 % cada mes, con poca variación; el segundo supera al índice en un 0,30 % en algunos meses y se queda 0,40 % por detrás en otros, y termina con la misma brecha anual. Ambos tienen la misma diferencia de seguimiento, pero el segundo tiene un error de seguimiento mucho mayor, lo que significa que sus rentabilidades son menos previsibles respecto al índice. (Valores de ejemplo.)
Por qué importa
Muestra el coste real de tener el ETF mejor que el coeficiente de gastos por sí solo. Al comparar ETF sobre el mismo índice, conviene observar la diferencia de seguimiento durante varios años. Consulte cómo comparar ETF que siguen el mismo índice.
Donde la respuesta habitual se invierte. Un fondo puede superar ligeramente a su índice, es decir, tener una diferencia de seguimiento positiva, gracias a los ingresos por préstamo o al tratamiento fiscal.
Consulte cuánto cuesta el coeficiente de gastos de un ETF a lo largo de 10 años y qué es un ETF.
Cómo leer la diferencia de seguimiento en la práctica
Las fichas informativas y las webs de los fondos suelen mostrar la rentabilidad del fondo junto a la del índice para cada año natural. Restar una de otra da la diferencia de seguimiento de cada año. Observar varios años, en lugar de uno solo, suaviza los efectos puntuales y muestra si un fondo se queda sistemáticamente por detrás aproximadamente en la magnitud de su comisión o en una cuantía mayor.
ETF sintéticos y seguimiento
Los ETF sintéticos, que reciben la rentabilidad del índice mediante acuerdos de permuta financiera (swaps), pueden seguir a su índice muy de cerca, porque la contraparte del swap se compromete a entregar la rentabilidad, e incluso a añadir algo en mercados donde gestiona los impuestos de forma más eficiente. A cambio, los inversores asumen el riesgo de crédito de la contraparte, normalmente limitado por garantías. Consulte ETF físicos frente a sintéticos.
Seguimiento en mercados tensionados
En mercados turbulentos, los costes de negociación aumentan y los cambios en el índice pueden ser más difíciles de replicar, por lo que la diferencia de seguimiento puede ampliarse temporalmente. Los ETF de bonos, que tienen muchos valores menos líquidos, son especialmente propensos a ello.
Calcularla uno mismo, paso a paso
Supongamos que un índice rindió 8,50% en un año y que un ETF que lo replica rindió 8,41%. La diferencia de seguimiento es de −0,09%. Si el ratio de gastos del fondo es de 0,07%, el fondo quedó por detrás en 0,02% más que su comisión, quizá por costes de negociación o impuestos. (Valores de ejemplo.) Repetir el cálculo para cada uno de los últimos cinco años muestra si ese retraso adicional es constante o un hecho puntual.
Arrastre de caja, ilustrado
Los ETF mantienen pequeñas cantidades de efectivo por los dividendos recibidos, los flujos de entrada y salida y la negociación. Si un fondo mantiene el 1% de sus activos en efectivo durante un año en que el índice sube un 10%, ese efectivo rinde mucho menos que el índice, lo que cuesta aproximadamente 0,1% de rentabilidad. En mercados bajistas, ese mismo efectivo amortigua ligeramente las pérdidas. Los fondos bien gestionados mantienen saldos de efectivo reducidos para limitar este efecto.
Muestreo
Algunos índices contienen miles de valores, muchos de ellos pequeños o difíciles de negociar, especialmente en los índices de bonos y de mercados emergentes. Los fondos pueden mantener una muestra representativa en lugar de todos los valores, lo que reduce los costes de negociación, pero puede provocar que la rentabilidad del fondo se aleje del índice. El muestreo tiende a aumentar más el error de seguimiento que la diferencia de seguimiento.
Cambios en el índice
Cuando un índice añade o elimina componentes o modifica sus ponderaciones, el fondo debe operar para replicarlo. Estas operaciones cuestan dinero mediante diferenciales y el impacto de mercado, especialmente en mercados menos líquidos, y contribuyen a la diferencia de seguimiento. Véase cómo funciona el reequilibrio de índices.
Malinterpretaciones habituales
- Considerar el ratio de gastos como el coste total.
- Juzgar un fondo por la diferencia de seguimiento de un solo año.
ETF de bonos y seguimiento
Los índices de bonos contienen miles de bonos individuales, muchos de los cuales se negocian con poca frecuencia. Por ello, los ETF de bonos dependen en gran medida del muestreo, y sus costes de negociación son más altos que los de los fondos de renta variable, por lo que la diferencia de seguimiento tiende a ser mayor y más variable. En mercados tensionados, como en marzo de 2020, la brecha entre los precios de los ETF de bonos y los valores del índice puede ampliarse bruscamente durante un tiempo.
ETF con cobertura de divisa
Los ETF con cobertura de divisa pretenden eliminar el efecto de los movimientos de los tipos de cambio en la rentabilidad de los activos extranjeros. La propia cobertura tiene costes o beneficios que dependen de la diferencia de tipos de interés entre las dos monedas, lo que se refleja como parte de la diferencia de seguimiento frente al índice sin cobertura. Comparar un fondo cubierto con la versión cubierta de su índice ofrece una imagen más justa.
De dónde procede la brecha
| Factor | Efecto habitual en la diferencia de seguimiento |
|---|---|
| Ratio de gastos | Negativo |
| Costes de negociación y reequilibrio | Negativo |
| Arrastre de caja | Negativo en mercados alcistas |
| Retención fiscal | Negativo, según el método del índice |
| Ingresos por préstamo de valores | Positivo |
| Muestreo | En cualquier dirección |
CFD sobre ETF y seguimiento
Un CFD sobre un ETF sigue el precio del ETF, por lo que la diferencia de seguimiento del ETF también está incorporada en el CFD. Los operadores de CFD también pagan diferenciales y financiación, que normalmente superan con creces la diferencia de seguimiento en cualquier periodo de tenencia significativo.
Comparación de varios fondos, ilustrada
Tres ETF replican el mismo índice. Durante cinco años, el primero quedó por detrás en promedio 0,05% anual, el segundo 0,12% y el tercero 0,20%, mientras que sus comisiones fueron de 0,07%, 0,07% y 0,15%. (Valores de ejemplo.) El primer fondo, con ingresos por préstamo de valores que compensaron parte de su comisión, obtuvo el mejor resultado pese a tener la misma comisión que el segundo. Varios años de resultados, y no solo las comisiones, muestran de forma fiable qué fondo replica mejor su índice en la práctica.
Preguntas frecuentes
¿Es normal una diferencia de seguimiento negativa y pequeña?
Sí. La mayoría de los ETF indexados quedan por detrás de su índice aproximadamente en el importe de su comisión, a veces algo más o algo menos.
¿Debo elegir el ETF con la mejor diferencia de seguimiento?
Es una de las mejores medidas del coste total entre los fondos que replican el mismo índice, junto con el diferencial, el tamaño y la estructura.
Las cifras de apalancamiento, margen y costes de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de la normativa de su país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.