
O que é a diferença de rastreamento em um ETF?
A diferença de rastreamento é a diferença entre o retorno de um ETF e o retorno do seu índice em um período.
Diferença de rastreamento é a diferença entre o retorno de um ETF e o retorno do seu índice em um período. Se o índice rendeu 10,00% e o ETF 9,90%, a diferença é de −0,10%. Geralmente ela fica próxima da taxa de administração (expense ratio), mas custos de negociação, caixa, impostos sobre dividendos e receita de empréstimo de títulos podem torná-la maior ou menor.
O que causa a diferença
- Taxas: a taxa de administração é cobrada do fundo.
- Custos de negociação quando o índice muda.
- Arrasto de caixa: pequenos saldos em caixa que não rendem o retorno do índice.
- Imposto retido na fonte sobre dividendos de ativos estrangeiros.
- Receita de empréstimo de títulos, que pode compensar custos.
- Amostragem: manter apenas parte do índice.
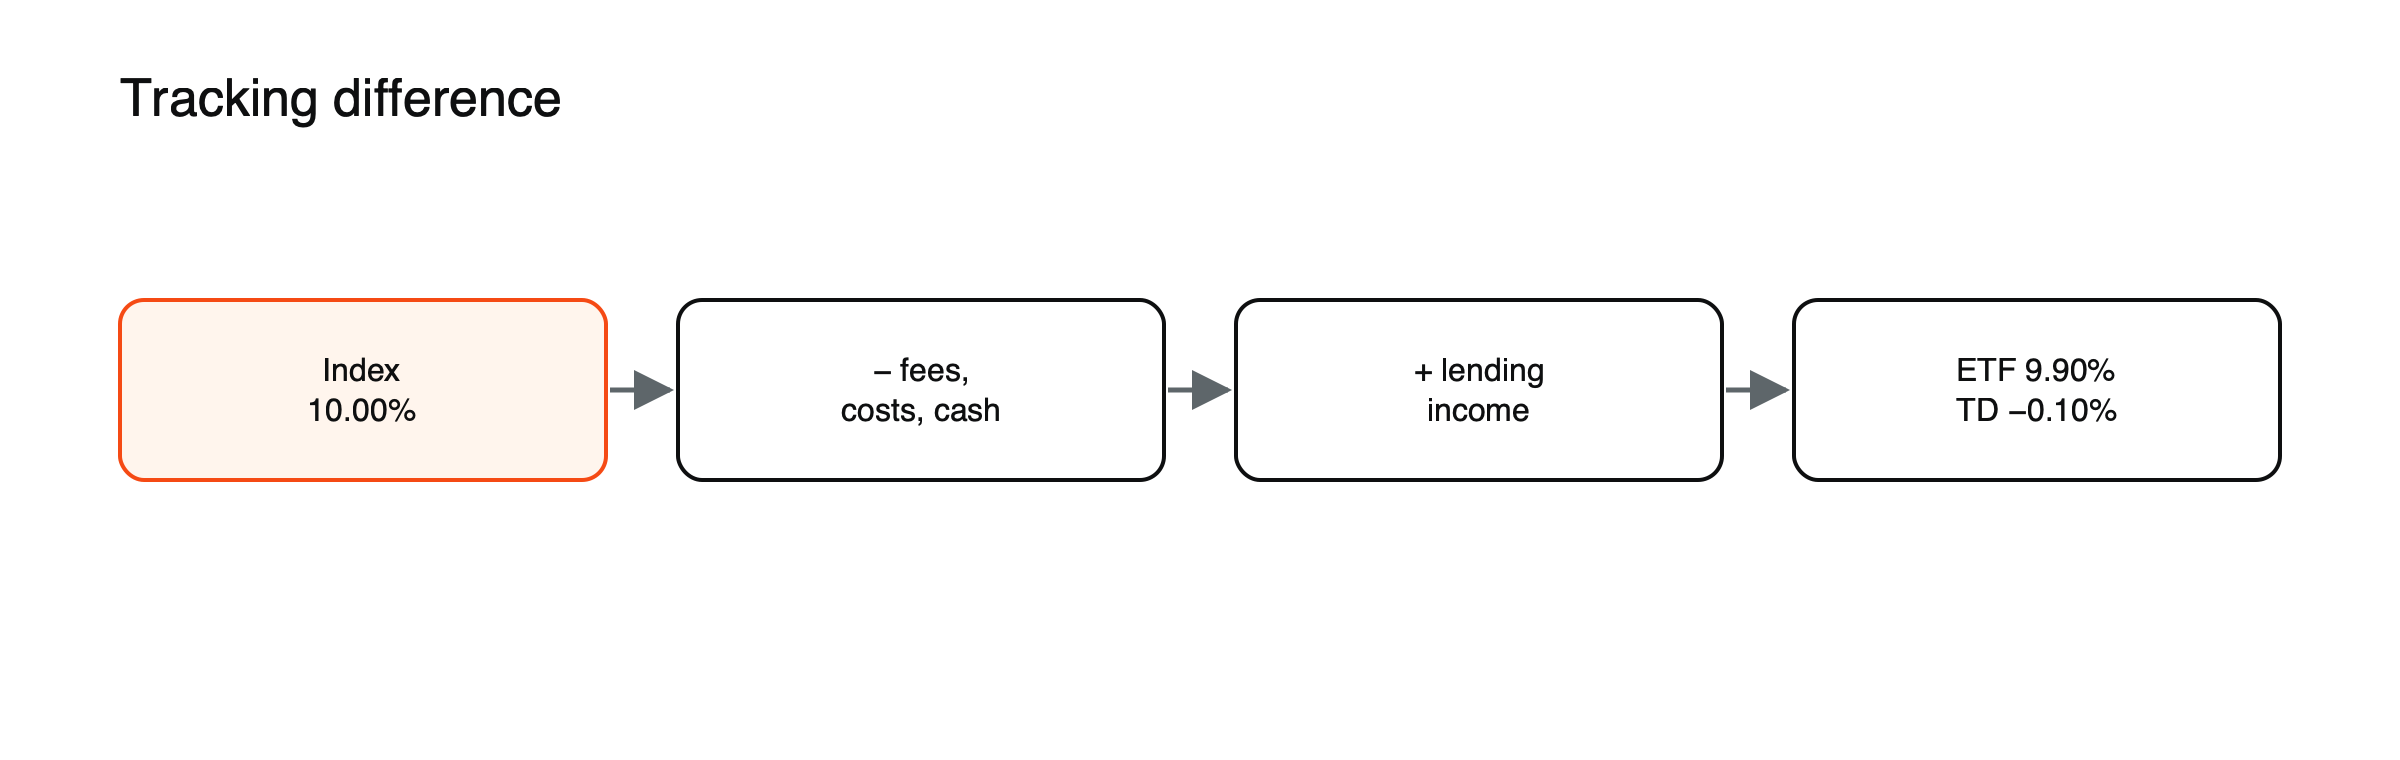 Figura: Do retorno do índice ao retorno do fundo (valores de exemplo).
Imposto retido na fonte, ilustrado
Suponha que um ETF replique um índice global com dividendos de 2% ao ano, e 40% de suas posições estejam em um país que retém 15% dos dividendos pagos ao fundo. (Valores de exemplo.) O fundo perde cerca de 0,12% ao ano, 2% × 40% × 15%, em comparação com um índice que não considera imposto. Dependendo do método próprio do índice e do domicílio do fundo, essa perda pode tornar a diferença de rastreamento visivelmente maior que a taxa de administração.
Empréstimo de títulos, ilustrado
Alguns ETFs emprestam as ações que possuem a outros investidores, geralmente vendedores a descoberto, em troca de taxas, com garantias para cobrir o risco. Se o empréstimo render 0,05% ao ano, um fundo que cobra 0,07% pode apresentar uma diferença de rastreamento de apenas cerca de −0,02%. O empréstimo acrescenta um pequeno risco de contraparte, razão pela qual os fundos divulgam suas políticas de empréstimo e garantias.
Diferença de rastreamento vs erro de rastreamento
Diferença de rastreamento é o tamanho da defasagem em um período. Erro de rastreamento mede o quanto essa diferença varia de um dia para o outro ou de um mês para o outro. Um fundo pode ter uma diferença de rastreamento pequena e constante e um erro de rastreamento baixo.
Erro de rastreamento, ilustrado
Dois fundos ficam cada um 0,10% atrás de seus índices ao longo de um ano. O primeiro fica cerca de 0,008% atrás a cada mês, com pouca variação; o segundo supera o índice em 0,30% em alguns meses e fica 0,40% atrás em outros, terminando com a mesma diferença anual. Ambos têm a mesma diferença de rastreamento, mas o segundo tem erro de rastreamento muito maior, o que significa que seus retornos são menos previsíveis em relação ao índice. (Valores de exemplo.)
Por que importa
Ela mostra o custo real de possuir o ETF melhor do que a taxa de administração isoladamente. Ao comparar ETFs do mesmo índice, observe a diferença de rastreamento ao longo de vários anos. Veja como comparar ETFs que replicam o mesmo índice.
Onde a resposta usual se inverte. Um fundo pode superar levemente seu índice, ou seja, ter diferença de rastreamento positiva, graças à receita de empréstimo ou ao tratamento tributário.
Veja quanto a taxa de administração de um ETF custa em 10 anos e o que é um ETF.
Lendo a diferença de rastreamento na prática
Fichas técnicas (factsheets) e sites de fundos costumam mostrar o retorno do fundo ao lado do retorno do índice para cada ano-calendário. Subtrair um do outro dá a diferença de rastreamento de cada ano. Olhar vários anos, e não apenas um, suaviza efeitos pontuais e mostra se um fundo fica consistentemente atrás aproximadamente por causa da sua taxa ou por mais que isso.
ETFs sintéticos e rastreamento
ETFs sintéticos, que recebem o retorno do índice por meio de contratos de swap, podem replicar seu índice de forma muito próxima, pois a contraparte do swap promete o retorno, às vezes até acrescentando a ele em mercados onde tratam impostos de forma mais eficiente. Em troca, os investidores assumem o risco de crédito da contraparte, geralmente limitado por garantias. Veja ETFs físicos vs sintéticos.
Rastreamento em mercados sob estresse
Em mercados turbulentos, os custos de negociação sobem e as mudanças de índice podem ser mais difíceis de replicar, de modo que a diferença de rastreamento pode se ampliar temporariamente. ETFs de renda fixa, que têm muitos títulos menos líquidos, são especialmente suscetíveis a isso.
Calculando você mesmo, passo a passo
Suponha que um índice tenha rendido 8,50% em um ano e um ETF que o acompanha tenha rendido 8,41%. A diferença de rastreamento é de −0,09%. Se a taxa de administração do fundo for de 0,07%, o fundo ficou 0,02% abaixo do índice além do que a taxa explica, talvez por custos de negociação ou impostos. (Valores de exemplo.) Repetir o cálculo para cada um dos últimos cinco anos mostra se essa defasagem extra é consistente ou pontual.
Efeito caixa, ilustrado
Os ETFs mantêm pequenas quantias em caixa para dividendos recebidos, fluxos de entrada e saída e negociações. Se um fundo mantiver 1% de seus ativos em caixa em um ano em que o índice subir 10%, esse caixa rende bem menos que o índice, custando aproximadamente 0,1% de desempenho. Em mercados em queda, o mesmo caixa amortece levemente as perdas. Fundos bem administrados mantêm saldos de caixa pequenos para limitar esse efeito.
Amostragem
Alguns índices contêm milhares de títulos, muitos deles pequenos ou difíceis de negociar, especialmente em índices de renda fixa e de mercados emergentes. Os fundos podem manter uma amostra representativa em vez de todos os títulos, o que reduz os custos de negociação, mas pode fazer o retorno do fundo se afastar do índice. A amostragem tende a aumentar mais o erro de rastreamento do que a diferença de rastreamento.
Mudanças no índice
Quando um índice inclui ou exclui componentes ou altera os pesos, o fundo precisa negociar para acompanhar. Essas operações custam dinheiro em spreads e impacto de mercado, especialmente em mercados menos líquidos, e contribuem para a diferença de rastreamento. Veja como funciona o rebalanceamento de índices.
Interpretações equivocadas comuns
- Tratar a taxa de administração como o custo total.
- Avaliar um fundo pela diferença de rastreamento de apenas um ano.
ETFs de renda fixa e rastreamento
Os índices de renda fixa contêm milhares de títulos individuais, muitos dos quais raramente são negociados. Por isso, os ETFs de renda fixa dependem fortemente da amostragem, e seus custos de negociação são mais altos do que os dos fundos de ações, de modo que a diferença de rastreamento tende a ser maior e mais variável. Em mercados sob estresse, como em março de 2020, a distância entre os preços dos ETFs de renda fixa e os valores do índice pode se ampliar bruscamente por um período.
ETFs com hedge cambial
Os ETFs com hedge cambial buscam eliminar o efeito das variações da taxa de câmbio sobre os retornos de ativos estrangeiros. O próprio hedge tem custos ou benefícios que dependem da diferença entre as taxas de juros das duas moedas, o que aparece como parte da diferença de rastreamento em relação ao índice sem hedge. Comparar um fundo hedgeado com a versão hedgeada de seu índice oferece um quadro mais justo.
De onde vem a diferença
| Fator | Efeito usual na diferença de rastreamento |
|---|---|
| Taxa de administração | Negativo |
| Custos de negociação e rebalanceamento | Negativo |
| Efeito caixa | Negativo em mercados de alta |
| Imposto retido na fonte | Negativo, dependendo do método do índice |
| Receita de empréstimo de títulos | Positivo |
| Amostragem | Pode ir para qualquer direção |
CFDs de ETFs e rastreamento
Um CFD sobre um ETF acompanha o preço do ETF, de modo que a diferença de rastreamento do ETF também está incorporada ao CFD. Os traders de CFDs também pagam spreads e custos de financiamento, que geralmente superam a diferença de rastreamento em qualquer período de manutenção relevante.
Comparando vários fundos, ilustrado
Três ETFs acompanham o mesmo índice. Ao longo de cinco anos, o primeiro ficou em média 0,05% ao ano abaixo do índice, o segundo 0,12% e o terceiro 0,20%, enquanto suas taxas eram de 0,07%, 0,07% e 0,15%. (Valores de exemplo.) O primeiro fundo, com receita de empréstimo de títulos compensando parte de sua taxa, obteve o melhor resultado, apesar de ter a mesma taxa do segundo. Vários anos de resultados, e não apenas as taxas, mostram de forma confiável qual fundo realmente acompanha melhor o seu índice na prática.
Perguntas frequentes
Uma diferença de rastreamento negativa e pequena é normal?
Sim. A maioria dos ETFs de índice fica abaixo de seu índice aproximadamente no valor de sua taxa, às vezes um pouco mais ou um pouco menos.
Devo escolher o ETF com a melhor diferença de rastreamento?
Ela é uma das melhores medidas do custo total entre fundos que acompanham o mesmo índice, junto com o spread, o tamanho e a estrutura.
Os valores de alavancagem, margem e custos apresentados neste artigo são valores de exemplo, para fins ilustrativos. As condições reais dependem do provedor, do instrumento e das regras do seu país.
Este artigo é um conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Os ativos digitais são voláteis e você pode perder o valor investido.