
Cómo funcionan los bonos
Cómo funcionan los bonos: cupones, valor nominal, vencimiento, precios, calificaciones crediticias y riesgos ligados a los tipos de interés.
Un bono es un préstamo que un inversor concede a un gobierno o a una empresa, que paga intereses periódicos, el cupón, y devuelve el valor nominal, a menudo 1.000 $, al vencimiento. Los bonos se negocian después de su emisión, y sus precios se mueven con los tipos de interés y la calidad crediticia. Cuando los tipos suben, los precios bajan: en 2022 el principal índice de bonos de EE. UU. perdió un 13 %, su peor año desde 1976.
Términos clave
- Valor nominal: la cantidad que se devuelve al vencimiento.
- Cupón: el interés anual, como porcentaje del valor nominal.
- Vencimiento: el momento en que se devuelve el préstamo.
- Precio: lo que cotiza el bono hoy, a menudo expresado por cada 100 de valor nominal.
- Rentabilidad (yield): el rendimiento que se obtiene si se compra al precio de hoy. Consulte cómo calcular la rentabilidad hasta el vencimiento.
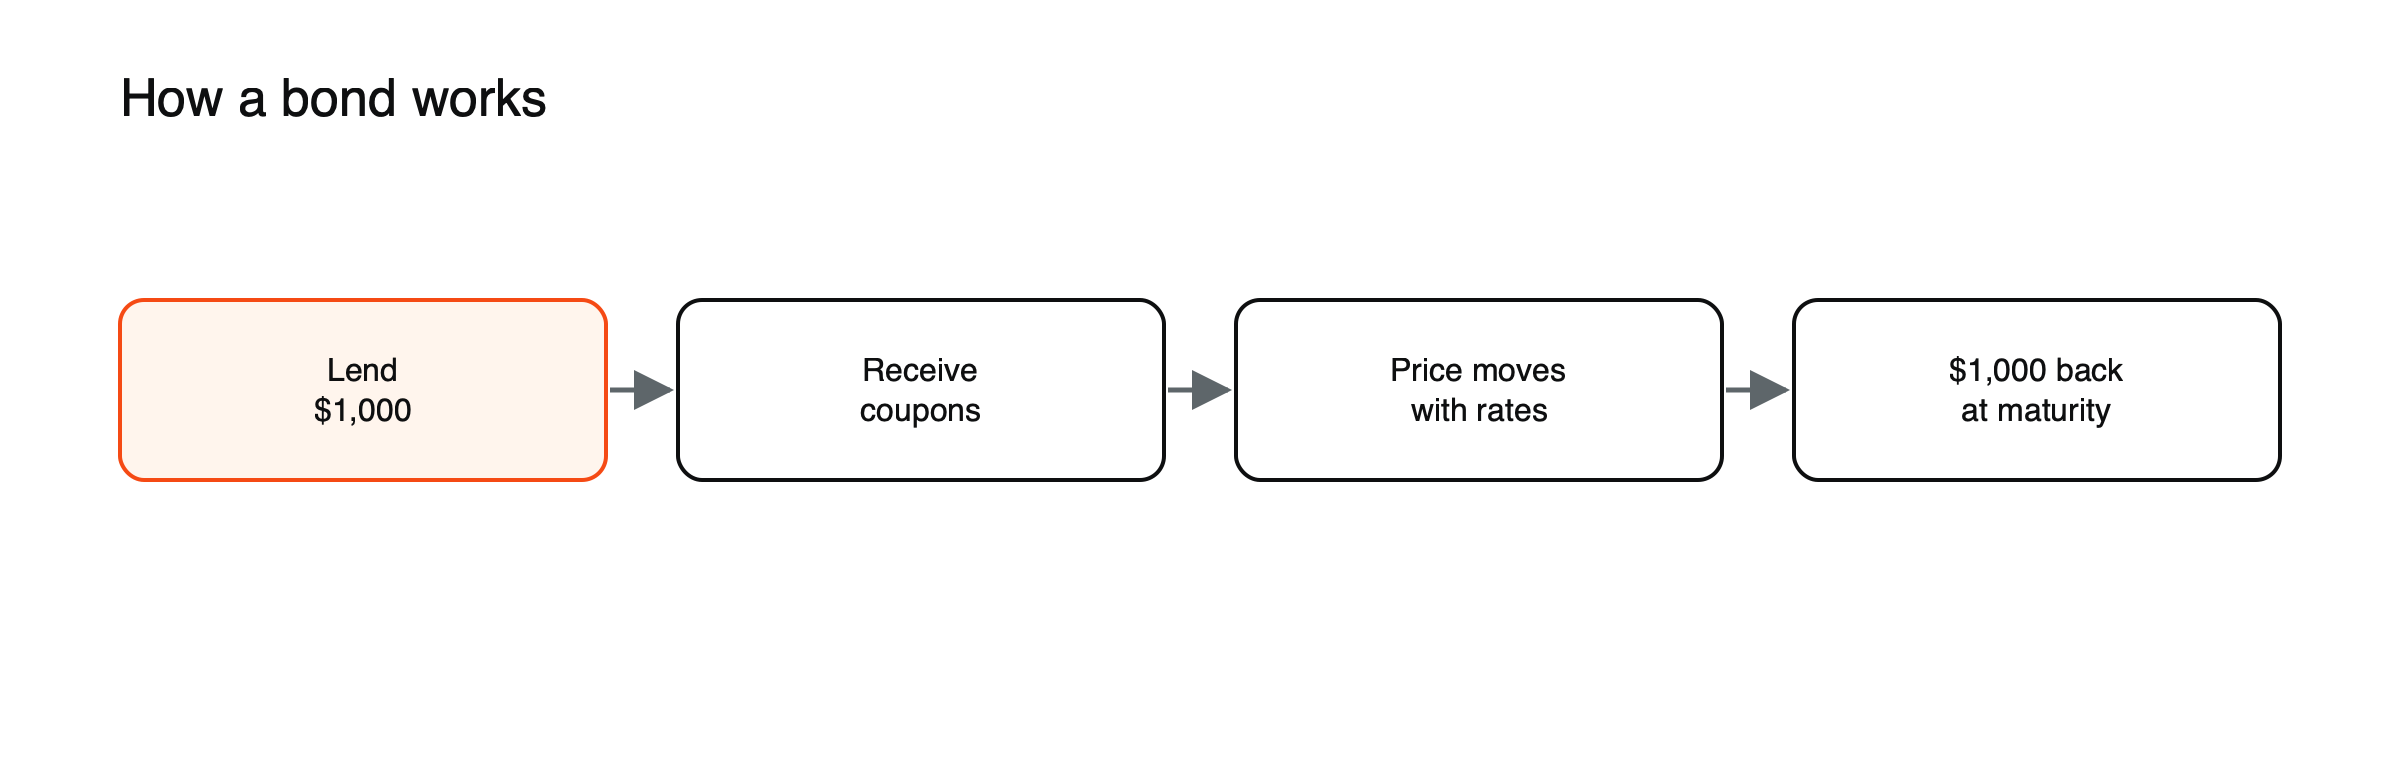
Figura: La vida de un bono.
Flujos de caja de un bono, ilustrados
Supongamos que una empresa emite un bono a cinco años con un valor nominal de 1.000 $ y un cupón anual del 4 %. (Valores de ejemplo.) El tenedor recibe 40 $ al año durante cinco años y 1.000 $ al final, en total 1.200 $. Si el bono se compra en la emisión por 1.000 $ y se mantiene hasta el vencimiento, la rentabilidad es del 4 % anual, siempre que la empresa pague. La mayoría de los bonos paga cupones una o dos veces al año; los bonos del Tesoro de EE. UU. pagan dos veces, por lo que este bono pagaría 20 $ cada seis meses.
Precio y rentabilidad, paso a paso
Supongamos que un año después los tipos de interés del mercado para bonos similares han subido al 5 %. Un comprador puede obtener un bono nuevo que pague el 5 %, así que el bono antiguo al 4 % debe venderse por menos. Su precio baja hasta que su rentabilidad, que combina el cupón y la ganancia hasta los 1.000 $ del vencimiento, iguala el 5 %: unos 964,54 $ por los cuatro años restantes. Si los tipos hubieran bajado al 3 %, se vendería por unos 1.037,17 $. El cupón nunca cambia; lo que se ajusta es el precio. Consulte por qué bajan los precios de los bonos cuando suben las rentabilidades.
Tipos principales
Bonos del gobierno, como los bonos del Tesoro de EE. UU., bonos corporativos, bonos municipales y bonos indexados a la inflación. Consulte bonos de grado de inversión frente a bonos de alto rendimiento.
Quién emite bonos
| Emisor | Ejemplos | Características típicas |
|---|---|---|
| Gobiernos nacionales | Bonos del Tesoro de EE. UU., gilts británicos, Bunds alemanes | Menor riesgo crediticio en su propia moneda; muy líquidos |
| Gobiernos locales | Bonos municipales de EE. UU. | A menudo con ventajas fiscales en su país de origen |
| Empresas | Bonos corporativos | Rentabilidades más altas para compensar el riesgo crediticio |
| Organismos supranacionales | Bancos de desarrollo | Alta calidad crediticia |
| Gobiernos, indexados a la inflación | TIPS de EE. UU., gilts indexados del Reino Unido | Los pagos aumentan con la inflación |
Calificaciones crediticias
Las agencias de calificación evalúan la capacidad de los emisores para devolver su deuda. Los bonos calificados BBB− o superior por S&P o Fitch, o Baa3 o superior por Moody’s, son de grado de inversión; las calificaciones más bajas corresponden a bonos de alto rendimiento, a veces llamados bonos basura. Los bonos con calificación más baja pagan rentabilidades más altas para compensar una mayor probabilidad de impago, y sus precios son más sensibles a la economía. Consulte bonos de grado de inversión frente a bonos de alto rendimiento.
Por qué se mueven los precios
- Tipos de interés: los tipos de mercado más altos hacen que los bonos existentes resulten menos atractivos. Consulte por qué bajan los precios de los bonos cuando suben las rentabilidades.
- Riesgo crediticio: las preocupaciones sobre el emisor hacen bajar los precios.
- Inflación erosiona los pagos fijos.
2022: cuando los bonos cayeron con fuerza
Cuando la Reserva Federal subió los tipos rápidamente en 2022, la rentabilidad del Tesoro a 10 años pasó de alrededor del 1,5 % a alrededor del 4,2 %. El principal índice de bonos de EE. UU. perdió alrededor de un 13 %, su peor año desde 1976, y los bonos del Tesoro a 10 años perdieron alrededor de un 16 %, mientras que las notas a 2 años perdieron alrededor de un 4 %. El año demostró que los bonos, a menudo considerados seguros, pueden sufrir grandes pérdidas cuando los tipos suben deprisa desde niveles bajos, y que los bonos con vencimientos más largos son los que más sufren.
Principales riesgos
Riesgo de tipos de interés, riesgo de crédito e impago, riesgo de inflación y riesgo de liquidez. Los bonos a largo plazo son más sensibles a los tipos. Consulte cómo la duración de un bono anticipa los movimientos de precio.
Bonos y CFD
Los traders pueden tomar posiciones en futuros de bonos gubernamentales o en ETF de bonos a través de CFD. Consulte qué es un CFD.
La curva de rendimiento
Representar los rendimientos de los bonos gubernamentales de distintos vencimientos produce la curva de rendimiento. Normalmente, los bonos a más largo plazo rinden más que los de corto plazo, lo que compensa tener el dinero inmovilizado durante más tiempo. Cuando los rendimientos a corto plazo superan a los de largo plazo, la curva se invierte, algo que a menudo ha precedido a las recesiones. Consulte qué es la curva de rendimiento.
Inflación y rendimientos reales
La inflación reduce el valor de los pagos fijos. Un bono que rinde un 4% cuando la inflación es del 3% ofrece un rendimiento real de aproximadamente el 1%. Los bonos indexados a la inflación ajustan sus pagos según la inflación, protegiendo el poder adquisitivo, y sus rendimientos muestran el rendimiento real que exigen los inversores. Consulte qué es el rendimiento real.
Fondos de bonos y ETF
La mayoría de los inversores particulares poseen bonos a través de fondos y ETF, que agrupan muchos bonos, pagan ingresos periódicos y pueden comprarse en importes pequeños. A diferencia de los bonos individuales, la mayoría de los fondos de bonos nunca vencen, porque van sustituyendo los bonos a medida que vencen, por lo que sus precios siguen moviéndose con los tipos. Consulte qué es un ETF.
Los bonos en una cartera
Los inversores utilizan bonos de alta calidad para obtener ingresos y equilibrar las acciones, porque los bonos gubernamentales han subido a menudo cuando las acciones caían en las recesiones. Esa relación no está garantizada: en 2022, las acciones y los bonos cayeron juntos a medida que la inflación empujaba al alza los tipos. Consulte cómo funciona la correlación entre acciones y bonos.
Operar con bonos mediante CFD, paso a paso
Los traders minoristas suelen acceder a los bonos gubernamentales mediante CFD sobre futuros de bonos, como los que se basan en los pagarés del Tesoro estadounidense a 10 años o en los Bund alemanes. Supongamos que un CFD sobre un futuro de bonos tiene un precio de 110,00 y que cada punto completo vale 10 $ por unidad de contrato elegida por el trader. (Contrato ilustrativo.) Un trader que espera que los rendimientos bajen compra; si los rendimientos bajan unos 0,25 puntos porcentuales y el precio sube unos 2 puntos hasta 112,00, la ganancia es de unos 20 $ por unidad. Como los futuros de bonos se mueven en sentido inverso a los rendimientos, una posición corta gana cuando los rendimientos suben. Los CFD sobre bonos conllevan costes de financiación, y algunos proveedores los tratan como instrumentos no principales con sus propias normas de margen.
Una lista de verificación antes de comprar un bono
- ¿Quién es el emisor y cuál es su calificación crediticia?
- ¿Cuál es el rendimiento hasta el vencimiento, y no solo el cupón?
- ¿Cuánto dura el vencimiento y cuál es la duración?
- ¿Qué haría una subida de 1 punto en los rendimientos con el precio?
- ¿Es fácil venderlo antes del vencimiento?
Cómo leer la cotización de un bono
Los precios de los bonos suelen cotizarse como porcentaje del valor nominal. Una cotización de 98,50 significa 985 $ por cada 1.000 $ de valor nominal; una cotización de 103,25 significa 1.032,50 $. Las cotizaciones suelen mostrarse junto con el rendimiento hasta el vencimiento, que es la cifra más útil para comparar bonos. Los precios normalmente se cotizan sin incluir el interés devengado, es decir, el cupón generado desde el último pago, que el comprador paga al vendedor además del precio cotizado.
Cómo se negocian los bonos
La mayoría de los bonos se negocian en el mercado extrabursátil, a través de intermediarios y no en bolsas, y algunas emisiones individuales pueden negociarse con poca frecuencia. Los bonos gubernamentales son muy líquidos; muchos bonos corporativos no lo son, especialmente las emisiones pequeñas. Los inversores particulares suelen encontrar más fácil comprar y vender fondos o ETF de bonos que bonos individuales, aunque algunos brokers ofrecen acceso directo a bonos gubernamentales y corporativos.
Bonos amortizables anticipadamente
Algunos bonos permiten al emisor reembolsarlos anticipadamente, normalmente cuando los tipos de interés han bajado y puede refinanciar la deuda a un coste menor. Esto limita cuánto puede subir el precio del bono y expone a los tenedores a reinvertir a tipos más bajos. Los bonos amortizables anticipadamente pagan rendimientos más altos para compensar, y sus rendimientos suelen cotizarse hasta la primera fecha de amortización además de hasta el vencimiento.
Impago y recuperación
Si un emisor no puede pagar, los tenedores de bonos suelen tener preferencia sobre los accionistas en las reclamaciones sobre sus activos, y recuperan parte de su dinero, aunque las tasas de recuperación varían mucho. Los bonos del Estado en su propia moneda rara vez incumplen, mientras que los bonos corporativos de alto rendimiento incumplen con más frecuencia, sobre todo en las recesiones. Diversificar entre muchos emisores limita el daño de cualquier impago individual.
Escaleras de bonos
Algunos inversores construyen escaleras de bonos con vencimientos en años sucesivos, por ejemplo, un bono que vence en cada uno de los próximos cinco años. Cuando cada bono vence, el dinero se reinvierte en el extremo largo de la escalera. Las escaleras proporcionan flujos de caja predecibles y reparten el riesgo de reinvertir todo de una vez, cuando los tipos pueden ser bajos.
Bonos indexados a la inflación, ilustrados
Supongamos un bono indexado a la inflación con un valor nominal de 1.000 $ que paga un cupón real del 1%. Si la inflación es del 3% en el primer año, el valor nominal se ajusta a unos 1.030 $, y el cupón pasa a ser de unos 10,30 $. Con el tiempo, tanto el principal como los cupones suben con la inflación, de modo que se protege el poder adquisitivo del bono. (Valores de ejemplo.) A cambio, su rendimiento es inferior al de un bono ordinario, aproximadamente en la tasa de inflación que espera el mercado.
Bonos del Estado en todo el mundo
Cada gran economía tiene su propio referente: los Tesoros de EE. UU., los Bunds alemanes para la zona del euro, los gilts británicos y los bonos del Estado japoneses. Sus rendimientos reflejan los tipos de interés, la inflación y la situación fiscal de cada país. Las diferencias entre ellos ayudan a impulsar los movimientos de las divisas, y las tensiones en un mercado, como los gilts británicos en 2022, pueden extenderse a otros. Véase lo que ocurrió en la crisis de los gilts británicos de 2022.
Los bonos a lo largo del ciclo de tipos
Cuando los bancos centrales suben los tipos, los precios de los bonos tienden a caer, sobre todo en los vencimientos más largos; cuando los recortan, tienden a subir. Por ello, los bonos suelen rendir mejor cuando el crecimiento se desacelera y los recortes de tipos se vuelven probables, y peor cuando la inflación sorprende al alza.
Letras del Tesoro y fondos del mercado monetario
En el extremo más corto, las letras del Tesoro vencen en un año o menos, y los fondos del mercado monetario invierten en este tipo de instrumentos a corto plazo. Sus precios apenas se mueven con los tipos, y sus rendimientos siguen de cerca el tipo de política del banco central, lo que los convierte en una tenencia casi equivalente a efectivo.
Impuestos sobre los rendimientos de los bonos
Los intereses de los bonos suelen tributar como rentas, y el tratamiento fiscal varía entre bonos del Estado, municipales y corporativos, y entre países. Algunos bonos del Estado tienen ventajas fiscales para los inversores locales. Comparar los rendimientos después de impuestos ofrece una imagen más justa que los rendimientos nominales.
Bonos y divisas
Comprar bonos en otra moneda añade riesgo de divisa, que puede superar al rendimiento. Un bono en dólares con un rendimiento del 4% que mantiene un inversor en euros pierde dinero si el dólar cae más de un 4% en un año. Los fondos cubiertos eliminan la mayor parte de este riesgo.
Preguntas frecuentes
¿Puedo perder dinero con un bono del Estado?
Sí, si vende antes del vencimiento después de que los rendimientos hayan subido. Si lo mantiene hasta el vencimiento y el Estado paga, recibe el valor nominal y los cupones según lo prometido.
¿Por qué los precios y los rendimientos de los bonos se mueven en sentido contrario?
Porque el cupón es fijo. Cuando los rendimientos del mercado suben, el precio de un bono existente debe caer para que su rendimiento iguale al nuevo tipo.
¿Son los bonos más seguros que las acciones?
Los bonos de alta calidad suelen ser menos volátiles que las acciones, pero conllevan riesgos de tipos de interés, de inflación y de crédito, como mostró 2022.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Por qué los inversores particulares se vieron tan afectados en 2022 (Bloomberg US Aggregate −13,1% hasta el 28 de diciembre, peor resultado desde 1976; rendimiento a 10 años de alrededor de 1,5% a alrededor de 4,2%) — Yahoo Finance Morning Brief, diciembre de 2022
- El mayor descuento en bonos en décadas (precio medio de los bonos del Agg de unos 93,25 $; rendimiento hasta el peor caso de 4%–5%; los precios y los rendimientos se mueven en sentido inverso) — Landmark Wealth Management
- Bonos: balance del primer semestre de 2023 (rentabilidades de los Tesoros en 2022 desde −4,1% a 2 años hasta −16,3% a 10 años) — WisdomTree