
¿Qué ocurrió en la crisis de los gilts del Reino Unido en 2022?
La crisis de los gilts del Reino Unido de 2022 comenzó tras el «minipresupuesto» del 23 de septiembre, cuando los rendimientos de los bonos a largo plazo se dispararon y los fondos LDI apalancados enfrentaron llamadas de margen.
La crisis de los gilts del Reino Unido comenzó tras el «minipresupuesto» del 23 de septiembre de 2022, que incluyó unos £45 000 millones en recortes de impuestos sin financiación. El rendimiento de los gilts a 30 años subió unos 140 puntos básicos en tres días, y los fondos de pensiones que utilizaban estrategias LDI apalancadas se enfrentaron a llamadas de margen que los obligaron a vender gilts. El 28 de septiembre, el BoE se comprometió a comprar hasta £65 000 millones.
Cronología
- 22 de septiembre: el BoE eleva la tasa de interés al 2,25%.
- 23 de septiembre: minipresupuesto; los gilts y la libra caen bruscamente.
- 26 y 27 de septiembre: el rendimiento de los gilts a 30 años alcanza un máximo de alrededor del 4,85% al cierre (por encima del 5% durante la sesión); la libra se acerca a la paridad con el dólar.
- 28 de septiembre: el BoE anuncia compras de gilts largos; el rendimiento de los gilts a 30 años cae más de 100 puntos básicos ese día.
- 14 de octubre: termina la ventana de compras; las políticas se revierten y el canciller y, después, el primer ministro dejan el cargo.
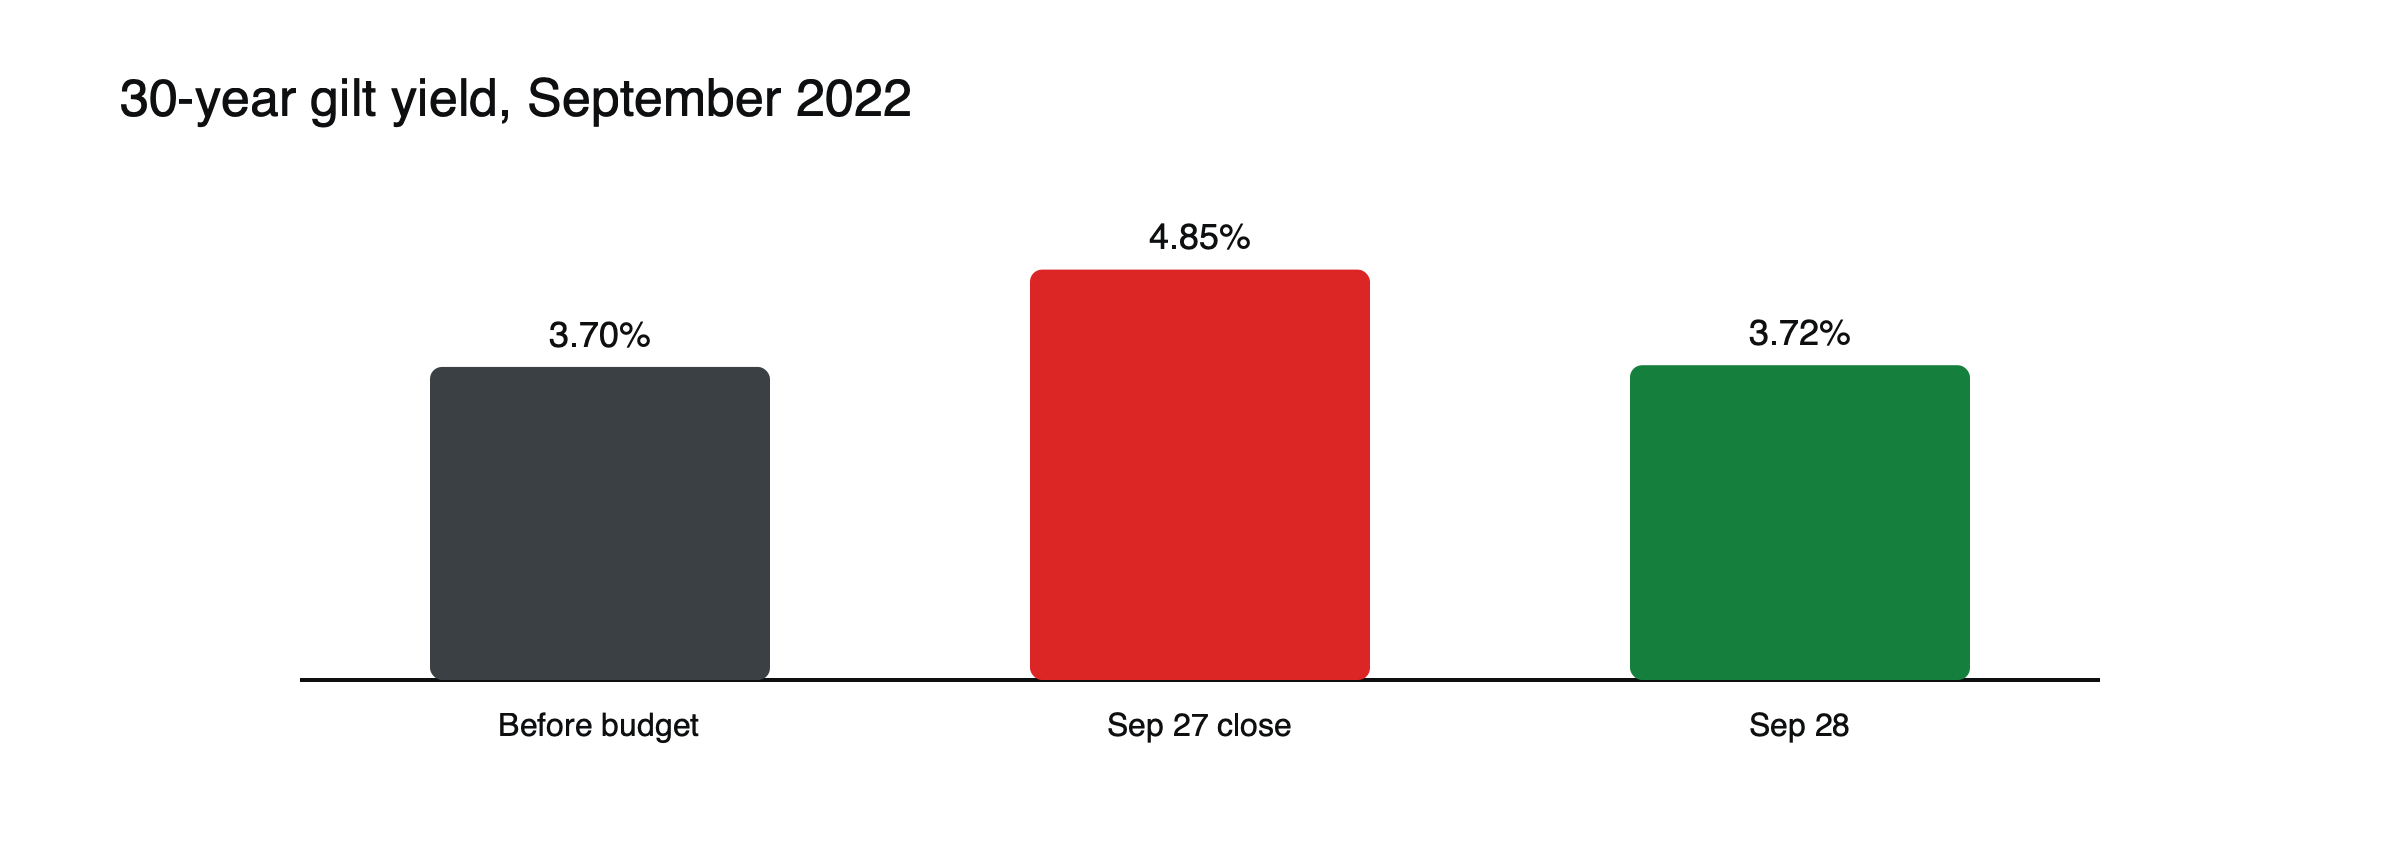 Figura: El rendimiento de los gilts a 30 años en septiembre de 2022. Fuente: Eco3min.
El minipresupuesto
El 23 de septiembre de 2022, el nuevo gobierno anunció unos £45 000 millones en recortes de impuestos, sin estimaciones de costos independientes ni un plan claro para financiarlos, junto con un amplio apoyo energético. La medida llegó cuando la inflación estaba cerca de dos dígitos y el Banco de Inglaterra subía los tipos de interés, lo que aumentó los temores por un endeudamiento elevado y una inflación más alta. Los inversores vendieron gilts y libras, y la libra cayó hasta un mínimo histórico de alrededor de US$ 1,0359 el 26 de septiembre.
Cómo funciona la inversión orientada a pasivos
Muchos fondos de pensiones de beneficio definido del Reino Unido utilizan la inversión orientada a pasivos (liability-driven investment, o LDI) para alinear sus activos con los pagos futuros de pensiones. Como esos pagos se extienden durante décadas, las estrategias LDI mantienen gilts de largo plazo y usan apalancamiento, a menudo mediante acuerdos de recompra y swaps, para aumentar su sensibilidad a los tipos de interés sin inmovilizar todo el capital. Cuando los rendimientos son estables o bajan, la estrategia funciona sin problemas. Cuando los rendimientos se disparan, las posiciones apalancadas pierden valor y los fondos deben depositar más garantías con rapidez.
Por qué se agravó la crisis
Los fondos LDI mantenían posiciones apalancadas en gilts. A medida que los rendimientos subían, debían depositar garantías, lo que los llevaba a vender gilts, presionando aún más los rendimientos al alza, en un «círculo vicioso» (doom loop). Los fondos de pensiones y los fondos LDI vendieron unos £37 000 millones en gilts.
El círculo vicioso, ilustrado
Supongamos que un fondo LDI mantiene £100 millones en gilts de largo plazo, pero solo tiene £25 millones de capital propio, siendo el resto financiado con préstamos. (Valores ilustrativos.) Si los rendimientos a 30 años suben 1,4 puntos, un bono con una duración de alrededor de 20 pierde más de una cuarta parte de su valor, unos £28 millones, eliminando el capital del fondo. Para atender las llamadas de margen, el fondo debe vender gilts o captar dinero de sus clientes de fondos de pensiones, lo que lleva días. La venta forzada por parte de muchos de estos fondos empuja los rendimientos aún más arriba, desencadenando nuevas llamadas de margen.
El Banco de Inglaterra interviene
El 28 de septiembre, el Banco de Inglaterra anunció compras temporales de gilts de largo plazo, de hasta £65 000 millones durante unas dos semanas, para restablecer mercados ordenados. El rendimiento de los gilts a 30 años cayó más de 1 punto ese día. El Banco subrayó que las compras tenían como objetivo la estabilidad financiera, no la política monetaria, y las terminó el 14 de octubre, según lo previsto, mientras seguía subiendo los tipos de interés para combatir la inflación.
Efectos
Las tasas de las hipotecas fijas a dos años superaron el 6%, y septiembre fue el peor mes para un gran mercado de bonos soberanos en más de 60 años.
Las consecuencias políticas
El gobierno revirtió la mayor parte de las medidas fiscales. El canciller del Exchequer fue destituido el 14 de octubre; su sucesor revirtió la mayoría de las medidas restantes en pocos días, y el primer ministro dimitió el 20 de octubre, tras unas seis semanas en el cargo. Los rendimientos de los gilts retrocedieron a medida que se restableció la credibilidad fiscal, aunque se mantuvieron muy por encima de los niveles observados a principios de año.
Lecciones
La credibilidad fiscal importa para los mercados de bonos; el apalancamiento en activos «seguros» puede crear riesgo sistémico; y los bancos centrales pueden necesitar actuar como compradores de última instancia. Consulte por qué el FTSE 100 suele moverse en sentido contrario a la libra, qué fue el taper tantrum de 2013 y cómo funcionan los bonos de renta fija.
Cronología en resumen
| Fecha | Evento |
|---|---|
| 22 de septiembre de 2022 | El Banco de Inglaterra eleva la tasa de interés al 2,25% |
| 23 de septiembre | Se anuncia el minipresupuesto; los gilts y la libra caen |
| 26 de septiembre | La libra alcanza un mínimo histórico de alrededor de US$ 1,0359 |
| 27 de septiembre | El rendimiento de los gilts a 30 años cierra en torno al 4,85%, por encima del 5% durante la sesión |
| 28 de septiembre | El Banco de Inglaterra anuncia compras de emergencia de gilts |
| 14 de octubre | Compras finalizadas; canciller destituido |
| 20 de octubre | El primer ministro dimite |
El efecto en otros mercados
La caída de la libra esterlina acaparó titulares, mientras que el FTSE 100, compuesto por empresas que facturan en el extranjero, aguantó relativamente bien. Las acciones orientadas al mercado interno y las constructoras cayeron con fuerza a medida que subían las tasas hipotecarias y los prestamistas retiraban productos de crédito. Las acciones de los bancos británicos fluctuaron al ritmo de los rendimientos de los gilts. Consulte por qué el FTSE 100 suele moverse en sentido contrario a la libra.
Novedades regulatorias
Los reguladores exigieron posteriormente que los fondos LDI mantuvieran reservas de capital mucho mayores frente a subidas de rendimientos, para que pudieran absorber movimientos más amplios sin ventas forzosas. El episodio se convirtió en un caso de estudio sobre cómo el apalancamiento en instituciones financieras no bancarias puede amenazar los mercados de deuda pública.
Lecciones para traders
La crisis demostró que incluso un gran mercado de bonos públicos puede moverse violentamente en pocos días cuando se cuestiona la credibilidad fiscal y los inversores apalancados se ven obligados a vender. Las posiciones en gilts y en libra esterlina se enfrentaron a volatilidad extrema y brechas de precio, y la intervención del banco central revirtió los movimientos de forma abrupta. Las posiciones dimensionadas para la volatilidad normal de los gilts quedaron muy expuestas.
Por qué los gilts de largo plazo fueron los más afectados
Las estrategias LDI se concentran en gilts de largo plazo, porque los pasivos de pensiones se extienden durante décadas. Estos títulos tienen la mayor duración, por lo que una subida de rendimientos golpea sus precios con más fuerza, y las ventas forzosas de los fondos LDI se concentraron allí. El rendimiento de los gilts a 30 años subió unos 1,4 puntos en tres días, un movimiento que normalmente tardaría meses o años, mientras que los gilts de vencimiento más corto se movieron menos.
Credibilidad fiscal
El minipresupuesto se anunció sin una previsión correspondiente de la Office for Budget Responsibility, el organismo fiscal independiente del Reino Unido, lo que profundizó las dudas sobre cómo se financiarían los recortes de impuestos. Los mercados concluyeron que la deuda pública podría aumentar de forma pronunciada mientras la inflación ya estaba elevada, y exigieron rendimientos mucho mayores para prestar al gobierno. Restablecer el papel de ese organismo y revertir las medidas fueron factores centrales para calmar los mercados.
Hipotecas y familias
En pocos días, los prestamistas retiraron cientos de productos hipotecarios y reajustaron otros, con las tasas fijas típicas a dos años subiendo por encima del 6%. Las familias que llegaban al final de contratos de tasa fija enfrentaron pagos mucho más altos, y la actividad inmobiliaria se desaceleró. La crisis mostró cómo las turbulencias en el mercado de bonos pueden afectar rápidamente a los prestatarios comunes.
Gilts y Treasuries
Los rendimientos globales de los bonos públicos ya venían subiendo en 2022, a medida que los bancos centrales elevaban las tasas de interés. La crisis de los gilts fue distinta porque los rendimientos del Reino Unido subieron mucho más que los de EE. UU. o Alemania a finales de septiembre, lo que indicaba una pérdida de confianza específica del Reino Unido sumada a la tendencia global.
Interpretaciones erróneas comunes
- Tratar la crisis como una señal de que el Reino Unido podría entrar en impago.
- Suponer que el apalancamiento era un problema solo para los fondos multimercado.
Libra y gilts juntos
Normalmente, la subida de los rendimientos atrae compradores hacia una moneda. A finales de septiembre de 2022, los gilts y la libra cayeron juntos, una combinación inusual que señaló una pérdida de confianza en la política del Reino Unido, y no una reacción normal ante tasas de interés más altas. Este patrón, observado a veces en mercados emergentes, alarmó a inversores y responsables de políticas, y fue un motivo central para que el Banco de Inglaterra actuara con rapidez. Consulte qué mueve el par GBP/USD.
Apalancamiento en lugares inesperados
El LDI se consideraba una estrategia de bajo riesgo, utilizada por los fondos de pensiones para reducir el riesgo, y no para asumirlo. La crisis mostró que el apalancamiento usado para cobertura todavía puede generar ventas forzadas cuando los mercados se mueven lo suficiente, y que los riesgos pueden acumularse en partes del sistema financiero fuera de los bancos, donde la supervisión es más laxa. Los reguladores de otros países examinaron si existían vulnerabilidades similares en sus propios mercados.
Lo que observan hoy los traders
Desde la crisis, los traders siguen el tamaño de las reservas LDI, los planes de endeudamiento del gobierno y las previsiones fiscales independientes que acompañan a los presupuestos. Un fuerte aumento de los rendimientos de los gilts a largo plazo combinado con la caída de la libra sigue siendo la señal de alerta más asociada a 2022, y cualquier repetición atraería la atención inmediata del Banco de Inglaterra. Los traders con posiciones en libra o gilts alrededor de eventos fiscales suelen reducir el tamaño de sus posiciones hasta que la primera reacción del mercado sea totalmente clara.
Preguntas frecuentes
¿Por qué los fondos de pensiones vendieron gilts si querían mantenerlos?
Se vieron obligados a obtener efectivo para atender las llamadas de margen sobre posiciones apalancadas, y los gilts eran el principal activo que podían vender rápidamente.
¿Las compras del Banco de Inglaterra entraron en conflicto con sus subidas de tasas?
El banco sostuvo que no, porque las compras eran temporales y tenían como objetivo el funcionamiento del mercado, mientras que las subidas de tasas abordaban la inflación.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal o fiscal. Los activos digitales son volátiles y puede perder el valor invertido.
Fuentes
- Crisis de los gilts del Reino Unido en 2022 (mini presupuesto de £45 mil millones; pico de cierre de 4,85% el 27 de septiembre para el rendimiento a 30 años; compras de hasta £65 mil millones del 28 de septiembre al 14 de octubre) — Eco3min
- Putting out the NBFIre (el rendimiento de los gilts a 30 años sube unos 140 pb en tres días; ventas de gilts de alrededor de £37 mil millones) — SUERF
- How a blow-up in the gilt market sent shudders through the system (peor mes para un gran mercado de bonos públicos en más de 60 años; hipotecas por encima del 6%) — ICAEW, octubre de 2022
- Markets on edge despite Bank of England intervention (rendimiento a 30 años por encima del 5% durante la sesión; BoE en 2,25% el 22 de septiembre) — Federated Hermes, septiembre de 2022