
O que aconteceu na crise dos gilts do Reino Unido em 2022?
Após o miniorçamento de setembro de 2022, os rendimentos dos gilts de 30 anos subiram cerca de 140 pb em três dias, os fundos LDI enfrentaram chamadas de margem e o Banco de Inglaterra (BoE) comprometeu-se com £65 bilhões.
A crise dos gilts do Reino Unido começou após o « miniorçamento » de 23 de setembro de 2022, que incluiu cerca de £45 bilhões em cortes de impostos sem financiamento. O rendimento dos gilts de 30 anos subiu cerca de 140 pontos-base em três dias, e fundos de pensão que utilizavam estratégias LDI alavancadas enfrentaram chamadas de garantia que os forçaram a vender gilts. Em 28 de setembro, o BoE comprometeu-se com compras de até £65 bilhões.
Cronologia
- 22 de setembro: o BoE eleva a taxa de juros para 2,25%.
- 23 de setembro: miniorçamento; os gilts e a libra caem acentuadamente.
- 26 e 27 de setembro: o rendimento dos gilts de 30 anos atinge o pico de cerca de 4,85% no fechamento (acima de 5% durante o pregão); a libra aproxima-se da paridade com o dólar.
- 28 de setembro: o BoE anuncia compras de gilts longos; o rendimento dos gilts de 30 anos cai mais de 100 pontos-base naquele dia.
- 14 de outubro: a janela de compras termina; as políticas são revertidas e o chanceler e, depois, o primeiro-ministro deixam o cargo.
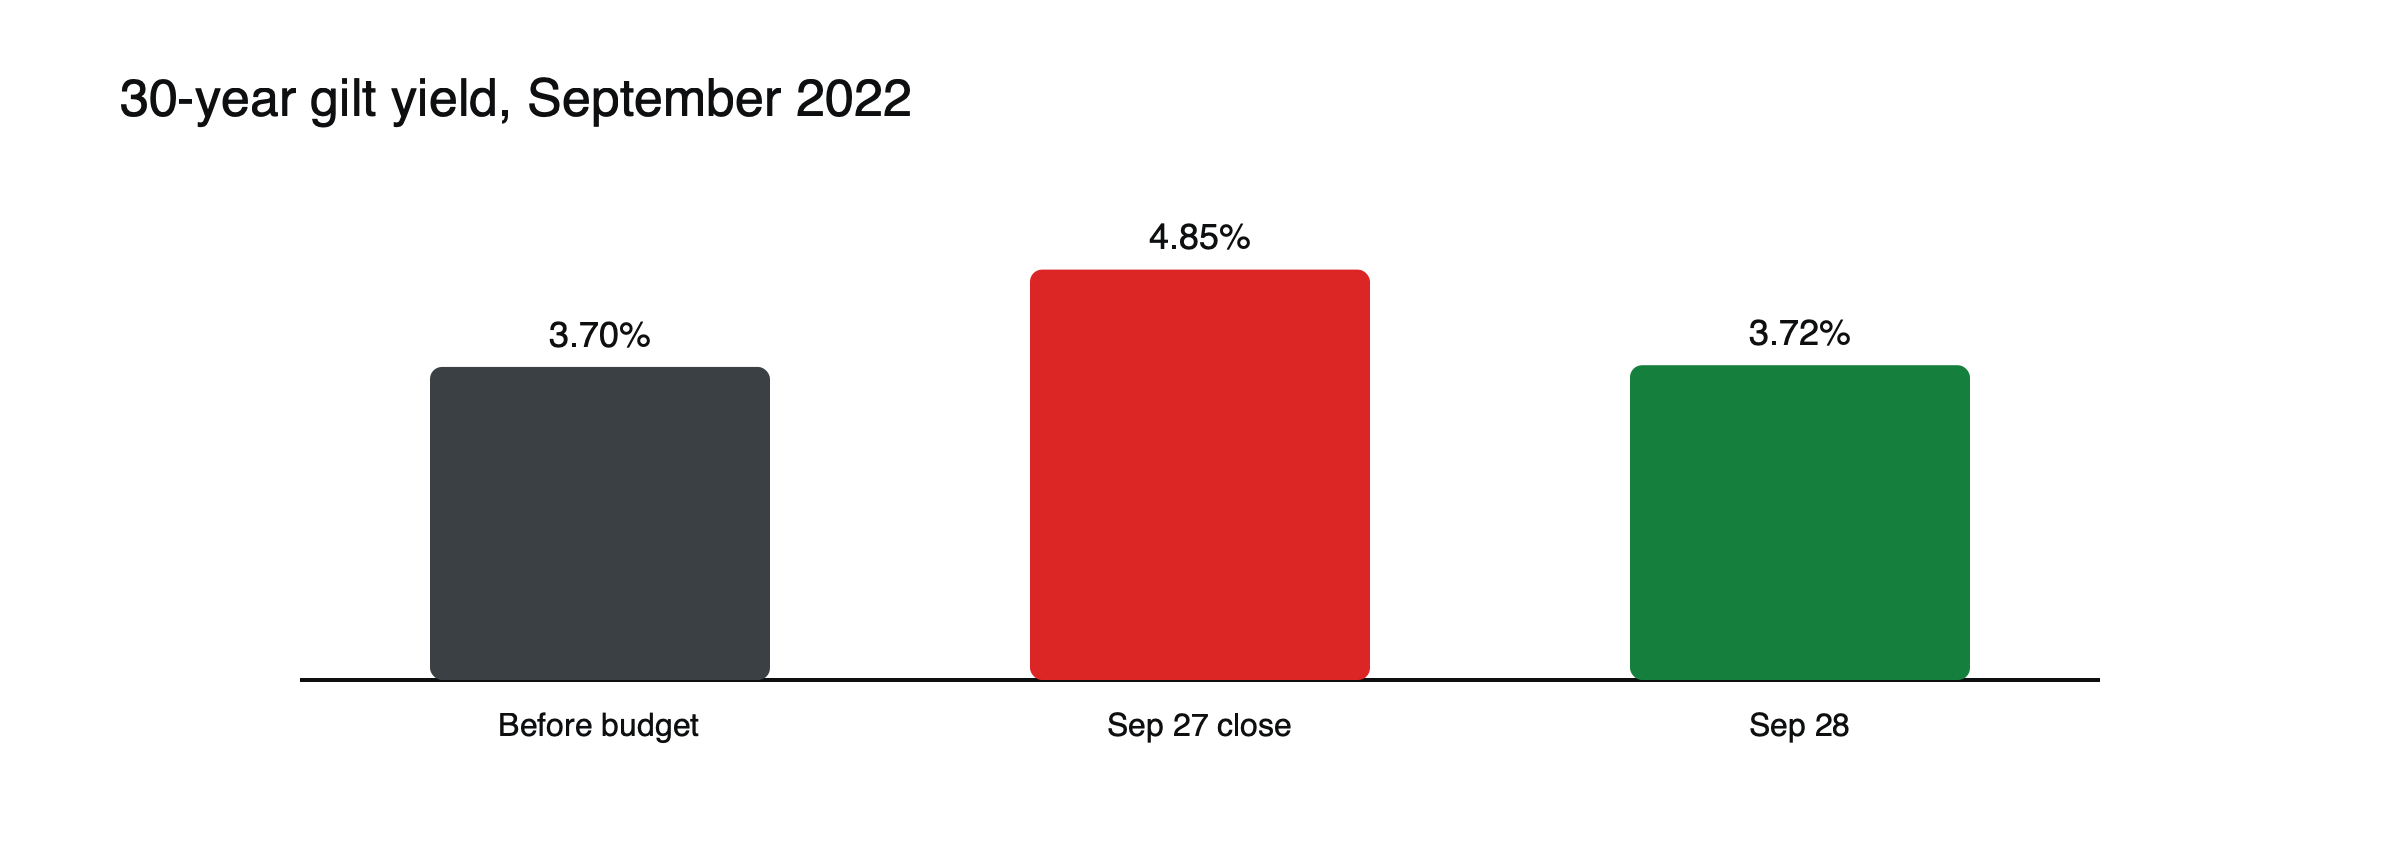
Figura: O rendimento dos gilts de 30 anos em setembro de 2022. Fonte: Eco3min.
O miniorçamento
Em 23 de setembro de 2022, o novo governo anunciou cerca de £45 bilhões em cortes de impostos, sem estimativas de custos independentes nem um plano claro para financiá-los, juntamente com um grande apoio em energia. A medida surgiu quando a inflação estava próxima de dois dígitos e o Banco de Inglaterra elevava os juros, o que aumentou os temores de endividamento elevado e de inflação mais alta. Os investidores venderam gilts e libras, e a libra caiu para uma mínima recorde de cerca de US$ 1,0359 em 26 de setembro.
Como funciona o investimento orientado por passivos
Muitos fundos de pensão de benefício definido do Reino Unido utilizam o investimento orientado por passivos (liability-driven investment, ou LDI) para alinhar seus ativos aos pagamentos futuros de pensões. Como esses pagamentos se estendem por décadas, as estratégias LDI mantêm gilts de longo prazo e usam alavancagem, muitas vezes por meio de acordos de recompra e swaps, para aumentar sua sensibilidade às taxas de juros sem imobilizar todo o capital. Quando os rendimentos são estáveis ou caem, a estratégia funciona sem problemas. Quando os rendimentos disparam, as posições alavancadas perdem valor e os fundos precisam depositar mais garantias rapidamente.
Por que a crise se agravou
Os fundos LDI mantinham posições alavancadas em gilts. Conforme os rendimentos subiam, precisavam depositar garantias, o que os levava a vender gilts, pressionando os rendimentos ainda mais para cima, em um « ciclo vicioso » (doom loop). Fundos de pensão e fundos LDI venderam cerca de £37 bilhões em gilts.
O ciclo vicioso, ilustrado
Suponha que um fundo LDI mantenha £100 milhões em gilts de longo prazo, mas tenha apenas £25 milhões de capital próprio, sendo o restante financiado por empréstimos. (Valores ilustrativos.) Se os rendimentos de 30 anos subirem 1,4 ponto, um título com duration de cerca de 20 perde mais de um quarto de seu valor, cerca de £28 milhões, eliminando o capital do fundo. Para atender às chamadas de garantia, o fundo precisa vender gilts ou captar dinheiro junto aos seus clientes de fundos de pensão, o que leva dias. A venda forçada por parte de muitos desses fundos empurra os rendimentos ainda mais para cima, desencadeando novas chamadas de garantia.
O Banco de Inglaterra intervém
Em 28 de setembro, o Banco de Inglaterra anunciou compras temporárias de gilts de longo prazo, de até £65 bilhões ao longo de cerca de duas semanas, para restabelecer mercados ordenados. O rendimento dos gilts de 30 anos caiu mais de 1 ponto naquele dia. O Banco ressaltou que as compras tinham como objetivo a estabilidade financeira, e não a política monetária, e as encerrou em 14 de outubro, conforme previsto, enquanto continuava elevando os juros para combater a inflação.
Efeitos
As taxas de hipotecas fixas de dois anos subiram acima de 6%, e setembro foi o pior mês para um grande mercado de títulos públicos em mais de 60 anos.
O rescaldo político
O governo reverteu a maior parte das medidas tributárias. O chanceler foi demitido em 14 de outubro; seu sucessor reverteu a maior parte das medidas restantes em poucos dias, e o primeiro-ministro renunciou em 20 de outubro, após cerca de seis semanas no cargo. Os rendimentos dos gilts recuaram conforme a credibilidade fiscal foi restabelecida, embora tenham permanecido bem acima dos níveis observados no início do ano.
Lições
A credibilidade fiscal importa para os mercados de títulos; a alavancagem em ativos « seguros » pode criar risco sistêmico; e os bancos centrais podem precisar atuar como compradores de última instância. Veja por que o FTSE 100 costuma se mover em sentido oposto à libra, o que foi o taper tantrum de 2013 e como funcionam os títulos de renda fixa.
Cronologia em resumo
| Data | Evento |
|---|---|
| 22 de setembro de 2022 | Banco de Inglaterra eleva a taxa de juros para 2,25% |
| 23 de setembro | Miniorçamento anunciado; gilts e libra caem |
| 26 de setembro | Libra atinge mínima recorde de cerca de US$ 1,0359 |
| 27 de setembro | Rendimento dos gilts de 30 anos fecha em cerca de 4,85%, acima de 5% durante o pregão |
| 28 de setembro | Banco de Inglaterra anuncia compras emergenciais de gilts |
| 14 de outubro | Compras encerradas; chanceler demitido |
| 20 de outubro | Primeiro-ministro renuncia |
O efeito em outros mercados
A queda da libra esterlina ganhou manchetes, enquanto o FTSE 100, composto por empresas que faturam no exterior, resistiu relativamente bem. Ações voltadas para o mercado doméstico e construtoras caíram acentuadamente conforme as taxas de hipotecas subiram e os credores retiraram produtos de crédito. As ações de bancos do Reino Unido oscilaram com os rendimentos dos gilts. Veja por que o FTSE 100 costuma se mover em sentido oposto à libra.
Desdobramentos regulatórios
Os reguladores exigiram posteriormente que os fundos LDI mantivessem reservas de capital muito maiores contra a alta dos rendimentos, para que pudessem absorver movimentos mais amplos sem vendas forçadas. O episódio tornou-se um estudo de caso sobre como a alavancagem em instituições financeiras não bancárias pode ameaçar os mercados de títulos públicos.
Lições para traders
A crise mostrou que mesmo um grande mercado de títulos públicos pode se mover violentamente em poucos dias, quando a credibilidade fiscal é questionada e investidores alavancados são forçados a vender. As posições em gilts e em libra esterlina enfrentaram volatilidade extrema e lacunas de preço, e a intervenção do banco central reverteu os movimentos de forma abrupta. Posições dimensionadas para a volatilidade normal dos gilts ficaram muito expostas.
Por que os gilts de longo prazo foram os mais atingidos
As estratégias LDI concentram-se em gilts de longo prazo, porque os passivos previdenciários se estendem por décadas. Esses títulos têm a maior duration, de modo que uma alta dos rendimentos atinge seus preços com mais força, e as vendas forçadas feitas pelos fundos LDI concentraram-se ali. O rendimento dos gilts de 30 anos subiu cerca de 1,4 ponto em três dias, um movimento que normalmente levaria meses ou anos, enquanto os gilts de prazo mais curto se moveram menos.
Credibilidade fiscal
O miniorçamento foi anunciado sem uma previsão correspondente do Office for Budget Responsibility, o órgão fiscal independente do Reino Unido, o que aprofundou as dúvidas sobre como os cortes de impostos seriam financiados. Os mercados concluíram que o endividamento público poderia aumentar de forma acentuada enquanto a inflação já estava elevada, e exigiram rendimentos muito maiores para emprestar ao governo. Restabelecer o papel desse órgão e reverter as medidas foram fatores centrais para acalmar os mercados.
Hipotecas e famílias
Em poucos dias, os credores retiraram centenas de produtos de hipoteca e reajustaram outros, com as taxas típicas fixas de dois anos subindo acima de 6%. As famílias que chegavam ao fim de contratos de taxa fixa enfrentaram pagamentos muito mais altos, e a atividade imobiliária desacelerou. A crise mostrou como turbulências no mercado de títulos podem atingir rapidamente os tomadores de crédito comuns.
Gilts e Treasuries
Os rendimentos globais dos títulos públicos já vinham subindo em 2022, à medida que os bancos centrais elevavam os juros. A crise dos gilts foi distinta porque os rendimentos do Reino Unido subiram muito mais do que os dos EUA ou da Alemanha no fim de setembro, indicando uma perda de confiança específica do Reino Unido somada à tendência global.
Interpretações equivocadas comuns
- Tratar a crise como um sinal de que o Reino Unido poderia dar um calote.
- Presumir que a alavancagem era um problema apenas para fundos multimercado.
Libra e gilts juntos
Normalmente, a alta dos rendimentos atrai compradores para uma moeda. No fim de setembro de 2022, gilts e libra caíram juntos, uma combinação incomum que sinalizou perda de confiança na política do Reino Unido, e não uma reação normal a juros mais altos. Esse padrão, às vezes observado em mercados emergentes, alarmou investidores e formuladores de políticas e foi um motivo central para o Banco de Inglaterra agir rapidamente. Veja o que move o par GBP/USD.
Alavancagem em lugares inesperados
O LDI era considerado uma estratégia de baixo risco, usada por fundos de pensão para reduzir o risco, e não para assumi-lo. A crise mostrou que a alavancagem usada para hedge ainda pode gerar vendas forçadas quando os mercados se movem o suficiente, e que riscos podem se acumular em partes do sistema financeiro fora dos bancos, onde a supervisão é mais leve. Reguladores de outros países examinaram se vulnerabilidades semelhantes existiam em seus próprios mercados.
O que os traders observam hoje
Desde a crise, os traders acompanham o tamanho das reservas LDI, os planos de endividamento do governo e as previsões fiscais independentes que acompanham os orçamentos. Uma alta acentuada dos rendimentos dos gilts de longo prazo combinada com a queda da libra continua sendo o sinal de alerta mais associado a 2022, e qualquer repetição atrairia atenção imediata do Banco de Inglaterra. Traders com posições em libra ou gilts em torno de eventos fiscais costumam reduzir o tamanho das posições até que a primeira reação do mercado fique totalmente clara.
Perguntas frequentes
Por que os fundos de pensão venderam gilts se queriam mantê-los?
Eles foram forçados a levantar caixa para atender às chamadas de garantia sobre posições alavancadas, e os gilts eram o principal ativo que podiam vender rapidamente.
As compras do Banco de Inglaterra conflitaram com suas altas de juros?
O banco argumentou que não, pois as compras eram temporárias e visavam ao funcionamento do mercado, enquanto as altas de juros tratavam da inflação.
Este artigo é um conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Crise dos gilts do Reino Unido em 2022 (miniorçamento de £45 bilhões; pico de fechamento de 4,85% em 27 de setembro para o rendimento de 30 anos; compras de até £65 bilhões de 28 de setembro a 14 de outubro) — Eco3min
- Putting out the NBFIre (rendimento dos gilts de 30 anos sobe cerca de 140 pb em três dias; vendas de gilts de cerca de £37 bilhões) — SUERF
- How a blow-up in the gilt market sent shudders through the system (pior mês para um grande mercado de títulos públicos em mais de 60 anos; hipotecas acima de 6%) — ICAEW, outubro de 2022
- Markets on edge despite Bank of England intervention (rendimento de 30 anos acima de 5% durante o pregão; BoE em 2,25% em 22 de setembro) — Federated Hermes, setembro de 2022
- GBP/USD jumps after BoE intervention (mínima recorde de 1,0359 em setembro de 2022) — MarketPulse