
Mitos del mercado de bonos que confunden a los nuevos inversores
Los mitos más comunes sobre los bonos, puestos a prueba como hipótesis con el mismo capital de 10.000 dólares, para ver dónde fallan.
Mitos comunes del mercado de bonos: los bonos no pueden perder dinero, los bonos del gobierno no fluctúan, el alto rendimiento es un rendimiento extra gratuito, los bonos siempre suben cuando caen las acciones, las curvas invertidas anticipan las recesiones y mantener el bono hasta el vencimiento elimina todo el riesgo. Tratar cada mito como una hipótesis y ponerlo a prueba con los mismos 10.000 dólares muestra dónde se rompe.
La configuración del laboratorio
Cada sección siguiente sigue los mismos pasos: una hipótesis tomada de una creencia común, un experimento con 10.000 dólares y aritmética sencilla de bonos, el resultado y la conclusión. Cuando la historia ofrece una prueba real, el experimento la utiliza. (Salvo que se indique la fuente, todas las cifras son ilustrativas).
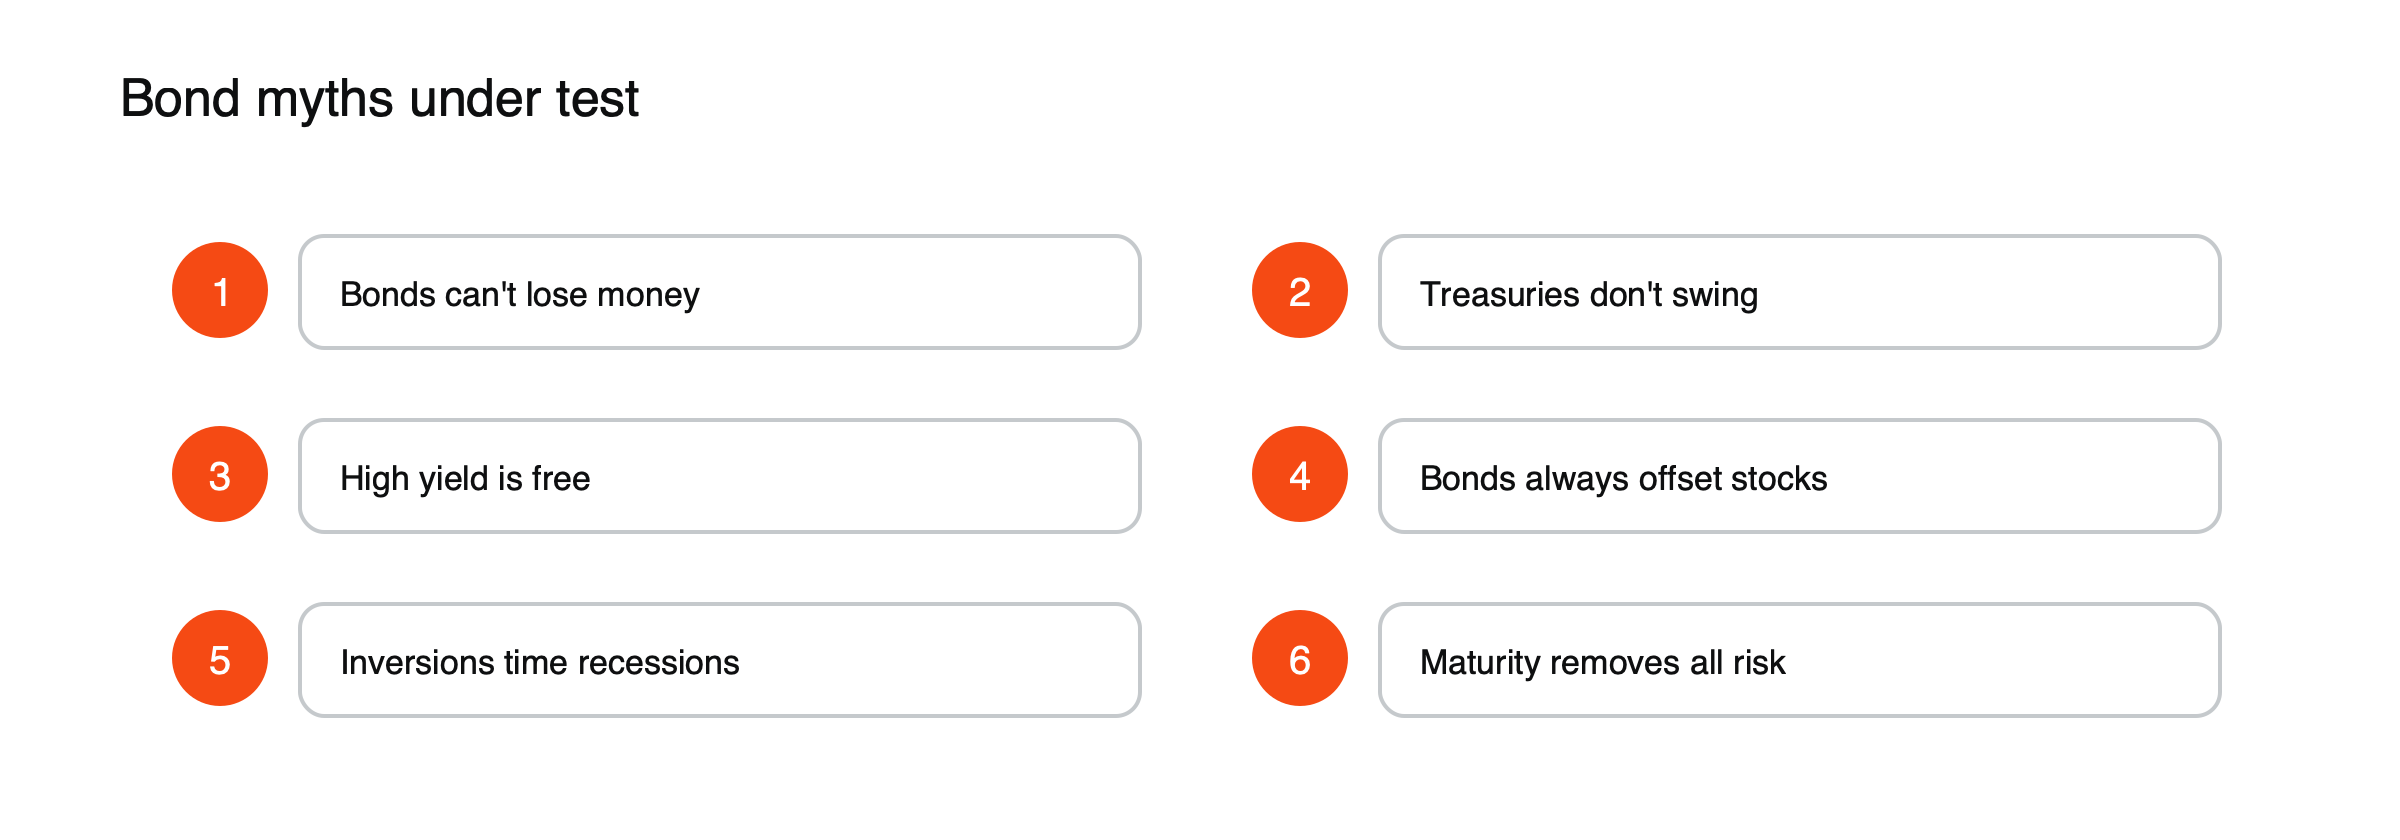
Figura: Seis mitos sobre bonos bajo prueba.
Experimento 1: «Los bonos no pueden perder dinero»
Hipótesis: un bono de alta calidad es un lugar seguro para el dinero, por lo que su valor no puede caer.
Experimento: invertir 10.000 dólares en un bono a 10 años que paga un 4 % a la par. Subir los rendimientos del mercado 1 punto porcentual y revalorizar el bono.
Resultado: el precio del bono cae aproximadamente un 7,7 %, una pérdida contable de unos 772 dólares. En 2022, cuando los rendimientos subieron con fuerza, el principal índice de bonos de Estados Unidos perdió alrededor de un 13 %, su peor año desde 1976.
Conclusión: rechazada. Los bonos pierden valor cuando suben los rendimientos; solo quienes los mantienen hasta el vencimiento, y cuyos emisores pagan, evitan materializar la pérdida. Consulte por qué caen los precios de los bonos cuando suben los rendimientos.
Experimento 2: «Los Tesoros no fluctúan»
Hipótesis: los bonos del gobierno de Estados Unidos no tienen riesgo, por lo que sus precios son estables.
Experimento: comparar 10.000 dólares en un Tesoro a 2 años, otro a 10 años y otro a 30 años, cada uno con un 4 %, tras una subida de 1 punto en los rendimientos.
Resultado: el de 2 años cae aproximadamente un 1,9 %, el de 10 años un 7,7 % y el de 30 años un 15 %. En 2022, los Tesoros a 10 años perdieron alrededor de un 16 %, mientras que los pagarés a 2 años perdieron cerca de un 4 %.
Conclusión: rechazada para los plazos largos. Los Tesoros están prácticamente libres de riesgo de impago, pero no de riesgo de precio. Consulte cómo la duración de un bono predice los movimientos de precio.
Experimento 3: «El alto rendimiento es un rendimiento extra gratuito»
Hipótesis: un bono de alto rendimiento que paga un 7,8 % cuando los Tesoros pagan un 4,2 % gana 3,6 puntos adicionales al año con poco esfuerzo extra.
Experimento: aplicar dos shocks a 10.000 dólares invertidos en un fondo de alto rendimiento con una duración de unos 4 años. Primero, suponer que cada año el 4 % de los emisores incumple y que los tenedores de bonos recuperan el 40 %, una pérdida de unos 2,4 puntos al año. Segundo, ampliar los diferenciales en 5 puntos durante un episodio de pánico.
Resultado: solo los impagos consumen cerca de dos tercios del rendimiento extra. La ampliación de diferenciales reduce el precio del fondo aproximadamente un 20 %, unos 2.000 dólares, antes de cualquier recuperación. En marzo de 2020, los diferenciales de alto rendimiento en Estados Unidos alcanzaron unos 1.087 puntos básicos.
Conclusión: rechazada. El rendimiento extra compensa el riesgo de impago y de liquidez, que llegan de forma desigual y a menudo todos a la vez. Consulte qué es un diferencial de crédito.
Experimento 4: «Los bonos siempre suben cuando caen las acciones»
Hipótesis: mantener bonos junto con acciones garantiza protección en una caída del mercado.
Experimento: analizar 2022, cuando la inflación obligó a los bancos centrales a subir los tipos con rapidez.
Resultado: las acciones estadounidenses cayeron alrededor de un 18 % y el principal índice de bonos de Estados Unidos alrededor de un 13 %. Cartera de 10.000 dólares repartida a partes iguales entre ambos, habría perdido unos 1.550 dólares en lugar de quedar amortiguada.
Conclusión: parcialmente rechazada. Los bonos del gobierno han subido con frecuencia durante las recesiones, cuando se recortan los tipos, pero en shocks inflacionarios los bonos y las acciones pueden caer juntos. Consulte cómo funciona la correlación entre acciones y bonos.
Experimento 5: «Una curva invertida anticipa las recesiones»
Hipótesis: una vez que la curva de rendimientos se invierte, una recesión llega siguiendo un calendario predecible.
Experimento: revisar el historial. La curva de 2 años/10 años se invirtió antes de cada una de cinco recesiones en Estados Unidos desde 1976, con retrasos que van de unos meses a más de un año. Después, revisar la inversión más reciente, que comenzó en julio de 2022.
Resultado: la curva se mantuvo invertida durante 26 meses y dejó de estarlo en septiembre de 2024; a fecha de 2026, no se había producido ninguna recesión en EE. UU.
Conclusión: rechazada como herramienta de cronometraje. Una inversión ha sido una advertencia significativa, pero no un reloj. Consulte qué significa una curva de rendimientos invertida.
Experimento 6: «Mantener hasta el vencimiento elimina todo el riesgo»
Hipótesis: si un bono se mantiene hasta su amortización, nada puede salir mal.
Experimento: invertir 10.000 dólares en un bono a 10 años con un rendimiento del 2 %, mantenido hasta el vencimiento, mientras la inflación promedia un 4 % anual.
Resultado: el bono devuelve unos 12.190 dólares en términos monetarios, pero su poder adquisitivo es de solo unos 8.235 dólares a precios actuales, una pérdida real de alrededor del 18 %. Mientras tanto, los nuevos bonos emitidos con rendimientos más altos habrían generado mucho más.
Conclusión: rechazada. Mantener hasta el vencimiento evita la necesidad de vender con pérdidas, pero no elimina el riesgo de inflación, el riesgo de reinversión ni el coste de perder rendimientos más altos. Consulte cómo calcular un rendimiento real.
El informe de laboratorio
| Hipótesis | Veredicto | Qué limita realmente el riesgo |
|---|---|---|
| Los bonos no pueden perder dinero | Rechazada | Menor duración, mantener hasta el vencimiento |
| Los bonos del Tesoro (Treasuries) no oscilan | Rechazada para vencimientos largos | Ajustar el vencimiento al horizonte temporal |
| El alto rendimiento es gratis | Rechazada | Diversificación, conciencia de los diferenciales |
| Los bonos siempre compensan a las acciones | Parcialmente rechazada | Saber si la amenaza es el crecimiento o la inflación |
| Las inversiones anticipan las recesiones | Rechazada como temporizador | Usar varios indicadores |
| El vencimiento elimina todo el riesgo | Rechazada | Bonos indexados a la inflación, escalonamiento (laddering) |
Los bonos reducen algunos riesgos y añaden otros. Consulte cómo funcionan los bonos.
Por qué persisten estos mitos
Durante cuatro décadas desde comienzos de los años ochenta, la caída de los tipos de interés proporcionó a los inversores en bonos ganancias de precio constantes además de sus ingresos, y las pérdidas fueron breves. Los inversores que aprendieron sobre los bonos en ese periodo llegaron a considerarlos fiablemente seguros. Los experimentos anteriores muestran que esa experiencia dependía de la caída de los tipos, y no de que los bonos fueran inmunes a las pérdidas; 2022 dejó esto dolorosamente claro.
Mitos sobre los fondos de bonos
Los fondos de bonos añaden un matiz: a diferencia de los bonos individuales, la mayoría nunca vence, por lo que no hay una fecha en la que el precio de un fondo vuelva con seguridad a la par. Un fondo con una duración de seis que pierde un 10 % ante un shock de tipos se recupera con el tiempo gracias a rendimientos más altos, no mediante una amortización. Los inversores que creen que pueden esperar a que un fondo recupere su antiguo precio podrían esperar mucho tiempo, aunque los ingresos más elevados acaban ayudando.
Haga sus propios experimentos
El mismo método funciona para cualquier creencia sobre los bonos: enuncie la creencia con precisión, elija una cantidad realista, aplique un cambio plausible en los rendimientos, los diferenciales o la inflación, y calcule qué ocurre. Una hoja de cálculo con una fórmula de valoración de bonos o una estimación de duración es suficiente. Probar las creencias antes de que las ponga a prueba el mercado es mucho más barato.
Un experimento adicional: «El efectivo no tiene riesgo»
Hipótesis: mantener 10.000 dólares en efectivo evita todos los riesgos mostrados anteriormente. Experimento: mantenerlo durante diez años a un tipo de interés medio del 2 % mientras la inflación promedia un 3 %. Resultado: el saldo crece hasta unos 12.190 dólares, pero su poder adquisitivo cae alrededor de un 9 %. Conclusión: rechazada. El efectivo evita las oscilaciones de precio, pero no la inflación, y sus ingresos caen cuando se recortan los tipos.
Lo que comparten los experimentos
En cada caso, el mito confunde un tipo de riesgo con el riesgo en general. El riesgo de impago, el riesgo de precio, el riesgo de inflación, el riesgo de liquidez y el riesgo de correlación son distintos, y la protección frente a uno no implica protección frente a los demás. Identificar el riesgo específico de cada posición es el primer paso para gestionarlo.
Aplicar las lecciones
Los experimentos señalan pasos prácticos: ajustar los vencimientos de los bonos a los momentos en que se necesitará el dinero, mantener algunos bonos indexados a la inflación si esta es una preocupación, diversificar la exposición crediticia en lugar de perseguir los rendimientos más altos, y tratar las señales de la curva de rendimientos como advertencias y no como calendarios. Ninguna de estas medidas elimina el riesgo, pero cada una se dirige a un riesgo concreto.
Una nota sobre el apalancamiento
Los CFD y los futuros sobre bonos amplifican los movimientos de precio mostrados en estos experimentos. Una subida de 1 punto en los rendimientos que supone alrededor de un 8% para un tenedor sin apalancamiento de bonos a 10 años podría costar a una posición apalancada varias veces esa cifra en relación con su margen.
Revisa tus propias inversiones
Para cada bono o fondo que tengas, anota su duración, calidad crediticia, divisa y si está vinculado a la inflación. Después pregúntate qué le haría una subida de 1 punto en los rendimientos, un fuerte ensanchamiento de los diferenciales de crédito o un repunte de la inflación. Este breve ejercicio, repetido una vez al año, convierte las lecciones de estos experimentos en una revisión práctica de tu propia exposición. Los pequeños ajustes realizados en mercados tranquilos cuestan mucho menos.
Preguntas frecuentes
¿Siguen valiendo la pena los bonos?
Para muchos inversores, sí, por sus ingresos, estabilidad y diversificación, pero con expectativas realistas sobre el riesgo de precio y la inflación.
¿Qué bonos se ven menos afectados por la subida de los rendimientos?
Los bonos a corto plazo y las letras del Tesoro, que vencen rápidamente y pueden reinvertirse a tipos más altos.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- Por qué los inversores particulares sufrieron tanto en 2022 (Agg −13,1%, peor desde 1976; rendimiento a 10 años de alrededor de 1,5% a alrededor de 4,2%) — Yahoo Finance vía AOL
- Diferencial de crédito de bonos (definición y ejemplo; OAS de alto rendimiento de EE. UU. de 1.087 pb el 23 de marzo de 2020; alrededor de 270 pb el 10 de julio de 2026) — BIT Knowledge Hub
- Historial de inversiones de la curva de rendimientos 2s10s (cinco inversiones desde 1976 seguidas de recesión; inversión de 26 meses entre 2022 y 2024 sin recesión hasta 2026) — Eco3min
- Las materias primas son más que una cobertura contra la inflación (renta variable de EE. UU. −18% en 2022) — WisdomTree
- Bonos: boletín de calificaciones del primer semestre de 2023 (rentabilidades de los bonos del Tesoro de EE. UU. en 2022, de −4,1% a 2 años a −16,3% a 10 años) — WisdomTree