
Cómo calcular el rendimiento por dividendo y qué puede indicar un rendimiento alto
Explicación de cómo calcular el rendimiento por dividendo con un ejemplo práctico, el ratio de pago y por qué un rendimiento muy alto puede ser una trampa.
El rendimiento por dividendo es el dividendo anual por acción dividido entre el precio de la acción: rendimiento por dividendo = dividendo anual ÷ precio. Una empresa que paga $1.17 al año por una acción de $39 tiene un rendimiento del 3%. Un rendimiento muy alto puede ser una señal de alerta más que una ganga: a menudo significa que el precio de la acción ha caído porque los inversores dudan de que el dividendo pueda mantenerse.
La fórmula
Rendimiento por dividendo = dividendos anuales por acción ÷ precio actual de la acción
Use los dividendos pagados en el último año (histórico) o los previstos para los próximos 12 meses (prospectivo).
Ejemplo práctico (ExampleCo)
- Dividendo anual: $1.17 por acción
- Precio de la acción: $39
- Rendimiento = 1.17 ÷ 39 = 3.0%
- Ratio de pago = dividendo ÷ BPA = 1.17 ÷ 1.95 = 60%
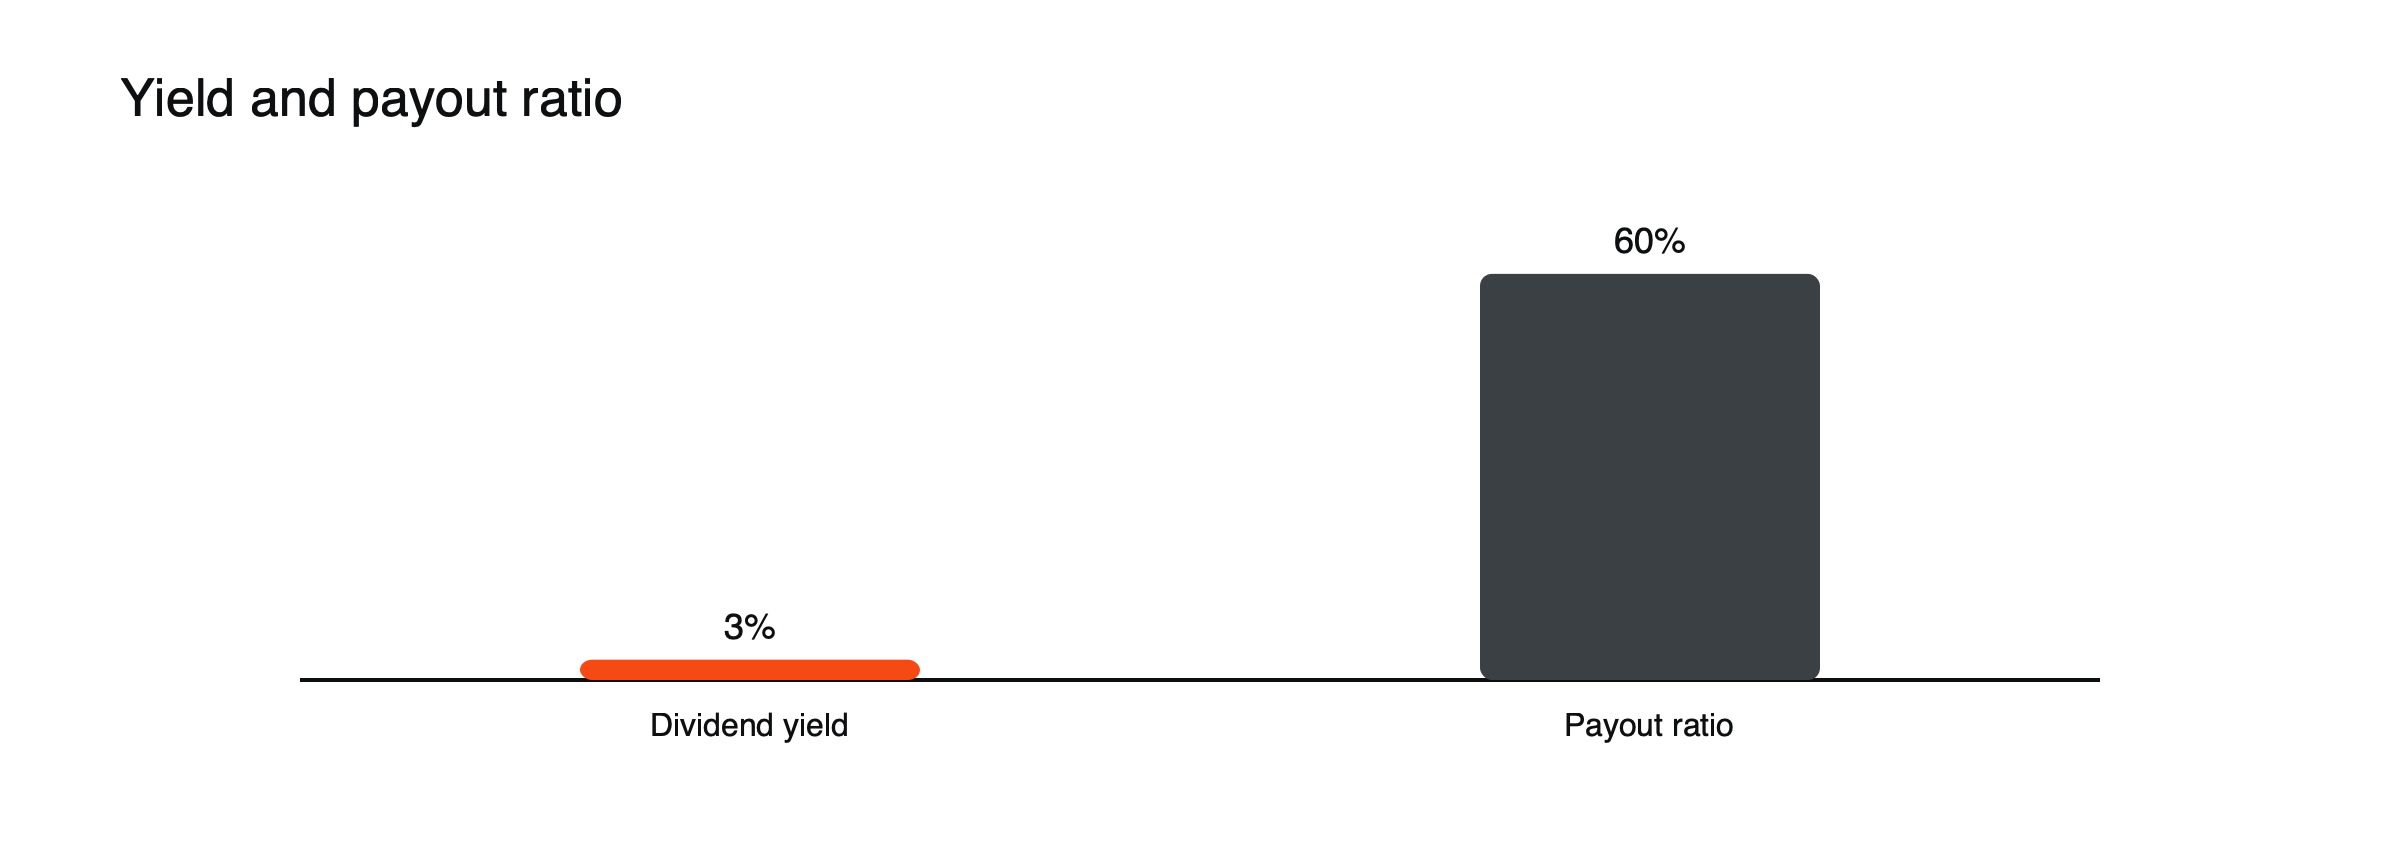
Figura: Rendimiento y ratio de pago (ejemplo hipotético).
Qué puede indicar un rendimiento alto
El rendimiento sube cuando el precio baja. Un salto repentino a un rendimiento mucho mayor que el de sus competidores puede significar:
- Los beneficios o el flujo de caja están bajo presión, y puede llegar un recorte.
- El ratio de pago supera el 100%, por lo que los dividendos superan los beneficios.
- La deuda está aumentando para financiar el dividendo.
A esto se le llama a veces «trampa de rendimiento».
Una trampa de rendimiento, paso a paso
Una empresa paga $1.80 al año y su acción ha caído a $20, lo que supone un rendimiento del 9%. El beneficio por acción es de $1.30, lo que implica un ratio de pago de alrededor del 138%, y el flujo de caja libre es de solo $1.10 por acción. El dividendo cuesta más de lo que la empresa gana o genera en efectivo, por lo que se financia con endeudamiento o con ahorros. Si el dividendo se recorta a $0.80, el rendimiento sobre el precio actual baja al 4%, y la acción suele caer aún más al anunciarse el recorte. (Cifras hipotéticas.)
Cómo comprobar la sostenibilidad
Compare el dividendo con los beneficios (ratio de pago) y con el flujo de caja libre, y revise el historial de dividendos. Consulte cómo calcular el flujo de caja libre.
Cobertura del dividendo
La cobertura del dividendo es la inversa del ratio de pago: el BPA dividido entre el dividendo. La cobertura de ExampleCo es 1.95 ÷ 1.17 ≈ 1.7, lo que significa que los beneficios son 1.7 veces el dividendo. Una cobertura superior a aproximadamente 2 suele considerarse cómoda; por debajo de 1, el dividendo supera los beneficios. Comparar la cobertura con el flujo de caja libre, de $2.00 por acción en el caso de ExampleCo, ofrece también una visión basada en efectivo. (Cifras hipotéticas.)
Rendimiento y rentabilidad total
El dividendo es solo una parte de lo que gana un accionista. La rentabilidad total suma la variación del precio de la acción. Una acción con un rendimiento del 3% que aumenta su dividendo y su precio un 6% anual puede generar en total alrededor del 9% anual, más que una acción con un rendimiento del 7% cuyo precio cae lentamente. Centrarse solo en el rendimiento ignora el crecimiento, que en periodos largos suele ser más importante.
Crecimiento del dividendo, ilustrado
Si ExampleCo aumenta su dividendo de $1.17 un 6% anual, llegará a unos $1.57 dentro de cinco años. Un inversor que hubiera comprado a $39 obtendría entonces alrededor de un 4% anual sobre el precio de compra original, aunque el rendimiento sobre el precio actual pueda seguir siendo cercano al 3% si la acción también ha subido. (Cifras hipotéticas.)
CFD y dividendos
Los titulares de CFD no reciben dividendos directamente; las posiciones largas reciben un ajuste en efectivo en la fecha ex dividendo. Consulte qué ocurre con un CFD sobre acciones en la fecha ex dividendo y qué mueve los precios de las acciones.
Rendimiento frente a bonos
Los rendimientos por dividendo se comparan a menudo con los rendimientos de los bonos del Estado. Cuando los bonos rendían muy poco, como en la década de 2010, las acciones que pagan dividendos atrajeron a los inversores que buscaban ingresos. Cuando los rendimientos de los bonos subieron con fuerza en 2022 y 2023, los bonos seguros se convirtieron en una alternativa sólida, y las acciones de alto rendimiento perdieron parte de su atractivo. La comparación es imperfecta, porque los dividendos pueden crecer o recortarse mientras que los cupones de los bonos son fijos, pero explica buena parte de cómo responden las acciones de renta a los tipos de interés. Consulte cómo afectan los tipos de interés a los precios de las acciones.
Dividendos especiales y recompras
Los dividendos extraordinarios puntuales pueden inflar la rentabilidad por dividendo de los últimos doce meses, haciendo que una acción parezca más generosa que su pago regular. Algunas empresas prefieren las recompras de acciones a los dividendos, devolviendo efectivo sin comprometerse a un pago periódico. Sumar las recompras a los dividendos da la rentabilidad total para el accionista, una medida más completa del efectivo devuelto. Véase por qué las empresas recompran sus propias acciones.
Errores comunes de interpretación
- Comparar rentabilidades sin comprobar si incluyen dividendos extraordinarios.
- Suponer que una rentabilidad alta equivale a una alta rentabilidad para el inversor.
- Ignorar el ratio de pago y el flujo de caja libre.
Rentabilidad de los últimos doce meses y prospectiva, con un ejemplo
ExampleCo pagó 1,17 $ en el último año, lo que supone una rentabilidad por dividendo de los últimos doce meses del 3,0% con una cotización de 39 $. Si la empresa ha anunciado un aumento del 5%, el dividendo esperado para el año siguiente es de unos 1,23 $, lo que equivale a una rentabilidad prospectiva de alrededor del 3,2%. Cuando una empresa ha anunciado un recorte, la rentabilidad prospectiva puede ser mucho menor que la de los últimos doce meses, por lo que conviene revisar los anuncios recientes. (Cifras hipotéticas.)
Rentabilidades por sector
Las empresas de servicios públicos, telecomunicaciones, tabaco y algunas empresas financieras y energéticas han pagado tradicionalmente dividendos elevados, porque generan efectivo estable y tienen menos proyectos de crecimiento que financiar. Las empresas tecnológicas de rápido crecimiento suelen pagar poco o nada, reinvirtiendo o recomprando acciones. Comparar la rentabilidad de una empresa con la de otras de su sector tiene más sentido que compararla con el mercado en su conjunto.
Empresas con crecimiento constante del dividendo
Algunas empresas han aumentado sus dividendos cada año durante décadas, incluso en recesiones y crisis. Estos historiales sugieren un negocio duradero y un fuerte compromiso con los accionistas, y estas empresas son populares entre los inversores centrados en la renta. Aun así, los aumentos pasados no son garantías, y las empresas con largos historiales han tenido ocasionalmente que recortar sus dividendos.
Impuestos sobre los dividendos
Los dividendos suelen tributar de forma distinta a las ganancias de capital, y los dividendos de empresas extranjeras pueden estar sujetos a retención en origen en el país de origen de la empresa. Por ello, las rentabilidades netas de impuestos pueden diferir considerablemente entre inversores. Los ajustes por dividendos de los CFD también pueden reflejar la retención. Las normas fiscales varían según el país y cambian con el tiempo.
Lista de verificación sobre dividendos
- ¿La rentabilidad se basa en dividendos regulares o está inflada por uno extraordinario?
- ¿Cuáles son el ratio de pago y la cobertura del dividendo?
- ¿El flujo de caja libre cubre el dividendo?
- ¿Cuál es el historial de aumentos o recortes del dividendo?
Dividendos en una recesión
Los dividendos suelen recortarse en las recesiones, especialmente en empresas cíclicas y en aquellas con ratios de pago elevados. En crisis graves, los reguladores han pedido en ocasiones a los bancos que suspendan los dividendos para preservar capital. Las empresas con ratios de pago bajos, balances sólidos y flujos de caja estables suelen estar mejor posicionadas para mantener los pagos cuando las condiciones empeoran, por lo que esas características importan más que la rentabilidad principal.
Reinversión de dividendos
En periodos largos, la reinversión de dividendos ha representado una gran parte de la rentabilidad total del mercado bursátil. Un inversor que reinvierte una rentabilidad del 3% compra más acciones cada año, que a su vez pagan sus propios dividendos. Para los operadores de CFD, que reciben ajustes en efectivo en lugar de acciones, ese efecto compuesto solo se produce si el efectivo se utiliza para aumentar posiciones.
Fechas importantes
Para recibir un dividendo, el accionista debe mantener la acción antes de la fecha ex-dividendo. Las cotizaciones suelen caer aproximadamente el importe del dividendo en esa fecha, por lo que comprar justo antes para cobrar el pago rara vez produce una ganancia. Véase qué ocurre con un CFD sobre acciones en la fecha ex-dividendo. El ajuste en efectivo para los titulares de CFD sigue exactamente el mismo calendario que para los accionistas.
Preguntas frecuentes
¿Una rentabilidad por dividendo más alta siempre es mejor?
No. Las rentabilidades muy altas suelen indicar que los inversores esperan un recorte del dividendo o perciben riesgos en el negocio.
¿Con qué frecuencia se pagan los dividendos?
Varía: muchas empresas estadounidenses pagan trimestralmente, mientras que muchas europeas pagan una o dos veces al año. La rentabilidad utiliza el importe anual total.
Las cifras de la empresa en este artículo son un ejemplo hipotético («ExampleCo») con fines ilustrativos.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.