
Cripto vs. dinero fiduciario
La mayor diferencia entre cripto y dinero fiduciario es quién controla la oferta monetaria.
La mayor diferencia entre cripto y fiduciario es quién controla la oferta. El dinero fiduciario, como el dólar estadounidense o el euro, es emitido por bancos centrales que pueden expandirlo o reducirlo para gestionar la economía. La mayoría de las criptomonedas siguen reglas de oferta escritas en software que ninguna autoridad única puede cambiar por sí sola.
Qué es el dinero fiduciario
El dinero fiduciario es moneda que tiene valor porque un gobierno la declara de curso legal y la gente la acepta, no porque pueda canjearse por oro u otra mercancía. Los bancos centrales fijan los tipos de interés y gestionan cuánto dinero se crea, y los bancos comerciales mantienen la mayor parte de él en forma de depósitos. Casi todos los salarios, facturas de impuestos y precios del mundo se fijan en moneda fiduciaria.
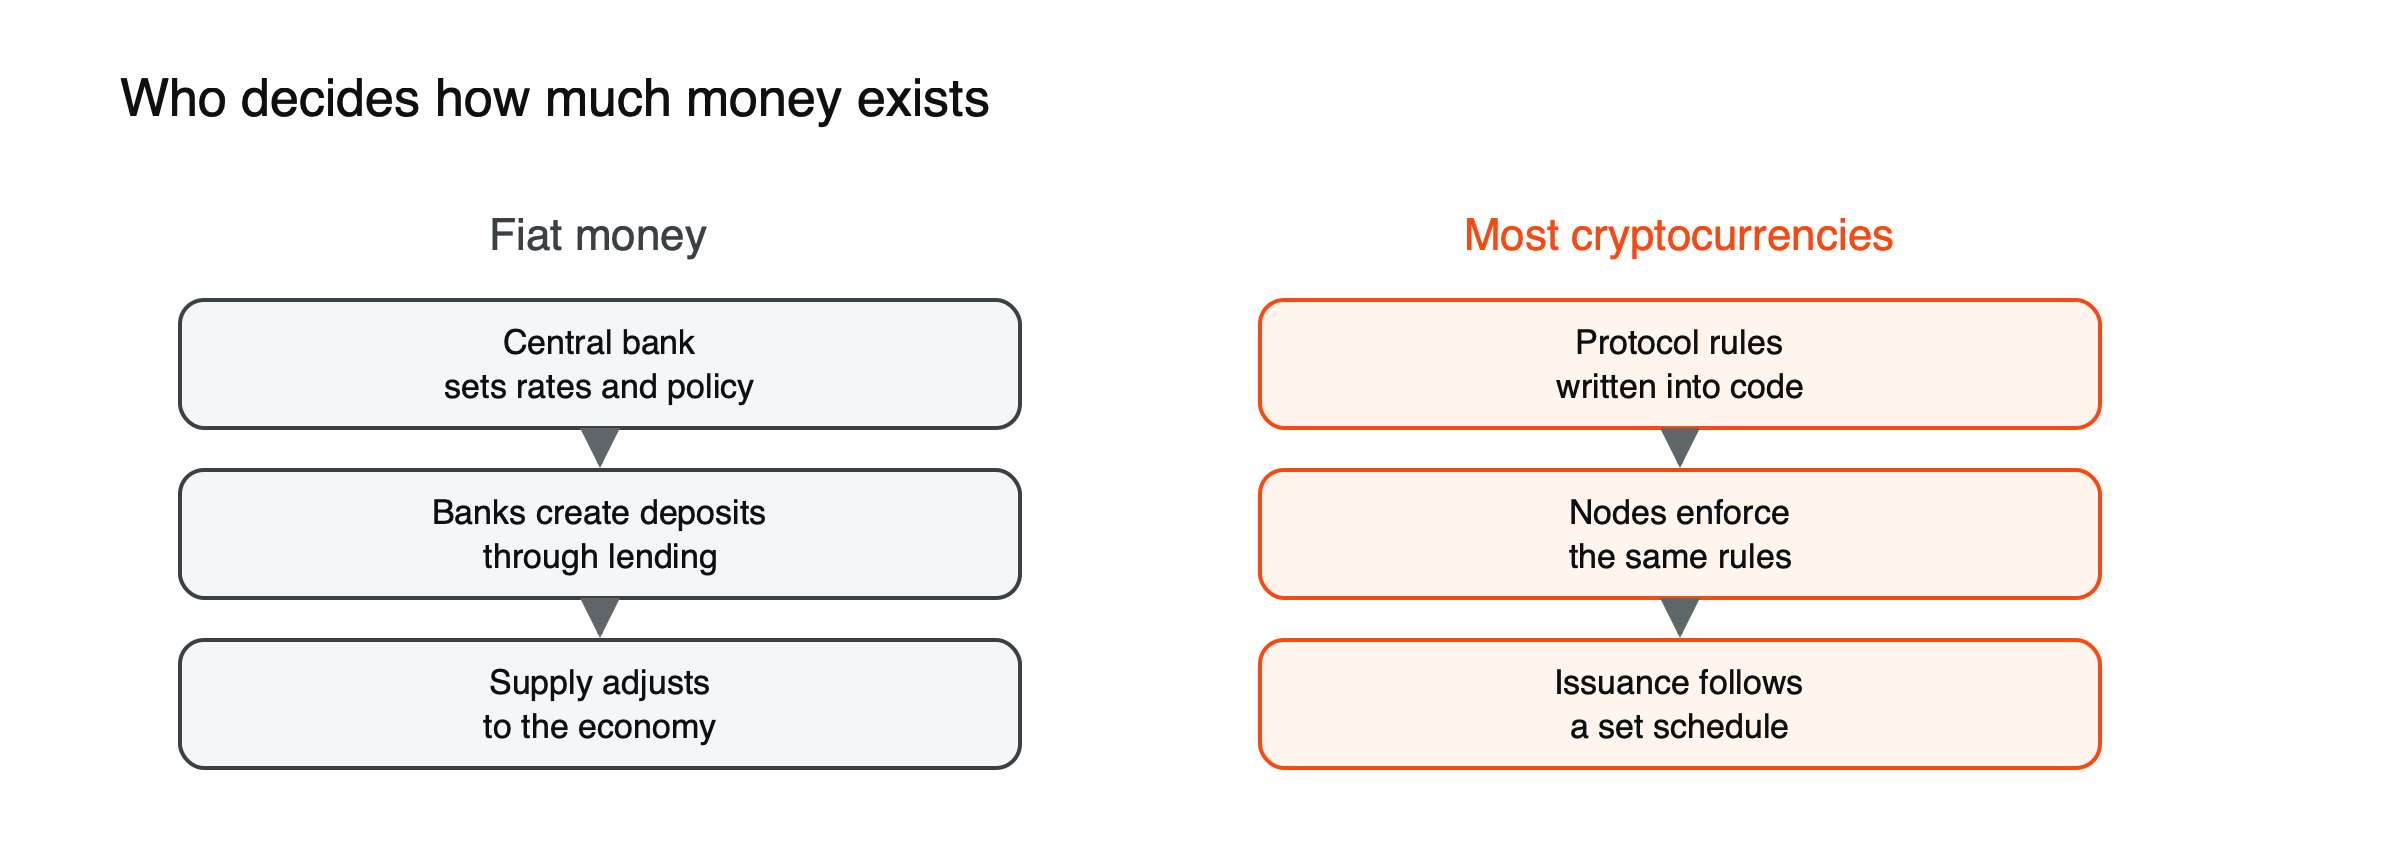 Figura: La diferencia central entre ambos: la política decide la oferta fiduciaria, el código decide la mayor parte de la oferta cripto.
Cómo se comparan
| Dinero fiduciario | Criptomoneda | |
|---|---|---|
| Emisor | Banco central y sistema bancario | Normalmente no hay emisor; las nuevas monedas siguen las reglas del protocolo |
| Oferta | Ajustada por política | Fijada por el código; fija o predecible en muchas monedas |
| Estabilidad de precios | Diseñado para perder valor de forma lenta y predecible | A menudo muy volátil |
| Estatus legal | Moneda de curso legal; debe aceptarse para saldar deudas | Varía según el país; rara vez es de curso legal |
| Protección | Seguro de depósitos, contracargos, regulación bancaria | Pocas protecciones; los errores y robos son difíciles de revertir |
| Acceso | Requiere un banco o efectivo | Requiere conexión a internet y una billetera |
| Firmeza del pago | Los pagos con tarjeta y bancarios pueden revertirse o congelarse | Las transacciones confirmadas no pueden revertirse |
| Privacidad | Los bancos ven e informan de las transacciones | Los libros públicos muestran las transacciones; las identidades son seudónimas |
Dos tipos de riesgo, medidos de forma distinta
El principal riesgo del fiduciario es lento: la inflación. Con una inflación constante del 3% anual, el dinero pierde aproximadamente la mitad de su poder adquisitivo en unos 23 años; con un 2%, en unos 35 años. La pérdida es lo bastante predecible como para que la gente planifique en función de ella, y los intereses de los ahorros pueden compensar parte o la totalidad de dicha pérdida.
El principal riesgo de las criptomonedas es rápido: las oscilaciones de precio. Bitcoin, la criptomoneda más consolidada, ha caído aproximadamente un 84% desde su máximo de 2018 y alrededor de un 77% en 2022. En una década también ha subido enormemente. La oferta fija protege frente a la dilución, pero no impide que el precio oscile con la demanda.
Ambos no son opuestos en una misma escala. Uno erosiona el valor gradualmente; el otro puede cambiarlo bruscamente en cualquier dirección en cuestión de meses.
Quién puede cambiar las reglas
El comité de un banco central puede cambiar los tipos de interés en una reunión programada y, en una crisis, puede crear dinero a gran escala en cuestión de días. Esa flexibilidad es precisamente el sentido del dinero fiduciario: permite a los responsables de políticas responder a recesiones y pánicos financieros.
Cambiar las reglas de una criptomoneda importante es mucho más difícil. En Bitcoin, cualquier cambio en el calendario de emisión tendría que ser adoptado por las personas y empresas que ejecutan el software de la red, y quien no esté de acuerdo puede seguir ejecutando las reglas antiguas. En la práctica, esto hace que el calendario de oferta sea muy difícil de alterar. La contrapartida es que no hay nadie que intervenga cuando las condiciones empeoran: ni prestamista de última instancia, ni recorte de tipos de emergencia, ni rescate. Ambos sistemas exigen que los usuarios confíen en algo.
¿Es la cripto dinero?
Los economistas suelen describir el dinero por tres funciones: medio de pago, que se usa para pagar bienes; unidad de cuenta, que se usa para poner precio a las cosas; y depósito de valor, que se usa para conservar la riqueza en el tiempo. Las monedas fiduciarias cumplen las tres en sus economías de origen. Las criptomonedas cumplen la primera en algunos contextos, como las transferencias transfronterizas y los pagos en línea, pero muy pocos bienes o salarios se fijan en ellas, por lo que rara vez sirven como unidad de cuenta. Si son un buen depósito de valor es la cuestión más debatida, porque un depósito de valor que puede reducirse a la mitad en un año solo funciona para quienes pueden esperar. Con ese criterio, la mayoría de las criptomonedas se describen mejor como activos que pueden usarse como dinero en algunas situaciones que como dinero en sentido pleno.
¿Podría la cripto reemplazar al fiduciario?
En la mayoría de las economías, no en un futuro previsible. Una moneda con la que se paga a las personas y con la que se pagan impuestos necesita un valor estable a corto plazo, y las fuertes oscilaciones de precio de las criptomonedas dificultan eso. Es más probable que las criptomonedas coexistan con el dinero fiduciario: como alternativa de reserva de valor para algunos ahorradores, como red de pagos para usos específicos como las transferencias transfronterizas y, mediante las stablecoins, como una nueva forma de mover el propio dinero fiduciario.
Cuando el dinero fiduciario es la mejor herramienta
El dinero fiduciario gana en la vida cotidiana en un país con una moneda estable. Los precios, los salarios y las deudas se fijan en esa moneda, su valor se mueve lentamente, y el sistema bancario ofrece protecciones que las criptomonedas no tienen: seguro de depósitos, reembolso por fraude y la posibilidad de recuperar una contraseña olvidada. Mantener el alquiler del próximo mes en un activo volátil es un riesgo que la mayoría de la gente no necesita.
Cuando la mejor herramienta son las criptomonedas
Las criptomonedas se justifican donde los controles del dinero fiduciario se convierten en el problema. Mover dinero entre fronteras puede ser lento y caro a través de los bancos, mientras que una transferencia en blockchain se liquida en minutos a cualquier hora. Las personas que desconfían de la gestión de la moneda por parte de su gobierno, o que no pueden abrir una cuenta bancaria, pueden guardar valor sin pedir permiso. Un calendario de oferta fijo, como el límite de Bitcoin de poco menos de 21 millones de monedas, atrae a quienes temen la inflación a largo plazo.
Cuando la opción segura se invierte
En un país con inflación alta o con controles de capital estrictos, la respuesta habitual puede cambiar. Una moneda local que pierde valor rápidamente es un lugar más arriesgado para guardar ahorros de lo que muchas personas suponen, y las stablecoins vinculadas al dólar se han convertido en una forma de mantener dólares donde el acceso bancario a ellos es limitado.
La inversión también funciona en sentido contrario. Un inversor a largo plazo en un país con moneda estable que mantiene sus ahorros mayoritariamente en criptomonedas asume un riesgo a corto plazo mucho mayor que el que causaría la inflación.
Stablecoins: dinero fiduciario sobre redes cripto
Las stablecoins difuminan la línea entre las dos categorías. Funcionan en redes cripto y se mueven como las criptomonedas, a cualquier hora y entre fronteras, pero siguen el valor del dinero fiduciario y dependen de reservas mantenidas en el sistema bancario tradicional. Su seguridad descansa, por tanto, en las reservas del emisor y en la regulación, no solo en el código, como mostró el breve desliz de USDC en marzo de 2023. Véase qué ocurrió cuando USDC perdió su paridad.
El panorama práctico
El dinero fiduciario está diseñado para la estabilidad y la protección; las criptomonedas, para la independencia de los intermediarios. La fortaleza de cada una es la debilidad de la otra. La mayoría de las personas que usan criptomonedas siguen ganando, gastando y pagando impuestos en dinero fiduciario, por lo que convertir entre ambos, y llevar registros cuando lo hacen, importa tanto como elegir entre ellos. Véase cómo convertir criptomonedas en efectivo.
Para la alternativa emitida por el Estado, véase qué es una moneda digital de banco central, y para los conceptos básicos, qué es la criptomoneda.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.