
¿Qué son las stablecoins con rendimiento?
Explicación de las stablecoins con rendimiento: por qué las stablecoins de pago no pagan intereses, cuáles son los tres tipos principales, cómo llega el rendimiento a los tenedores y cuándo puede bajar.
Las stablecoins con rendimiento son tokens vinculados al dólar que trasladan ingresos a sus tenedores, normalmente aumentando de valor con el tiempo. Las stablecoins de pago ordinarias conservan los ingresos de sus reservas; según la Ley GENIUS de EE. UU. y el MiCA de la UE, los emisores regulados de stablecoins de pago no pueden pagar intereses a los tenedores. Por tanto, las versiones con rendimiento adoptan otras formas jurídicas y conllevan riesgos que las stablecoins simples no tienen.
Por qué las stablecoins ordinarias no pagan nada
Los emisores de USDT y USDC invierten sus reservas en deuda pública a corto plazo y se quedan con los intereses. Ese es su modelo de negocio y, desde que la Ley GENIUS se firmó en julio de 2025, también es un requisito legal para las stablecoins de pago en EE. UU.: los emisores no pueden pagar intereses ni rendimiento alguno a los tenedores solo por mantener la moneda. El MiCA tiene una prohibición similar para los tokens de dinero electrónico en la UE. Nuestra explicación sobre cuánto gana un emisor de stablecoins con sus reservas muestra la economía.
Los tres tipos principales
Productos tokenizados de bonos del Tesoro. Tokens como USDY de Ondo o el fondo BUIDL de BlackRock mantienen bonos del Tesoro de EE. UU. a corto plazo y trasladan los intereses. Están estructurados como pagarés o participaciones de fondos, a menudo limitados a inversores elegibles o no estadounidenses, y están sujetos a verificaciones de conozca a su cliente (KYC).
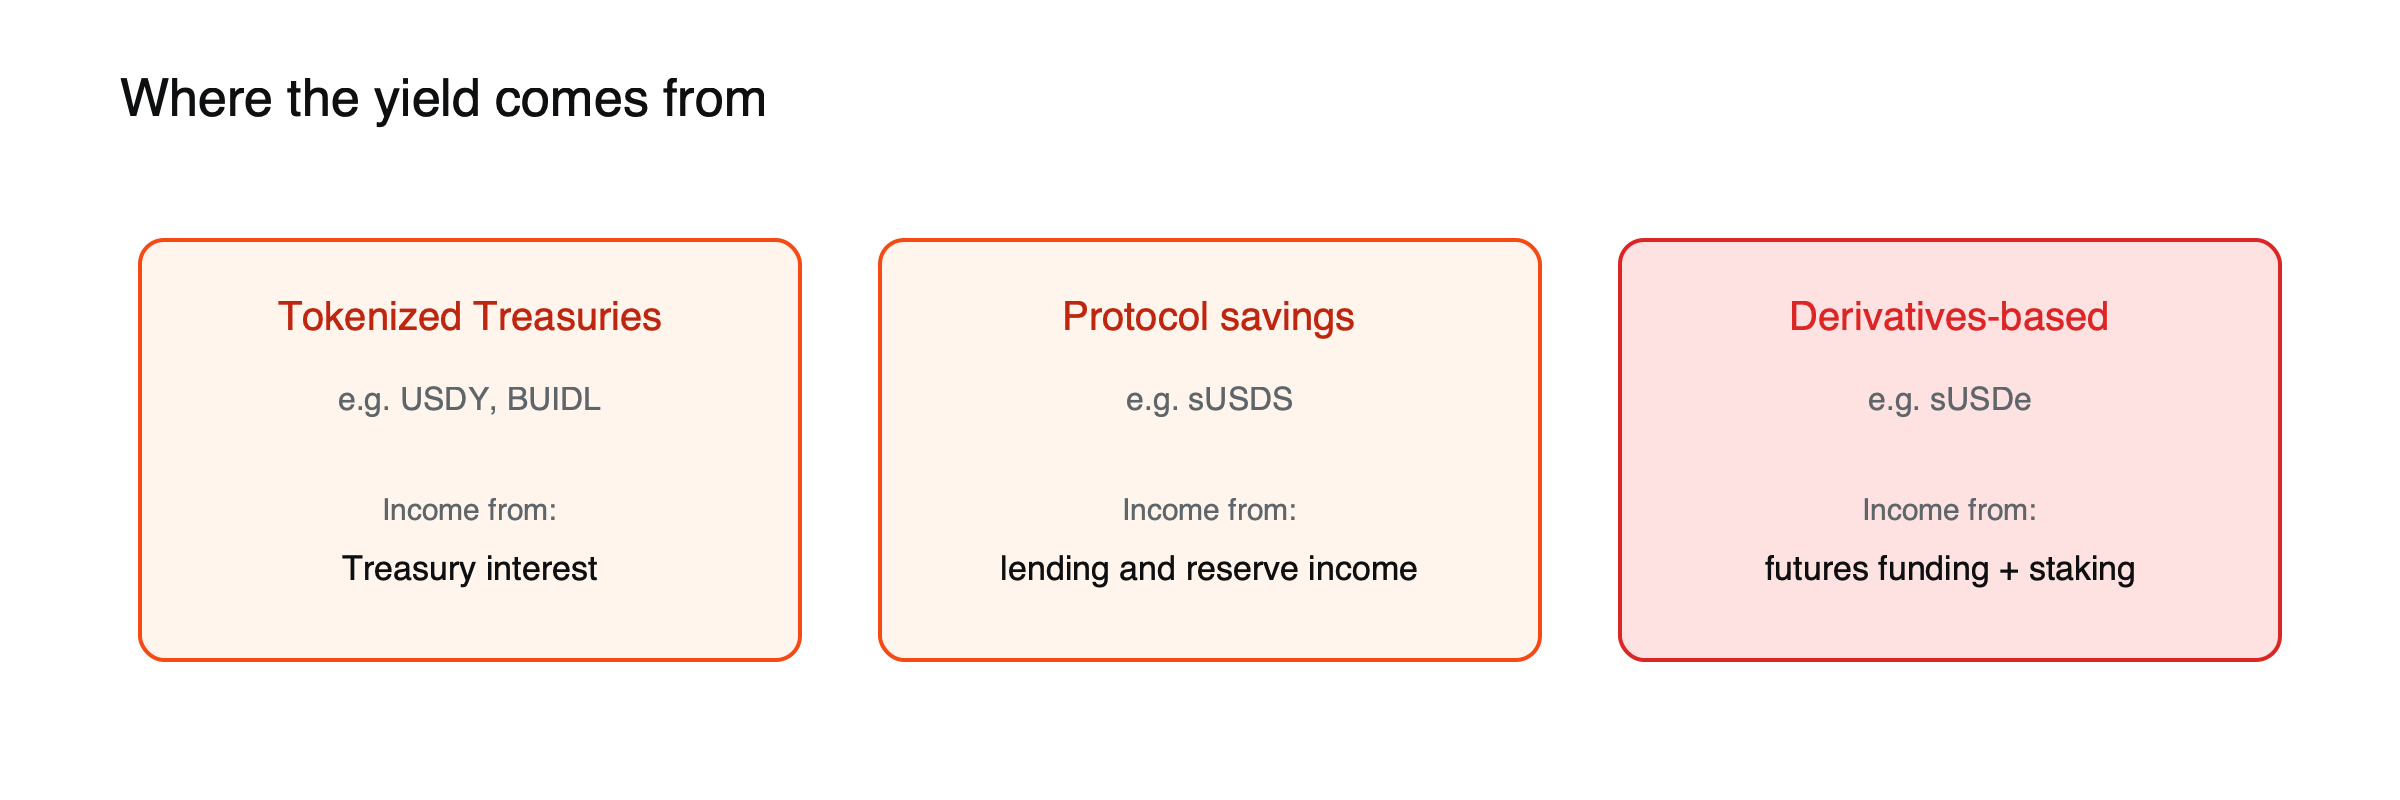
Figura: De dónde procede el rendimiento en cada tipo.
Envoltorios de ahorro de protocolos. Sky (anteriormente MakerDAO) permite a los usuarios depositar su stablecoin USDS en un módulo de ahorro y recibir sUSDS, que aumenta de valor. La tasa la fija la gobernanza del protocolo y se financia con los ingresos de sus activos de préstamo y reservas, por lo que puede cambiar en cualquier momento.
Tokens basados en derivados. sUSDe de Ethena obtiene pagos de financiación de posiciones cortas en futuros perpetuos más recompensas de staking. Los ingresos dependen de las condiciones del mercado y pueden caer a cero o volverse negativos. Nuestra guía sobre stablecoins de dólar sintético explica ese diseño.
Cómo llega el rendimiento a tu cartera
La mayoría de estos tokens usan uno de dos métodos. Algunos mantienen el saldo de tokens igual y aumentan el valor de reembolso del token, de modo que cada token vale un poco más cada día. Otros aumentan el número de tokens en tu cartera. Ambos pueden tener un tratamiento fiscal distinto según el país en el que vivas.
Los dos métodos en cifras
Supongamos que tienes 1.000 $ en un token con rendimiento que paga un 4% anual. (Ilustrativo.) Con un token que acumula valor, mantienes 1.000 tokens durante todo el periodo, y cada uno sube de 1,00 $ a unos 1,04 $ a lo largo del año. Con un token rebasing, cada token se mantiene cerca de 1,00 $, pero tu saldo crece de 1.000 a unos 1.040 tokens. En ambos casos terminas el año con unos 1.040 $. La diferencia importa para saber qué aplicaciones aceptan el token y, en algunos países, para saber cómo se grava el ingreso.
Cuando el rendimiento baja
Cada tipo tiene su propia forma de decepcionar a los tenedores:
- Productos tokenizados de bonos del Tesoro pagan lo que pagan las letras del Tesoro, menos comisiones. Cuando los bancos centrales bajan los tipos, el rendimiento baja con ellos, automáticamente.
- Envoltorios de ahorro de protocolos pagan una tasa fijada por la gobernanza. Los tenedores de tokens pueden votar para recortarla, a veces drásticamente, si los ingresos del protocolo caen o si necesita atraer más prestatarios.
- Tokens basados en derivados dependen de los pagos de financiación de futuros. En mercados bajistas la financiación puede volverse negativa, el rendimiento puede caer a cero y el protocolo puede recurrir a un fondo de reserva para cubrir el déficit.
La tasa declarada es una foto instantánea, no una promesa. Observar cómo se comportó el rendimiento de un token durante recortes de tipos pasados o episodios de estrés del mercado dice más que la cifra actual.
Bonos del Tesoro tokenizados frente a fondos del mercado monetario
Un producto tokenizado de bonos del Tesoro es muy similar en esencia a un fondo del mercado monetario: ambos mantienen deuda pública a corto plazo y trasladan los intereses. Las diferencias están en el envoltorio. El token puede moverse en una cadena de bloques a cualquier hora y usarse en aplicaciones on-chain, mientras que un fondo tradicional liquida a través de intermediarios durante el horario comercial. A cambio, el token añade riesgos de contratos inteligentes y de custodia, y a menudo reglas de elegibilidad más estrictas. Para quien no necesita usarlo on-chain, un fondo del mercado monetario regulado suele ofrecer el mismo ingreso con menos piezas móviles.
Riesgos a tener en cuenta
- No son stablecoins de pago. Las protecciones legales para las stablecoins de pago, como los derechos de prioridad sobre las reservas, podrían no aplicarse.
- Estatus de valores: muchas se ofrecen como valores o participaciones de fondos, con límites de acceso según el país.
- Ingresos variables: las tasas dependen de los tipos de interés, de las decisiones del protocolo o de los mercados de derivados.
- Riesgo de contratos inteligentes y de custodia, además de los riesgos de los activos subyacentes.
- Las condiciones de reembolso pueden incluir demoras, mínimos o reglas de elegibilidad.
De dónde viene el rendimiento, de un vistazo
| Tipo | Fuente de ingresos | Qué lo mueve | Riesgo adicional principal |
|---|---|---|---|
| Bonos del Tesoro tokenizados | Intereses de la deuda pública | Tipos de interés de los bancos centrales | Límites de elegibilidad, custodia |
| Envoltorios de ahorro de protocolos | Préstamos del protocolo e ingresos de reserva | Decisiones de gobernanza | Contratos inteligentes, gobernanza |
| Basadas en derivados | Tasas de financiación de futuros y staking | Sentimiento del mercado | Exchanges, financiación negativa |
Cuidado con las tasas promocionales
Algunas plataformas anuncian tasas muy superiores a lo que ganan los activos subyacentes, financiadas temporalmente con incentivos en tokens o presupuestos de marketing. Esas tasas pueden desaparecer sin previo aviso, y los tokens de incentivo pueden perder valor rápidamente. Si un rendimiento está muy por encima de las tasas de las letras del Tesoro a corto plazo, el rendimiento extra tiene que venir de algún lado: más riesgo, un subsidio que terminará o ambos.
Cómo compararlas
Pregunte de dónde viene el ingreso, quién tiene los activos subyacentes, quién puede mantener y reembolsar el token, y qué le ocurrió durante episodios previos de estrés del mercado. Una tasa más alta suele significar más riesgo, no un mejor trato.
Para entender en qué se diferencian las stablecoins, lea stablecoins centralizadas vs descentralizadas. Para los conceptos básicos, consulte qué es una stablecoin.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el monto que invierta.
Preguntas frecuentes
¿Son seguras las stablecoins que generan rendimiento?
Tienen los riesgos de sus activos subyacentes más los riesgos de la estructura del token. Un token respaldado por letras del Tesoro se parece más en riesgo a un fondo del mercado monetario; un token que gana tasas de financiación de futuros conlleva riesgo de mercado y de exchange. Ninguna tiene las protecciones de un depósito bancario asegurado.
¿Cualquiera puede comprarlas?
No siempre. Muchas se ofrecen solo a inversores verificados o no estadounidenses, o están restringidas en ciertos países, porque se tratan como valores o participaciones de fondos. Verifique la elegibilidad antes de comprar en un mercado secundario, ya que los derechos de reembolso pueden depender de ella.
Fuentes
- Stablecoin con rendimiento (tipos; la Ley GENIUS y MiCA prohíben el rendimiento del emisor; tratamiento como valores) — Spark
- Stablecoins con rendimiento comparadas (tres fuentes de rendimiento: ingresos del protocolo, activos del mundo real y derivados; GENIUS vigente desde el 18 de enero de 2027) — Spark
- Stablecoins con rendimiento y fondos del mercado monetario tokenizados explicados (Ley GENIUS, sección 4(a)(11)) — Web3 AI Blog, 2026
- ¿Qué es la Ley GENIUS? (firmada el 18 de julio de 2025; sin rendimiento para los titulares) — Transak