
Stablecoins centralizadas vs descentralizadas
La diferencia clave entre stablecoins centralizadas y descentralizadas es quién respalda el dólar: una empresa que mantiene reservas o contratos inteligentes con colateral cripto.
La diferencia clave entre las stablecoins centralizadas y descentralizadas es quién respalda el dólar. Una stablecoin centralizada, como USDT o USDC, es emitida por una empresa que mantiene reservas y canjea los tokens por dólares. Una descentralizada, como DAI, se crea mediante contratos inteligentes con colateral cripto. Cada diseño traslada el riesgo a otro lugar.
Cómo funcionan las stablecoins centralizadas
Una empresa recibe dólares, emite la misma cantidad de tokens e invierte los dólares en reservas, principalmente deuda a corto plazo del gobierno de EE. UU. y depósitos bancarios. Los clientes verificados pueden canjear tokens por dólares. La empresa también puede congelar tokens en direcciones específicas, por ejemplo por orden judicial. La confianza descansa en las reservas del emisor, en su honestidad y en los reguladores. Nuestro artículo sobre cuánto gana un emisor con sus reservas muestra el negocio detrás de este modelo.
Cómo funcionan las stablecoins descentralizadas
Los usuarios bloquean colateral, como ether, en un contrato inteligente y acuñan stablecoins contra él, normalmente por un valor inferior al del colateral. Si el valor del colateral cae demasiado, el contrato lo vende para mantener la stablecoin respaldada. Ninguna empresa tiene que aprobar cada emisión. La confianza descansa en el código, en el colateral y en los oráculos de precios que indican a los contratos cuánto vale el colateral.
Acuñar una, en cifras
Supongamos que bloqueas 10 ETH, con un valor de 20 000 $, en un protocolo de préstamos y acuñas 10 000 de su stablecoin en dólares, lo que equivale a una ratio de colateral del 200 %. Si el protocolo exige al menos el 150 %, tu posición se liquida si el ether cae a 1 500 $, una caída del 25 %, y parte de tu colateral se vende, normalmente con una penalización. (Cifras ilustrativas.) Para recuperar tu ether, devuelves las 10 000 stablecoins más cualquier comisión acumulada. El respaldo de la stablecoin es tu colateral excedente, por eso estos sistemas bloquean más valor del que emiten.
Lado a lado
| Centralizada (p. ej. USDT, USDC) | Descentralizada (p. ej. DAI) | |
|---|---|---|
| Quién la emite | Una empresa | Contratos inteligentes gobernados por los titulares de tokens |
| Respaldo | Efectivo, letras del Tesoro, depósitos bancarios | Colateral cripto, a veces otras stablecoins |
| Canje | El emisor canjea por dólares | Devolver el préstamo o venderla en el mercado |
| ¿Se pueden congelar los tokens? | Sí, por el emisor | Normalmente no a nivel de token |
| Principales riesgos | Quiebra del emisor, exposición bancaria, regulación | Caídas del colateral, errores de código, errores de oráculos |
| Escala | Con diferencia, las stablecoins más grandes | Mucho más pequeñas |
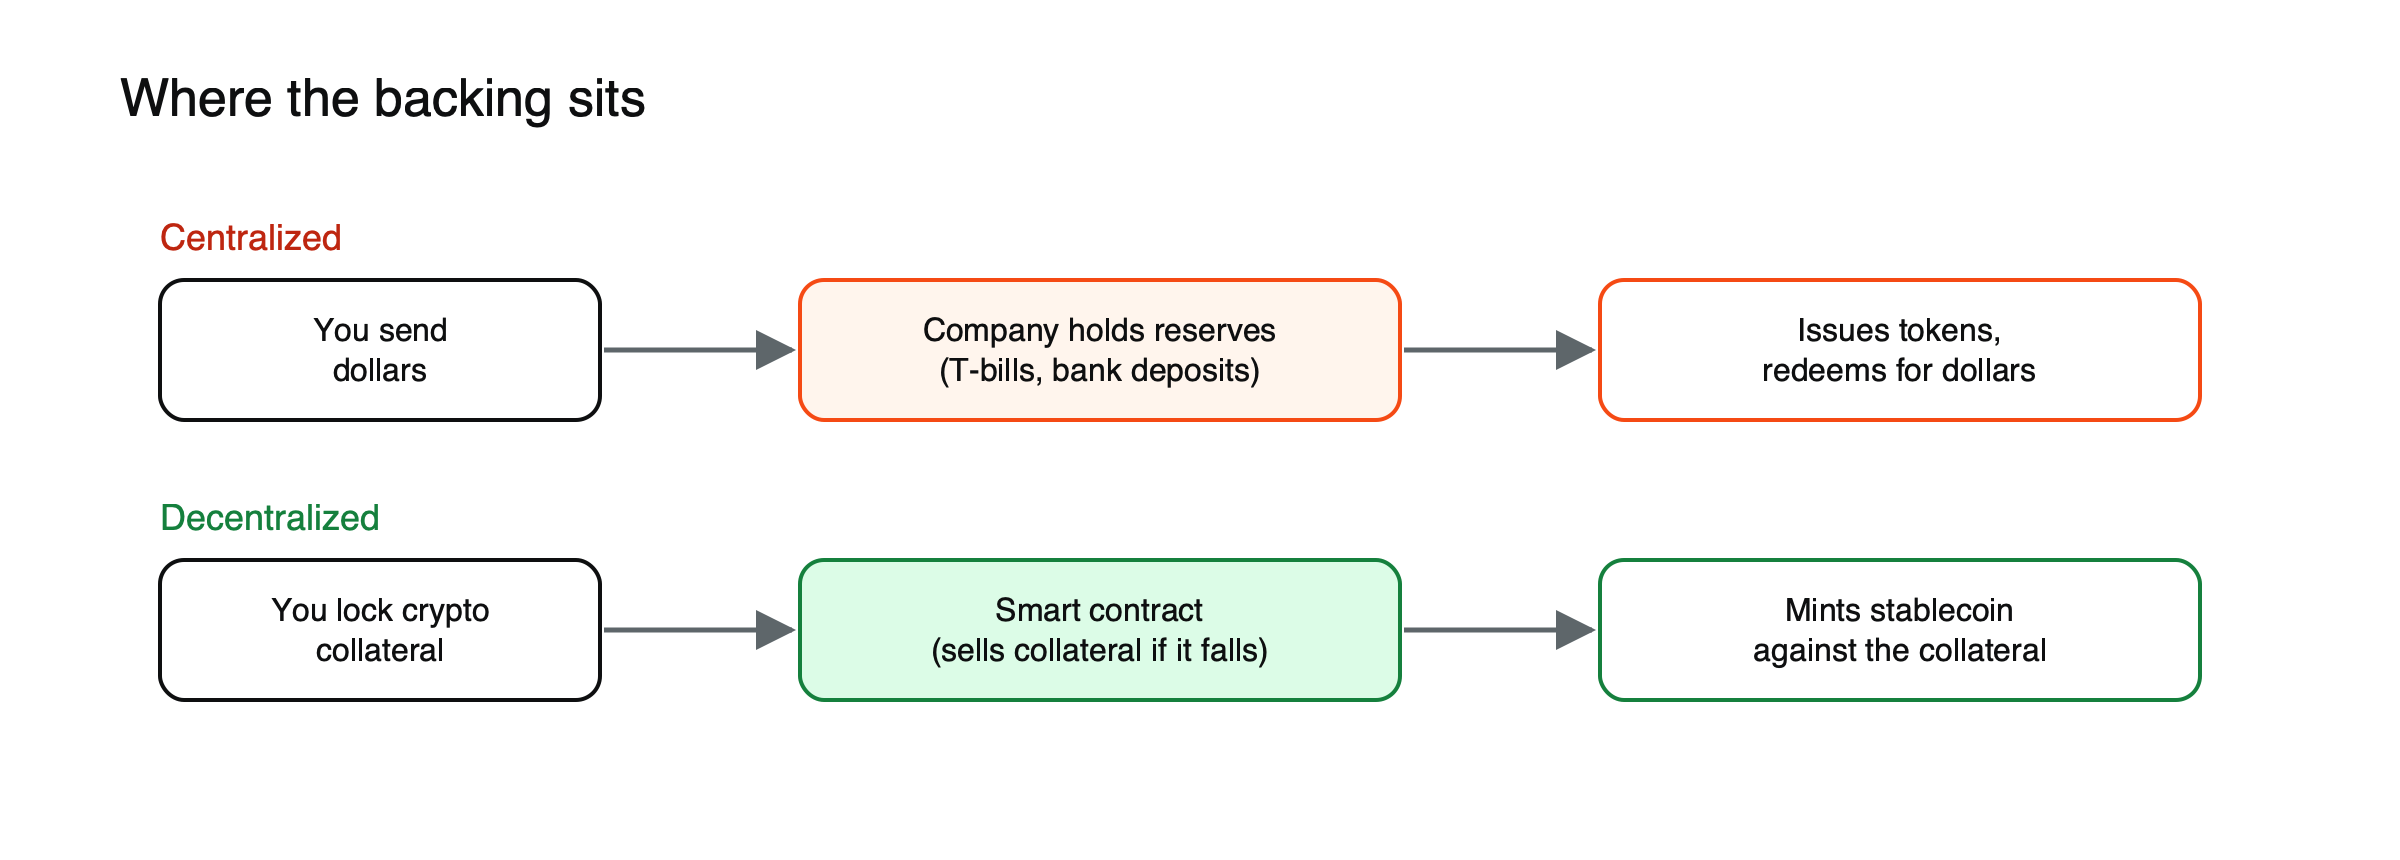
Figura: Dónde se encuentra el respaldo en cada modelo.
Descentralizado no siempre significa independiente
«Descentralizado significa independiente de los bancos» sonaba bien hasta marzo de 2023. Cuando USDC cayó a unos 0,87 $ porque 3300 millones de dólares de sus reservas quedaron atrapados en la quiebra de Silicon Valley Bank, DAI también cayó a unos 0,88 $. Alrededor de la mitad del respaldo de DAI en ese momento era USDC. Una stablecoin puede ser descentralizada en cómo se emite y seguir siendo centralizada en lo que la respalda. La historia completa está en qué pasó cuando USDC perdió su paridad.
Cuando el control central es una ventaja
La situación también funciona al revés. Las stablecoins centralizadas pueden congelar fondos robados y cumplir con sanciones, algo que algunos usuarios ven como protección, no como debilidad.
Los híbridos ya son la norma
Los dos modelos se han acercado entre sí. Las principales stablecoins descentralizadas mantienen ahora grandes cantidades de activos del mundo real, como letras del Tesoro tokenizadas y otras stablecoins, junto con colateral cripto, lo que las hace más estables y más dependientes de custodios tradicionales. Los emisores centralizados, por su parte, publican datos de suministro en cadena e informes de reservas frecuentes, y algunos ofrecen sus tokens en muchas blockchains con funciones programables. En lugar de dos bandos opuestos, el mercado es un espectro, y la posición de una stablecoin en él puede cambiar mediante votaciones de gobernanza o decisiones empresariales.
La transparencia también difiere. Un emisor centralizado informa sus reservas mediante informes periódicos de contadores públicos, por lo que quienes están fuera solo ven, como mucho, una fotografía cada mes. El colateral de una stablecoin descentralizada está en contratos inteligentes públicos que cualquiera puede inspeccionar en cualquier momento, aunque entender las posiciones, los tipos de colateral y los parámetros de riesgo requiere más esfuerzo que leer una tabla resumen. Para la mayoría de los usuarios, la diferencia práctica solo se hace evidente en una crisis, justo cuando ya es demasiado tarde para cambiar sin pagar un costo.
Resistencia a la censura en la práctica
La principal ventaja práctica de una stablecoin descentralizada es que ninguna empresa puede congelar los tokens de un titular individual. Esto importa a los usuarios preocupados por congelamientos erróneos o por autoridades que exceden sus facultades. Sin embargo, los límites son reales: si una stablecoin descentralizada mantiene como colateral stablecoins centralizadas que pueden ser congeladas, parte de su respaldo puede verse afectada, y los sitios web y las interfaces que la gente usa para acceder a ella pueden ser restringidos incluso cuando los contratos no pueden serlo.
Un tercer modelo que fracasó
Las stablecoins algorítmicas intentaron mantener su paridad sin reservas, apoyándose en un token vinculado y en el arbitraje. TerraUSD, la más grande, colapsó en mayo de 2022. Nuestro artículo sobre el colapso de TerraUSD explica por qué se rompió ese diseño.
Cómo resiste cada tipo ante distintos tipos de estrés
| Evento de estrés | Stablecoin centralizada | Stablecoin descentralizada |
|---|---|---|
| Un banco que mantiene reservas quiebra | Expuesta directamente, como ocurrió con USDC en 2023 | Expuesta si mantiene stablecoins centralizadas o activos depositados en bancos |
| Los precios de las criptomonedas se desploman | En gran medida no afectada | Liquidaciones; déficit de colateral si los precios caen demasiado rápido |
| Los reguladores actúan contra el emisor | Congelamientos, deslistados o liquidación forzada | Las interfaces pueden ser restringidas; los contratos siguen funcionando |
| Un error en un contrato inteligente | Limitado, pues los contratos de los tokens son simples | Potencialmente grave, dada la complejidad de la lógica de préstamos |
| Una dirección individual es sancionada | Los tokens en esa dirección pueden ser congelados | Normalmente no pueden congelarse a nivel del token |
Ningún diseño gana en todas las filas. La elección depende de qué riesgos estás más dispuesto a asumir, y muchos usuarios experimentados mantienen una parte de cada tipo para que ningún evento afecte a todos sus saldos en dólares.
Cómo elegir
Pregúntate qué respalda la moneda, quién puede canjearla y con qué rapidez, quién puede congelarla o modificarla, y qué ocurrió con ella en eventos de estrés anteriores. Las respuestas importan más que la etiqueta.
Para los conceptos básicos, lee qué es una stablecoin y cómo las stablecoins mantienen su valor.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el monto que inviertas.
Preguntas frecuentes
¿Qué tipo es más aceptado?
Las stablecoins centralizadas, por un amplio margen. Dominan los pares de negociación en los exchanges, las integraciones de pagos y las transferencias transfronterizas, en gran parte porque las empresas pueden canjearlas por dólares y porque los reguladores las reconocen.
¿Una stablecoin descentralizada puede centralizarse con el tiempo?
En la práctica, en parte. Si la gobernanza vota para mantener más activos del mundo real o stablecoins centralizadas como colateral, los riesgos de la stablecoin se acercan a los de los custodios y emisores tradicionales, aunque sus contratos sigan siendo descentralizados. Revisar la composición actual del colateral importa más que el diseño original.
Fuentes
- USDC y DAI se mantienen cerca de $0.90 tras la divulgación de Circle (mínimos cercanos a $0.88; módulo USDC de DAI) — The Block, marzo de 2023
- USDC perdió su paridad tras el colapso de SVB (DAI respaldada en aproximadamente 51% por USDC) — HackerNoon, marzo de 2023
- USDC recuperó su paridad con el dólar (mínimo de $0.87) — FXStreet, marzo de 2023