
Por que a correlação entre ações e títulos inverteu após 2021
A correlação entre ações e títulos passou de negativa para positiva em 2022, porque a inflação substituiu o crescimento como principal preocupação dos mercados.
A correlação entre ações e títulos passou de negativa para positiva em 2022, porque a inflação substituiu o crescimento como principal preocupação dos mercados. Durante duas décadas, os títulos tendiam a subir quando as ações caíam. Com a inflação em forte alta e as taxas subindo rapidamente, ambos caíram: o S&P 500 recuou cerca de 18% e os títulos dos EUA cerca de 13%, o pior ano de uma carteira 60/40 desde 1937.
Linha do tempo
- Cerca de 1965–2000: com inflação mais alta e mais volátil, a correlação era majoritariamente positiva.
- 1998–2021: a inflação era baixa e estável; a correlação ficava majoritariamente entre −0,30 e −0,50, e os títulos protegiam as ações de forma confiável.
- 2008: os títulos ganharam cerca de 20% enquanto as ações caíram 37%, a proteção clássica em ação.
- 2022: a inflação atingiu o nível mais alto desde o início dos anos 1980, o Fed elevou as taxas no ritmo mais rápido em décadas, e a correlação subiu para cerca de +0,50. Ações e títulos caíram juntos por 14 meses consecutivos.
- 2026: a correlação continuava positiva, em torno de +0,40 em uma medida.
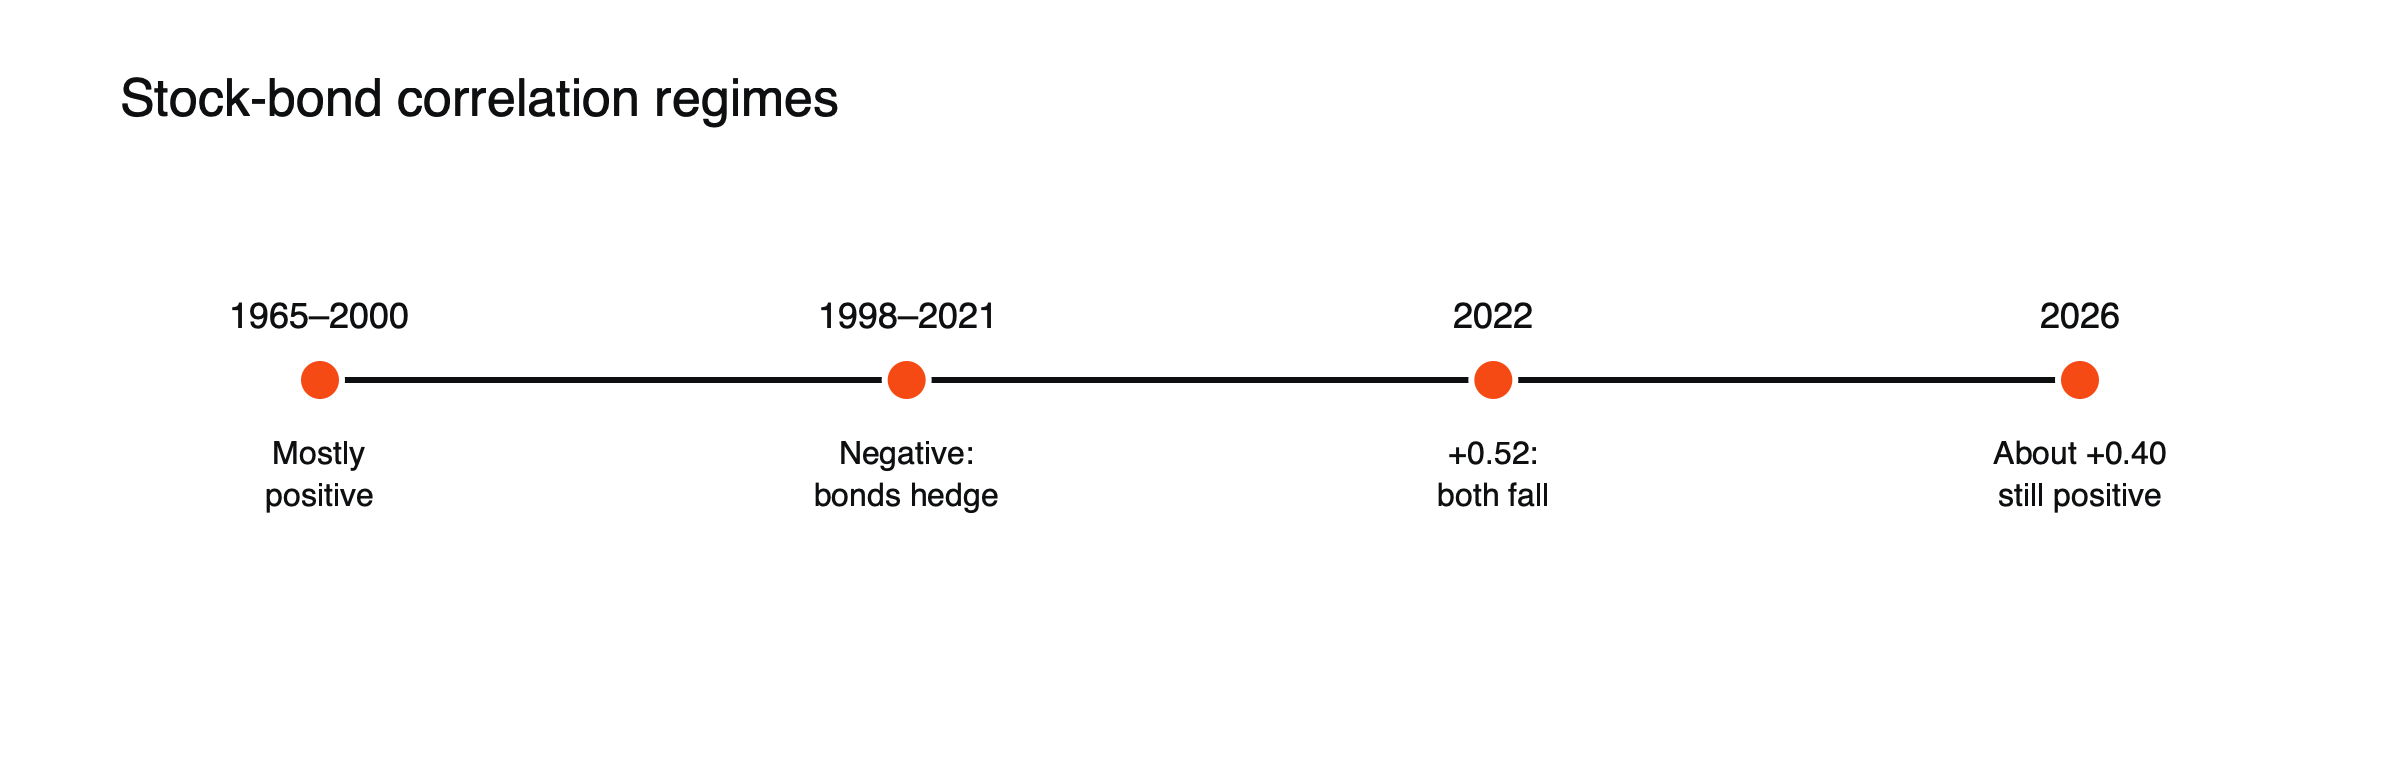
Figura: a relação entre ações e títulos já mudou de sinal antes.
O que a correlação mede
A correlação varia de −1, quando dois ativos sempre se movem em direções opostas, a +1, quando sempre se movem juntos. Os investidores costumam medir a correlação entre ações e títulos em janelas móveis de retornos diários, semanais ou mensais, frequentemente ao longo de um a três anos. Uma leitura negativa significa que os títulos tendem a subir quando as ações caem, amortecendo uma carteira equilibrada; uma leitura positiva significa que ambos tendem a cair juntos, eliminando esse amortecimento.
Por que houve a inversão
Quando a inflação é o principal risco, as expectativas de juros dirigem os dois mercados: juros mais altos reduzem os preços dos títulos e, ao mesmo tempo, o valor presente dos lucros das empresas. Quando o risco é o crescimento e a inflação está baixa, os bancos centrais podem cortar juros em uma recessão, elevando os títulos enquanto as ações caem.
O mecanismo, ilustrado
Suponha que os investidores passem a esperar uma inflação 1 ponto percentual acima do que esperavam antes. (Cenário ilustrativo.) Os rendimentos dos títulos sobem para compensar, reduzindo os preços dos títulos. Os mesmos rendimentos mais altos elevam a taxa usada para avaliar os lucros das empresas, reduzindo os preços das ações, especialmente das empresas de crescimento. Ambos caem. Agora suponha, em vez disso, que os investidores esperem uma desaceleração forte do crescimento com a inflação baixa: cortes de juros esperados fazem os rendimentos dos títulos caírem e seus preços subirem, enquanto expectativas de lucros menores pressionam as ações para baixo. Eles se movem em direções opostas. O tipo de choque determina o sinal.
14 meses juntos
Em 2022, ações e títulos caíram juntos por 14 meses consecutivos, um período incomumente longo. Uma carteira 60/40 típica perdeu cerca de 17%, seu pior ano desde 1937. A duração da queda conjunta, e não apenas sua profundidade, dificultou a situação dos investidores que dependiam dos títulos para compensar as perdas em ações.
O que isso significa e se a relação voltará a mudar
Os títulos se tornaram uma proteção mais fraca em quedas de mercado impulsionadas pela inflação. Alguns investidores acrescentaram ativos que resistiram melhor em 2022, como as commodities, que subiram enquanto ações e títulos caíam. Veja commodities versus ações em períodos inflacionários.
Se a inflação se estabilizar em níveis baixos, a correlação negativa poderia retornar; alguns analistas, incluindo do FMI, acreditam que a mudança pode ser mais duradoura em um mundo de choques inflacionários recorrentes. Veja ações, títulos e commodities ao longo do ciclo de juros, ações versus títulos quando a inflação está caindo e o que 2022 ensinou aos investidores sobre diversificação.
Sinais a acompanhar
- Volatilidade da inflação: a inflação estável, próxima da meta, coincidiu com correlação negativa; a inflação volátil, com correlação positiva.
- Credibilidade do banco central: a confiança de que a inflação será controlada permite que os títulos se valorizem em períodos de queda.
- Rendimentos iniciais: rendimentos mais altos dão aos títulos mais espaço para cair de preço, mas também mais renda para amortecer as perdas.
- A correlação móvel em si: publicada por muitos provedores de dados e vale a pena acompanhar a cada poucos meses.
Respostas de carteira, ilustradas
Suponha um investidor que tinha 60% em ações e 40% em títulos longos e passa a ter 60% em ações, 25% em títulos divididos entre vencimentos curtos e longos, 10% em títulos indexados à inflação e 5% em commodities. (Composição ilustrativa, não uma recomendação.) Em um susto de crescimento, os títulos longos ainda amortecem as perdas em ações; em um choque inflacionário, os títulos curtos, os títulos indexados à inflação e as commodities se sustentam melhor. O objetivo é reduzir a dependência de qualquer relação isolada. Veja o que 2022 ensinou aos investidores sobre diversificação.
A correlação em 2026
Em 2026, a correlação permaneceu positiva, em torno de +0,40 em uma medida, pois a inflação continuou acima das metas de muitos bancos centrais e os mercados seguiram sensíveis aos dados de inflação. Os juros mais altos dos títulos significavam que eles ofereciam mais renda do que antes de 2022, mas sua confiabilidade como proteção para ações não havia voltado totalmente. Veja ações versus títulos quando a inflação está caindo.
Por que 1998 a 2021 foi incomum
O longo período de correlação negativa coincidiu com um ambiente incomum: inflação baixa e estável, bancos centrais com credibilidade e dispostos a cortar juros agressivamente em crises, e um longo declínio das taxas de juros. Nesse cenário, a principal ameaça às ações era o crescimento fraco, que também reduzia os rendimentos dos títulos. Muitos investidores passaram a tratar a correlação negativa como uma lei dos mercados, mas o histórico anterior a 1998 sugere que ela era uma característica daquele regime específico.
Picos de crise versus mudanças de regime
Oscilações de curta duração na correlação, como em março de 2020, quando os investidores venderam tudo por dinheiro, diferem de mudanças de regime duradouras, como a de 2022. As primeiras revertem em dias ou semanas, à medida que os bancos centrais restabelecem a liquidez; as segundas persistem enquanto a inflação continuar sendo o principal risco. Distingui-las é importante para decidir se é necessário ajustar uma carteira. Veja por que as correlações tendem a um em uma crise.
Risk parity e alavancagem
Algumas estratégias, conhecidas como risk parity, mantêm posições alavancadas em títulos junto com ações, contando com a correlação negativa para equilibrar o risco total. Quando a correlação ficou positiva em 2022, essas estratégias sofreram muito, porque as duas pernas caíram ao mesmo tempo. Essa experiência mostrou o quanto o desenho moderno de carteiras dependia da relação antiga.
Outros países
O mesmo padrão apareceu em outros mercados desenvolvidos em 2022, já que a inflação disparou na Europa e no Reino Unido. Países com histórico de inflação menos crível costumam ter correlações positivas por períodos mais longos.
Interpretações equivocadas comuns
- Tratar a correlação como fixa.
- Ler um pico de uma semana como mudança de regime.
Medindo você mesmo, ilustrado
Use os retornos mensais de um índice de ações e de um índice de títulos públicos nos últimos três anos, 36 pares de números, e calcule a correlação com a função de uma planilha. (Método ilustrativo.) Um resultado de −0,3 significa que os títulos tenderam a compensar os movimentos das ações; +0,4 significa que tenderam a se mover juntos. Recalcular a cada trimestre mostra se a relação está mudando, e usar retornos semanais ou diários fornece leituras mais rápidas, porém mais ruidosas.
O que poderia torná-la negativa novamente
Um retorno a uma inflação baixa e estável, próxima das metas dos bancos centrais, com mercados confiantes de que os bancos centrais cortariam juros agressivamente em uma crise, provavelmente restabeleceria a correlação negativa. Um forte susto de crescimento sem pressão inflacionária também poderia produzi-la temporariamente, já que os títulos se valorizam com a expectativa de cortes enquanto as ações caem. Choques inflacionários persistentes, endividamento público elevado ou dúvidas sobre a independência dos bancos centrais empurrariam na direção oposta.
Correlação e risco de carteira, ilustrados
Suponha que as ações tenham volatilidade de 16% ao ano e os títulos de 6%, em uma carteira de 60/40. (Valores ilustrativos.) Com correlação de −0,3, a volatilidade da carteira é de cerca de 9,2%. Com correlação de +0,5, ela sobe para cerca de 11,0%. Os mesmos ativos carregam um risco visivelmente maior quando a correlação fica positiva, e por isso a mudança de 2022 foi tão importante para carteiras equilibradas.
Como os investidores profissionais reagiram
Many institutions reviewed their asset allocation after 2022. Some added commodities, inflation-linked bonds or trend-following strategies; others shortened bond durations or held more cash. Pension funds and endowments also stress-tested portfolios against scenarios in which shares and bonds fall together, rather than relying on historical correlations from the low-inflation era.