
O que 2022 ensinou aos investidores sobre diversificação
Em 2022, quase todos os principais ativos caíram juntos. Veja por que a inflação quebrou a lógica tradicional da diversificação e quais ativos resistiram.
As lições de diversificação de 2022 começam com um fato: quase tudo caiu junto. As ações dos EUA perderam cerca de 18%, as ações globais cerca de 20%, os títulos globais cerca de 16%, o setor imobiliário cerca de 24% e o bitcoin cerca de 64%, enquanto as commodities em geral subiram cerca de 18%. Uma carteira tradicional 60/40 teve seu pior ano desde 1937. A inflação, e não a recessão, foi o inimigo comum.
Cronologia
- Início de 2022: a inflação atinge máximas de várias décadas; o Federal Reserve começa a elevar as taxas de juros em março.
- Fevereiro–primavera: a invasão da Rússia à Ucrânia faz subir os preços de energia e alimentos.
- Meados de 2022: as ações entram em mercado de baixa (bear market); os rendimentos dos títulos sobem; credores de criptomoedas entram em colapso.
- Setembro–outubro: o índice do dólar atinge uma máxima de 20 anos; ações e títulos caem juntos há meses.
- Final do ano: o principal índice de títulos dos EUA registra seu pior ano da história.
Por que a diversificação falhou
A inflação em alta empurrou as taxas de juros para cima, o que prejudicou títulos e ações ao mesmo tempo, transformando a correlação negativa habitual entre eles em positiva. Ativos que haviam sido comprados em parte porque as taxas estavam baixas, como títulos de longo prazo, ações de crescimento e criptomoedas, foram os mais atingidos. Veja por que a correlação entre ações e títulos se inverteu após 2021.
Uma carteira 60/40 em 2022, ilustrada
Uma carteira com 60% em ações dos EUA e 40% em títulos dos EUA, com as ações em queda de cerca de 18% e os títulos em queda de cerca de 13%, teria perdido aproximadamente 16% a 17% no ano. (Cálculo ilustrativo usando os retornos dos ativos citados.) Em um ano típico, quando as ações caem, os títulos compensam parte da perda. Em 2022, eles aumentaram a perda, e por isso o ano foi o pior para essa combinação desde 1937.
O que funcionou
As commodities em geral subiram cerca de 18%, principalmente a energia; o caixa manteve seu valor em termos nominais; o ouro ficou aproximadamente estável, apesar de um dólar forte.
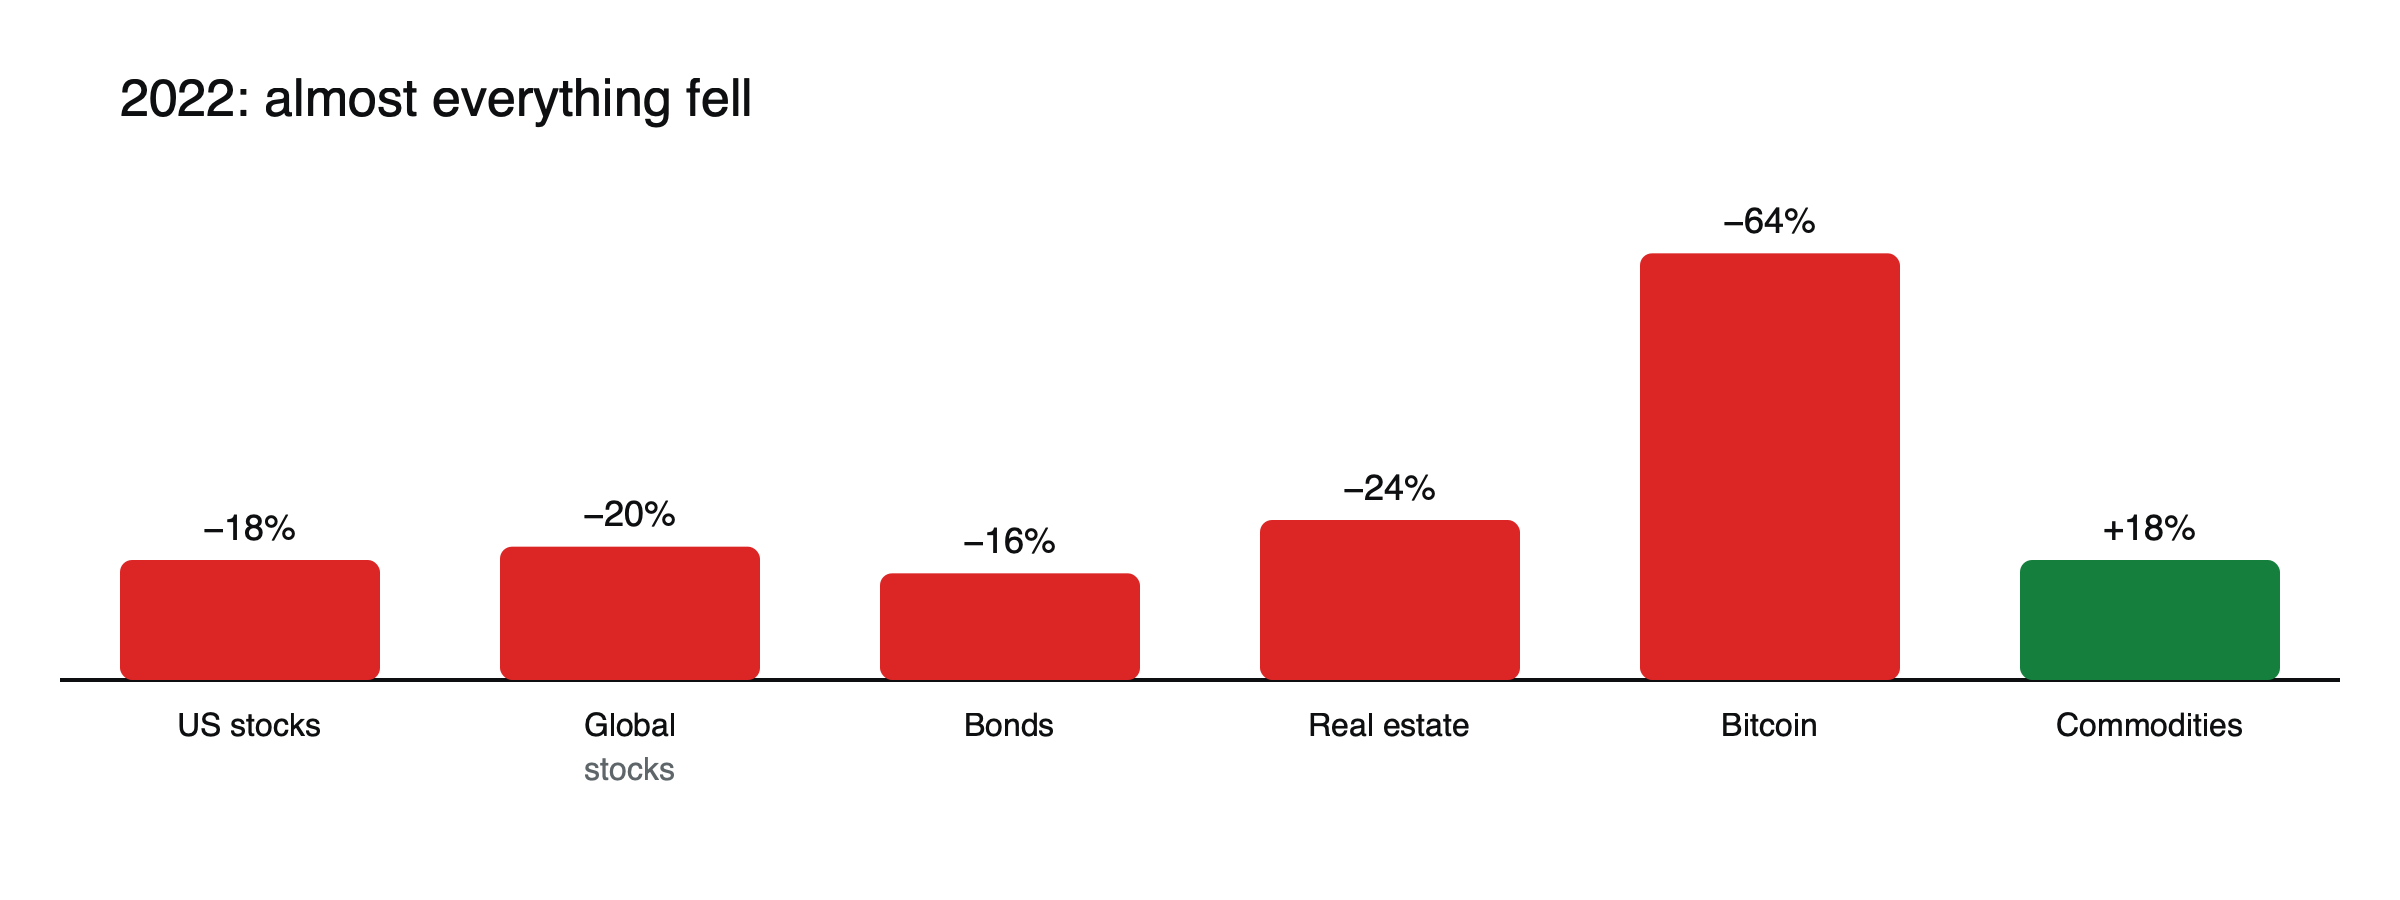
Figura: retornos totais de 2022 por classe de ativos. Fonte: WisdomTree.
O dólar como vencedor
Para investidores baseados nos Estados Unidos, manter caixa em dólares foi uma das poucas formas de evitar perdas, e para investidores no exterior, manter ativos em dólar gerou ganhos com a alta da moeda. O índice do dólar chegou a cerca de 114 em setembro, sua máxima em duas décadas, amortecendo as perdas de investidores estrangeiros em ativos dos EUA mesmo quando esses ativos caíam.
Estratégias que prosperaram
As estratégias de acompanhamento de tendência (trend-following), que compram mercados em alta e vendem mercados em queda em muitos ativos, em geral tiveram um ano forte, lucrando com a queda dos títulos, a alta das commodities e a valorização do dólar. Seu sucesso destacou o valor de estratégias que podem apostar tanto na alta quanto na queda.
O que mudou nas carteiras
O ano levou muitos investidores a repensar a construção de carteiras. Alguns passaram a incluir commodities, títulos indexados à inflação ou estratégias de acompanhamento de tendência; outros reduziram os prazos dos títulos. Os rendimentos mais altos dos títulos após 2022 também significaram que os títulos passaram a oferecer muito mais renda do que antes, melhorando sua capacidade de amortecer perdas futuras. Veja ações versus títulos quando a inflação está caindo.
Lições
- Diversifique entre regimes de inflação, e não apenas entre rótulos de ativos.
- Títulos protegem contra temores de crescimento, não necessariamente contra choques inflacionários.
- Os valuations iniciais importam: ações e títulos caros tinham mais espaço para cair.
- As criptomoedas se comportaram como ativos de risco, e não como proteção.
Veja também commodities versus ações em períodos inflacionários e ações, títulos e commodities ao longo do ciclo de juros.
2022 em resumo
| Ativo | Retorno em 2022 (aprox.) |
|---|---|
| Ações dos EUA | −18% |
| Ações globais | −20% |
| Títulos globais | −16% |
| Imobiliário | −24% |
| Bitcoin | −64% (índice) |
| Commodities em geral | +18% |
| Ouro | Aproximadamente estável |
Por que foi tão incomum
Por duas décadas, a inflação esteve baixa e estável, e a principal ameaça aos mercados era o crescimento fraco, situação em que os títulos de renda fixa se valorizam enquanto as ações caem. Em 2022, a inflação passou a ser a ameaça, e a resposta, com altas rápidas da taxa de juros, prejudicou quase todos os ativos precificados com base nas taxas de juros. Investidores que haviam montado carteiras com base nas premissas das duas décadas anteriores descobriram que essas premissas já não se sustentavam.
Lições para traders
Posições alavancadas que dependiam de juros baixos e da alta dos preços dos ativos sofreram, enquanto traders que se adaptaram ao novo regime, vendendo títulos a descoberto ou operando commodities e o dólar, encontraram oportunidades. O ano mostrou o valor de reconhecer cedo uma mudança de regime, em vez de presumir que as relações antigas voltariam. Veja por que as correlações tendem a convergir para um em uma crise.
Criptomoedas em 2022
As criptomoedas tiveram um dos piores anos de sua história. Com a alta dos juros, a demanda especulativa diminuiu, e o colapso da stablecoin Terra em maio e da corretora FTX em novembro provocou novas quedas acentuadas e falências de instituições de empréstimo com cripto. Um índice amplo de bitcoin caiu cerca de 64% no ano. Investidores que mantinham cripto em parte como diversificador viram o ativo cair mais do que as ações de tecnologia. Veja Bitcoin, ouro e dólar sob estresse de mercado.
Crescimento versus valor
Dentro do mercado de ações, 2022 penalizou muito mais as empresas de crescimento, cujos valuations dependiam de juros baixos e lucros distantes, do que as empresas de valor, com lucros atuais fortes. As ações do setor de energia, impulsionadas pelos altos preços do petróleo e do gás, estiveram entre os poucos vencedores. A diferença mostrou que a diversificação dentro do mercado de ações, entre estilos e setores, importa tanto quanto a diversificação entre classes de ativos. Veja ações de crescimento versus ações de valor.
O pior ano do mercado de títulos
O principal índice de títulos do Tesouro dos EUA teve o pior ano de sua história, à medida que o rendimento do Treasury de 10 anos subiu de cerca de 1,5% para cerca de 4,2%. Os títulos de longo prazo caíram muito mais do que os de curto prazo, e os títulos atrelados à inflação também caíram, já que os rendimentos reais subiram com força. Os investidores aprenderam que títulos comprados com rendimentos muito baixos oferecem pouca proteção e muito risco de queda.
Imóveis
Os ativos imobiliários negociados em bolsa caíram cerca de 24%, já que juros mais altos elevaram os custos de financiamento e reduziram o valor da renda dos imóveis. O setor imobiliário, às vezes visto como proteção contra a inflação, comportou-se mais como um ativo sensível a juros em um ciclo rápido de aperto monetário.
Interpretações equivocadas comuns
- Concluir que a diversificação não funciona mais.
- Presumir que a próxima crise será parecida com a de 2022.
Os bancos centrais explicaram tudo
O Federal Reserve elevou rapidamente sua taxa básica de juros ao longo de 2022, de perto de zero em março para mais de 4% em dezembro, e outros bancos centrais seguiram o mesmo caminho. Como quase todos os ativos são avaliados em parte com base nas taxas de juros, a velocidade do aperto monetário derrubou todos eles juntos. O fator comum, e não qualquer fragilidade da própria diversificação, explica por que tantos ativos caíram ao mesmo tempo.
Rebalanceamento ao longo do ano
Investidores que rebalancearam a carteira durante 2022, vendendo commodities após a alta e comprando títulos ou ações após as quedas, acabaram comprando ativos que continuaram caindo em grande parte do ano, mas se posicionaram para as recuperações que vieram depois. O rebalanceamento não protege contra um ano ruim, mas mantém o risco da carteira alinhado aos planos e pode melhorar os resultados de longo prazo.
Lições para montar carteiras hoje
Muitos investidores agora consideram vários cenários ao montar carteiras: sustos de crescimento, choques inflacionários e crises de liquidez. Manter alguns ativos que se saem bem em cada um deles, como títulos públicos de longo prazo para sustos de crescimento, commodities ou títulos atrelados à inflação para choques inflacionários, e caixa para crises de liquidez, cria uma combinação mais resistente do que depender apenas de títulos.
Correlações ao longo do ano
A correlação entre ações e títulos, negativa na maior parte das duas décadas anteriores, subiu para cerca de +0,5 em 2022. Ações e títulos caíram juntos mês após mês, com apenas breves períodos em que os títulos se valorizaram enquanto as ações caíam. A mudança não foi um pânico de um dia, como o de março de 2020, mas uma alteração persistente que durou a maior parte do ano, o que dificultou aos investidores esperar a tempestade passar.
Sinais de repetição
- Inflação bem acima das metas dos bancos centrais
- Bancos centrais elevando os juros mais rápido do que o mercado espera
- Rendimentos de títulos partindo de níveis muito baixos
- Valuations das ações esticados por anos de juros baixos
- Um dólar forte que aperta as condições financeiras globais
Quando vários destes sinais aparecem juntos, aumenta o risco de ações e obrigações caírem ao mesmo tempo, e fica mais forte o argumento para outros instrumentos de diversificação, como matérias-primas, dinheiro e obrigações de prazo curto. Acompanhar estes sinais não prevê o próximo choque, mas ajuda os investidores a avaliar até que ponto as suas carteiras dependem das obrigações para amortecer as perdas em ações.
Obrigações indexadas à inflação em 2022
As obrigações indexadas à inflação, frequentemente vistas como uma proteção natural, também caíram em 2022, porque a subida das taxas reais superou o impulso proporcionado pela inflação mais alta. As obrigações indexadas à inflação de prazo curto resistiram melhor do que as de prazo longo. A lição foi que proteção contra a inflação e proteção contra a subida das taxas de juro são coisas diferentes. Os investidores que queriam proteção contra a inflação e contra a subida das taxas precisavam de obrigações indexadas de prazo curto, matérias-primas ou dinheiro, em vez de obrigações de prazo longo de qualquer tipo, em que muitas carteiras tinham confiado durante muito tempo.
Perguntas frequentes
As obrigações e as ações voltarão a cair juntas?
Podem, sempre que a inflação se torne o principal risco. Quando o crescimento é a preocupação maior, as obrigações normalmente amorteceram as ações.
O dinheiro em caixa foi um bom investimento em 2022?
Manteve o seu valor nominal e as taxas de rendimento subiram, mas a inflação elevada ainda corroeu o seu poder de compra.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Os ativos digitais são voláteis e pode perder o montante que investir.
Fontes
- As matérias-primas são mais do que uma simples cobertura contra a inflação (2022: ações dos EUA −18%, ações globais −20%, obrigações −16%, índice bitcoin −64%, imobiliário −24%; matérias-primas +18%; ouro praticamente estável) — WisdomTree
- O fim da carteira 60/40 (pior ano desde 1937) — Masterworks Research, junho de 2026
- Longa vida à carteira 60/40 (2022, pior ano na história do índice de obrigações; avaliações iniciais elevadas) — Advisor Perspectives, maio de 2023
- O Dollar Index (DXY, máximo de 20 anos em setembro de 2022) — BIT Knowledge Hub
- Por que os investidores comuns foram tão atingidos em 2022 (rendimento da obrigação a 10 anos de cerca de 1,5% para cerca de 4,2%) — Yahoo Finance via AOL
- A correlação entre retornos de ações e obrigações torna-se positiva (+0,52 em 2022) — Voronoi