
Чему 2022 год научил инвесторов о диверсификации
В 2022 году почти все активы упали одновременно: общим врагом стала инфляция, а не рецессия. Стандартный портфель 60/40 пережил худший год с 1937 года.
Уроки диверсификации 2022 года начинаются с одного факта: почти все упало вместе. Акции США потеряли около 18%, мировые акции — около 20%, мировые облигации — около 16%, недвижимость — около 24%, а биткоин — около 64%, тогда как широкий индекс сырьевых товаров вырос примерно на 18%. Стандартный портфель 60/40 пережил худший год с 1937 года. Общим врагом была инфляция, а не рецессия.
Хронология
- Начало 2022 года: инфляция достигает максимумов за несколько десятилетий; ФРС начинает повышать ставки в марте.
- Февраль–весна: вторжение России в Украину приводит к росту цен на энергоносители и продовольствие.
- Середина 2022 года: акции входят в медвежий рынок; доходность облигаций растёт; кредиторы в криптовалюте терпят крах.
- Сентябрь–октябрь: индекс доллара достигает 20-летнего максимума; акции и облигации падают вместе уже несколько месяцев.
- Конец года: основной индекс американских облигаций фиксирует худший год за всю историю наблюдений.
Почему диверсификация не сработала
Рост инфляции подтолкнул процентные ставки вверх, что одновременно ударило по облигациям и акциям и превратило их обычно отрицательную корреляцию в положительную. Активы, которые частично покупали именно из-за низких ставок, например длинные облигации, акции роста и криптовалюты, пострадали сильнее всего. См. почему корреляция между акциями и облигациями изменилась после 2021 года.
Портфель 60/40 в 2022 году: иллюстрация
Портфель из 60% американских акций и 40% американских облигаций, при падении акций примерно на 18% и облигаций примерно на 13%, потерял бы около 16–17% за год. (Иллюстративный расчёт на основе приведённой доходности активов.) В обычном году, когда акции падают, облигации компенсируют часть убытков. В 2022 году они, наоборот, добавили потерь, поэтому год стал худшим для этой структуры с 1937 года.
Что сработало
Широкий индекс сырьевых товаров вырос примерно на 18%, особенно энергоресурсы; наличные сохранили номинальную стоимость; золото в целом не изменилось, несмотря на сильный доллар.
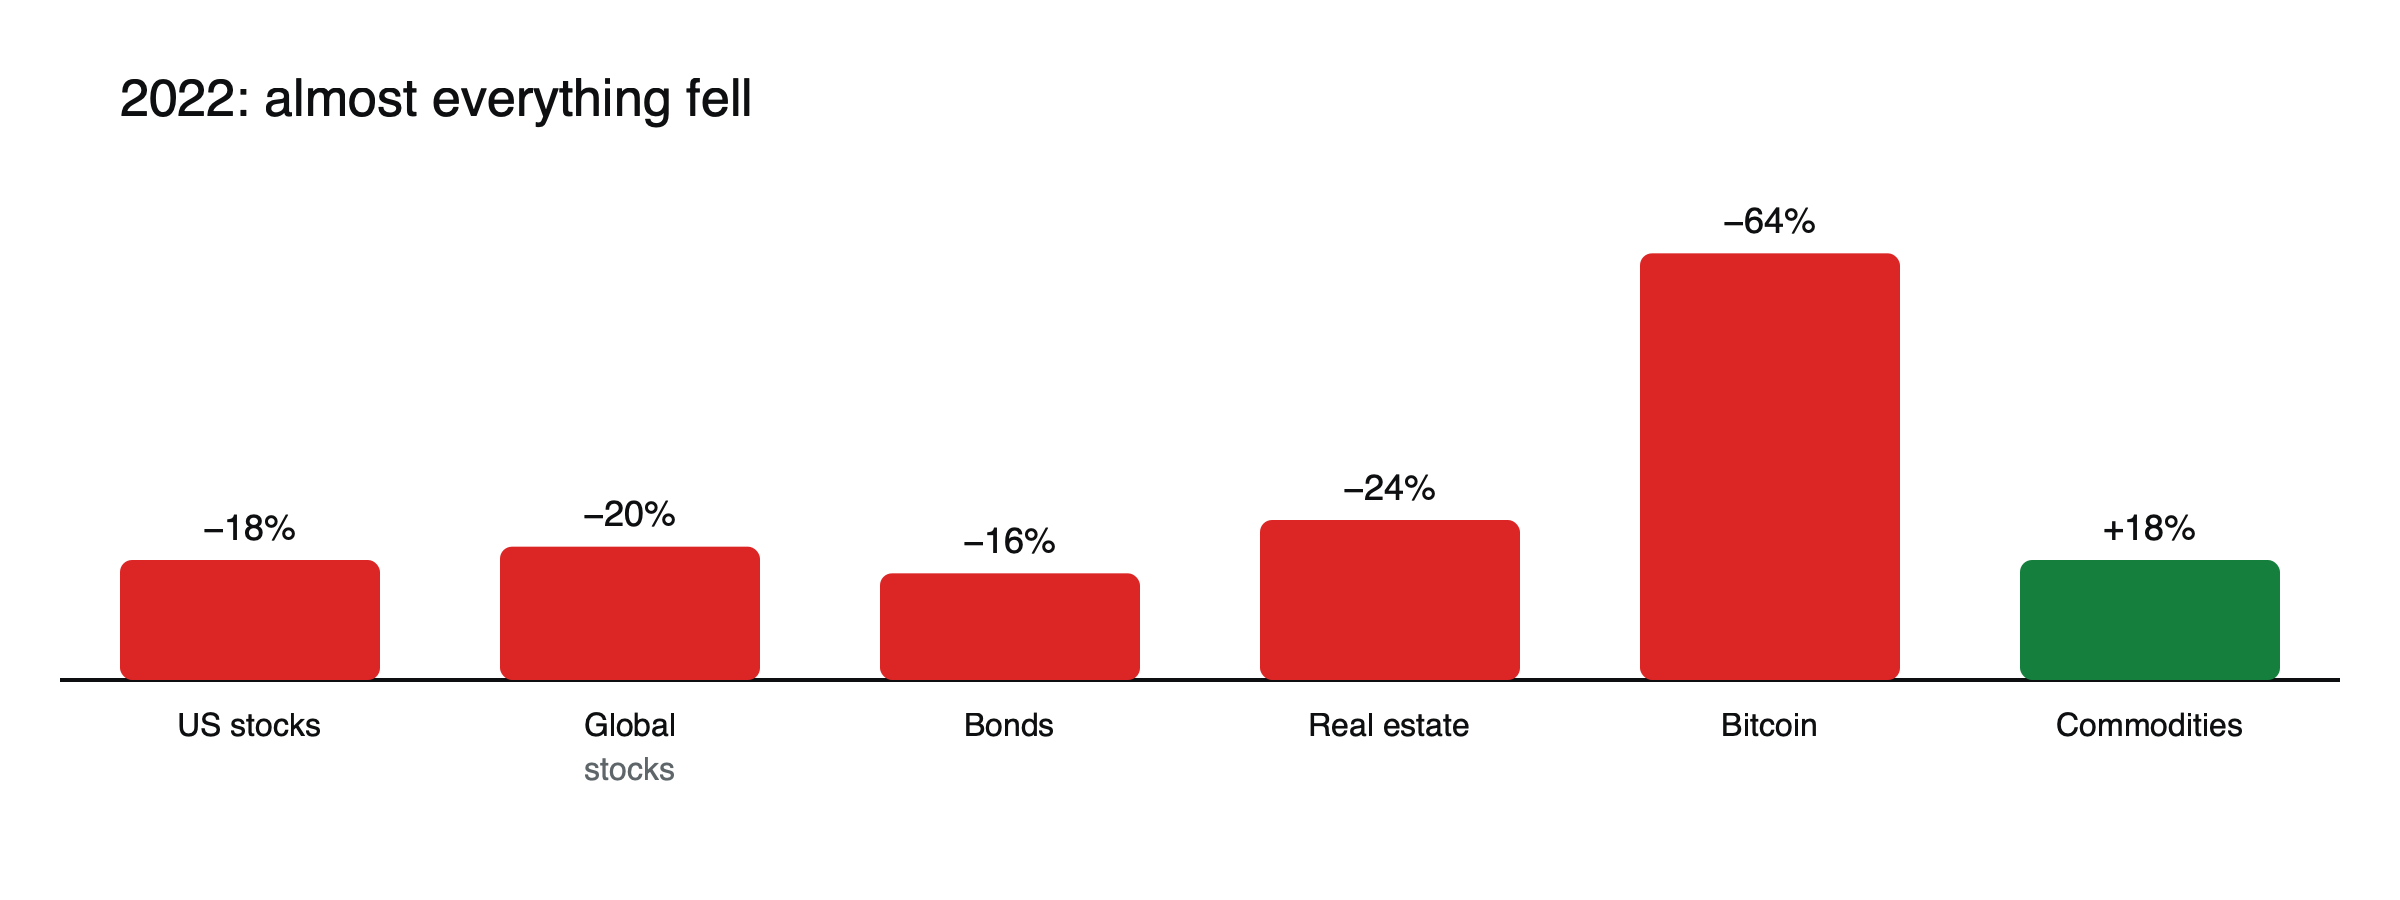
Рисунок: совокупная доходность по классам активов в 2022 году. Источник: WisdomTree.
Доллар как победитель
Для инвесторов из США хранение наличных в долларах было одним из немногих способов избежать убытков, а для инвесторов из других стран владение активами в долларах приносило выгоду от роста доллара. Индекс доллара достиг примерно 114 в сентябре, своего максимума за два десятилетия, что смягчало потери иностранных инвесторов в американских активах, даже когда сами эти активы падали.
Стратегии, которые преуспели
Трендовые стратегии, которые покупают растущие рынки и продают падающие по множеству активов, в целом показали сильный год, получая прибыль от падения облигаций, роста сырьевых товаров и укрепления доллара. Их успех подчеркнул ценность стратегий, которые могут открывать как длинные, так и короткие позиции.
Что изменилось в портфелях
Этот год подтолкнул многих инвесторов пересмотреть построение портфеля. Одни добавили сырьевые товары, облигации, индексируемые на инфляцию, или трендовые стратегии; другие сократили сроки погашения облигаций. Более высокая доходность облигаций после 2022 года также означала, что облигации стали предлагать гораздо больше дохода, чем раньше, что улучшило их способность смягчать будущие потери. См. акции и облигации при снижении инфляции.
Выводы
- Диверсифицируйте по режимам инфляции, а не только по названиям классов активов.
- Облигации защищают от страха роста, но не обязательно от инфляционных шоков.
- Стартовые оценки имеют значение: дорогие акции и облигации имели больше возможностей упасть.
- Криптовалюта вела себя как рисковый актив, а не как защитный.
См. сырьевые товары против акций в инфляционные периоды и акции, облигации и сырьевые товары в цикле ставок.
2022 год в цифрах
| Актив | Доходность в 2022 году (прибл.) |
|---|---|
| Акции США | −18% |
| Мировые акции | −20% |
| Мировые облигации | −16% |
| Недвижимость | −24% |
| Биткоин | −64% (индекс) |
| Широкий индекс сырьевых товаров | +18% |
| Золото | Примерно без изменений |
Почему это было так необычно
Двадцать лет инфляция оставалась низкой и стабильной, а главной угрозой для рынков был слабый рост, при котором облигации дорожают, а акции падают. В 2022 году угрозой стала инфляция, а ответ в виде быстрого повышения ставок ударил почти по каждому активу, цена которого зависит от процентных ставок. Инвесторы, которые строили портфели на допущениях предыдущих двадцати лет, обнаружили, что эти допущения больше не работают.
Уроки для трейдеров
Леверидж-позиции, рассчитанные на низкие ставки и рост цен активов, понесли потери, а трейдеры, которые адаптировались к новому режиму, открывая короткие позиции по облигациям или торгуя сырьем и долларом, находили возможности. Этот год показал ценность раннего распознавания смены режима вместо предположения, что старые взаимосвязи вернутся. См. почему корреляции стремятся к единице в кризис.
Крипторынок в 2022 году
Криптовалюты пережили один из худших годов в своей истории. По мере роста ставок спекулятивный спрос угасал, а крах стейблкоина Terra в мае и биржи FTX в ноябре вызвали новые резкие падения и банкротства криптокредиторов. Широкий индекс биткоина за год упал примерно на 64%. Инвесторы, которые держали криптовалюты отчасти как инструмент диверсификации, увидели, что они упали сильнее технологических акций. См. Биткоин, золото и доллар в условиях рыночного стресса.
Рост против стоимости
На фондовых рынках в 2022 году компании роста, оценка которых зависела от низких ставок и отдаленной прибыли, пострадали гораздо сильнее, чем компании стоимости с устойчивой текущей прибылью. Акции энергетического сектора, поддержанные высокими ценами на нефть и газ, оказались в числе немногих победителей. Этот разрыв показал, что диверсификация внутри фондового рынка, по стилям и секторам, важна не меньше, чем диверсификация между классами активов. См. акции роста и акции стоимости.
Худший год для облигационного рынка
Основной американский облигационный индекс пережил худший год в своей истории: доходность 10-летних казначейских облигаций выросла примерно с 1,5% до примерно 4,2%. Долгосрочные облигации упали гораздо сильнее краткосрочных, а облигации, индексируемые на инфляцию, также подешевели, поскольку реальная доходность резко выросла. Инвесторы поняли, что облигации, купленные при очень низкой доходности, обеспечивают мало защиты и несут большой риск снижения.
Недвижимость
Котируемая недвижимость упала примерно на 24%, так как более высокие ставки увеличили стоимость финансирования и снизили стоимость доходов от недвижимости. Недвижимость, которую иногда рассматривают как защиту от инфляции, повела себя скорее как актив, чувствительный к ставкам, в условиях быстрого ужесточения денежно-кредитной политики.
Распространенные ошибочные выводы
- Вывод о том, что диверсификация больше не работает.
- Предположение, что следующий кризис будет похож на 2022 год.
Центральные банки определяли все
ФРС быстро повышала основную процентную ставку на протяжении 2022 года: с уровня около нуля в марте до более 4% к декабрю, а другие центральные банки последовали её примеру. Поскольку почти каждый актив частично оценивается относительно процентных ставок, скорость ужесточения потянула их все вниз одновременно. Именно общий драйвер, а не слабость самой диверсификации, объясняет, почему так много активов упало одновременно.
Ребалансировка в течение года
Инвесторы, которые проводили ребалансировку в 2022 году, продавая сырьевые активы после их роста и покупая облигации или акции после их падения, покупали активы, которые продолжали снижаться большую часть года, но занимали позиции для последовавшего восстановления. Ребалансировка не защищает от плохого года, однако она поддерживает риск портфеля в соответствии с планом и может улучшить долгосрочные результаты.
Уроки для формирования портфелей сейчас
Многие инвесторы сегодня учитывают несколько сценариев при формировании портфелей: страхи замедления роста, инфляционные шоки и кризисы ликвидности. Наличие активов, которые показывают хорошие результаты в каждом из них, например длинных государственных облигаций при страхах замедления роста, сырьевых товаров или облигаций, индексируемых на инфляцию, при инфляционных шоках, и денежных средств при кризисах ликвидности, дает более устойчивую структуру, чем опора только на облигации.
Корреляции в течение года
Корреляция между акциями и облигациями, которая большую часть предыдущих двадцати лет была отрицательной, в 2022 году выросла примерно до +0,5. Акции и облигации падали вместе месяц за месяцем, с лишь короткими периодами, когда облигации дорожали при падении акций. Этот сдвиг не был одноденной паникой, как в марте 2020 года, а стойким изменением, длившимся большую часть года, что затрудняло для инвесторов ожидание восстановления.
Признаки повторения
- Инфляция, значительно превышающая целевые уровни центральных банков
- Повышение ставок центральными банками быстрее, чем ожидают рынки
- Доходность облигаций, начинающаяся с очень низких уровней
- Оценки акций, растянутые годами низких ставок
- Сильный доллар, ужесточающий глобальные финансовые условия
Когда несколько из этих факторов проявляются одновременно, риск одновременного падения акций и облигаций возрастает, а аргумент в пользу других инструментов диверсификации, таких как сырьевые товары, наличные деньги и краткосрочные облигации, становится сильнее. Мониторинг этих сигналов не позволяет предсказать следующий шок, но помогает инвесторам оценить, насколько их портфели полагаются на облигации в смягчении потерь по акциям.
Облигации с привязкой к инфляции в 2022 году
Облигации с привязкой к инфляции, которые часто считают естественной защитой, тоже упали в 2022 году, поскольку рост реальной доходности перевесил выигрыш от более высокой инфляции. Краткосрочные облигации с привязкой к инфляции показали себя лучше долгосрочных. Урок заключался в том, что защита от инфляции и защита от роста ставок — это разные вещи. Инвесторам, которые хотели защититься и от инфляции, и от роста ставок, требовались краткосрочные облигации с привязкой к инфляции, сырьевые товары или наличные деньги, а не долгосрочные облигации любого вида, на которые многие портфели долго полагались.
Часто задаваемые вопросы
Будут ли облигации и акции снова падать вместе?
Это возможно, когда главным риском становится инфляция. Когда же более серьёзной проблемой является рост экономики, облигации обычно смягчали падение акций.
Были ли наличные деньги хорошей инвестицией в 2022 году?
Их номинальная стоимость сохранилась, а доходности выросли, однако высокая инфляция всё равно уменьшала их покупательную способность.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенные средства.
Источники
- Сырьевые товары — это больше, чем защита от инфляции (2022: акции США −18%, мировые акции −20%, облигации −16%, индекс биткоина −64%, недвижимость −24%; сырьевые товары +18%; золото примерно без изменений) — WisdomTree
- Смерть портфеля 60/40 (худший год с 1937 года) — Masterworks Research, июнь 2026
- Да здравствует портфель 60/40 (2022 год — худший год в истории облигационного индекса; дорогая стартовая оценка) — Advisor Perspectives, май 2023
- Индекс доллара (DXY достиг 20-летнего максимума в сентябре 2022 года) — BIT Knowledge Hub
- Почему обычные инвесторы так сильно пострадали в 2022 году (доходность 10-летних облигаций выросла примерно с 1,5% до примерно 4,2%) — Yahoo Finance via AOL
- Корреляция доходностей акций и облигаций стала положительной (+0,52 в 2022 году) — Voronoi