
Como a queda da pandemia de 2020 atingiu todas as classes de ativos
Como a queda de 2020 afetou cada classe de ativos, da corrida por dinheiro ao petróleo com preço negativo.
A queda causada pela pandemia em 2020 foi o mercado de baixa mais rápido já registrado: o S&P 500 caiu cerca de 34% entre 19 de fevereiro e 23 de março de 2020, em 23 pregões. Nos piores dias, quase todos os ativos foram vendidos por dinheiro. Os Treasuries oscilaram intensamente, o ouro caiu brevemente, o bitcoin perdeu cerca de 50% em um dia e, em abril, os contratos futuros de petróleo dos EUA ficaram negativos.
Cronologia
- 19 de fevereiro: o S&P 500 atinge uma máxima histórica.
- 9 de março: o petróleo cai mais de 20% com o início de uma guerra de preços entre Arábia Saudita e Rússia; o rendimento do Treasury de 30 anos cai para uma mínima histórica; as ações têm seu pior dia desde 2008.
- 9 a 16 de março: o ouro, em máxima de sete anos, devolve quase 15% em cinco sessões.
- 12 de março: o bitcoin cai cerca de 50% em um dia; um importante ETF de títulos negocia 6,2% abaixo do valor de seus ativos.
- 16 de março: o S&P 500 cai cerca de 12%, uma das maiores quedas diárias de sua história.
- 23 de março: as ações atingem o fundo quando o Fed anuncia compras ilimitadas de ativos.
- 20 de abril: os contratos futuros de petróleo dos EUA fecham abaixo de zero.
- agosto: o S&P 500 recupera sua máxima anterior à queda.
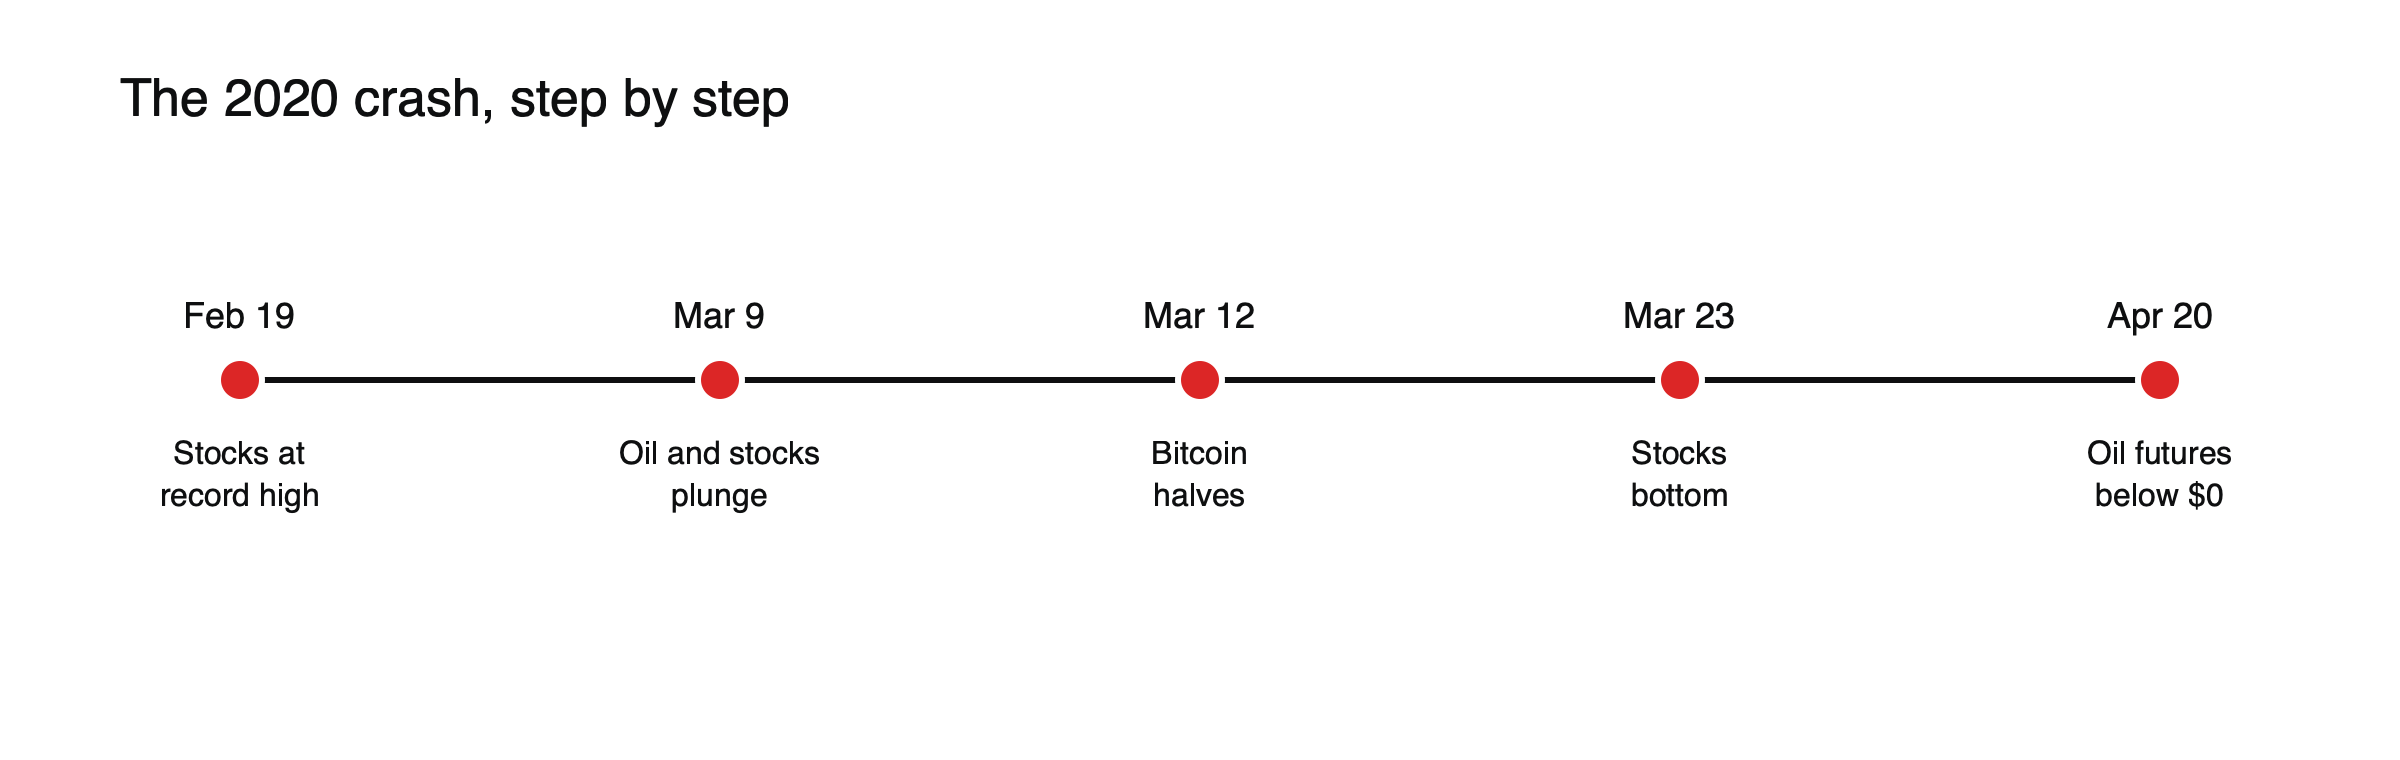 Figura: Dois meses que atingiram todas as classes de ativos.
Por que foi tão rápida
A pandemia atingiu a economia quase da noite para o dia, à medida que os lockdowns fecharam empresas em todo o mundo. Mercados que estavam perto de máximas históricas tiveram de precificar em poucos dias o risco de uma recessão profunda. A alavancagem, as posições lotadas e as vendas automatizadas amplificaram a queda, e em meados de março uma corrida por dinheiro atingiu até os mercados mais seguros. A velocidade a diferenciou de 2008, quando o declínio se desenrolou ao longo de 17 meses. Veja o que aconteceu nos mercados em 2008.
Como cada ativo se comportou
Ações: a queda mais acentuada em décadas, seguida de uma das recuperações mais rápidas.
Treasuries: os rendimentos atingiram primeiro mínimas históricas e depois subiram brevemente, já que investidores venderam até ativos seguros por dinheiro.
Ouro: caiu na corrida por dinheiro e depois subiu com os estímulos.
Bitcoin: foi vendido junto com todo o resto e depois subiu fortemente nos meses seguintes.
Petróleo: colapsou quando a demanda desapareceu e os estoques se encheram.
Volatilidade: o VIX fechou em um recorde de 82,69 em 16 de março, acima até de seu pico de fechamento de 2008.
Crédito: os spreads de high yield dos EUA subiram para cerca de 1.087 pontos-base em 23 de março, precificando inadimplências generalizadas, antes de se estreitarem rapidamente com a intervenção dos bancos centrais.
Petróleo abaixo de zero
Em 20 de abril de 2020, o contrato futuro WTI de maio caiu de cerca de US$ 17,73 para fechar em −US$ 37,63 por barril, o primeiro preço negativo de sua história, já que os estoques se encheram e detentores de contratos em vencimento tiveram de pagar para evitar a entrega física. O episódio mostrou como produtos baseados em futuros podem se comportar de maneiras que o mercado físico subjacente não sugere. Veja por que o petróleo ficou negativo em 2020.
A resposta das políticas
Bancos centrais e governos agiram em uma escala além de 2008 em poucas semanas. O Federal Reserve cortou os juros para perto de zero, ofereceu compras ilimitadas de títulos e lançou programas para apoiar títulos corporativos, enquanto os governos aprovaram pacotes fiscais enormes. A velocidade da resposta ajudou os mercados a atingir o fundo em 23 de março e a se recuperar muito mais rapidamente do que após 2008.
Lições
- Em um pânico de liquidez, até ativos considerados refúgios podem cair brevemente. Veja por que as correlações vão a um em uma crise e, para comparação, o que aconteceu nos mercados em 2008.
- A ação dos bancos centrais pode encerrar uma queda rapidamente.
- Manter caixa antes de uma crise oferece opções. Veja o que aconteceu na queda das criptomoedas de maio de 2021 para um exemplo específico de cripto.
Em resumo
| Ativo | Pior ponto | Recuperação |
|---|---|---|
| S&P 500 | −34% até 23 de março | Nova máxima em agosto |
| VIX | Fechamento recorde de 82,69 em 16 de março | Caiu de forma constante depois |
| Spreads de high-yield | Cerca de 1.087 pb em 23 de março | Estreitaram-se rapidamente |
| Ouro | Cerca de −15% em cinco pregões | Máximas recordes mais tarde em 2020 |
| Bitcoin | Cerca de −50% em um dia | Forte alta no fim de 2020 |
| Petróleo WTI | −US$ 37,63 em 20 de abril | Recuperou-se à medida que a demanda voltou |
Um portfólio durante a queda, ilustrado
Suponha que um investidor tivesse 60% em ações, 30% em Treasuries de longo prazo e 10% em ouro em 19 de fevereiro. (Cenário ilustrativo.) Em meados de março, as ações estavam cerca de 30% no negativo, enquanto os Treasuries tinham subido modestamente e o ouro estava aproximadamente estável após sua queda, deixando o portfólio com perda de cerca de 17%. Em agosto, as ações já tinham se recuperado, e os Treasuries e o ouro tinham se valorizado, deixando o portfólio com ganho. A queda foi severa, mas breve para investidores diversificados que não venderam.
O que diferenciou 2020 de 2008
O choque de 2020 veio de fora do sistema financeiro, os bancos estavam mais bem capitalizados e as respostas de política econômica vieram em semanas, e não em meses. A economia sofreu uma recessão profunda, mas curta, e os mercados a superaram rapidamente. A principal lição foi que a velocidade da resposta de política econômica pode encurtar uma crise de forma drástica.
Lições para traders de CFDs
Os spreads se ampliaram, os gaps foram frequentes e alguns mercados registraram movimentos limite e suspensões de negociação. As exigências de margem subiram acentuadamente. Traders com alta alavancagem enfrentaram stop-outs nos piores preços, enquanto os que tinham baixa alavancagem e algum caixa puderam aproveitar a recuperação. Veja o que são os circuit breakers do mercado de ações.
Treasuries sob pressão
Em meados de março de 2020, até o mercado de Treasuries dos EUA, o mais profundo do mundo, entrou em tensão. Bancos centrais estrangeiros, fundos e outros investidores venderam Treasuries para obter dólares, e os dealers tiveram dificuldade para absorver as vendas. Os rendimentos dispararam e os preços oscilaram de forma intensa, até que o Federal Reserve começou a comprar Treasuries em volumes enormes. O episódio mostrou que o ativo mais seguro pode se comportar de forma errática quando todos precisam de caixa ao mesmo tempo.
Vencedores e perdedores entre os setores
Companhias aéreas, cruzeiros, hotéis e empresas de energia entraram em colapso quando as viagens e a demanda pararam, enquanto empresas de tecnologia, varejo online e saúde se recuperaram rapidamente e muitas atingiram novas máximas em poucos meses. A crise acelerou tendências como o trabalho remoto e as compras online, remodelando a liderança do mercado. Veja a liderança de mercado por década.
O dólar
O dólar disparou em março, à medida que investidores e tomadores de empréstimos do mundo todo correram por dólares, e depois enfraqueceu ao longo do restante de 2020, quando o Federal Reserve inundou os mercados de liquidez e abriu linhas de swap com outros bancos centrais.
Uma nova geração de traders
Os lockdowns, os pagamentos de estímulo e os aplicativos de negociação sem comissão atraíram milhões de novos traders de varejo para os mercados em 2020. Suas compras contribuíram para a rápida recuperação de algumas ações. Veja o boom da negociação de varejo.
Interpretações equivocadas comuns
- Tratar março de 2020 como prova de que os ativos de refúgio nunca funcionam.
- Presumir que toda queda se recuperará com a mesma rapidez.
O conjunto de ferramentas de política econômica, ampliado
Muitas ferramentas usadas pela primeira vez em 2008 foram implementadas mais rapidamente e em maior escala em 2020: juros próximos de zero, grandes compras de títulos, linhas de swap em dólar e apoio a fundos do mercado monetário. Novos programas foram além, incluindo o apoio de bancos centrais a títulos corporativos e empréstimos a empresas. A escala do suporte ajudou os mercados a se recuperarem rapidamente, mas também contribuiu para a inflação que se seguiu em 2021 e 2022, criando o ambiente de mercado muito diferente descrito em o que 2022 ensinou aos investidores sobre diversificação.
Lições para investidores
A crise mostrou que investidores diversificados que permaneceram investidos se recuperaram rapidamente, enquanto os que venderam perto do fundo travaram perdas. Também mostrou o valor de manter algum caixa, tanto para evitar vendas forçadas quanto para aproveitar preços em queda.
Sinais de alerta, ou a falta deles
Diferentemente de 2008, a queda de 2020 deu pouco aviso aos mercados financeiros. Os spreads de crédito estavam apertados e as ações estavam perto de máximas recordes em meados de fevereiro. O gatilho veio de fora do setor financeiro, e os mercados reprecificaram-no em poucos dias. A lição é que alguns choques não podem ser antecipados observando-se os mercados, e por isso manter a alavancagem moderada e a liquidez disponível é importante o tempo todo.
O que 2020 significa hoje
A velocidade tanto da queda quanto da recuperação moldou a forma como os investidores reagem a choques repentinos. Muitos agora esperam apoio rápido de políticas públicas, o que pode incentivar compras durante as vendas generalizadas. Essa expectativa pode se confirmar, mas bancos centrais diante de inflação elevada podem reagir mais devagar, de modo que depender de um resgate no estilo de 2020 traz riscos próprios.
Como a queda se comparou com outras
A queda de 2020, de cerca de 34%, foi menor que a baixa de quase 57% em 2008, mas ocorreu em 23 pregões, e não em 17 meses. Sua recuperação, de cerca de cinco meses até uma nova máxima, também foi muito mais rápida do que após 2008, quando levou anos. A velocidade nos dois sentidos é hoje uma das características definidoras das crises de mercado modernas, impulsionada por fluxos de informação mais rápidos, negociação automatizada e respostas de política mais ágeis. Os investidores precisam se preparar para crises que se desenrolam em dias, não em meses, e para recuperações que podem ser abruptas.
Perguntas frequentes
Por que o ouro caiu durante a queda?
Os investidores venderam ativos líquidos, incluindo ouro, para obter caixa e atender a chamadas de margem. Ele se recuperou rapidamente quando os bancos centrais agiram.
Quanto tempo levou a recuperação?
O S&P 500 recuperou sua máxima de fevereiro até agosto de 2020, cerca de cinco meses após o fundo.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Crash do COVID-19 em 2020 (S&P 500 −34% em 23 pregões; fundo em 23 de março com QE ilimitado; recuperado até agosto) — Fin Still
- March Market Madness (rendimentos em mínimas recordes; queda de 12% em 16 de março; rendimentos dispararam na corrida por caixa) — ETF.com
- Revisão de março de 2020 (ouro devolveu quase 15% em cinco sessões a partir de sua máxima de 9 de março) — Nasdaq
- Ações nos EUA têm pior dia desde 2008 com petróleo em queda livre (9 de março de 2020) — BNN Bloomberg
- 14 semanas e 12 números (ETF de títulos 6,2% abaixo do valor patrimonial em 12 de março; petróleo abaixo de US$ 0 em 20 de abril) — Monevator
- Principais eventos financeiros de 2020 (bitcoin caiu 50% em um único dia) — Myth of Money
- O medidor do medo: o que o VIX revela sobre o pânico de mercado (fechamento recorde de 82,69 em 16 de março de 2020; 89,53 intradiário em outubro de 2008) — Datahub
- Spread de crédito de títulos (OAS de high-yield dos EUA de 1.087 pb em 23 de março de 2020) — BIT Knowledge Hub
- Relatório provisório da equipe da CFTC sobre a negociação do WTI na NYMEX em torno de 20 de abril de 2020 (contrato de maio caiu de US$ 17,73 para fechar em -US$ 37,63; primeiro preço negativo em 37 anos) — CFTC