
O que os spreads de crédito revelam aos traders de ações
Os spreads de crédito mostram o quanto os investidores exigem para manter títulos corporativos em vez de títulos do governo. Entenda por que eles costumam se mover antes das ações e como interpretar seus sinais.
Spreads de crédito são o rendimento extra que os investidores exigem para manter títulos corporativos em vez de títulos do governo. Quando os spreads se ampliam, os investidores em renda fixa esperam mais inadimplências e menos liquidez, e as ações costumam ter dificuldades depois. O spread do high yield dos EUA atingiu um pico próximo de 22% em dezembro de 2008 e cerca de 11% em março de 2020, ambos durante fortes quedas do mercado acionário.
Como os spreads funcionam
Spread de crédito = rendimento do título corporativo − rendimento do título do governo com o mesmo vencimento.
Títulos de alto rendimento, ou “junk bonds”, pagam os maiores spreads porque seus emissores são mais arriscados. Em mercados saudáveis, os spreads de alto rendimento costumam ficar entre 3% e 4%.
Por que traders de ações acompanham os spreads
Os credores são pagos primeiro, por isso costumam precificar problemas rapidamente. Os spreads também refletem as condições de financiamento: quando se ampliam, as empresas pagam mais para tomar empréstimos, o que pode pressionar os lucros.
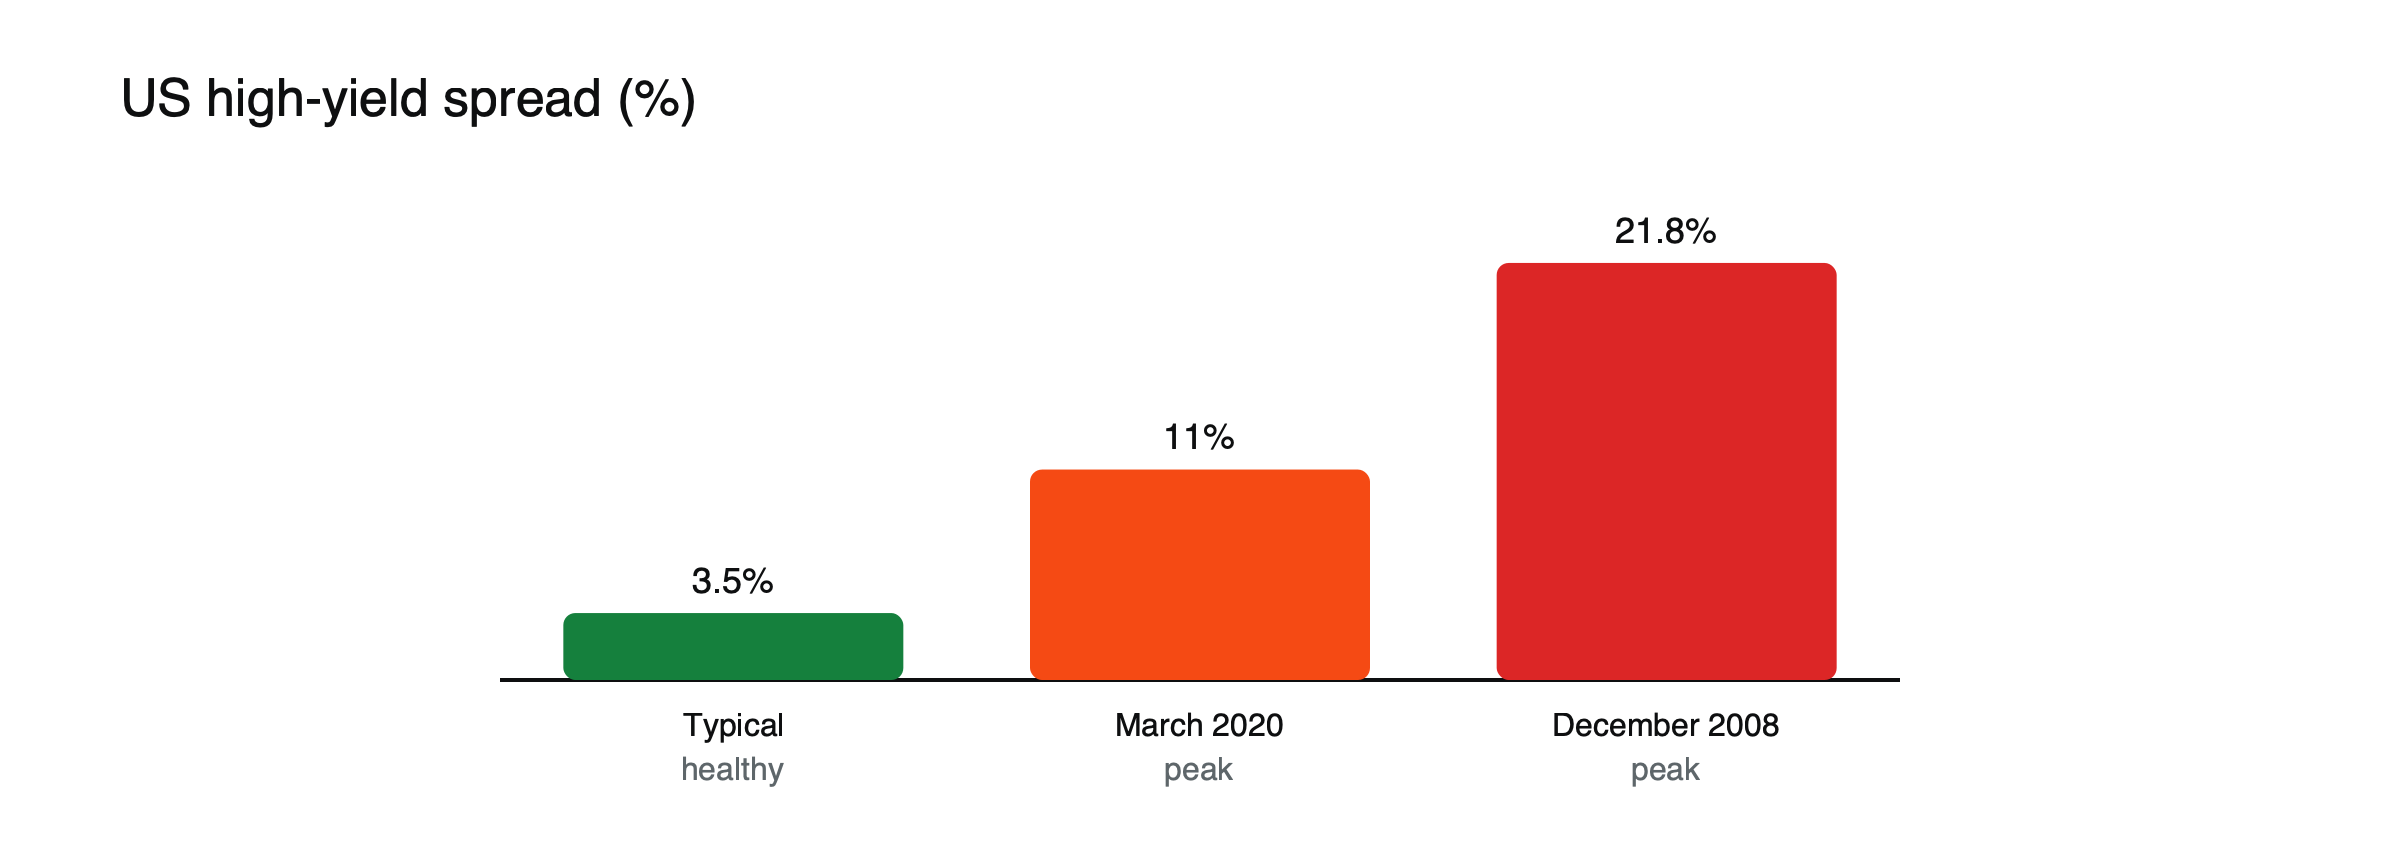 Figura: Níveis do spread de alto rendimento. Fonte: dados do FRED via Eco3min; faixa típica da StockAlarm.
- Antes de 2008: o spread de alto rendimento começou a se ampliar já em meados de 2007, bem antes do pior momento da queda das bolsas.
- 2020: os spreads subiram de cerca de 3,5% para cerca de 11% em três semanas.
- Recessões: em um conjunto de dados, os spreads de alto rendimento se ampliaram antes de toda recessão nos EUA desde 1996, tipicamente de três a nove meses antes.
Um sinal de alerta, ilustrado
Suponha que os spreads de alto rendimento, estáveis em 3,2% por meses, subam para 4,5% em seis semanas enquanto o S&P 500 ainda está perto das máximas. (Cenário ilustrativo.) Os investidores em renda fixa exigem mais compensação para emprestar a empresas mais fracas, talvez por causa do aumento de inadimplências em um setor ou do aperto no crédito bancário. As ações ainda não reagiram. Em ciclos passados, essas divergências costumaram ser resolvidas com as ações acompanhando o crédito, em vez de os spreads se recuperarem, embora nem sempre.
Por que o crédito costuma se mover primeiro
Os investidores em renda fixa focam na queda: seu retorno máximo é fixo, então se preocupam principalmente com o recebimento do pagamento. Os investidores em ações focam no crescimento e podem permanecer otimistas por mais tempo. Os mercados de crédito também são dominados por instituições que analisam balanços com atenção. Essas diferenças ajudam a explicar por que os spreads costumam reagir à deterioração das condições antes que os preços das ações o façam.
O que acontece depois dos picos
Alguns dos melhores retornos de ações ocorreram depois que os spreads atingiram o pico e começaram a cair. Quando os spreads de alto rendimento caíram de cerca de 11% em março de 2020 para cerca de 6% em meados de 2020, o S&P 500 subiu aproximadamente 20% no segundo trimestre.
2008 e 2020 comparados
Os spreads de alto rendimento atingiram cerca de 21,8% em dezembro de 2008, após meses de ampliação que começaram bem antes do pior momento da queda das bolsas, e cerca de 11% em março de 2020, após um salto extraordinariamente rápido de cerca de 3,5% em três semanas. Em 2008, a ampliação foi gradual e deu um longo aviso; em 2020, foi repentina e a reversão igualmente rápida, já que os bancos centrais intervieram. A velocidade da ampliação revelou muito sobre a natureza de cada crise.
Limitações
- Os spreads podem permanecer comprimidos por muito tempo; spreads baixos podem refletir complacência.
- Problemas setoriais, como o do setor de energia em 2015–16, podem ampliar os spreads sem uma recessão generalizada.
- Compras de títulos pelos bancos centrais podem comprimir os spreads rapidamente.
Para sinais relacionados, veja quais sinais de múltiplos ativos tendem a antecipar as ações , por que as correlações vão a um em uma crise e quando os títulos sobem, mas as ações não.
Grau de investimento versus alto rendimento
Os spreads de alto rendimento são o indicador mais sensível, mas os spreads de grau de investimento também importam. Quando até os spreads de empresas fortes se ampliam de forma acentuada, o estresse se espalhou para além dos tomadores mais fracos, o que costuma ser um sinal mais grave. Acompanhar os dois mostra o quão amplo é o estresse. Veja títulos de grau de investimento versus alto rendimento.
Sinais setoriais
Spreads em setores específicos, como energia, bancos ou imobiliário, podem sinalizar problemas antes que apareçam nos preços das ações do setor. Em 2015 e 2016, os spreads do setor de energia se ampliaram acentuadamente à medida que os preços do petróleo despencaram, alertando para os calotes que se seguiram entre produtores menores.
Usando spreads na prática
Traders de ações frequentemente mantêm um gráfico dos spreads de alto rendimento ao lado de seu índice principal. Spreads em alta sugerem cautela e posições menores; spreads que atingem o pico e começam a cair após uma crise foram frequentemente seguidos por fortes altas nas ações. Nenhum dos dois sinais é preciso, mas, junto com outros indicadores, ajudam a enquadrar o risco. Veja o que é um spread de crédito.
Uma regra prática simples, ilustrada
Alguns traders usam uma regra básica: reduzir a exposição em ações quando os spreads de alto rendimento se ampliaram mais de um ponto percentual em relação à mínima recente, e aumentá-la novamente quando os spreads atingirem o pico e recuarem em montante semelhante. (Regra ilustrativa, não uma recomendação.) Tal regra teria reduzido a exposição em 2007 e no início de 2020, e a aumentado durante as recuperações que se seguiram, mas também teria gerado alarmes falsos, por exemplo durante a ampliação impulsionada pela energia em 2015 e 2016. Regras baseadas em spreads funcionam melhor como um dado entre vários.
Spreads e lucros
Spreads de crédito e lucros corporativos estão intimamente ligados. Quando os lucros caem, a capacidade das empresas de pagar suas dívidas se enfraquece e os spreads se ampliam. As revisões de lucros feitas por analistas e os movimentos dos spreads costumam se confirmar mutuamente; quando divergem, um dos mercados geralmente está prestes a alcançar o outro.
Spreads e ações de bancos
As ações dos bancos são particularmente sensíveis às condições de crédito, porque os bancos emprestam às mesmas empresas cujos títulos são negociados com spreads mais amplos. Spreads em alta frequentemente coincidem com quedas nas ações bancárias, e tensões nos mercados de financiamento bancário podem ampliar os spreads em toda a economia.
Alavancagem e recompras
Empresas que se endividaram pesadamente para financiar recompras de ações ou aquisições ficam mais expostas quando os spreads se ampliam, porque o refinanciamento se torna caro. Suas ações podem cair acentuadamente quando o crédito se aperta, mesmo que seus negócios sejam estáveis.
Fora dos Estados Unidos
Os spreads de crédito europeus e de mercados emergentes seguem a mesma lógica e são acompanhados em busca de sinais de estresse regional. Na Europa, a ampliação dos spreads de títulos de bancos e de empresas frequentemente acompanhou preocupações com a dívida soberana.
Interpretações equivocadas comuns
- Tratar uma semana de ampliação como sinal de recessão.
- Ignorar o crédito por ele não ser negociado diretamente.
Lendo os níveis de spread
| Spread de alto rendimento dos EUA | Leitura típica |
|---|---|
| Abaixo de 3% | Muito apertado: forte confiança, possível complacência |
| 3% a 4% | Normal em mercados saudáveis |
| 5% a 7% | Estresse crescente; preocupações com o crescimento |
| Acima de 8% | Estresse severo ou precificação de recessão |
| Acima de 10% | Crise, como em 2008 e em março de 2020 |
(Faixas aproximadas; o perfil dos emissores muda ao longo do tempo.)
Onde os spreads estavam em 2026
Em julho de 2026, os spreads de alto rendimento dos EUA estavam em torno de 2,7 pontos percentuais, próximos de seus níveis mais apertados em anos, refletindo forte demanda por dívida corporativa e confiança nas finanças das empresas. Níveis tão apertados deixam pouca margem se as condições piorarem, razão pela qual alguns investidores observam até uma ampliação modesta a partir desses patamares como um alerta precoce.
Volatilidade de crédito e de ações
Spreads e volatilidade das ações tendem a subir juntos. Quando o VIX dispara, os spreads de alto rendimento geralmente se ampliam, e vice-versa, porque ambos refletem incerteza sobre as perspectivas das empresas. Uma alta do VIX sem qualquer ampliação dos spreads pode sinalizar um susto de menor duração no mercado de ações; a alta conjunta dos dois sugere um estresse mais amplo. Veja o que é o VIX.
Spreads em torno de viradas dos bancos centrais
Quando um banco central passa de elevar juros para cortá-los, os spreads podem se mover em qualquer direção. Se os cortes ocorrem porque a inflação caiu e o crescimento se mantém, os spreads frequentemente se apertam ainda mais. Se os cortes ocorrem porque a economia está enfraquecendo acentuadamente, os spreads tendem a se ampliar apesar dos juros mais baixos. Observar os spreads em torno de uma virada de política ajuda a identificar que tipo de afrouxamento está em curso.
Uma lista de verificação de spreads
- Onde estão os spreads de alto rendimento e de grau de investimento em relação à sua faixa recente?
- Estão se ampliando ou se apertando, e com que velocidade?
- O movimento é amplo ou concentrado em um único setor?
- As volatilidades do mercado acionário e as ações de bancos confirmam o sinal?
- O que os bancos centrais estão sinalizando sobre a política monetária?
Spreads e o custo de capital
Spreads mais amplos elevam o custo de empréstimos para as empresas, o que pode atrasar investimentos e contratações e reduzir o valor dos lucros futuros. Para investidores em ações, isso significa que spreads mais amplos não são apenas um sinal de alerta, mas também um freio direto nas perspectivas das empresas, especialmente para empresas menores e mais endividadas. Os preços de suas ações costumam refletir isso primeiro.
Perguntas frequentes
Onde posso ver os spreads de crédito?
Bases de dados de bancos centrais e muitos sites financeiros publicam diariamente índices de spreads de grau de investimento e de alto rendimento.
Spreads apertados significam que as ações são seguras?
Não necessariamente. Spreads apertados refletem confiança, mas também podem sinalizar complacência, e podem se ampliar rapidamente.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Por que os spreads de crédito se ampliam em recessões? (picos de HY de 21,82% em dezembro de 2008 e cerca de 11% em março de 2020; dados do FRED) — Eco3min
- O que são spreads de crédito e por que eles antecedem recessões? (ampliaram-se antes de todas as recessões dos EUA desde 1996; antecedência de 3 a 9 meses) — Eco3min
- Spreads de crédito: os indicadores antecedentes do mercado (ampliaram-se desde meados de 2007) — Real Investment Advice
- O único indicador de mercado que funciona (spreads de cerca de 1.100 para 600 pontos-base em 2020; S&P 500 alta de cerca de 20% no 2º trimestre) — Tim Melvin
- Spreads de crédito (de 350 para 1.100 pontos-base em três semanas em março de 2020) — Fin Still
- Spread de crédito de alto rendimento (mercados saudáveis entre 300 e 400 pontos-base; energia em 2015–16) — StockAlarm