
Como dimensionar uma posição em CFD usando o risco por operação
Aprenda a calcular o tamanho de uma posição em CFD a partir do risco por operação, com exemplos para pares de moedas, índices, ações e ouro.
O dimensionamento de posições em CFD começa pelo quanto você perderá se o seu stop for atingido, e não pela sua margem. Tamanho da posição = valor do risco ÷ (distância do stop × valor por ponto). Uma conta de US$ 10.000 arriscando 1%, ou US$ 100, com um stop de 50 pips no EUR/USD que vale US$ 10 por pip por lote, resulta em 0,2 lote.
A fórmula
- Valor do risco = saldo da conta × risco por operação (por exemplo, 1%).
- Distância do stop = preço de entrada − preço do stop, em pontos ou pips.
- Valor por ponto = quanto um ponto vale para uma unidade da posição.
- Tamanho da posição = valor do risco ÷ (distância do stop × valor por ponto)
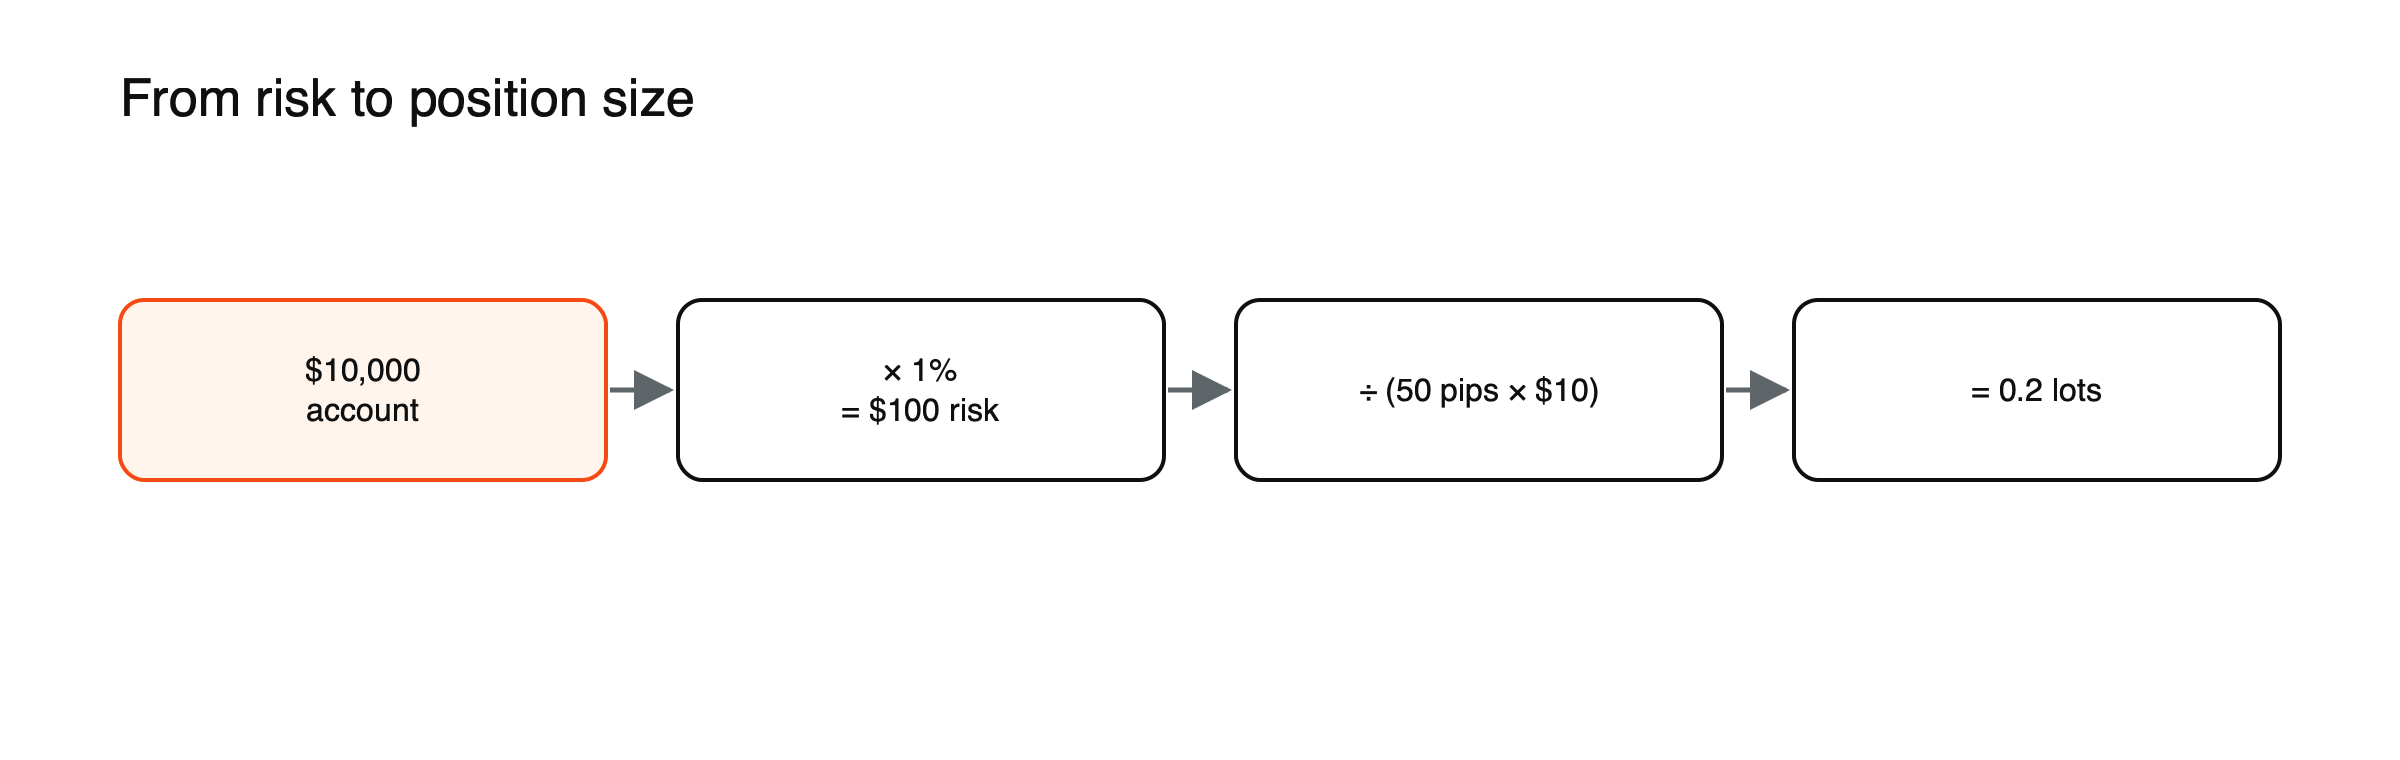 Figura: Dimensionamento a partir do risco, não da margem (valores de exemplo).
Exemplo prático 1: par de moedas
- Conta: US$ 10.000; risco: 1% = US$ 100
- Stop do EUR/USD: 50 pips
- Valor por pip para 1 lote padrão: US$ 10
Tamanho = US$ 100 ÷ (50 × US$ 10) = 0,2 lote.
Exemplo prático 2: CFD de índice
- Risco: US$ 100
- Stop: 40 pontos
- Valor por ponto por contrato: US$ 1 (valor de exemplo)
Tamanho = US$ 100 ÷ (40 × US$ 1) = 2,5 contratos.
Exemplo prático 3: CFD de ação
- Risco: US$ 100
- Entrada na ação a US$ 50, stop a US$ 48: distância do stop de US$ 2 por ação
- Valor por ponto: US$ 1 por ação
Tamanho = US$ 100 ÷ (US$ 2 × US$ 1) = 50 ações, uma posição de US$ 2.500.
Exemplo prático 4: uma conta em euros
- Conta: €10.000; risco: 1% = €100
- Stop do EUR/USD: 50 pips; um lote vale US$ 10 por pip, cerca de €9,09 a 1,1000
Tamanho = €100 ÷ (50 × €9,09) ≈ 0,22 lote. Converter o valor do pip para a moeda da sua conta é importante; ignorar isso tornaria a posição cerca de 10% menor ou maior do que deveria.
Exemplo prático 5: ouro
- Risco: US$ 200
- Stop: US$ 15 por onça abaixo da entrada
Tamanho = US$ 200 ÷ US$ 15 ≈ 13,3 onças, arredondado para baixo até o tamanho mínimo permitido pelo provedor.
Depois, verifique a margem
Com 0,2 lote, o EUR/USD a 1,1000 corresponde a uma posição de US$ 22.000; com alavancagem de 30:1, isso exige cerca de US$ 733 de margem, bem dentro da conta. Se a margem for alta demais, reduza o tamanho ou ajuste o plano, mas não o risco.
Por que isso funciona melhor do que dimensionar pela margem
A margem indica o que você pode abrir, não o que você pode perder. Dimensionar pelo risco mantém cada perda pequena e consistente, para que uma sequência de perdas não esvazie a conta. Lembre-se de que os stops podem ser executados com deslizamento em lacunas de preço, então as perdas reais podem superar o plano. Veja como funcionam as ordens stop-loss, o que é alavancagem na negociação de CFDs e como calcular a margem de uma operação com CFD.
Escolhendo o risco por operação
Muitos traders arriscam entre 0,5% e 2% da conta em cada operação. O motivo são as sequências de perdas: dez perdas seguidas de 1% cada deixam a conta cerca de 9,6% abaixo, enquanto dez perdas de 5% a deixam cerca de 40% abaixo, um buraco que exige um ganho de cerca de 67% para se recuperar. Sequências desse tamanho acontecem com estratégias sólidas com mais frequência do que as pessoas imaginam, por isso o risco por operação deve ser pequeno o suficiente para sobreviver a elas com folga.
Posições correlacionadas
O risco por operação pressupõe que cada operação seja independente. Três posições compradas em diferentes índices de ações, ou em EUR/USD, GBP/USD e ouro contra o dólar, podem perder juntas com uma única notícia. Tratar posições relacionadas como um único risco combinado, e dimensioná-las para que o total fique dentro do seu limite, evita assumir três vezes o risco pretendido sem perceber.
Considerando lacunas de preço
A fórmula pressupõe que o stop seja executado no nível definido. Em torno de balanços, fins de semana e anúncios importantes, um gap pode tornar a perda real maior. Alguns traders reduzem o tamanho da posição antes desses eventos, ou usam stops garantidos, para que um gap não transforme uma perda planejada de 1% em uma perda real de 5%. Veja por que os preços fazem gap no fim de semana.
Entradas e saídas parciais
Entrar em uma posição em partes, ou realizar lucro em partes, altera o preço médio de entrada ou de saída, mas não o princípio: a perda total caso o stop final seja atingido deve permanecer dentro do seu limite de risco. Calcule o risco combinado de todas as partes antes de aumentar uma posição.
Um exemplo completo de dimensionamento
Uma conta tem US$ 25.000, e o trader arrisca 0,75% por operação, cerca de US$ 187,50. (Valores de exemplo.) A configuração é um CFD comprado em índice, com stop 60 pontos abaixo da entrada, em um contrato que vale US$ 1 por ponto. Tamanho = US$ 187,50 ÷ (60 × US$ 1) ≈ 3,1 contratos, arredondado para baixo para 3, o que limita a perda a cerca de US$ 180. Com o índice em 5.000, três contratos valem cerca de US$ 15.000, exigindo cerca de US$ 750 de margem a 20:1, bem dentro da conta. O trader já possui uma posição comprada em um índice relacionado, então, antes de entrar, verifica se a perda combinada caso ambos os stops sejam atingidos permanece dentro do seu limite geral. Só então a ordem é enviada.
Percentual fixo ou valor fixo?
Arriscar um percentual fixo da conta faz com que os tamanhos de posição diminuam após perdas e aumentem após ganhos, o que reduz a velocidade dos drawdowns e permite que os ganhos se acumulem. Arriscar um valor monetário fixo mantém os tamanhos constantes, o que é mais simples, mas faz com que cada perda consuma uma parcela cada vez maior de uma conta cada vez menor. A maioria dos modelos de gestão de risco prefere um percentual fixo, recalculado periodicamente e não após cada operação.
Ferramentas úteis
Muitas plataformas incluem calculadoras de tamanho de posição, e uma planilha simples, com colunas para tamanho da conta, percentual de risco, entrada, stop e valor por ponto, faz o mesmo trabalho. Incluir o cálculo na rotina antes de cada operação elimina a tentação de estimar, que é quando os tamanhos de posição tendem a crescer.
Dimensionamento quando a volatilidade muda
A volatilidade do mercado muda com o tempo, e as distâncias de stop devem mudar junto. Quando um par de moedas está calmo, um stop de 50 pips pode ficar confortavelmente fora do ruído normal; quando está volátil, o mesmo stop pode ser atingido por oscilações aleatórias, então o trader o amplia para 100 pips. Com o mesmo risco de US$ 100, o tamanho da posição cai pela metade, de 0,2 lote para 0,1 lote. Dimensionar dessa forma mantém constante o dinheiro em risco e permite que o stop respeite o comportamento atual do mercado. Também significa que, em períodos turbulentos, as posições ficam automaticamente menores, que é geralmente exatamente quando posições menores são mais prudentes. Medidas como a amplitude diária média das últimas semanas oferecem um guia simples e objetivo sobre a largura que os stops precisam ter. Recalcular a amplitude média uma vez por semana, em vez de antes de cada operação, mantém o processo simples e ainda assim se adapta rapidamente às mudanças nos mercados que você mais negocia, sem acrescentar muito trabalho.
Perguntas frequentes
O risco por operação deve ser baseado no saldo ou no patrimônio?
Muitos traders usam o saldo da conta por simplicidade, mas o patrimônio, que inclui lucros e prejuízos em aberto, oferece uma visão mais atualizada do que pode ser perdido. Usar o menor dos dois valores é a escolha mais cautelosa.
E se o tamanho calculado for menor que o tamanho mínimo de operação?
Nesse caso, o stop é largo demais para a conta e o nível de risco, ou o movimento do mercado é um passo grande demais para a conta. Esperar uma configuração mais precisa, escolher um contrato menor ou pular a operação mantém o risco dentro dos limites.
Os valores de alavancagem, margem e custos neste artigo são exemplos ilustrativos. As condições reais dependem do provedor, do instrumento e das regras do seu país.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Exemplo de nível de margin call e nível de stop out (tamanho do lote, valor do pip e margem) — BabyPips
- ESMA adota medidas para CFDs (30:1 para os principais pares de moedas) — Finadium