
Как рассчитать размер позиции CFD по риску на сделку
Как определить размер позиции CFD исходя из суммы риска на сделку, а не из маржи: формула и примеры для валютных пар, индексов, акций и золота.
Размер позиции CFD начинается с того, сколько вы потеряете, если сработает стоп-лосс, а не с маржи. Размер позиции = сумма риска ÷ (дистанция до стопа × стоимость пункта). Счёт в $10 000 с риском 1%, то есть $100, при стопе 50 пипсов по EUR/USD, где пипс на один стандартный лот стоит $10, даёт 0,2 лота.
Формула
- Сумма риска = баланс счёта × риск на сделку (например, 1%).
- Дистанция до стопа = цена входа − цена стопа, в пунктах или пипсах.
- Стоимость пункта = сколько стоит один пункт для одной единицы позиции.
- Размер позиции = сумма риска ÷ (дистанция до стопа × стоимость пункта)
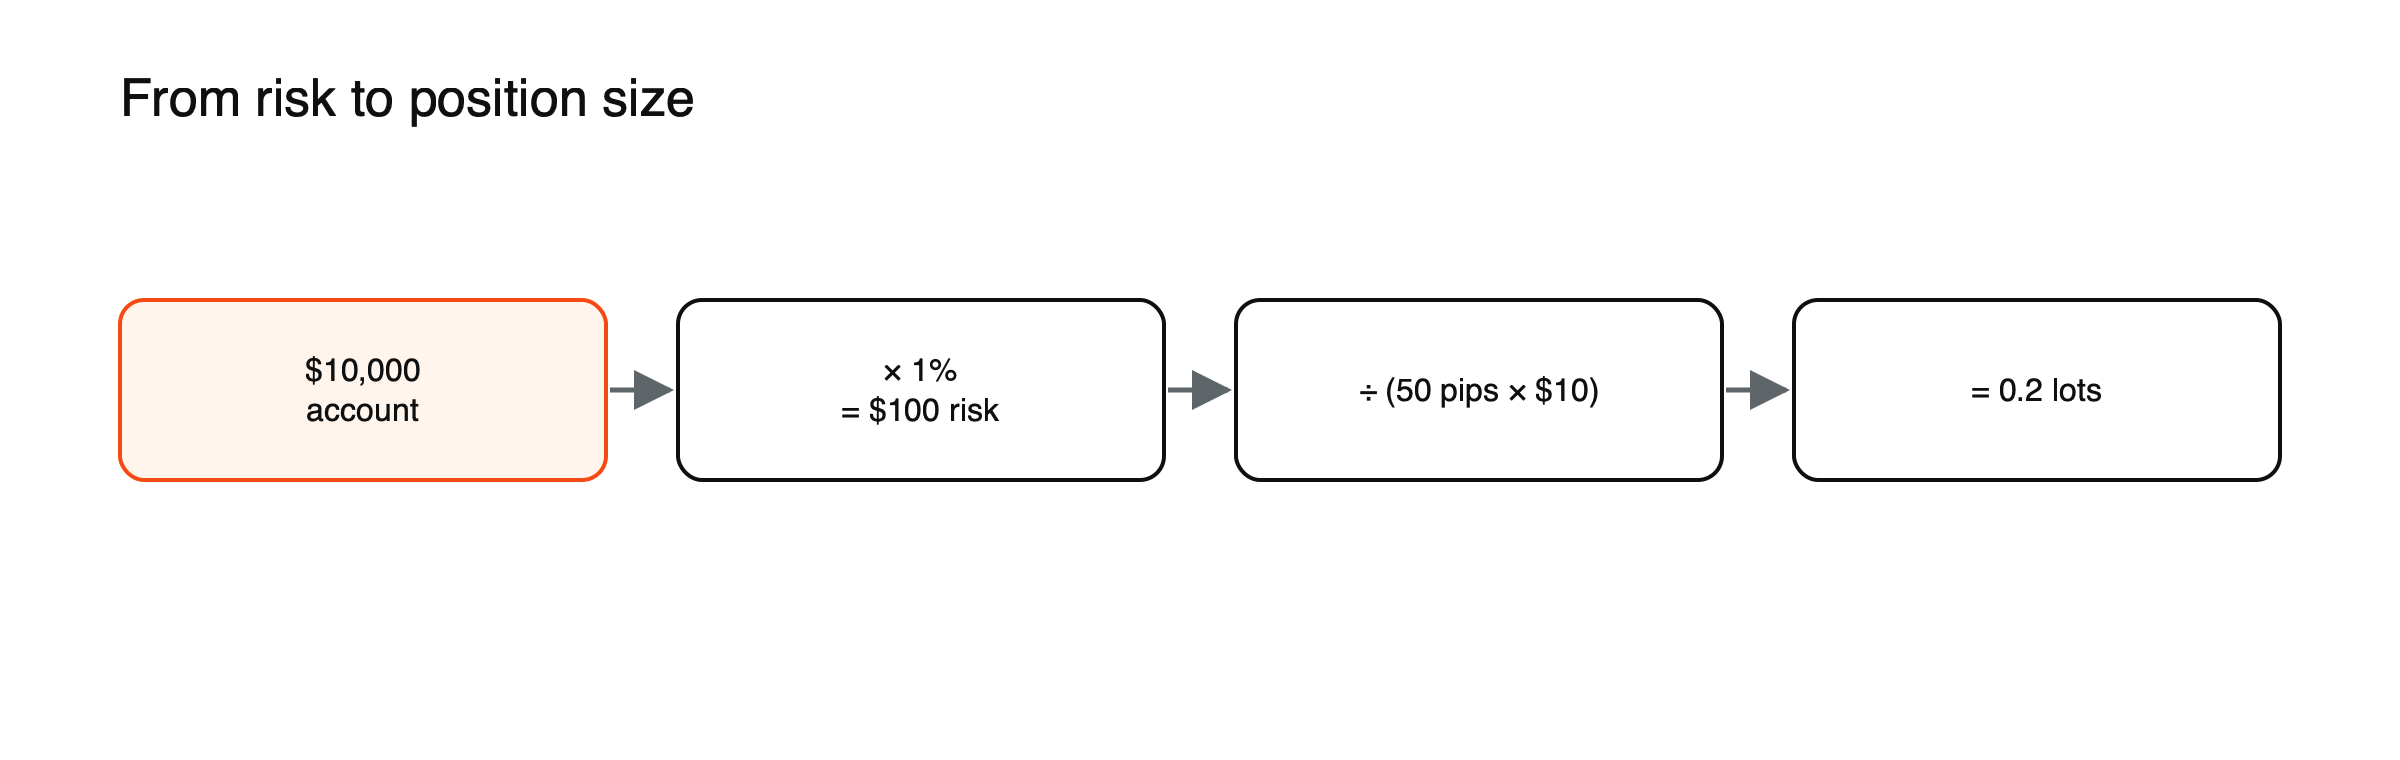 Рисунок: расчёт размера исходя из риска, а не из маржи (примерные значения).
Пример 1: валютная пара
- Счёт: $10 000; риск: 1% = $100
- Стоп по EUR/USD: 50 пипсов
- Стоимость пипса для 1 стандартного лота: $10
Размер = $100 ÷ (50 × $10) = 0,2 лота.
Пример 2: индексный CFD
- Риск: $100
- Стоп: 40 пунктов
- Стоимость пункта на один контракт: $1 (примерное значение)
Размер = $100 ÷ (40 × $1) = 2,5 контракта.
Пример 3: CFD на акции
- Риск: $100
- Вход в акцию по $50, стоп на $48: дистанция до стопа $2 на акцию
- Стоимость пункта: $1 за акцию
Размер = $100 ÷ ($2 × $1) = 50 акций, позиция на $2 500.
Пример 4: счёт в евро
- Счёт: €10 000; риск: 1% = €100
- Стоп по EUR/USD: 50 пипсов; один лот стоит $10 за пипс, примерно €9,09 при курсе 1,1000
Размер = €100 ÷ (50 × €9,09) ≈ 0,22 лота. Пересчёт стоимости пипса в валюту счёта важен: если его пропустить, позиция будет примерно на 10% меньше или больше нужной.
Пример 5: золото
- Риск: $200
- Стоп: $15 за унцию ниже цены входа
Размер = $200 ÷ $15 ≈ 13,3 унции, округлённых вниз до ближайшего размера, который допускает провайдер.
Затем проверьте маржу
При 0,2 лота EUR/USD по курсу 1,1000 составляет позицию в $22 000; при плече 30:1 нужно около $733 маржи, что вполне укладывается в счёт. Если маржа окажется слишком высокой, уменьшите размер или пересмотрите план, но не риск.
Почему это работает лучше расчёта по марже
Маржа показывает, что вы можете открыть, а не то, что вы можете позволить себе потерять. Расчёт по риску держит каждый убыток небольшим и предсказуемым, поэтому серия потерь не опустошит счёт. Помните, что стопы могут проскальзывать при гэпах, и реальные убытки иногда превышают запланированные. См. как работают стоп-лосс ордера, что такое кредитное плечо в торговле CFD и как рассчитать маржу для сделки CFD.
Выбор риска на сделку
Многие трейдеры рискуют от 0,5% до 2% счёта в каждой сделке. Причина в сериях убытков: десять убыточных сделок подряд по 1% каждая оставляют счёт примерно на 9,6% ниже, а десять по 5% — примерно на 40% ниже, и такую яму нужно отыграть примерно на 67%. Серии такой длины случаются с разумными стратегиями чаще, чем ожидают многие, поэтому риск на сделку должен быть достаточно малым, чтобы комфортно их пережить.
Коррелированные позиции
Риск на сделку предполагает, что каждая сделка независима. Три длинные позиции по разным фондовым индексам или по EUR/USD, GBP/USD и золоту против доллара могут одновременно потерять на одной новости. Если рассматривать связанные позиции как единый совокупный риск и подбирать их размер так, чтобы общая сумма оставалась в пределах вашего лимита, вы не будете незаметно брать втрое больший риск, чем задумывали.
Учёт гэпов
Формула предполагает, что стоп-приказ исполняется по своему уровню. Вокруг отчётов о прибыли, выходных и крупных объявлений цена может открыться с гэпом, и тогда реальный убыток окажется больше. Некоторые трейдеры уменьшают размер позиции перед такими событиями или используют гарантированные стоп-приказы, чтобы гэп не превратил запланированный убыток в 1% в фактический убыток в 5%. См. почему цены открываются с гэпом на выходных.
Наращивание и сокращение позиции
Вход в позицию частями или фиксация прибыли частями меняет среднюю цену входа или выхода, но не сам принцип: общий убыток при срабатывании итогового стоп-приказа должен оставаться в пределах вашего лимита риска. Рассчитывайте совокупный риск всех частей до добавления к позиции.
Полный пример расчёта размера
На счёте $25,000, и трейдер рискует 0.75% на сделку, примерно $187.50. (Примерные значения.) Сетап — длинная позиция по индексному CFD со стоп-приказом на 60 пунктов ниже цены входа, при стоимости контракта $1 за пункт. Размер = $187.50 ÷ (60 × $1) ≈ 3.1 контракта, округлённо вниз до 3, что ограничивает убыток примерно $180. При индексе 5,000 три контракта стоят около $15,000, что требует около $750 маржи при плече 20:1, и это вполне укладывается в счёт. У трейдера уже есть длинная позиция по связанному индексу, поэтому перед входом он проверяет, что совокупный убыток при срабатывании обоих стоп-приказов остаётся в его общем лимите. Только после этого ордер выставляется.
Фиксированный процент или фиксированная сумма?
Риск фиксированного процента от счёта означает, что размер позиций уменьшается после убытков и увеличивается после прибыли, что замедляет просадки и позволяет прибыльным сделкам наращиваться. Риск фиксированной денежной суммы сохраняет размер позиций неизменным, что проще, но означает, что каждый убыток забирает всё большую долю уменьшающегося счёта. Большинство систем управления риском отдают предпочтение фиксированному проценту, который пересчитывается регулярно, а не после каждой сделки.
Полезные инструменты
Многие платформы включают калькуляторы размера позиции, а простая таблица с колонками для размера счёта, процента риска, входа, стоп-приказа и стоимости пункта решает ту же задачу. Включение расчёта в рутину перед каждой сделкой устраняет искушение угадывать, а именно тогда размеры позиций обычно и начинают незаметно расти.
Определение размера при изменении волатильности
Рыночная волатильность меняется со временем, и расстояние до стоп-приказа должно меняться вместе с ней. Когда валютная пара спокойна, стоп-приказ в 50 пипсов может находиться далеко за пределами обычных колебаний; когда пара волатильна, тот же стоп может быть выбит случайными колебаниями, поэтому трейдеры расширяют его до 100 пипсов. При том же риске в $100 размер позиции тогда уменьшается вдвое, с 0.2 лота до 0.1 лота. Такой подход сохраняет денежную сумму под риском постоянной и позволяет стоп-приказу учитывать текущее поведение рынка. Это также означает, что в бурные периоды позиции автоматически становятся меньше, а именно тогда меньшие позиции обычно и разумны. Такие показатели, как средний дневной диапазон за последние недели, дают простой и объективный ориентир того, насколько широкими должны быть стопы. Пересчёт среднего диапазона раз в неделю, а не перед каждой сделкой, сохраняет процесс простым и при этом позволяет быстро адаптироваться к меняющимся условиям на рынках, с которыми вы работаете чаще всего, без существенного дополнительного объёма работы.
Часто задаваемые вопросы
Риск на сделку должен рассчитываться от баланса или от эквити?
Многие трейдеры используют баланс счёта ради простоты, но эквити, которое включает открытую прибыль и убытки, даёт более актуальную картину того, что может быть потеряно. Использование меньшего из двух значений является осторожным выбором.
Что делать, если рассчитанный размер меньше минимального размера сделки?
Это означает, что стоп-приказ слишком широк для счёта и уровня риска или что шаг рынка слишком велик для счёта. Ожидание более точного сетапа, выбор меньшего контракта или пропуск сделки помогают удерживать риск в допустимых пределах.
Данные о кредитном плече, марже и издержках в этой статье приведены как примерные значения для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил в вашей стране.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированную сумму.
Источники
- Пример уровня margin call и уровня stop out (размер лота, стоимость пипса и маржа) — BabyPips
- ESMA принимает меры в отношении CFD (30:1 для основных валютных пар) — Finadium