
Por que as ações dos EUA passaram para a liquidação T+1
Desde 28 de maio de 2024, as negociações de ações nos EUA são liquidadas em T+1. Veja o que motivou a mudança e como ela afeta investidores e corretoras.
T+1 significa que uma negociação de ações é concluída, com a troca de dinheiro e de ações, um dia útil após a negociação. Os EUA passaram de T+2 para T+1 em 28 de maio de 2024. O principal motivo foi o episódio das “meme stocks” de janeiro de 2021, quando dois dias de risco de liquidação geraram chamadas de margem enormes, que levaram algumas corretoras a restringir negociações.
Cronologia
- Antes de 2017: as negociações nos EUA eram liquidadas em três dias úteis (T+3).
- 2017: o ciclo é encurtado para T+2.
- Janeiro de 2021: as ações da GameStop disparam; as exigências de margem da câmara de compensação saltam, e a Robinhood restringe compras em 28 de janeiro.
- Fevereiro de 2023: a SEC adota a regra T+1.
- 28 de maio de 2024: o T+1 entra em vigor para ações, títulos corporativos e municipais e produtos relacionados.
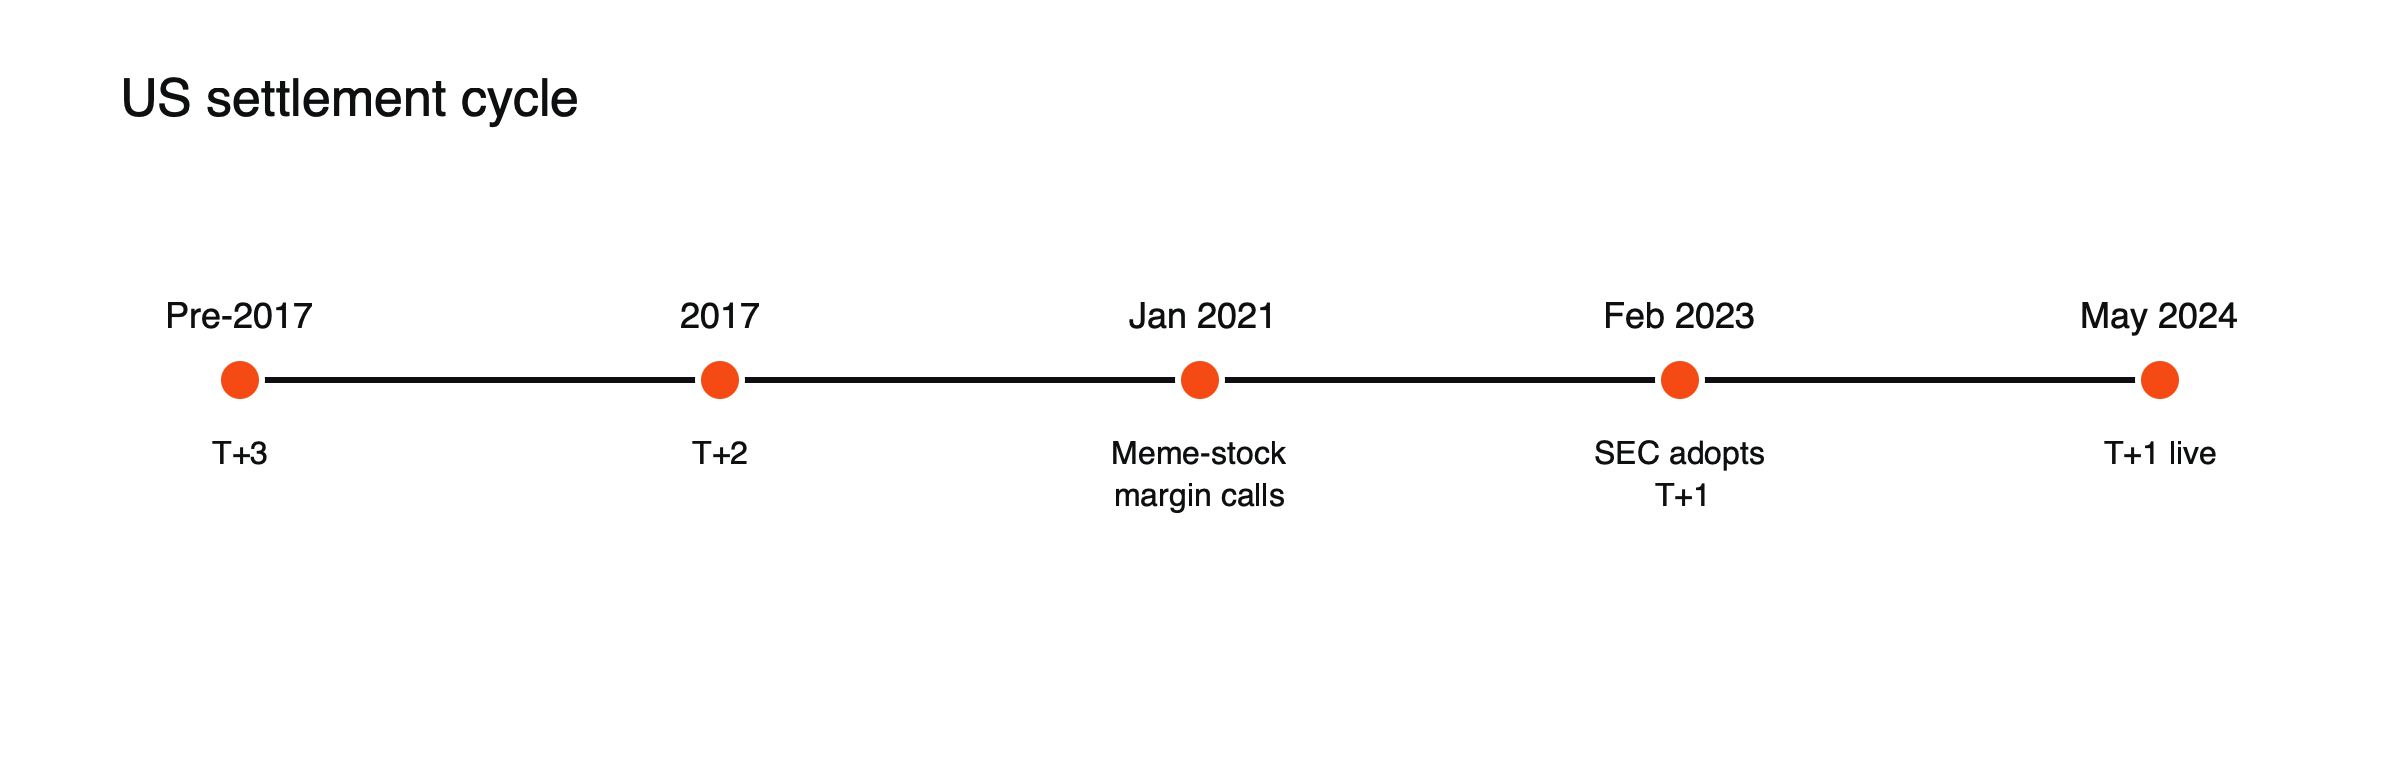
Figura: Como a liquidação nos EUA ficou mais rápida.
Por que o tempo de liquidação importa
Entre a negociação e a liquidação, a câmara de compensação fica exposta ao risco de que um dos lados não cumpra sua obrigação. Para cobrir esse risco, ela cobra margem das corretoras. Quanto maior o intervalo, mais margem é necessária, e em mercados voláteis essas exigências podem disparar. Em janeiro de 2021, uma corretora enfrentou uma chamada de margem extra de cerca de US$ 3 bilhões em um único dia.
Risco de liquidação, ilustrado
Suponha que os clientes de uma corretora comprem US$ 500 milhões de uma ação volátil na segunda-feira. (Cenário ilustrativo.) Sob T+2, a câmara de compensação fica exposta até quarta-feira; sob T+1, apenas até terça-feira. Se a ação oscilar 20% por dia, a perda potencial em dois dias é muito maior do que em um, e por isso a câmara de compensação exige mais margem. Em janeiro de 2021, essas exigências subiram de forma tão acentuada que a Robinhood precisou captar cerca de US$ 3 bilhões de capital adicional, o que contribuiu para sua decisão de restringir compras. Reduzir pela metade o prazo de liquidação diminui o tamanho dessas chamadas de margem.
Como a liquidação funciona
Após uma negociação, as corretoras do comprador e do vendedor confirmam os detalhes, a câmara de compensação se torna contraparte de ambos os lados e garante a conclusão, e, no dia da liquidação, a depositária central de valores mobiliários transfere as ações enquanto o dinheiro circula pelo sistema bancário. Cada etapa precisa ocorrer dentro do ciclo, e por isso encurtá-lo exigiu mudanças nos sistemas de todo o setor.
O que o T+1 mudou
- Menos risco e margem: reduzir pela metade o ciclo de liquidação diminui a garantia que as corretoras precisam depositar.
- Operações mais apertadas: as empresas precisam confirmar as negociações na mesma noite; cerca de 95% foram confirmadas até o prazo das 21h após a mudança.
Outros mercados
A Índia concluiu sua transição para T+1 em 2023, antes dos EUA. Canadá e México fizeram a mudança junto com os EUA em maio de 2024. A União Europeia, o Reino Unido e a Suíça definiram 11 de outubro de 2027 como data de transição, com o texto jurídico da UE publicado em outubro de 2025. Alinhar as datas reduz descasamentos para investidores que operam além das fronteiras.
Efeitos globais
Investidores estrangeiros precisam obter dólares mais rapidamente para pagar por ações dos EUA, e mercados que liquidam em um ciclo mais longo enfrentam descasamentos em relação às negociações nos EUA.
O que vem a seguir
Alguns defendem a liquidação no mesmo dia (T+0); outros apontam as pressões que isso imporia sobre financiamento e operações. Veja como a negociação 24/7 está mudando a estrutura de mercado , por que o pagamento por fluxo de ordens é tão controverso e como a segregação de recursos de clientes protege os investidores.
Efeitos para os investidores
Para a maioria dos investidores individuais, o T+1 mudou pouco no dia a dia: ações e dinheiro simplesmente ficam disponíveis um dia antes após uma venda. A mudança importa mais para investidores que vendem um ativo para comprar outro, pois recebem os recursos mais rápido, e para quem negocia ações estrangeiras, que precisam organizar a conversão cambial com mais agilidade. As empresas enfrentaram o ajuste maior, pois precisaram comprimir os processos de confirmação e financiamento em uma única noite.
Liquidação e CFDs
Os CFDs não são liquidados da mesma forma, porque nenhuma ação é transferida; lucros e perdas são refletidos na conta à medida que os preços se movem. No entanto, provedores que fazem hedge de CFDs sobre ações no mercado subjacente precisam gerenciar sua própria liquidação sob T+1, e mudanças nos ciclos de liquidação podem afetar como eventos corporativos, como dividendos, são processados. Veja como funciona a precificação de CFDs.
De T+3 para T+2
Os EUA passaram da liquidação em três dias para a liquidação em dois dias em 2017, seguindo a mudança da Europa para T+2 em 2014. Cada encurtamento reduziu o risco e as necessidades de margem, mas também exigiu que as empresas acelerassem processos como a confirmação de operações e o financiamento. A mudança para T+1 em 2024 foi a maior alteração operacional, pois comprimiu muitas etapas para a noite seguinte à operação.
Pressão cambial, ilustrada
Suponha que um fundo europeu venda euros para comprar US$ 100 milhões em ações americanas numa segunda-feira. (Cenário ilustrativo.) Sob T+2, ele tinha até quarta-feira para entregar dólares; sob T+1, deve entregar na terça-feira, muitas vezes após organizar a conversão cambial tarde na segunda-feira, quando os mercados europeus estão fechados. Alguns fundos agora pré-financiam dólares ou negociam moeda em horários asiáticos, aceitando custo ou risco extra. Descasamentos como estes são uma das razões pelas quais a própria Europa está migrando para T+1.
Empréstimo de títulos
Os credores de ações que querem tê-las de volta antes que uma venda seja liquidada precisam recuperá-las mais rapidamente sob T+1. Os tomadores, como vendedores a descoberto, têm menos tempo para devolver as ações, o que pode aumentar o risco de entregas fracassadas se os processos ficarem para trás.
Interpretações equivocadas comuns
- Acreditar que T+1 significa que as operações são instantâneas.
- Presumir que os ciclos de liquidação afetam diretamente as posições em CFDs.
Rumo à liquidação no mesmo dia
Alguns participantes do mercado defendem a liquidação no mesmo dia, ou mesmo em segundos, usando ações tokenizadas e dinheiro digital. A liquidação mais rápida reduziria ainda mais o risco de contraparte e as necessidades de margem. Porém, exigiria financiar as operações quase imediatamente, tornando mais difícil compensar compras e vendas, tomar ações emprestadas para vendas a descoberto ou negociar entre fusos horários. A maioria dos grupos do setor vê T+1 como o padrão prático por enquanto, com mercados tokenizados como um experimento de longo prazo. Veja o que são ações tokenizadas.
Dentro das empresas
Para cumprir T+1, as empresas automatizaram o casamento de operações, transferiram os prazos de confirmação para a noite da data da operação, alteraram padrões de pessoal e revisaram os processos de empréstimo de títulos e de câmbio. Muitas investiram pesadamente em sistemas que, por décadas, funcionaram com processamento em lote noturno.
Fundos e ETFs
Fundos mútuos e ETFs que detêm ações americanas tiveram de alinhar seus próprios processos a T+1, incluindo a rapidez com que pagam investidores que resgatam cotas e como os participantes autorizados criam e resgatam cotas de ETFs. Fundos que detêm ativos com ciclos de liquidação mais longos, como algumas ações estrangeiras, enfrentam descasamentos entre o momento em que precisam pagar e o momento em que recebem caixa das vendas.
Eventos corporativos
Dividendos e outros eventos corporativos dependem de quem possui as ações em uma data de registro. Sob T+1, a data ex-dividendo e a data de registro caem no mesmo dia, mudando o cronograma ao qual os investidores haviam se acostumado sob T+2. Investidores que compram ações na data ex-dividendo ou depois não recebem o dividendo próximo.
Lições da transição
A mudança para T+1 mostrou que grandes alterações na infraestrutura de mercado são possíveis com longa preparação, coordenação do setor e testes. Empresas que automatizaram cedo acharam a mudança mais fácil; aquelas que dependiam de processos manuais enfrentaram a maior pressão. Os preparativos da Europa para outubro de 2027 baseiam-se diretamente na experiência norte-americana. Os reguladores também monitoraram de perto as taxas de falhas de liquidação após a troca, que permaneceram baixas.
O que isso significa para os traders
Para traders ativos de ações, T+1 significa que o dinheiro das vendas fica disponível mais cedo para novas compras em contas à vista, reduzindo o período de espera que antes levava a violações das regras de liquidação. Para traders em margem, reduz o montante de garantias que as corretoras devem depositar nas câmaras de compensação, o que pode tornar as corretoras menos propensas a restringir negociações em volatilidade extrema, como ocorreu em janeiro de 2021. Para investidores em mercados estrangeiros, reforça que as regras de liquidação diferem entre países e que o momento importa para a conversão cambial.
Uma linha do tempo em resumo
| Período | Ciclo de liquidação nos EUA |
|---|---|
| Antes de 2017 | T+3 |
| 2017 a maio de 2024 | T+2 |
| A partir de 28 de maio de 2024 | T+1 |
| UE, Reino Unido, Suíça a partir de 11 de outubro de 2027 (previsto) | T+1 |
Falhas de liquidação
Uma falha de liquidação ocorre quando ações ou dinheiro não são entregues no prazo. Ciclos mais curtos podem aumentar o risco de falhas se os processos ficarem para trás, por isso o setor acompanhou de perto as taxas de falha após a mudança. Hoje, as taxas de falha são uma medida padrão da saúde do mercado.
Perguntas frequentes
O T+1 causou problemas quando foi lançado?
A transição foi, em geral, tranquila, com cerca de 95% das negociações confirmadas até o prazo da noite logo após a mudança.
A liquidação vai se tornar instantânea?
Alguns defendem a liquidação no mesmo dia ou em tempo real, possivelmente usando ativos tokenizados, mas os desafios de financiamento e operacionais continuam significativos.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Declaração sobre o ciclo de liquidação (chamadas de margem de meme stocks; data de conformidade de 28 de maio de 2024) — Comissária da SEC Lizárraga, fevereiro de 2023
- Relatório Após a Ação do T+1 (28 de maio de 2024; ações, títulos corporativos e municipais) — SIFMA, ICI e DTCC
- Presidente da SEC Gensler sobre a modernização dos mercados de ações (cerca de 95% das negociações confirmadas até as 21h; menos margem) — CLS Blue Sky Blog, outubro de 2024
- De meme stocks à reforma de mercado (aumento de margem de US$ 3 bilhões da Robinhood) — Ideagen, maio de 2024
- EUA seguem a Índia para o T+1 (os EUA passaram de T+3 para T+2 em 2017) — Business Standard, fevereiro de 2023
- T+1 na Europa: o que vem a seguir para a UE, o Reino Unido e a Suíça? (UE, Reino Unido e Suíça têm como meta 11 de outubro de 2027; texto da UE publicado em 14 de outubro de 2025; a América do Norte migrou em maio de 2024) — BNP Paribas Securities Services