
ETFs físicos vs. sintéticos
Os ETFs físicos e sintéticos diferem na forma como entregam o retorno de um índice. Um ETF físico compra os títulos do índice ou uma amostra deles, enquanto um ETF sintético mantém colateral e usa um swap com um banco para obter o retorno do índice.
Os ETFs físicos e sintéticos diferem na forma como entregam o retorno de um índice. Um ETF físico compra os títulos do índice ou uma amostra deles. Um ETF sintético mantém colateral e faz com que um banco pague o retorno do índice por meio de um swap. Os sintéticos são mais comuns na Europa e podem acompanhar de perto mercados de difícil acesso, mas acrescentam risco de contraparte.
Lado a lado
| Físico | Sintético | |
|---|---|---|
| Carteira | Títulos do índice | Cesta de colateral mais swap |
| Fonte do retorno | Posse dos títulos | A contraparte do swap paga o retorno do índice |
| Principal risco adicional | Empréstimo de títulos, se utilizado | Falha da contraparte do swap |
| Tracking | Pode ficar atrás em mercados de difícil acesso | Frequentemente muito próximo |
| Transparência | Carteira igual à do índice | O colateral pode diferir do índice |
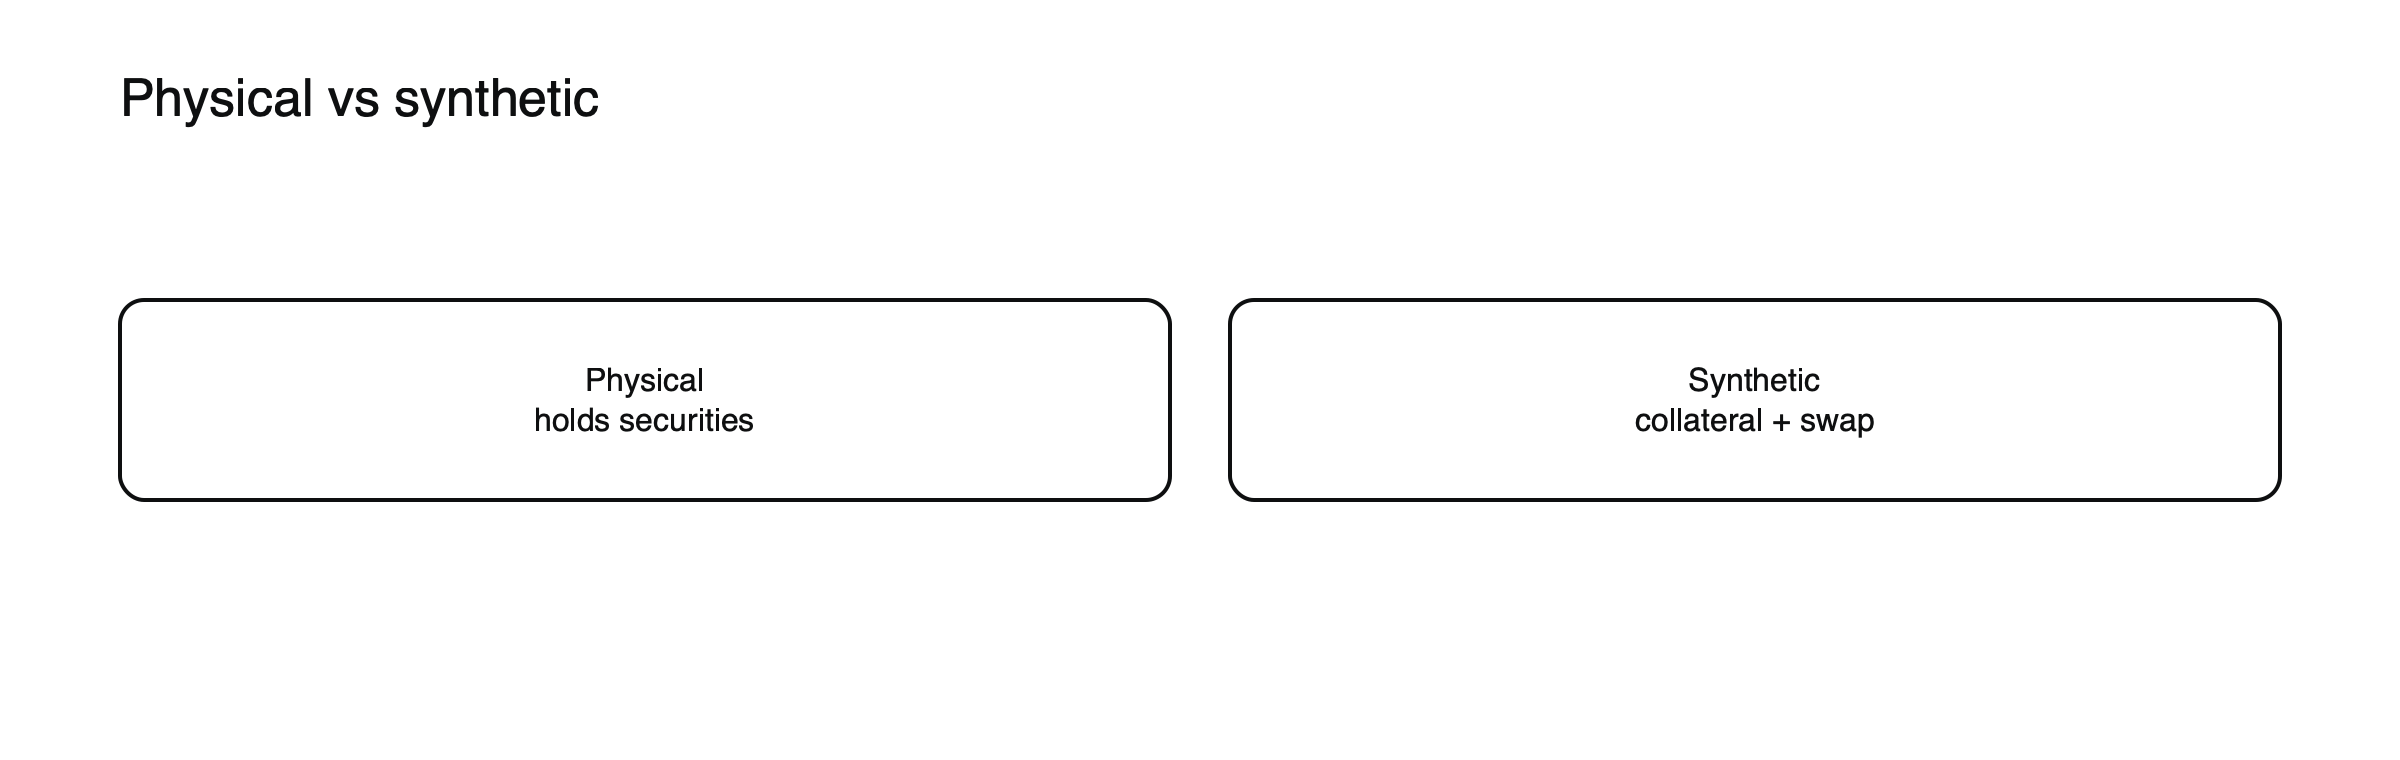
Figura: Duas formas de entregar o retorno de um índice.
Como funciona um swap, ilustrado
Um ETF sintético que acompanha um índice de ações recebe o dinheiro dos investidores e o utiliza para comprar uma cesta de colateral, que pode consistir em diferentes ações ou títulos de dívida. Em seguida, celebra um swap com um banco: o fundo transfere ao banco o retorno da cesta de colateral, e o banco paga ao fundo o retorno do índice. Se o índice subir 5% e o colateral 3%, o banco paga a diferença de 2%, e o fundo entrega os 5% do índice, menos as taxas. Se o colateral tiver desempenho superior, o fundo paga a diferença ao banco. (Valores de exemplo.)
Como o risco do swap é limitado
Na UE, as regras da UCITS limitam a exposição a qualquer contraparte de swap individual e exigem colateral, e muitos ETFs sintéticos utilizam várias contrapartes.
O limite de contraparte
Pelas regras da UCITS na UE, a exposição líquida de um fundo a uma única contraparte de derivativos é limitada, geralmente a 10% de seus ativos quando a contraparte é um banco. Os swaps são reajustados regularmente, de modo que qualquer valor devido pelo banco seja pago antes de crescer além desse limite. Se uma contraparte falhasse, o fundo dependeria de seu colateral, que normalmente é avaliado diariamente e pode exceder o valor em risco.
Empréstimo de títulos. Os ETFs físicos podem emprestar títulos para obter renda extra, o que traz um risco de contraparte próprio, geralmente pequeno.
Escolhendo uma estrutura
Para os principais índices, os ETFs físicos são comuns e simples. As estruturas sintéticas podem fazer sentido para mercados caros ou lentos de acessar diretamente, ou onde o tratamento tributário as favoreça.
Veja o que é a diferença de tracking em um ETF, ETFs de acumulação vs. de distribuição e o que é um ETF.
Replicação total e amostragem
Os ETFs físicos podem deter todos os títulos de um índice, conhecido como replicação total, ou uma amostra representativa. A replicação total acompanha de perto, mas pode ser custosa para índices com milhares de componentes ou títulos pouco líquidos; a amostragem reduz custos, mas pode aumentar o erro de tracking. As estruturas sintéticas evitam totalmente o problema ao receber o retorno do índice por meio do swap.
Considerações tributárias
Em alguns casos, os ETFs sintéticos podem entregar os retornos do índice com menos imposto retido na fonte sobre dividendos do que os fundos físicos, porque a contraparte do swap, e não o fundo, detém as ações subjacentes. As regras nessa área ficaram mais rigorosas com o tempo e variam conforme o mercado, por isso a vantagem tributária varia. A diferença de tracking ao longo de vários anos mostra o efeito líquido. Veja o que é a diferença de tracking em um ETF.
Empréstimo de títulos, ilustrado
Um ETF físico empresta 20% de sua carteira a outros investidores, obtendo taxas equivalentes a 0,03% de seus ativos ao ano, com colateral de valor superior ao dos títulos emprestados. A receita compensa parte da taxa do fundo. Se um tomador de empréstimo falhasse e o colateral fosse insuficiente, o fundo poderia perder parte do valor emprestado, um risco pequeno, mas real. Os fundos publicam seus níveis de empréstimo e suas políticas de colateral. (Valores de exemplo.)
ETFs de commodities e produtos semelhantes
Produtos que acompanham commodities frequentemente enfrentam escolhas semelhantes: manter a commodity física, como fazem muitos produtos de ouro, ou usar futuros ou swaps. Produtos de commodities físicas evitam os custos de rolagem de futuros, mas acarretam custos de armazenagem.
Como o mercado evoluiu
ETFs sintéticos foram populares na Europa nos anos 2000, quando ofereciam um acompanhamento barato e próximo de muitos índices. Após a crise financeira de 2008, preocupações com o risco de contraparte e a transparência levaram muitos investidores a preferir fundos físicos, e os provedores migraram para a replicação física em índices de referência. Estruturas sintéticas continuam comuns em alguns mercados e estratégias, onde oferecem vantagens claras em custo ou acompanhamento.
Transparência do colateral
ETFs sintéticos publicam a composição de suas cestas de colateral, frequentemente diariamente. O colateral pode ter pouca semelhança com o índice, por exemplo, um índice de ações de mercados emergentes lastreado em ações de grandes mercados desenvolvidos. Analisar o que é o colateral e com que rapidez ele poderia ser vendido mostra o quanto ele ofereceria de proteção caso a contraparte do swap falhasse.
Swaps financiados e não financiados
Na estrutura não financiada, mais comum, o fundo possui a cesta de colateral e troca seu retorno pelo retorno do índice. Em uma estrutura financiada, o fundo paga caixa à contraparte, que deposita colateral em troca, frequentemente mantido com um terceiro. As duas estruturas diferem quanto a quem é dono dos ativos e como o colateral é mantido, o que importa em caso de falha da contraparte.
Custos comparados
ETFs sintéticos podem ter taxas de administração baixas e diferenças de rastreamento reduzidas, mas as taxas de swap pagas às contrapartes fazem parte de seu custo. ETFs físicos têm custos de negociação e custódia, às vezes compensados por receitas de empréstimo de títulos. Comparar a diferença de rastreamento ao longo de vários anos captura esses efeitos melhor do que apenas a taxa divulgada.
Interpretações equivocadas comuns
- Presumir que o colateral corresponde ao índice.
- Tratar fundos físicos como isentos de risco de contraparte.
Uma falha de contraparte, ilustrada
Suponha que um ETF sintético avaliado em US$ 100 milhões tenha a receber US$ 4 milhões de sua contraparte de swap quando o banco falhar, após um mês forte para o índice. (Cenário ilustrativo.) O fundo possui uma cesta de colateral avaliada em cerca de US$ 96 milhões, que pode vender, e tem um crédito contra o banco no valor de US$ 4 milhões. A perda limita-se à parte desse crédito que não for recuperada, e não ao fundo inteiro. Resets frequentes de swaps e limites para contrapartes são projetados para manter pequeno o valor exposto.
Mudanças de índice e replicação
Quando um índice altera seus componentes, um ETF físico precisa negociar para acompanhá-lo, incorrendo em custos. A contraparte do swap de um ETF sintético assume essa tarefa, com os custos refletidos na taxa de swap. Para índices com mudanças frequentes ou componentes difíceis de negociar, isso pode favorecer estruturas sintéticas.
O que a ficha técnica mostra
Fichas técnicas informam o método de replicação, as contrapartes de fundos sintéticos, os níveis de empréstimo de títulos em fundos físicos e a diferença de rastreamento do fundo. Ler essas informações leva um minuto e responde à maioria das dúvidas sobre a estrutura. Veja como ler a ficha técnica de um ETF.
ETFs de títulos e de mercado monetário
A maioria dos ETFs de títulos é física, mantendo uma amostra dos títulos de seu índice, pois os índices de títulos são grandes e pouco líquidos demais para uma replicação total. Estruturas sintéticas são mais comuns em alguns produtos de mercado monetário e de taxas de curto prazo, onde podem oferecer um retorno simples e de acompanhamento próximo.
Escolhendo na prática
Para índices de referência, como os de grandes mercados acionários, fundos físicos são amplamente disponíveis, baratos e simples. Quando um fundo sintético apresenta uma diferença de rastreamento claramente melhor em um mercado mais difícil, e seus arranjos de contraparte e colateral são claros, ele pode ser uma escolha razoável.
Verificando um fundo sintético
Antes de comprar um ETF sintético, verifique quem são as contrapartes dos swaps, com que frequência os swaps são reajustados, do que é composto o colateral e como a diferença de rastreamento do fundo se compara com a de fundos físicos sobre o mesmo índice. Se algum desses pontos não estiver claro nos documentos publicados pelo fundo, uma alternativa física pode ser a escolha mais simples e segura.
Perguntas frequentes
ETFs sintéticos são mais arriscados?
Eles acrescentam risco de contraparte, limitado por regras e pelo colateral, em troca de um acompanhamento próximo. ETFs físicos que emprestam títulos também carregam algum risco de contraparte.
Como posso saber de que tipo é um ETF?
A ficha técnica do fundo e o documento de informações-chave indicam seu método de replicação, normalmente como físico, amostral ou sintético.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.