
Como Funcionam os Empréstimos e Financiamentos em DeFi
Entenda como funcionam depósitos, empréstimos, taxas de juros, liquidações e flash loans em protocolos de empréstimo DeFi como Aave e Compound.
O empréstimo em DeFi permite que pessoas depositem criptoativos em um contrato inteligente para ganhar juros de tomadores, e que tomadores obtenham empréstimos bloqueando mais garantias do que o valor que pegam emprestado. Protocolos como Aave e Compound definem as taxas automaticamente. Se a garantia cair demais, qualquer pessoa pode quitar parte do empréstimo e ficar com a garantia com desconto.
Como funcionam os depósitos
Os depositantes, muitas vezes chamados de fornecedores, enviam tokens como USDC ou ETH para um pool de empréstimos. Em troca, recebem um token que representa seu depósito, o qual cresce à medida que os tomadores pagam juros. Normalmente podem sacar a qualquer momento, desde que o pool tenha tokens não emprestados suficientes.
Como funciona o empréstimo
- Deposite uma garantia, por exemplo ETH.
- Tome emprestado um token diferente, como uma stablecoin, até um limite definido pelo protocolo para essa garantia.
- Pague juros que se acumulam continuamente.
- Quite o empréstimo para recuperar a garantia.
Os empréstimos são supercolateralizados: você precisa bloquear mais valor do que o que toma emprestado. Não há análise de crédito nem prazo fixo.
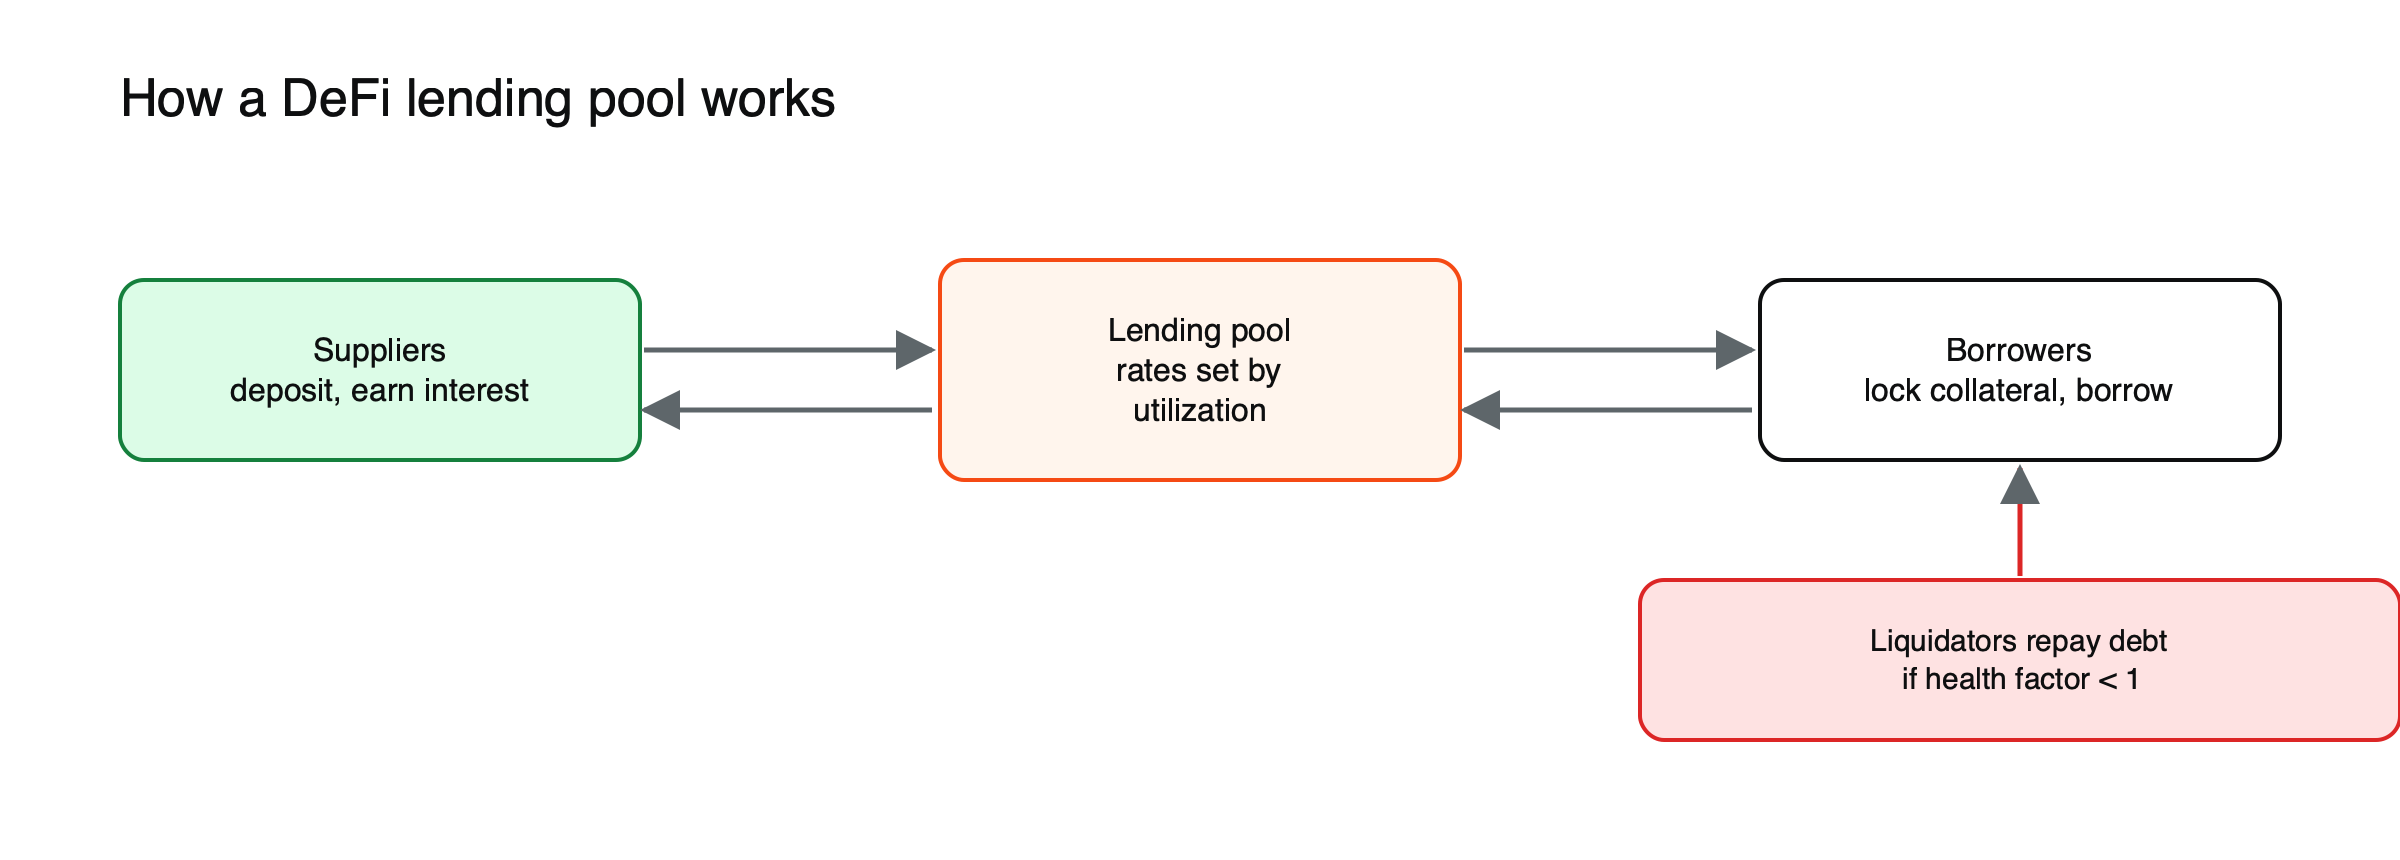 Figura: Fluxo de dinheiro em um pool de empréstimos DeFi.
Como as taxas de juros são definidas
As taxas dependem da utilização, ou seja, da parcela de um pool que já foi emprestada. Quando a utilização é baixa, as taxas são baixas para incentivar empréstimos; à medida que ela sobe, as taxas aumentam para atrair depósitos e desestimular novos empréstimos. As taxas mudam continuamente, portanto a taxa exibida no momento em que você deposita ou toma emprestado não é fixa.
A curva de juros, passo a passo
A maioria dos pools de empréstimos usa uma curva que eleva as taxas suavemente no início e de forma acentuada acima de uma utilização-alvo. Suponha que o modelo de um pool defina uma taxa de empréstimo de 4% com 50% de utilização e retenha 10% dos juros como reserva. Os fornecedores então ganham cerca de 4% × 50% × 90% = 1,8%, já que apenas metade do pool está emprestada. Se a utilização subir para 90%, acima da meta, o modelo pode definir a taxa de empréstimo em 20%; os fornecedores então ganhariam cerca de 20% × 90% × 90% = 16,2%. (Parâmetros ilustrativos.) A parte íngreme da curva foi desenhada para atrair novos depósitos e levar os tomadores a quitar antes que o pool fique sem liquidez.
Liquidação: o mecanismo de segurança
Cada posição tem um fator de saúde que compara a garantia, ajustada por um limite de liquidação, com a dívida. Abaixo de 1, a posição pode ser liquidada: um liquidador quita parte da dívida, muitas vezes até 50%, e recebe a garantia mais um bônus. Nosso guia sobre fator de saúde e preço de liquidação detalha os cálculos.
Por que os saques podem travar
Um fornecedor só pode sacar o que não foi emprestado. Se um pool estiver 98% emprestado, apenas 2% de seus fundos estão disponíveis, e um saque grande pode ter de esperar até que os tomadores quitem ou novos depósitos cheguem. As taxas em alta costumam resolver isso em horas ou dias, mas durante estresse de mercado, quando muitos fornecedores querem sair ao mesmo tempo, pode levar mais tempo. Verificar a utilização de um pool antes de depositar mostra com que facilidade você poderia sair.
Flash loans
O empréstimo em DeFi também permite algo que as finanças tradicionais não conseguem: os flash loans, que não exigem nenhuma garantia, pois o dinheiro precisa ser tomado emprestado e devolvido dentro da mesma transação. Se o empréstimo não for quitado até o fim da transação, toda a transação é revertida como se nunca tivesse acontecido. Flash loans são usados para arbitragem, refinanciamento e trocas de garantias, e também já foram usados em ataques que exploram falhas em outros protocolos, tomando emprestadas somas enormes por alguns segundos.
Mercados agrupados e isolados
Grandes protocolos de empréstimo frequentemente agrupam muitos ativos, de modo que qualquer garantia aceita pode respaldar um empréstimo em qualquer ativo. Isso é eficiente, mas significa que um problema com um ativo pode afetar todo o pool. Desenhos mais recentes isolam os mercados, combinando um ativo de garantia com um ativo de empréstimo, de modo que as perdas ficam contidas. Mercados isolados permitem listar ativos mais arriscados sem colocar todos os demais em risco, ao custo de fragmentar a liquidez.
Muitos protocolos também oferecem modos separados para ativos que se movimentam juntos, como ether em staking e ether, permitindo limites de empréstimo mais altos, porque é improvável que o colateral e a dívida divirjam acentuadamente. Esses modos tornam as estratégias de looping mais eficientes, mas dependem de os dois ativos permanecerem próximos em valor; se um token em staking perder sua ligação com o ativo subjacente, posições construídas dessa forma podem ser liquidadas muito rapidamente.
Quem define as regras
As curvas de taxa de juros, os limites de colateral, os limiares de liquidação e a lista de ativos aceitos são parâmetros, não leis fixas. Na maioria dos grandes protocolos, os detentores de tokens votam as mudanças, frequentemente com o apoio de empresas especializadas em risco que modelam como cada ativo pode se comportar sob estresse. Adicionar um novo ativo de colateral ou elevar um limite de empréstimo pode aumentar a receita de um protocolo, mas também sua exposição, por isso essas votações importam para todos os depositantes.
Por que as pessoas tomam empréstimos
- Acesso a dinheiro sem vender, por exemplo, tomando stablecoins em empréstimo com ETH como garantia.
- Alavancagem: tomar empréstimos para comprar mais de um ativo aumenta tanto os ganhos quanto as perdas, e é um caminho comum para a liquidação.
- Necessidades de curto prazo, como cobrir um pagamento enquanto aguarda a liberação de recursos.
Riscos a conhecer
- Liquidação quando os preços do colateral caem rapidamente.
- Risco de contrato inteligente e de oráculo: bugs ou preços incorretos podem causar perdas ou liquidações injustas. Em 2026, após uma exploração em outra parte do DeFi, usuários do Aave retiraram cerca de US$ 15 bilhões em quatro dias.
- Limites de saque quando a maior parte de um pool está emprestada.
- Taxas variáveis que podem subir bruscamente.
Para entender como isso se compara com credores centralizados, leia Empréstimos DeFi vs. credores centralizados de cripto. Para uma visão mais ampla, veja o que é DeFi.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Checklist para quem fornece liquidez
- Qual é a utilização atual do pool e até onde ela já chegou no passado?
- Quais ativos de colateral garantem os empréstimos e quão voláteis eles são?
- Qual oráculo define os preços e que salvaguardas existem?
- O protocolo já teve dívidas incobráveis ou explorações, e como as perdas foram tratadas?
- Existe um fundo de reserva ou de seguro para absorver insuficiências?
Perguntas frequentes
Posso perder dinheiro apenas depositando, sem tomar empréstimos?
Sim, embora seja menos provável. Se as liquidações não cobrirem a dívida de um tomador, o pool pode ficar com dívida incobrável, e a exploração de um contrato inteligente pode esvaziar os depósitos. Quem fornece liquidez também enfrenta o risco de não conseguir sacar rapidamente quando a utilização está alta.
As taxas de empréstimo no DeFi são fixas?
Na maioria das vezes, não. As taxas mudam continuamente conforme a utilização, então a taxa exibida quando você deposita ou toma um empréstimo pode ser bem diferente uma semana depois.
Fontes
- Liquidações (health factor abaixo de 1; close factor; bônus de liquidação) — documentação da Aave
- Penalidade de liquidação, close factor e health factor (empréstimos com sobrecolateralização; liquidações) — DEXTools
- TVL do DeFi cai 39% em 2026 (usuários do Aave retiraram cerca de US$ 15 bilhões em quatro dias após uma exploração) — Cointelegraph, junho de 2026