
Como Calcular a Base Anualizada em Futuros de Criptomoedas
Entenda como calcular a base anualizada dos futuros de bitcoin, com exemplos práticos, e como traders usam esse indicador para comparar contratos e ler o sentimento do mercado.
A base (basis) é a diferença entre o preço de um futuro com data de vencimento e o preço à vista (spot). Para comparar contratos com vencimentos diferentes, os traders anualizam essa diferença: base anualizada = (preço do futuro ÷ preço spot − 1) × (365 ÷ dias até o vencimento). Um futuro de bitcoin a $66.500, com o spot a $65.000 e 60 dias até o vencimento, tem uma base anualizada de cerca de 14%.
Por que os futuros são negociados fora do spot
Os futuros com vencimento definido, como os da CME ou da Deribit, são liquidados em uma data fixa, quando seu preço deve convergir para o spot. Até lá, costumam ser negociados acima do spot (contango), porque os compradores pagam pela exposição alavancada sem imobilizar capital. Às vezes são negociados abaixo do spot (backwardation), geralmente em mercados marcados pelo medo.
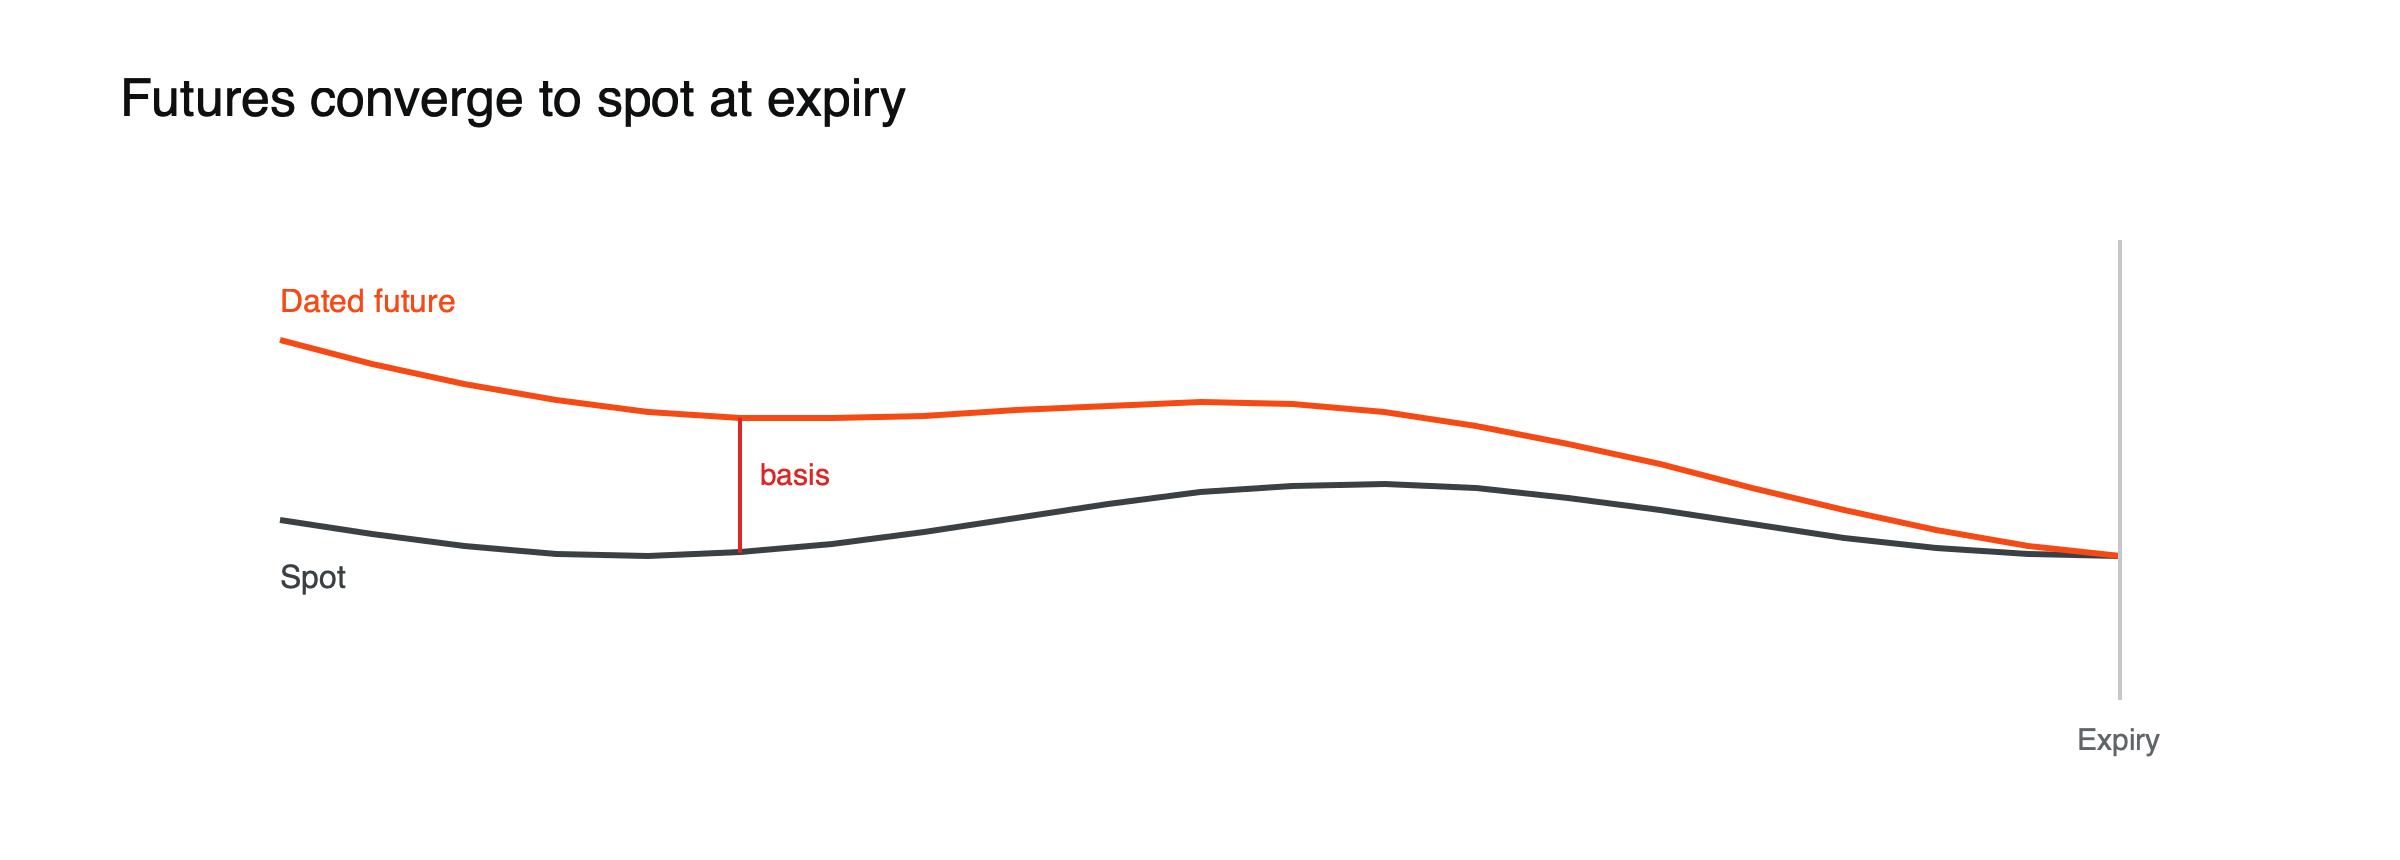
Figura: Um futuro com vencimento definido converge para o spot no vencimento; a diferença ao longo do caminho é a base.
Exemplo prático 1
Spot a $65.000, futuro a $66.500, 60 dias até o vencimento.
(66.500 ÷ 65.000 − 1) × (365 ÷ 60) = 2,31% × 6,083 ≈ 14,0% ao ano.
Exemplo prático 2
Um futuro é negociado 3% acima do spot, com 90 dias até o vencimento.
3% × (365 ÷ 90) ≈ 12,2% ao ano.
Exemplo prático 3: backwardation
Spot a $100.000, futuro a $99.000, 30 dias até o vencimento.
(99.000 ÷ 100.000 − 1) × (365 ÷ 30) = −1% × 12,17 ≈ −12,2% ao ano.
No fim de 2025, os futuros de bitcoin da CME mostraram brevemente uma base anualizada de cerca de −2,35%, sua backwardation mais profunda desde o colapso da FTX.
Como os traders usam a base
Cash and carry: comprar o spot e vender o futuro quando a base está alta. No vencimento, os dois preços convergem, travando a diferença menos os custos, independentemente do que aconteça com o preço. Instituições ampliaram essa operação após o lançamento dos ETFs de bitcoin à vista nos EUA, em 2024.
Leitura de sentimento: uma base em alta sinaliza demanda por exposição comprada alavancada; uma base negativa sinaliza medo.
Os futuros perpétuos não têm vencimento, então seu equivalente é a taxa de financiamento. Veja como as taxas de financiamento são calculadas.
Cash and carry, passo a passo
Considere o exemplo prático 1: spot a $65.000 e um futuro de 60 dias a $66.500. Um trader compra 1 BTC no mercado spot e vende um contrato futuro de 1 BTC. No vencimento, os dois preços convergem, de modo que o trader trava a diferença de $1.500, independentemente da variação do bitcoin. Se as taxas de negociação forem de cerca de 0,1% em cada perna, aproximadamente $130, o lucro é de cerca de $1.370, ou em torno de 12,8% ao ano sobre os $65.000 imobilizados. (Taxas ilustrativas.) Custos de financiamento, exigências de margem na venda do futuro e a diferença entre o preço de liquidação e o preço spot pelo qual as moedas são vendidas reduzem esse resultado ainda mais.
Base versus financiamento
Os futuros com vencimento expressam o prêmio do mercado por meio da base; os futuros perpétuos o expressam por meio do financiamento. Eles podem ser comparados depois que ambos são anualizados. Um financiamento de referência de 0,01% a cada 8 horas equivale a cerca de 10,95% ao ano. Se um futuro com vencimento oferecer uma base anualizada bem acima desse valor, os traders podem preferi-lo para operações de carry, já que o retorno fica travado na entrada, em vez de mudar a cada 8 horas.
A estrutura a termo
Futuros com datas de vencimento diferentes formam uma curva. Em condições normais, contratos de vencimento mais longo são negociados a preços mais altos do que os de vencimento mais curto, embora geralmente com taxas anualizadas semelhantes ou ligeiramente menores. Uma curva inclinada sinaliza forte demanda por exposição comprada alavancada; uma curva plana ou invertida sinaliza cautela. Acompanhar como a curva se desloca oferece um panorama mais rico do que qualquer contrato isolado.
Diferenças entre exchanges
Os futuros de bitcoin da CME, usados principalmente por instituições, frequentemente são negociados com uma base diferente da de contratos em exchanges nativas de cripto, refletindo participantes diferentes, regras de margem distintas e o custo de capital de cada grupo. Compará-los pode mostrar de onde vem a demanda por alavancagem.
A base ao longo dos ciclos de mercado
A base tendeu a se ampliar em fortes mercados de alta, quando os traders disputam exposição comprada alavancada e estão dispostos a pagar um prêmio elevado pelos futuros, e a encolher ou tornar-se negativa em períodos de medo. Após o lançamento dos ETFs de bitcoin à vista nos EUA em 2024, investidores institucionais ampliaram as operações de cash-and-carry, comprando exposição à vista e vendendo futuros para capturar a base, o que acrescentou um vendedor grande e constante de futuros. No fim de 2025, os futuros de bitcoin da CME negociaram brevemente com uma base anualizada de cerca de −2,35%, seu nível mais profundo de backwardation desde o colapso da FTX, um sinal de quão acentuadamente o sentimento havia esfriado.
Onde encontrar a base
Muitos provedores de dados publicam a base anualizada de contratos futuros importantes, por exchange e por vencimento. Você também pode calcular a base por conta própria a partir dos preços de futuros e à vista de qualquer exchange, usando a fórmula acima, desde que utilize preços obtidos no mesmo momento e conte corretamente os dias até o vencimento. Pequenas diferenças de tempo podem alterar o resultado de forma considerável para contratos próximos do vencimento.
Interpretando a base com outros sinais
A base diz mais quando lida junto com taxas de financiamento, interesse em aberto e fluxos à vista. Uma base alta, combinada com financiamento elevado e interesse em aberto crescente, descreve um mercado lotado de comprados alavancados. Uma base em queda com interesse em aberto decrescente sugere desalavancagem. Uma base negativa enquanto as compras à vista continuam pode indicar hedge, e não pessimismo genuíno. Veja o que é o interesse em aberto.
Para traders individuais, a base é mais útil como leitura do sentimento do que como uma operação a ser copiada. Executar adequadamente uma posição de cash-and-carry exige capital em duas plataformas, gestão cuidadosa de margem e atenção a custos que grandes instituições administram em escala e a um custo muito menor.
O que corrói a base
- Custos de negociação e de financiamento nas duas pernas.
- Chamadas de margem na perna vendida de futuros se o preço subir acentuadamente.
- Diferenças entre o preço de liquidação do futuro e o preço à vista pelo qual você negocia.
Para uma visão mais ampla, leia o que são os futuros perpétuos e o que é a negociação spot.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Perguntas frequentes
O cash-and-carry é livre de risco?
Não. Ele elimina a exposição à direção do preço, mas mantém o risco da exchange, chamadas de margem no futuro vendido, custos de execução e o risco de que uma das pernas não possa ser fechada como planejado.
Por que a base diminui à medida que o vencimento se aproxima?
Porque o futuro deve ser liquidado ao preço à vista na data de vencimento. Conforme restam menos dias, há menos tempo para o prêmio existir, e a diferença se aproxima de zero.