
O que é a curva de juros?
A curva de juros representa os rendimentos dos títulos públicos do prazo mais curto ao mais longo. Formatos normal, plano e invertido, o que move cada extremidade e como os traders a interpretam.
A curva de juros representa os rendimentos dos títulos públicos em diferentes prazos de vencimento, de meses a 30 anos. Normalmente ela tem inclinação ascendente, já que os credores exigem mais rendimento para prazos mais longos, e seu formato reflete as expectativas para a política monetária, o crescimento e a inflação. Quando os rendimentos de prazos curtos superam os de prazos longos, ela “inverte”, fenômeno que costumava anteceder recessões; o spread 2s10s é o principal indicador.
Os principais formatos
- Normal (com inclinação ascendente): rendimentos de prazos longos acima dos de prazos curtos; típico em períodos de expansão.
- Plana: pouca diferença entre os prazos; ocorre com frequência durante fases de transição.
- Invertida: rendimentos de prazos curtos acima dos de prazos longos; o mercado espera cortes de juros à frente. Veja o que significa uma curva de juros invertida.
- Abertura (steepening): o diferencial se amplia, seja porque os rendimentos longos sobem, seja porque os curtos caem. Veja o que significa uma curva em abertura.
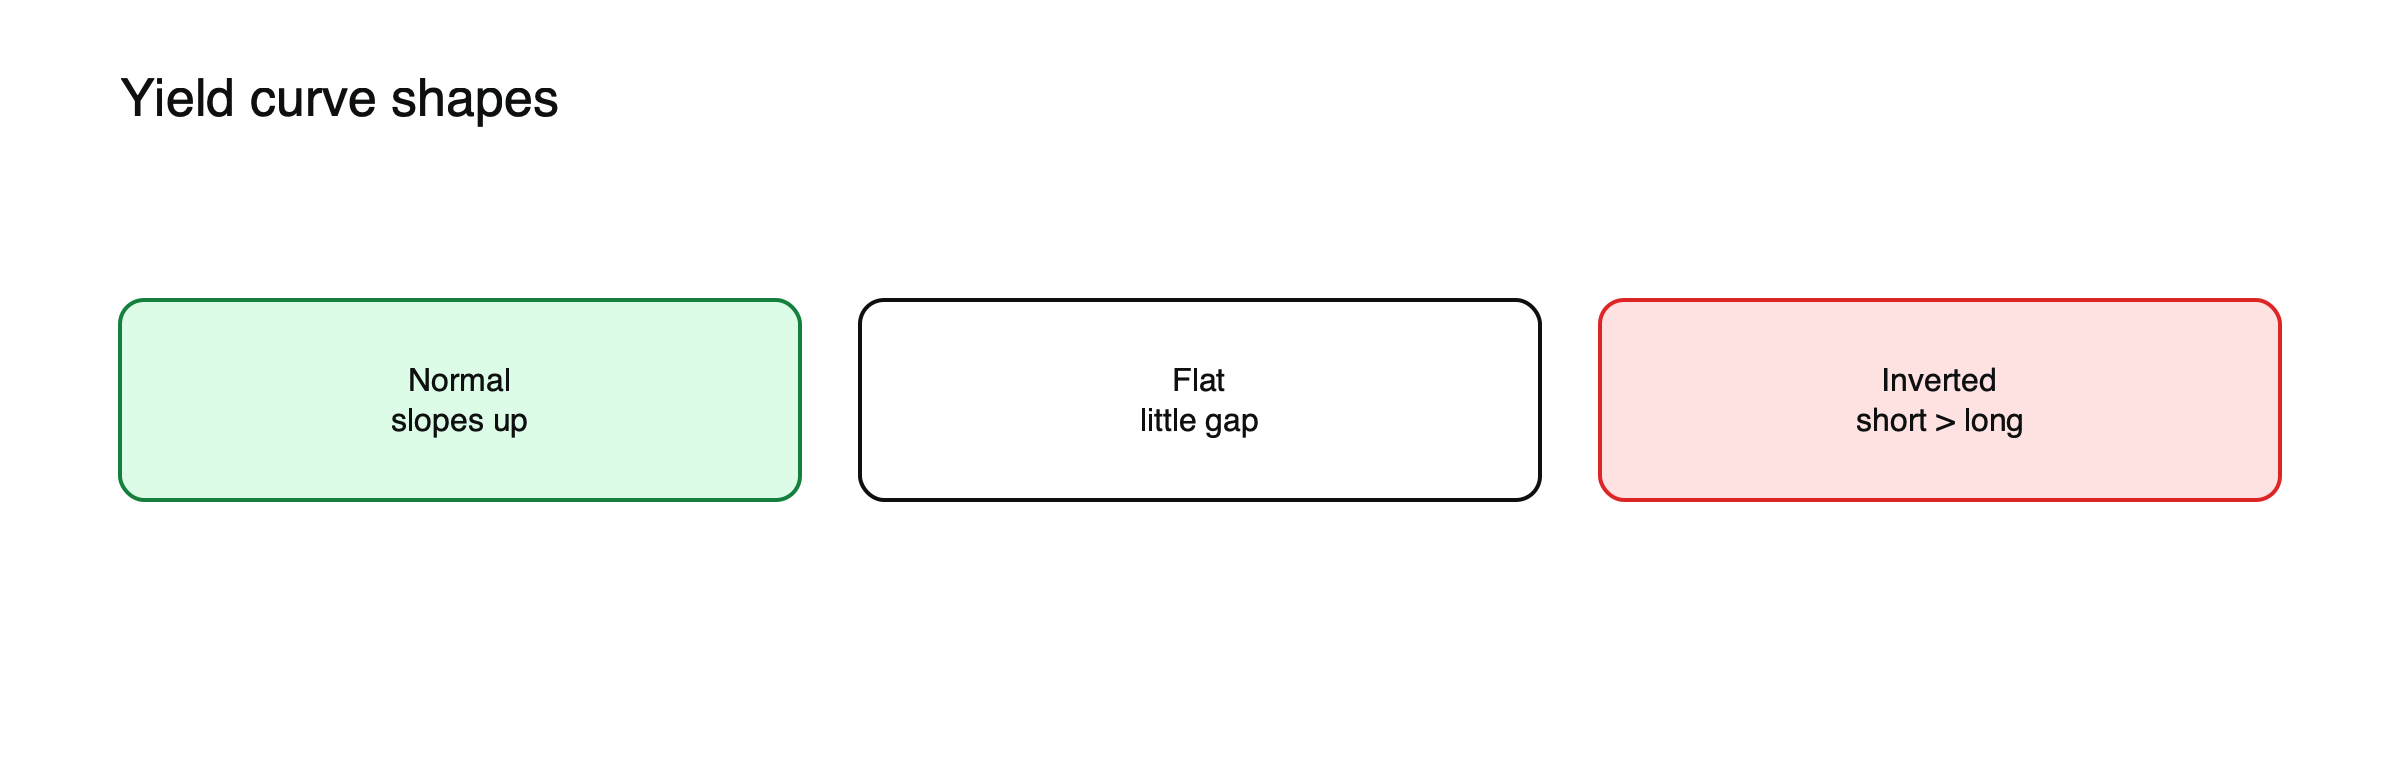
Figura: As principais formas da curva.
Lendo uma curva, na prática
| Vencimento | Curva normal | Curva invertida |
|---|---|---|
| 3 meses | 2,0% | 5,3% |
| 2 anos | 2,6% | 4,9% |
| 5 anos | 3,1% | 4,3% |
| 10 anos | 3,6% | 4,0% |
| 30 anos | 4,0% | 4,1% |
(Rendimentos ilustrativos.) Na curva normal, cada prazo mais longo rende mais. Na curva invertida, os rendimentos de prazos curtos são os mais altos, porque o banco central elevou os juros de forma acentuada e o mercado espera cortes mais adiante.
O que move cada extremidade
- Ponta curta: expectativas sobre a taxa de juros básica do banco central.
- Ponta longa: crescimento, expectativas de inflação, endividamento público e o prêmio adicional que os investidores exigem para emprestar por prazos longos.
Histórico recente
A curva 2s10s inverteu em julho de 2022, chegou a cerca de −1,08 ponto em julho de 2023 e voltou a ter inclinação positiva em setembro de 2024, após 26 meses.
Medindo a inclinação
A medida mais citada é o spread 2s10s, isto é, o rendimento do título de 10 anos menos o rendimento do título de 2 anos. Muitos economistas também acompanham a diferença entre o rendimento de 10 anos e o rendimento da letra do Tesouro de 3 meses, que algumas pesquisas consideram um sinal de recessão mais confiável. Normalmente, ambas as medidas são positivas; leituras negativas indicam que a curva está invertida entre esses pontos.
Movimentos de alta e de baixa
Os movimentos da curva são descritos pela direção e pela causa. Um steepening de alta (bull steepening) ocorre quando os rendimentos curtos caem mais rápido que os longos, muitas vezes à medida que se aproximam cortes de juros. Um steepening de baixa (bear steepening) ocorre quando os rendimentos longos sobem mais rápido, frequentemente por preocupações com inflação ou endividamento. Um flattening de alta (bull flattening) acontece quando os rendimentos longos caem mais rápido; um flattening de baixa (bear flattening) acontece quando os rendimentos curtos sobem mais rápido, típico quando um banco central aperta a política monetária. Cada um aponta para uma narrativa econômica diferente.
Por que os traders acompanham. A curva afeta os lucros dos bancos, as moedas e os setores de ações, e é usada como indicador de recessão, embora com defasagens longas e variáveis.
Veja o que move o rendimento do Treasury de 10 anos e como funcionam os títulos de renda fixa.
Prêmio de prazo
Parte do rendimento adicional dos títulos de longo prazo é uma compensação pelo risco de imobilizar recursos por anos, conhecida como prêmio de prazo (term premium). Ele não pode ser observado diretamente, mas é estimado por modelos. Quando os investidores se preocupam com inflação ou com o endividamento público elevado, o prêmio de prazo tende a subir, abrindo a curva mesmo sem mudanças nas taxas de juros esperadas.
Bancos e a curva
Os bancos captam recursos no curto prazo e emprestam no longo prazo, de modo que uma curva inclinada tende a favorecer seus lucros, enquanto uma curva invertida os pressiona. As ações bancárias costumam reagir às mudanças na inclinação da curva, o que é um dos motivos pelos quais os traders de ações acompanham esse indicador.
Operando a curva
Os traders expressam visões sobre a curva assumindo posições opostas em dois prazos, por exemplo comprando futuros de 2 anos e vendendo futuros de 10 anos para lucrar com a abertura da curva. As posições são dimensionadas para que cada perna tenha sensibilidade semelhante às variações de rendimento, medida pelo DV01, de modo que a operação lucre com as mudanças na inclinação, e não com o nível geral das taxas. Veja como a duration de um título prevê movimentos de preço.
Curvas em outros países
Cada grande mercado de títulos públicos tem sua própria curva, incluindo os Bunds alemães, os gilts britânicos e os títulos do governo japonês. Comparar curvas entre países mostra diferenças nas expectativas de política monetária e ajuda a explicar movimentos cambiais.
Por que as inversões acontecem
As curvas normalmente invertem quando um banco central eleva bruscamente as taxas de curto prazo para combater a inflação. Os rendimentos curtos sobem junto com a taxa básica, enquanto os longos sobem menos, porque os investidores esperam que o aperto desacelere a economia e force cortes de juros mais adiante. Em 2022 e 2023, à medida que o Federal Reserve elevou os juros rapidamente, o rendimento de 2 anos subiu acima do de 10 anos, e o spread 2s10s chegou a cerca de −1,08 ponto em julho de 2023, sua inversão mais profunda em décadas.
Após o fim da inversão
Historicamente, as recessões costumam começar depois que a curva voltou a ter inclinação positiva, e não enquanto estava invertida, normalmente porque o banco central cortou os juros de curto prazo em resposta à perda de ritmo do crescimento. A curva deixou de estar invertida em setembro de 2024, após 26 meses, e, até 2026, nenhuma recessão nos EUA havia se seguido, o que lembra que o sinal é imperfeito.
Curvas e moedas
As diferenças entre as curvas dos países influenciam as taxas de câmbio. Quando os rendimentos de curto prazo de um país sobem em relação aos de outro, sua moeda costuma se fortalecer. Mudanças na inclinação também podem sinalizar mudanças nas expectativas de crescimento, que se refletem nos movimentos cambiais. Veja como os diferenciais de juros movem as moedas.
Quando o banco central controla a curva
A partir de 2016, o Banco do Japão passou a mirar não apenas as taxas de curto prazo, mas também o rendimento do título público de 10 anos, comprando títulos conforme necessário para mantê-lo próximo da meta, política conhecida como controle da curva de juros (yield curve control). Ele afrouxou a política gradualmente e a encerrou em 2024. Enquanto durou, a ponta longa da curva japonesa refletiu mais a política monetária do que as expectativas do mercado.
Interpretações equivocadas comuns
- Tratar uma inversão como um cronômetro preciso de recessão.
- Ignorar por que a curva se moveu, e não apenas como ela se moveu.
A ponta longa e o endividamento público
Os rendimentos de longo prazo podem subir quando os investidores se preocupam com o alto endividamento público, com a inflação elevada ou com a independência dos bancos centrais, mesmo que as taxas básicas estejam estáveis. Esses movimentos abrem a curva e elevam o custo do crédito em toda a economia. A crise dos gilts britânicos de 2022 mostrou como os rendimentos longos podem disparar rapidamente quando a confiança na política fiscal cai. Veja o que aconteceu na crise dos gilts britânicos.
A curva e os setores de ações
Uma curva em abertura costuma favorecer bancos, seguradoras e setores sensíveis à economia, pois sinaliza crescimento mais forte e margens de empréstimo mais amplas. Uma curva em achatamento ou inversão tende a favorecer setores defensivos. Os traders de ações usam as mudanças na curva como um dos fatores ao alternar entre setores. Veja o que é a rotação setorial.
Onde acompanhar a curva
Os rendimentos dos títulos públicos em diferentes prazos são divulgados diariamente por sites financeiros e bancos centrais, e muitas plataformas de gráficos mostram a curva e seu histórico. Comparar a curva de hoje com a de um ano atrás mostra como as expectativas mudaram.
Taxas a termo
A curva de juros contém o caminho futuro das taxas implícito nos preços de mercado. Se o rendimento de 1 ano for 4% e o de 2 anos for 4,5%, a taxa implícita de 1 ano que começa daqui a um ano é de cerca de 5%, pois um investimento de 1 ano seguido de outro deve render aproximadamente o mesmo que um de 2 anos. (Valores de exemplo.) Essas taxas a termo implícitas são um ponto de partida para avaliar o que o mercado espera que os bancos centrais façam, embora também incluam prêmios de risco.
Checklist da curva
- A curva é normal, plana ou invertida?
- Ela está abrindo ou achatando, e o movimento é liderado pelos rendimentos curtos ou longos?
- O que as expectativas sobre o banco central implicam para a ponta curta?
- Preocupações com inflação ou endividamento estão elevando a ponta longa?
- Como os bancos e outros setores sensíveis aos juros estão reagindo?
Responder a essas perguntas transforma uma linha em um gráfico em uma visão sobre política monetária, crescimento e mercados.
Abertura após cortes
Quando os bancos centrais começam a cortar juros após um período de aperto, os rendimentos de curto prazo normalmente caem primeiro e mais rápido, abrindo a curva. Se os investidores também temem que os cortes reavivem a inflação ou que o endividamento público continue alto, os rendimentos longos podem cair pouco ou até subir, abrindo ainda mais a curva. Esse steepening de baixa após cortes pode surpreender investidores que esperavam uma alta dos títulos longos assim que os juros começassem a cair. Acompanhar de perto a ponta longa após os primeiros cortes costuma ajudar, na prática, a evitar essa surpresa desagradável.
Perguntas frequentes
Uma curva invertida sempre significa recessão?
Não. Ela antecedeu a maioria das recessões nos EUA desde a década de 1970, mas a inversão de 2022 a 2024 não foi seguida por uma recessão até 2026, e o momento do sinal tem variado muito.
Quem controla a curva de juros?
Os bancos centrais definem em grande parte a ponta curta, por meio das taxas básicas; a ponta longa é definida pelo mercado, embora os bancos centrais possam influenciá-la por meio de compras de títulos.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Histórico de inversões da curva 2s10s (cinco inversões desde 1976 seguidas de recessão; inversão de 26 meses entre 2022 e 2024 sem recessão até 2026) — Eco3min
- The Yield Curve Manual (inversão mais profunda de −1,08 ponto em julho de 2023; fim da inversão antes de recessões passadas) — TheTrading.Tools
- O que aconteceu depois que a curva de juros deixou de estar invertida? (setembro de 2024, após 26 meses) — MarketCrash.net