
O Que É um IPO e Como Negociam as Novas Listagens?
Um IPO é a primeira venda de ações de uma empresa ao público. Veja como funcionam a precificação e a alocação, por que a alta do primeiro dia tem média de cerca de 18% e por que muitas ações ficam atrás depois.
Um IPO, ou oferta pública inicial, é a primeira venda de ações de uma empresa privada ao público e sua listagem em uma bolsa de valores. Os bancos definem um preço de oferta e alocam as ações principalmente para investidores institucionais; a negociação costuma abrir bem acima desse preço. Os IPOs nos EUA registraram ganho médio no primeiro dia de cerca de 18% desde 1980, mas tendem a ter desempenho inferior depois.
Como funciona um IPO
- Registro: a empresa apresenta um prospecto ao regulador, como o formulário S-1 na SEC dos EUA.
- Roadshow: a administração apresenta as ações aos investidores.
- Precificação: os underwriters definem o preço final na véspera da negociação, com base na demanda.
- Alocação: as ações vão principalmente para instituições e clientes preferenciais.
- Listagem: a negociação pública começa, geralmente a um preço diferente.
Por que os IPOs “sobem de forma abrupta”
Os underwriters tendem a precificar abaixo do valor de mercado esperado para garantir demanda. O ganho vai principalmente para quem recebeu ações alocadas ao preço de oferta, e não para quem compra na abertura.
O salto, ilustrado
Suponha que uma empresa precifique seu IPO a US$ 20 por ação, e a negociação abra a US$ 28. Os investidores alocados a US$ 20 têm alta de 40% antes de conseguir vender; quem compra na abertura paga US$ 28 e parte desse patamar. Se as ações fecharem o primeiro dia a US$ 26, quem comprou na abertura tem queda de cerca de 7%, enquanto quem recebeu a alocação ao preço de oferta ainda tem alta de 30%. (Valores ilustrativos.) O ganho do primeiro dia pertence majoritariamente a quem recebeu alocações, principalmente grandes instituições.
Depois do primeiro dia
Pesquisa de Jay Ritter constatou que os IPOs entre 1980 e 2023 entregaram retorno médio ajustado ao mercado de cerca de −20% em três anos. Os vencimentos de lock-up, normalmente entre 90 e 180 dias após a listagem, permitem que os insiders vendam e podem pesar sobre os preços.
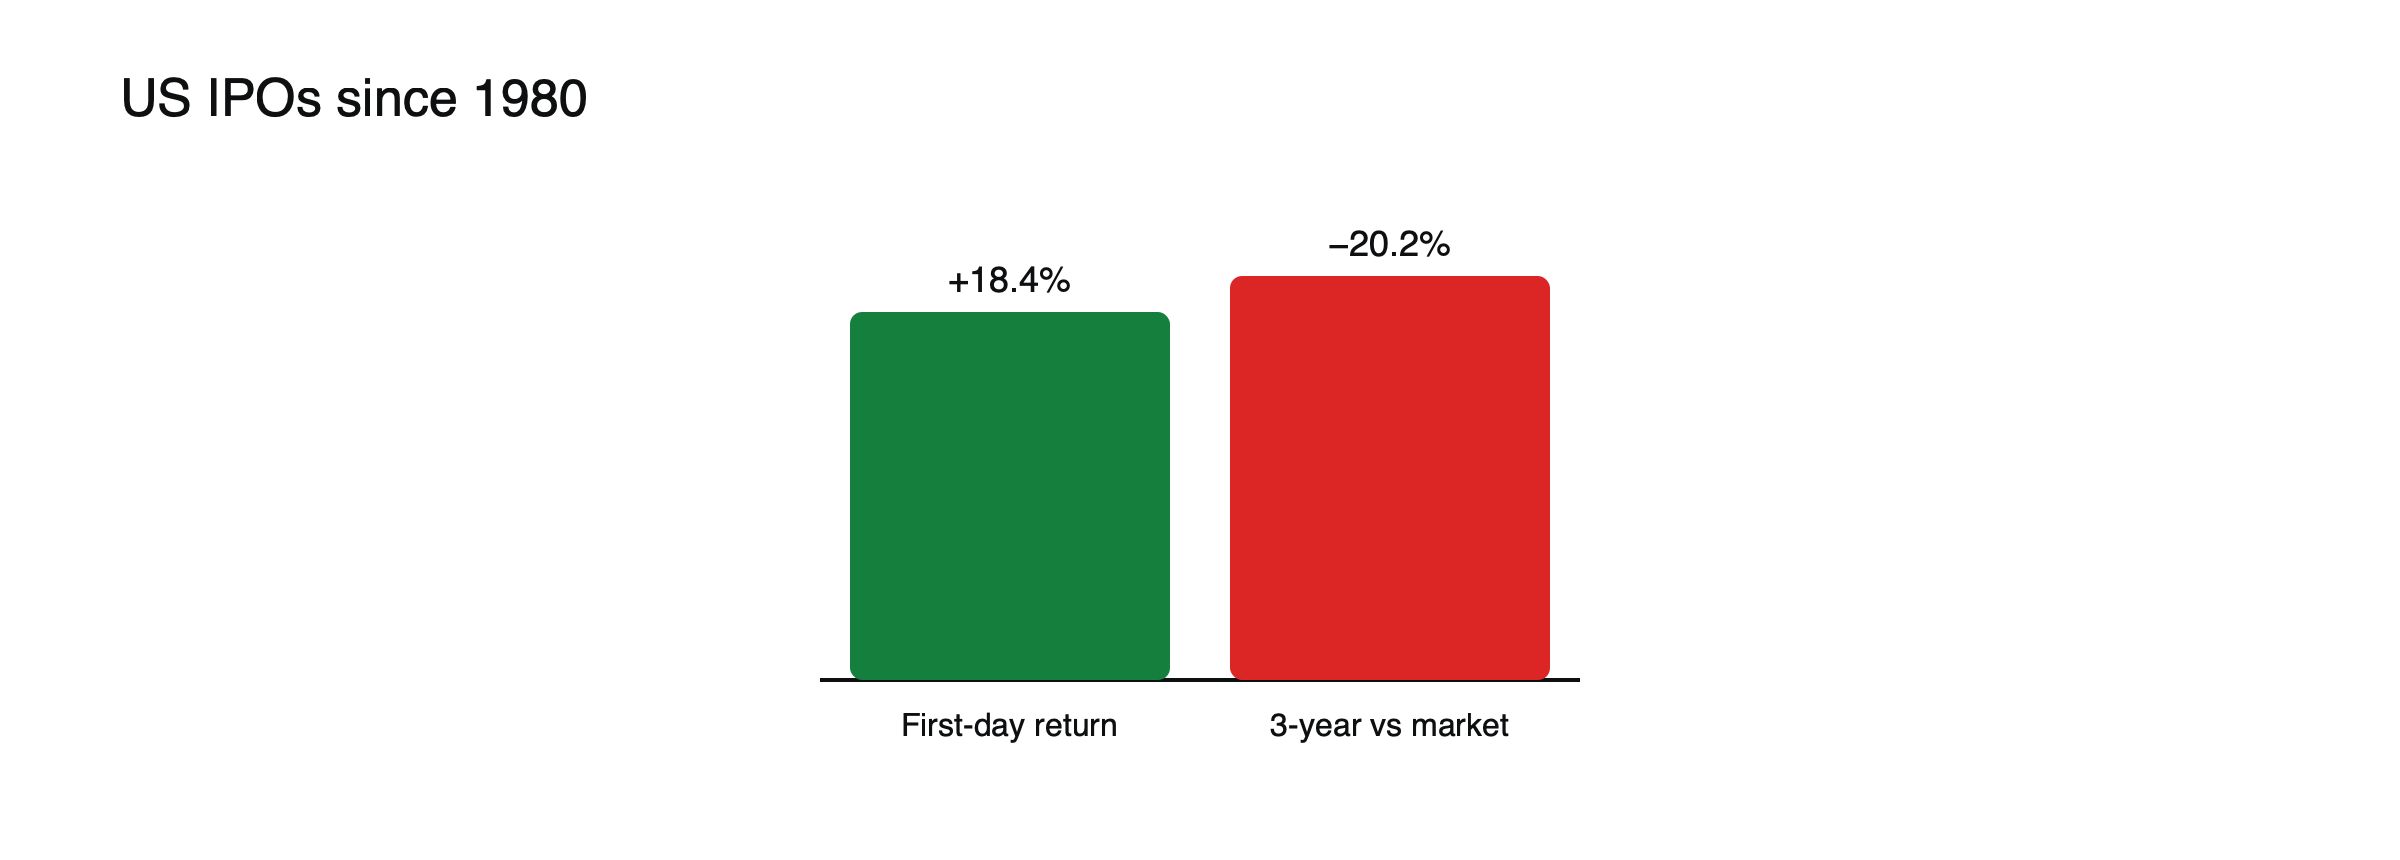
Figura: O salto do primeiro dia versus o desempenho posterior. Fonte: Jay Ritter via PortfolioPilot.
Vencimento do lock-up, ilustrado
Suponha que fundadores, funcionários e investidores iniciais detenham 70% das ações da empresa após o IPO e tenham concordado em não vender por 180 dias. À medida que a data se aproxima, os investidores antecipam uma onda de vendas, e as ações podem enfraquecer antecipadamente. No vencimento, mesmo vendas modestas podem derrubar o preço se o volume negociado for baixo em comparação com as novas ações disponíveis para venda. As datas de lock-up são publicadas no prospecto, portanto podem ser planejadas. (Valores ilustrativos.)
Outras formas de abrir capital
Nem toda listagem é um IPO tradicional. Em uma listagem direta, os acionistas existentes vendem ações diretamente na bolsa, sem emissão de novas ações e sem que underwriters definam um preço. Uma special purpose acquisition company, ou SPAC, é uma empresa de fachada listada que capta recursos e depois se funde com uma empresa privada, tornando-a pública. As listagens de SPACs dispararam em 2020 e 2021, e muitas das empresas que abriram capital dessa forma tiveram desempenho fraco depois.
Como ler um prospecto
O prospecto descreve o negócio, as finanças, os riscos, como os recursos captados serão usados e quem será dono das ações após o IPO. Os pontos-chave a verificar incluem o crescimento da receita e os prejuízos, quanto os insiders estão vendendo, arranjos especiais de voto que dão controle aos fundadores e os termos do lock-up. A seção de fatores de risco, embora longa, costuma revelar o que pode dar errado.
Riscos para traders de CFDs. Novas listagens não têm histórico de preços, têm spreads amplos e alta volatilidade; os CFDs podem ser oferecidos somente após a listagem, ao preço de abertura.
Veja o que move os preços das ações, como funcionam os CFDs de ações e o que é um short squeeze.
Ciclos de IPOs
Os IPOs vêm em ondas. As empresas tendem a abrir capital quando os mercados estão fortes e as avaliações são altas, o que as ajuda a captar mais recursos, e a segurar a listagem em mercados fracos. Períodos de muitos IPOs, como 1999–2000 e 2020–2021, costumam ter sido seguidos por desempenho fraco das novas listagens. Um surto de listagens é, às vezes, interpretado como sinal de um mercado perto do pico.
Quando novas listagens entram em índices
Depois de listada, uma empresa pode ser incluída em índices importantes ao cumprir suas regras de tamanho, histórico de negociação e, para alguns índices, lucratividade. A inclusão em um índice pode trazer compras de fundos que acompanham o índice, o que pode elevar o preço em torno da mudança. As regras variam entre provedores de índices e podem levar meses para serem cumpridas.
Negociando novas listagens com CFDs
Os provedores geralmente oferecem CFDs de novas listagens somente após o início da negociação, às vezes após um atraso, e as exigências de margem podem ser maiores do que para ações consolidadas. Os primeiros dias costumam trazer oscilações de preço e spreads muito amplos. Sem histórico de preços, os níveis técnicos não têm significado, e a reação da ação ao seu primeiro relatório de resultados como empresa de capital aberto pode ser dramática. Posições pequenas e stops amplos são precauções comuns. Veja como funcionam os CFDs de ações.
Como o preço de oferta é definido
Durante o roadshow, os underwriters coletam ordens de investidores institucionais em diversos preços, processo chamado de bookbuilding. Se a demanda for forte, a oferta pode ser várias vezes superdemandada, e o preço pode ser definido no topo ou acima da faixa inicial. Demanda fraca pode levar a um preço menor ou a uma listagem adiada. As alocações são decididas pelos underwriters, e por isso grandes clientes recorrentes costumam receber a maior parte das ações em operações populares.
A opção de alocação excedente (greenshoe)
Muitos IPOs incluem uma opção para que os underwriters vendam ações extras, normalmente até cerca de 15% da oferta, caso a demanda seja forte. Se o preço cair após a listagem, os underwriters podem comprar ações no mercado para sustentá-lo e encerrar sua posição; se subir, eles exercem a opção e compram as ações extras da empresa. O mecanismo ajuda a estabilizar os preços nas primeiras semanas.
Cobertura de analistas após o IPO
Os bancos envolvidos no IPO geralmente iniciam a cobertura de pesquisa após um período de silêncio de várias semanas. Essas iniciações, muitas vezes positivas, podem movimentar as ações. Os investidores tendem a dar mais peso à cobertura de analistas de bancos que não participaram da oferta.
Interpretações equivocadas comuns
- Presumir que o salto do primeiro dia está disponível para todos os compradores.
- Tratar um IPO popular como um investimento seguro.
- Ignorar as datas de lock-up.
Avaliando uma empresa em seu IPO
Os underwriters e investidores geralmente avaliam uma nova listagem comparando-a com empresas listadas semelhantes, usando medidas como preço/vendas para empresas de crescimento acelerado ou preço/lucro para as lucrativas. Como a empresa e seus assessores escolhem quando listar, as avaliações no IPO tendem a ser elevadas, refletindo condições favoráveis. Comparar a avaliação do IPO com pares listados ajuda a julgar quanto otimismo já está embutido no preço.
Euforia e demanda do varejo
Marcas de consumo conhecidas e empresas de tecnologia em voga podem atrair grande atenção de investidores individuais, que muitas vezes não conseguem alocações e compram na abertura. Essa demanda pode empurrar os preços iniciais muito acima da oferta, e acima de qualquer avaliação razoável, antes que as ações se estabilizem. Comprar no auge da empolgação do primeiro dia tem sido historicamente uma das formas mais arriscadas de investir em novas listagens.
Além do primeiro ano
Quando os lock-ups expiram e a empresa já divulgou vários trimestres como companhia de capital aberto, suas ações normalmente passam a ser negociadas como quaisquer outras, guiadas por resultados, orientações e avaliação. Alguns IPOs do passado se tornaram vencedores de longo prazo; muitos outros nunca recuperaram seus preços iniciais. Avaliar uma listagem recente pelo seu negócio e resultados, e não pela sua estreia, é a abordagem mais confiável.
Perguntas frequentes
Investidores individuais podem comprar ações pelo preço do IPO?
Às vezes, por meio de corretoras que recebem alocações, mas a maioria das ações vai para instituições. Os indivíduos normalmente compram depois que a negociação começa.
Por que muitos IPOs têm desempenho inferior após o primeiro dia?
As empresas costumam abrir capital quando as condições são favoráveis e as avaliações altas, e os vencimentos de lock-up acrescentam vendas. Pesquisas que cobrem décadas constataram, em média, retornos abaixo do mercado nos anos após a listagem.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Quem realmente ganha quando uma empresa abre capital (retorno médio no primeiro dia de 18,4% para 1980–2022; retorno ajustado ao mercado em três anos de −20,2% para 1980–2023) — PortfolioPilot, citando Jay Ritter
- Como funcionam os IPOs (S-1, roadshow, precificação na véspera; lock-ups normalmente de 180 dias) — StockAlarm
- Você deve comprar um IPO? (retorno médio no primeiro dia de 18%–19% desde 1980; efeitos do vencimento do lock-up) — Julius Baer