
O que os booms tecnológicos do passado sugerem sobre os gastos com IA
Booms tecnológicos anteriores mostram que a tecnologia pode aumentar a produtividade e, ao mesmo tempo, os investidores podem financiar capacidade demais, rápido demais. O ciclo atual de IA pode enfrentar a mesma tensão.
Booms tecnológicos do passado sugerem que duas coisas podem ser verdadeiras ao mesmo tempo: a tecnologia pode transformar a produtividade, e os investidores ainda podem financiar capacidade demais, rápido demais. O boom de TI do fim dos anos 1990 produziu ganhos reais em computação e produtividade, mas também deixou um excesso de fibra óptica e equipamentos depois que a bolha estourou. O atual boom de gastos com IA pode enfrentar a mesma tensão.
1995–2000: o investimento disparou porque a tecnologia era genuinamente útil
Os anos finais da década de 1990 não foram construídos inteiramente sobre imaginação. As empresas investiram pesadamente em computadores, software e equipamentos de comunicação, e o crescimento da produtividade acelerou.
Os economistas do Federal Reserve Stephen Oliner e Daniel Sichel estimaram em 2000 que o uso e a produção de tecnologia da informação responderam por cerca de dois terços da aceleração de um ponto percentual no crescimento da produtividade dos EUA entre a primeira e a segunda metade dos anos 1990.
Isso importa para a comparação com a IA. Um boom de mercado não se torna “falso” simplesmente porque as avaliações exageram. Uma tecnologia pode criar valor econômico real enquanto o ciclo de financiamento em torno dela se torna excessivo.
1999–2001: a queda dos custos tecnológicos estimulou a substituição constante
Os equipamentos de computação melhoraram rapidamente e ficaram mais baratos em relação ao seu desempenho. Isso mudou o comportamento dos investimentos. As empresas substituíam equipamentos com mais rapidez, e o investimento tornou-se mais sensível ao custo do capital.
O boom alimentou-se de uma ideia racional: se a próxima geração de hardware pudesse melhorar materialmente a produtividade, adiar o investimento tinha um custo.
A infraestrutura de IA tem uma característica semelhante. Novos chips, equipamentos de rede e projetos de data centers podem tornar sistemas anteriores economicamente obsoletos antes de se desgastarem fisicamente. Quanto mais rápido o desempenho melhora, maior o incentivo para continuar gastando.
2001–2003: infraestrutura útil ainda assim se tornou um excesso
A lição do colapso das pontocom não é que a internet ou as redes de fibra óptica fossem inúteis. É que a capacidade foi construída antes da demanda.
Em uma revisão de 2006 sobre o ciclo de produtividade, a governadora do Federal Reserve Susan Bies descreveu um “enorme excesso de capital em TI” após a corrida do fim dos anos 1990, apontando especificamente para cabos de fibra óptica subutilizados. As empresas tinham comprado tecnologia antes de aprender plenamente como reorganizar os processos de negócio em torno dela.
A infraestrutura acabou se tornando útil. Nem todos os donos dessa infraestrutura obtiveram bons retornos.
Essa é a distinção que os investidores costumam confundir durante booms tecnológicos: utilidade econômica e rentabilidade do investimento são questões diferentes.
2023–2025: os gastos de capital em IA passaram de uma história de software para uma expansão física
O ciclo atual de IA é excepcionalmente intensivo em capital. Treinar e operar grandes modelos exige semicondutores avançados, equipamentos de rede, data centers, infraestrutura de energia e refrigeração.
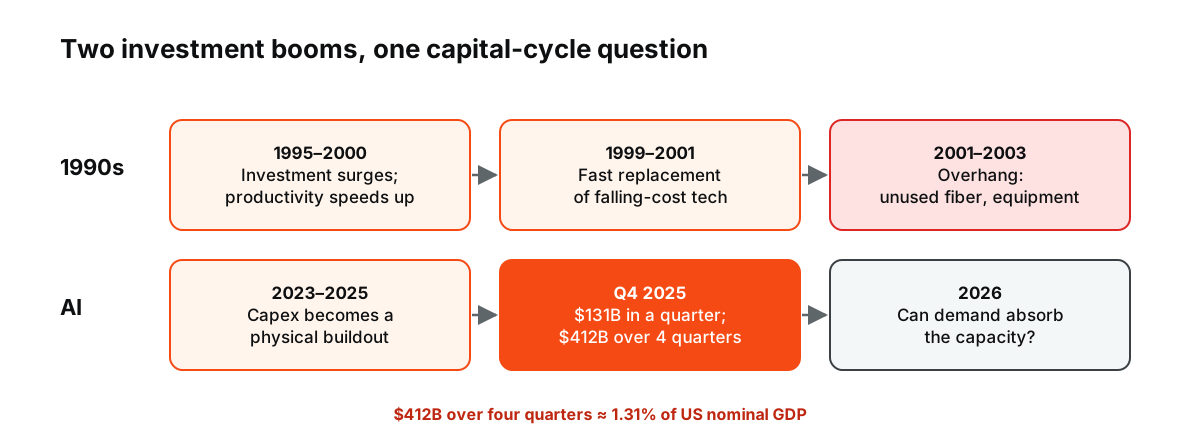 Figura: Os dois ciclos de investimento lado a lado. Os valores de gastos de capital em IA são da pesquisa do Federal Reserve, de abril de 2026 (Amazon, Google, Meta, Microsoft e Oracle).
Uma pesquisa do Federal Reserve publicada em abril de 2026 estimou que o gasto de capital trimestral agregado da Amazon, Google, Meta, Microsoft e Oracle atingiu US$ 131 bilhões no quarto trimestre de 2025. Nos quatro trimestres encerrados nessa data, o total foi de US$ 412 bilhões, cerca de 1,31% do PIB nominal dos EUA.
Esses números fazem do ciclo de IA mais do que uma história de avaliações de software. É um ciclo de infraestrutura com efeitos reais sobre importações de equipamentos, demanda por eletricidade, construção civil e financiamento corporativo.
2026: autoridades já questionam se a demanda consegue absorver a capacidade
O governador do Federal Reserve Michael Barr observou em fevereiro de 2026 que alguns analistas comparavam a expansão de IA ao superinvestimento da era pontocom. Seu ponto não era que a IA fracassaria. Um dos cenários era que as melhorias nas capacidades ou na adoção da IA pudessem desacelerar enquanto grandes volumes de infraestrutura já haviam sido financiados.
Uma nota do Federal Reserve de julho de 2026 acrescentou outra dimensão: a expansão de IA nos EUA depende fortemente de bens de capital de alta tecnologia importados, com grande parte vinda do Leste Asiático. Isso significa que o boom de investimento também afeta os fluxos comerciais, os preços de insumos e o saldo em conta corrente.
As restrições físicas são diferentes das dos anos 1990, mas a lógica do ciclo de capital é familiar.
O que o boom antigo diz sobre o novo
A tecnologia pode funcionar mesmo quando as avaliações não
A internet mudou a economia após a bolha das pontocom. Muitas ações pontocom, ainda assim, faliram.
A IA pode produzir ganhos de produtividade mensuráveis sem validar cada avaliação ou cada projeto de data center.
A infraestrutura pode ser precoce em vez de inútil
A capacidade excedente de fibra óptica parecia desperdício logo após o colapso das telecomunicações. Mais tarde, a banda larga barata tornou-se parte da base para a computação em nuvem, o streaming e os serviços móveis.
A infraestrutura de IA poderia seguir um caminho semelhante se a capacidade for construída antes que a demanda empresarial alcance a oferta.
A mudança complementar importa
Comprar hardware mais rápido não basta. A literatura sobre produtividade dos anos 1990 destacou que as empresas precisavam redesenhar processos para usar a tecnologia com eficácia.
No caso da IA, o equivalente é a reformulação de fluxos de trabalho, a qualidade dos dados, a integração de modelos, o treinamento e a governança. Uma empresa pode gastar muito em computação sem gerar um ganho de produtividade proporcional.
A estrutura de financiamento muda quem sobrevive
Uma plataforma rica em caixa que financia data centers internamente tem um perfil de risco diferente de um operador de infraestrutura altamente endividado que depende de alta utilização desde o primeiro dia.
A tecnologia pode ser a mesma enquanto o resultado do investimento é completamente diferente.
Uma estrutura simples para ler o capex de IA
Em vez de perguntar se os gastos com IA são “uma bolha”, acompanhe quatro índices ao longo do tempo:
- Crescimento do capex versus crescimento da receita: os gastos em infraestrutura estão superando a monetização?
- Utilização: data centers e aceleradores estão de fato sendo usados nos níveis planejados?
- Economia unitária: o custo por inferência útil ou por fluxo de trabalho está caindo rápido o suficiente?
- Carga financeira: quem possui a dívida e por quanto tempo essa parte consegue esperar pela demanda?
Essas perguntas são mais informativas do que comparar um gráfico de ações de IA com o Nasdaq em 2000.
A lição histórica é incômoda porque não é binária
Booms de investimento em tecnologia são mais fáceis de entender depois que terminam. Durante o boom, ganhos genuínos de produtividade, medo competitivo e excesso especulativo podem coexistir.
O fim dos anos 1990 produziu tanto um ressurgimento da produtividade quanto um excesso de infraestrutura. Os gastos com IA podem fazer o mesmo. A tarefa útil não é decidir se a tecnologia é “real”. É separar a demanda durável da capacidade construída sobre premissas que ainda não foram testadas.
A mania das ferrovias
Na década de 1840, investidores britânicos despejaram dinheiro em companhias ferroviárias, e milhares de milhas de trilhos foram aprovadas em poucos anos. Muitas empresas faliram e os acionistas perderam muito quando a bolha estourou, mas as ferrovias construídas transformaram os transportes e o comércio por um século. O episódio é frequentemente citado ao lado do boom tecnológico do fim dos anos 1990 como exemplo de infraestrutura transformadora financiada por uma bolha de investimento.
Quem paga pela expansão
Grande parte dos investimentos atuais em IA é financiada pelos grandes fluxos de caixa das maiores empresas de tecnologia, e não por start-ups fortemente endividadas, o que difere do boom de fibra óptica do fim dos anos 1990. Cada vez mais, porém, data centers e projetos de energia também são financiados com dívida e parceiros externos. A composição do financiamento importa: empresas que gastam seu excedente de caixa podem desacelerar se os retornos decepcionarem, enquanto construtoras muito endividadas podem ser forçadas a uma situação de dificuldade financeira.
Energia e data centers
A IA exige grandes data centers, chips especializados e enormes quantidades de eletricidade. Isso espalhou os efeitos do boom para além do software, atingindo fabricantes de chips, concessionárias de energia, construção civil, equipamentos de refrigeração e energia. Se a demanda por serviços de IA crescer mais devagar do que a capacidade, o excedente poderá aparecer nesses ativos físicos, assim como a fibra não utilizada apareceu após 2001.
Sinais de superinvestimento a observar
- Gastos crescendo muito mais rápido do que a receita dos serviços de IA.
- Queda dos preços da capacidade computacional.
- Aumento da dívida usada para financiar data centers.
- Clientes adiando ou cancelando pedidos de chips e equipamentos.
O que isso significa para os investidores em índices
Como as empresas que lideram o investimento em IA têm pesos muito elevados nos índices dos EUA, o ciclo da IA tornou-se uma história de nível de índice. Gastos e resultados fortes elevam o S&P 500 e o Nasdaq 100; qualquer sinal de desaceleração pode afetá-los fortemente. Veja por que um punhado de ações pode impulsionar um índice inteiro, o que é o Nasdaq 100 e o que a queda das pontocom ensinou aos investidores.
Como os mercados precificaram o boom
O preço das ações das empresas mais ligadas à IA subiu fortemente a partir de 2023, à medida que os investidores antecipavam anos de crescimento em chips, computação em nuvem e software. Grande parte do ganho refletia expectativas sobre lucros futuros, e não lucros já obtidos. Quando as expectativas superam os resultados, até relatórios fortes podem decepcionar, e os preços das ações podem cair fortemente se os planos de gastos desacelerarem. Esse padrão, e não a utilidade da tecnologia, é o que os investidores observam ao avaliar se um boom se transformou em bolha. Veja o que move os preços das ações. Comparar os planos de gastos de capital com a receita dos serviços de IA a cada trimestre, e acompanhar de perto a evolução das carteiras de pedidos dos fabricantes de chips, oferece aos investidores uma leitura antecipada sobre se a expansão da infraestrutura está à frente da demanda ou ainda a alcançando, o que é muito relevante para os negociadores de índices.
Perguntas frequentes
Os gastos com IA são uma bolha?
A história mostra que uma tecnologia pode ser transformadora e, ainda assim, atrair investimentos excessivos em pouco tempo. Se os gastos atuais são excessivos dependerá da velocidade com que a receita dos serviços de IA crescer.
O que aconteceu depois do boom do final dos anos 1990?
Os gastos caíram fortemente, muitas empresas faliram e as ações de tecnologia despencaram, mas grande parte da infraestrutura construída foi depois utilizada de forma produtiva.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Os ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- The Resurgence of Growth in the Late 1990s: Is Information Technology the Story? — Federal Reserve Board, abril de 2000
- Productivity and Economic Outlook — Federal Reserve Board, janeiro de 2006
- Monitoring AI Adoption in the US Economy — Federal Reserve Board, abril de 2026
- Technology Shocks, the AI Boom, and the U.S. Current Account — Federal Reserve Board, julho de 2026
- Speech on Artificial Intelligence and the Labor Market — Federal Reserve Board, fevereiro de 2026