
Como os mercados em baixa costumam terminar
Os mercados em baixa geralmente terminaram antes de as notícias econômicas parecerem confortáveis. Um fundo duradouro costuma se formar quando o mercado já reprecificou grande parte do desfecho ruim e os investidores veem um caminho crível para condições mais favoráveis.
Os mercados em baixa geralmente terminaram antes de as notícias econômicas parecerem confortáveis. Um fundo duradouro tende a se formar quando o mercado já reprecificou grande parte do desfecho ruim, as vendas forçadas começam a perder força e os investidores enxergam um caminho crível para condições financeiras mais fáceis, melhores lucros ou danos econômicos menos severos do que se temia anteriormente.
Um fundo de mercado em baixa só é evidente depois que acontece
Uma definição comum caracteriza um mercado em baixa como uma queda de pelo menos 20% em relação a um pico anterior. Esse limite é útil para classificar o histórico, mas não soa um sinal no fundo.
O S&P 500 passou por mercados em baixa repetidos em ambientes muito diferentes: choques inflacionários, recessões, crises financeiras, colapsos de avaliação e choques externos súbitos. A S&P Dow Jones Indices observa que, ao longo do histórico ativo do S&P 500 até junho de 2025, os mercados em baixa tiveram em média uma queda de pico a vale de aproximadamente um terço. Os percursos foram qualquer coisa, menos típicos.
O problema prático é que os ingredientes que encerram um mercado em baixa frequentemente aparecem enquanto as manchetes ainda parecem ruins. Os mercados precificam fluxos de caixa futuros esperados e taxas de desconto, não o humor atual.
1974: as vendas terminaram antes de a inflação ser resolvida
A queda de 1973–1974 combinou um choque do petróleo, inflação elevada, recessão e uma forte perda de confiança. Quando as ações atingiram a mínima em 1974, o ambiente macroeconômico ainda era difícil.
A lição desse episódio não é que a inflação deixa de importar no fundo de um mercado. É que os preços podem cair o suficiente para que a próxima mudança nas expectativas importe mais do que o nível do problema. Quando os investidores deixam de precisar precificar um cenário de inflação e recessão cada vez pior, o mercado pode virar, mesmo que a economia subjacente continue fraca.
Esse padrão aparece repetidamente: um fundo costuma estar relacionado à mudança na velocidade de deterioração, não a condições voltando a ser boas.
1982: a credibilidade da política mudou a história da taxa de desconto
O mercado em baixa do início dos anos 1980 ocorreu em um período de política monetária restritiva e recessão. O Federal Reserve elevara as taxas para conter a inflação, e a economia dos EUA entrou em uma recessão que o NBER data de julho de 1981 a novembro de 1982.
As ações viraram antes do fim oficial da recessão.
Isso importa porque os preços das ações reagem ao caminho esperado da política, da inflação e dos lucros. Quando os investidores puderam perceber de forma plausível que a luta contra a inflação ganhava credibilidade e que o próximo grande movimento das taxas seria, eventualmente, de queda em vez de alta, a pressão sobre as avaliações começou a mudar.
Uma recessão pode continuar em curso enquanto o mercado começa a negociar a recuperação.
2002: um colapso de avaliações precisou de tempo, não de um único evento dramático de política
O mercado em baixa da bolha das pontocom foi diferente. O problema não era principalmente um choque do petróleo ou um sistema bancário à beira do colapso. Era uma enorme reavaliação das expectativas de tecnologia e crescimento após o boom do fim dos anos 1990.
A S&P Dow Jones Indices data a queda das pontocom de setembro de 2000 a outubro de 2002 em um de seus estudos de longo prazo sobre períodos de mercado, com o S&P 500 perdendo quase metade do seu valor nesse intervalo.
O mercado não chegou ao fundo porque um dado econômico resolveu o setor de tecnologia. As avaliações foram comprimidas, modelos de negócios não rentáveis desapareceram, as expectativas corporativas foram redefinidas e os investidores gradualmente voltaram a estar dispostos a pagar por lucros futuros.
Mercados em baixa impulsionados por excessos de avaliação podem terminar pelo tempo e pela reprecificação, não apenas por intervenção de emergência.
2009: a estabilização do sistema financeiro importou mais do que a data da recessão
A crise financeira global criou o problema oposto: o mercado questionava a solvência e o funcionamento do próprio sistema financeiro.
O S&P 500 atingiu a mínima da crise em março de 2009. O NBER datou posteriormente o ponto mais baixo da recessão em junho de 2009. Em outras palavras, o mercado de ações virou meses antes do ciclo econômico.
Até então, os formuladores de políticas já haviam introduzido mecanismos extraordinários de liquidez, apoio aos bancos e afrouxamento monetário. Os investidores não precisavam de prova de que o desemprego havia atingido o pico ou de que o PIB tinha se recuperado. Precisavam de evidências suficientes de que a probabilidade de um colapso financeiro descontrolado havia diminuído.
A transição-chave foi da incerteza sistêmica para um mercado que voltasse a conseguir atribuir números a perdas, necessidades de capital e lucros futuros.
2020: o mercado em baixa mais rápido produziu uma das viradas mais rápidas
A queda ligada à COVID-19 comprimiu uma sequência normal de mercado em baixa em semanas.
A S&P Dow Jones Indices mede a queda do S&P 500 entre 19 de fevereiro e 23 de março de 2020 em cerca de 34%. O NBER data a recessão de fevereiro a abril de 2020, o que a torna incomumente curta, mas excepcionalmente profunda.
O mercado atingiu o fundo enquanto as infecções ainda aumentavam, as restrições econômicas se expandiam e as projeções de lucros continuavam sendo revisadas para baixo. O que mudou primeiro foi a política e a liquidez. O Federal Reserve e o governo dos EUA agiram rapidamente para dar suporte aos mercados financeiros, à renda das famílias e ao crédito.
O mercado não esperou a economia reabrir. Ele reagiu a uma mudança na distribuição dos possíveis resultados.
2022: inflação e juros, e não a recessão, foram o problema central
O mercado de baixa de 2022 é útil porque não exigiu uma recessão segundo o NBER.
As ações caíram enquanto a inflação permanecia alta, o Federal Reserve apertava a política monetária de forma agressiva e ativos de longa duração foram reprecificados com taxas de desconto muito mais altas. O fundo final veio quando os investidores passaram a enxergar um caminho possível em que a inflação esfriasse sem uma taxa básica de juros terminal em alta contínua.
Esse episódio lembra que “mercado de baixa” e “recessão” não são sinônimos. O gatilho pode ser avaliação, juros, liquidez ou um choque nos lucros, mesmo quando a economia como um todo evita uma contração formal.
O que os desfechos têm em comum
O histórico é confuso, mas algumas condições recorrentes aparecem em torno dos principais fundos.
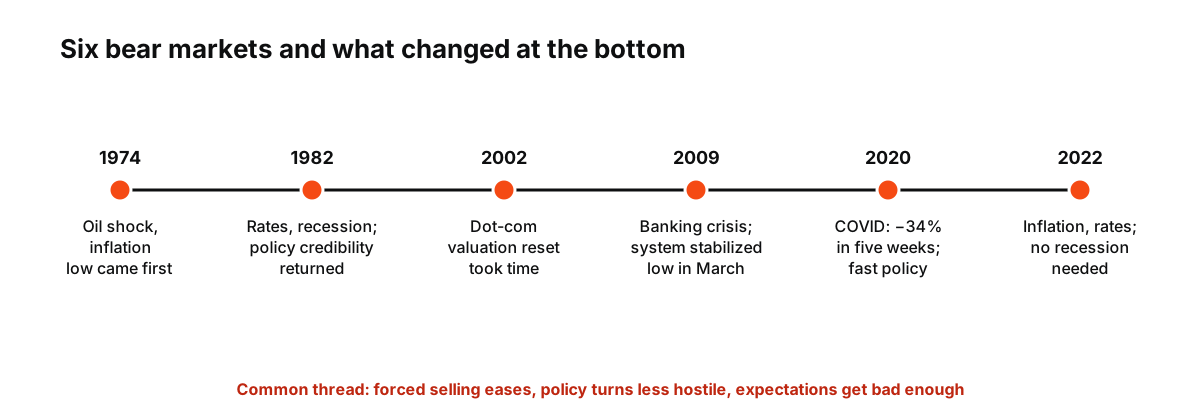
Figura: Seis desfechos de mercados de baixa tratados neste artigo. Em 2009 e 2020, o mercado virou antes do fim da recessão.
A venda forçada perde importância
Durante a fase mais difícil de uma queda, os investidores podem vender porque são obrigados a isso: chamadas de margem, resgates, limites de risco ou necessidades de liquidez. Um mercado pode se estabilizar quando essa pressão mecânica diminui, mesmo que compradores discricionários ainda estejam cautelosos.
A trajetória da política deixa de ser hostil
Os mercados não precisam de cortes de juros em todos os casos. Precisam de uma mudança crível na direção das condições financeiras. Isso pode significar juros esperados mais baixos, liquidez de emergência, apoio fiscal ou simplesmente o fim de uma política cada vez mais restritiva.
As expectativas ficam ruins o suficiente
Uma ação pode subir mesmo com lucros fracos, se os lucros forem menos fracos do que o mercado havia precificado. Mercados de baixa frequentemente terminam quando as expectativas se tornam mais fáceis de superar.
A liderança muda antes de o índice parecer saudável
Novos mercados de alta raramente se parecem idênticos ao anterior. A liderança pode se ampliar, os setores defensivos podem parar de superar o índice, os spreads de crédito podem melhorar ou os setores cíclicos castigados podem se estabilizar.
Essas mudanças são mais informativas do que um único pregão dramático de alta.
O que não identifica de forma confiável o fundo
Nenhum indicador terminou todos os mercados de baixa.
Uma relação preço/lucro baixa pode ficar ainda mais baixa. Um pico de volatilidade pode ser seguido por outro. O primeiro corte de juros pode chegar antes de mais fraqueza. Uma recuperação de 20% pode ocorrer dentro de uma queda mais longa.
Até as datas de recessão são sinais ruins para negociação em tempo real, porque o NBER identifica os pontos de virada retrospectivamente. Quando uma recessão ou recuperação é oficialmente datada, os mercados já podem ter se movido substancialmente.
O padrão recorrente é uma mudança nas expectativas
Os mercados de baixa terminaram por razões diferentes, mas o fio comum é que os preços deixam de precisar de um futuro pior.
Às vezes a política muda esse futuro. Às vezes as avaliações caem o bastante. Às vezes a liquidez retorna. Às vezes a recessão temida é mais branda do que o esperado. O fundo geralmente chega antes de as evidências estarem completas.
Por isso o gráfico histórico limpo e a experiência em tempo real parecem tão diferentes. A história dá uma data ao ponto de virada. Os operadores que vivem o período veem apenas um mercado discutindo se a próxima notícia ruim já está nos preços.
Fontes
- Brochura do S&P 500 — S&P Dow Jones Indices, dados até junho de 2025
- Seleção Natural: Táticas e Estratégia com Setores de Ações — S&P Dow Jones Indices, julho de 2024
- Expansões e Contrações do Ciclo Econômico dos EUA — NBER