
Как обычно заканчиваются медвежьи рынки
Медвежьи рынки обычно заканчивались раньше, чем экономические новости выглядели благополучно. Устойчивое дно формируется, когда рынок уже переоценил значительную часть плохого сценария.
Медвежьи рынки обычно заканчивались раньше, чем экономические новости выглядели благополучно. Устойчивое дно обычно формируется, когда рынок уже переоценил значительную часть плохого сценария, вынужденные продажи начинают ослабевать, а инвесторы видят правдоподобный путь к более мягким финансовым условиям, лучшей динамике прибыли или менее серьезному экономическому ущербу, чем предполагалось ранее.
Дно медвежьего рынка становится очевидным только после того, как оно случилось
Распространенное определение относит медвежий рынок к снижению не менее чем на 20% от предыдущего пика. Этот порог полезен для классификации исторических периодов, но он не звонит в колокол на дне.
S&P 500 переживал повторяющиеся медвежьи рынки в очень разных условиях: инфляционные шоки, рецессии, финансовые кризисы, обвалы оценок и внезапные внешние потрясения. S&P Dow Jones Indices отмечает, что за всю историю S&P 500 по июнь 2025 года медвежьи рынки в среднем давали снижение от пика до минимума примерно на треть. Траектории при этом были далеко не типовыми.
Практическая проблема в том, что факторы, которые завершают медвежий рынок, часто появляются тогда, когда заголовки новостей все еще выглядят плохо. Рынки оценивают ожидаемые будущие денежные потоки и ставки дисконтирования, а не текущее настроение.
1974 год: распродажи закончились до того, как инфляция была побеждена
Снижение 1973–1974 годов сочетало нефтяной шок, высокую инфляцию, рецессию и резкую потерю доверия. К моменту минимума акций в 1974 году макроэкономическая среда оставалась трудной.
Урок этого эпизода не в том, что инфляция перестает иметь значение на дне рынка. Он в том, что цены могут упасть достаточно сильно, и тогда следующее изменение ожиданий становится важнее уровня самой проблемы. Когда инвесторам больше не нужно закладывать в цены все более худший сценарий инфляции и рецессии, рынок может развернуться, даже если базовая экономика остается слабой.
Этот паттерн повторяется: дно часто связано с тем, что темп ухудшения меняется, а не с тем, что условия становятся хорошими.
1982 год: доверие к политике изменило историю с ставкой дисконтирования
Медвежий рынок начала 1980-х пришелся на период жесткой денежно-кредитной политики и рецессии. ФРС подняла ставки до высоких уровней, чтобы сломить инфляцию, а экономика США вошла в рецессию, которую NBER датирует периодом с июля 1981 года по ноябрь 1982 года.
Акции развернулись до официального окончания рецессии.
Это важно, потому что цены акций реагируют на ожидаемый путь политики, инфляции и прибыли. Когда инвесторы могли правдоподобно предположить, что борьба с инфляцией набирает доверие, а следующее крупное изменение ставок в итоге будет скорее вниз, чем вверх, давление на оценки начало меняться.
Рецессия может продолжаться, в то время как рынок уже начинает торговать восстановлением.
2002 год: обвал оценок требовал времени, а не одного драматичного решения политики
Медвежий рынок эпохи dot-com был другим. Проблема была не в нефтяном шоке и не в банковской системе на грани краха. Речь шла о огромной переоценке технологических компаний и ожиданий роста после бума конца 1990-х.
S&P Dow Jones Indices датирует крах dot-com периодом с сентября 2000 года по октябрь 2002 года в одном из своих долгосрочных исследований рыночных периодов; за этот промежуток S&P 500 потерял почти половину своей стоимости.
Рынок не достиг дна потому, что одна публикация данных исправила ситуацию в технологическом секторе. Оценки сжимались, убыточные бизнес-модели исчезали, корпоративные ожидания пересматривались, и инвесторы постепенно снова стали готовы платить за будущую прибыль.
Медвежьи рынки, вызванные перегретыми оценками, могут заканчиваться через время и переоценку, а не только через экстренное вмешательство.
2009 год: стабилизация финансовой системы значила больше, чем дата рецессии
Глобальный финансовый кризис создал противоположную проблему: рынок ставил под сомнение платежеспособность и функционирование самой финансовой системы.
S&P 500 достиг минимума кризиса в марте 2009 года. NBER позднее датировал минимум рецессии июнем 2009 года. Иными словами, фондовый рынок развернулся за месяцы до того, как развернулся деловой цикл.
К тому времени директивные органы уже ввели экстраординарные механизмы ликвидности, поддержку банков и монетарное смягчение. Инвесторам не нужны были доказательства того, что безработица достигла пика или что ВВП восстановился. Им было нужно достаточное подтверждение того, что вероятность неконтролируемого финансового коллапса снизилась.
Ключевой переход состоял от системной неопределенности к рынку, который снова мог оценивать убытки, потребности в капитале и будущую прибыль в числах.
2020 год: самый быстрый медвежий рынок дал один из самых быстрых разворотов
Распродажа, связанная с COVID-19, сжала обычную последовательность медвежьего рынка в считаные недели.
S&P Dow Jones Indices оценивает снижение индекса S&P 500 в период с 19 февраля по 23 марта 2020 года примерно в 34%. Национальное бюро экономических исследований (NBER) датирует рецессию периодом с февраля по апрель 2020 года, что делает её необычно короткой, но исключительно глубокой.
Рынок достиг дна, когда число заражений всё ещё росло, экономические ограничения расширялись, а прогнозы прибыли продолжали снижаться. Первыми изменились политика и ликвидность. Федеральная резервная система и правительство США быстро перешли к поддержке финансовых рынков, доходов домохозяйств и кредитования.
Рынок не стал ждать открытия экономики. Он отреагировал на изменение распределения возможных исходов.
2022 год: главной проблемой были инфляция и процентные ставки, а не рецессия
Медвежий рынок 2022 года полезен тем, что для него не требовалась рецессия в определении NBER.
Акции падали, поскольку инфляция оставалась высокой, Федеральная резервная система агрессивно ужесточала политику, а активы с длинной дюрацией переоценивались при значительно более высоких ставках дисконтирования. Окончательное дно сформировалось, когда инвесторы начали видеть возможный путь, на котором инфляция может замедлиться без постоянного роста целевой ставки.
Этот эпизод напоминает, что «медвежий рынок» и «рецессия» — не синонимы. Триггером может стать оценка, ставки, ликвидность или шок прибыли, даже если экономика в целом избегает формального спада.
Что объединяет завершения медвежьих рынков
История неоднородна, но вокруг крупных минимумов повторяются несколько условий.
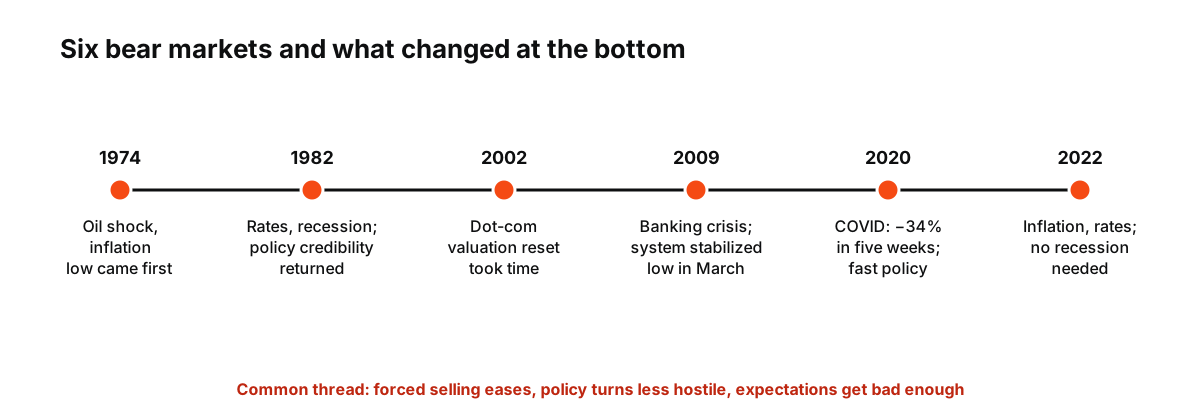
Рисунок: Шесть завершений медвежьих рынков из этой статьи. В 2009 и 2020 годах рынок развернулся до того, как закончилась рецессия.
Вынужденные продажи теряют значение
В худшей фазе снижения инвесторы могут продавать по необходимости: из-за маржин-коллов, погашения паёв, лимитов риска или потребности в ликвидности. Рынок может стабилизироваться, когда это механическое давление ослабевает, даже если дискреционные покупатели по-прежнему осторожны.
Политический курс становится менее враждебным
Рынку не обязательно нужны снижения ставок во всех случаях. Ему нужно достоверное изменение направления финансовых условий. Это может означать снижение ожидаемых ставок, экстренную ликвидность, бюджетную поддержку или просто прекращение всё более ограничительной политики.
Ожидания становятся достаточно плохими
Цена акции может расти на фоне слабой отчётности, если прибыль оказалась менее слабой, чем закладывал рынок. Медвежьи рынки часто заканчиваются, когда ожидания становятся легче превзойти.
Лидерство меняется раньше, чем индекс выглядит здоровым
Новые бычьи рынки редко выглядят точно так же, как старые. Лидерство может расшириться, защитные секторы могут перестать опережать рынок, кредитные спреды могут сузиться, а сильно упавшие циклические акции могут стабилизироваться.
Эти изменения информативнее одного драматичного дня роста.
Что надёжно не определяет дно
Ни один индикатор не завершил каждый медвежий рынок.
Низкое соотношение цены и прибыли может стать ещё ниже. За всплеском волатильности может последовать новый всплеск. Первое снижение ставок может прийти до дальнейшего ослабления. Отскок на 20% может произойти внутри более длительного снижения.
Даже даты рецессий плохо подходят в качестве сигналов для торговли в реальном времени, поскольку NBER определяет поворотные точки ретроспективно. К моменту, когда рецессия или восстановление формально датированы, рынки могли существенно сдвинуться.
Повторяющийся паттерн — изменение ожиданий
Медвежьи рынки заканчивались по разным причинам, но общая нить в том, что цены перестают закладывать худшее будущее.
Иногда политика меняет это будущее. Иногда оценки падают достаточно сильно. Иногда возвращается ликвидность. Иногда опасаемая рецессия оказывается мягче ожидаемой. Дно обычно наступает раньше, чем доказательства становятся полными.
Поэтому чистый исторический график и переживание в реальном времени ощущаются так по-разному. История присваивает поворотной точке дату. Трейдеры, проживающие этот период, видят лишь рынок, который спорит о том, уже ли следующая плохая новость заложена в цену.
Источники
- S&P 500 Brochure — S&P Dow Jones Indices, данные по июнь 2025 года
- Natural Selection: Tactics and Strategy with Equity Sectors — S&P Dow Jones Indices, июль 2024 года
- Расширения и сокращения бизнес-цикла в США — NBER