
Cómo han terminado habitualmente los mercados bajistas
Los mercados bajistas suelen terminar antes de que las noticias económicas parezcan tranquilizadoras. Un suelo duradero tiende a formarse cuando el mercado ya ha reajustado gran parte del mal escenario, la venta forzada empieza a disminuir y los inversores ven un camino creíble hacia condiciones financieras más favorables, mejores beneficios o un daño económico menos severo del que se temía.
Los mercados bajistas suelen terminar antes de que las noticias económicas parezcan tranquilizadoras. Un suelo duradero tiende a formarse cuando el mercado ya ha reajustado gran parte del mal escenario, la venta forzada empieza a disminuir y los inversores ven un camino creíble hacia condiciones financieras más favorables, mejores beneficios o un daño económico menos severo del que se temía.
Un suelo de mercado bajista solo es evidente después de que ha ocurrido
Una definición habitual considera mercado bajista a una caída de al menos el 20% desde un máximo previo. Ese umbral es útil para clasificar la historia, pero no suena una campana en el fondo.
El S&P 500 ha atravesado mercados bajistas repetidos en entornos muy distintos: shocks inflacionarios, recesiones, crisis financieras, colapsos de valoraciones y shocks externos repentinos. S&P Dow Jones Indices señala que, a lo largo de la historia real del S&P 500 hasta junio de 2025, los mercados bajistas promediaron aproximadamente una caída de un tercio desde el máximo hasta el mínimo. Las trayectorias distaron mucho de ser promedio.
El problema práctico es que los ingredientes que ponen fin a un mercado bajista suelen aparecer mientras los titulares todavía parecen malos. Los mercados valoran los flujos de caja futuros esperados y las tasas de descuento, no el estado de ánimo actual.
1974: la venta terminó antes de que se resolviera la inflación
La caída de 1973-1974 combinó un shock petrolero, una inflación elevada, una recesión y una fuerte pérdida de confianza. Cuando la renta variable alcanzó su mínimo en 1974, el entorno macroeconómico seguía siendo difícil.
La lección de ese episodio no es que la inflación deje de importar en el fondo del mercado. Es que los precios pueden caer lo suficiente como para que el siguiente cambio en las expectativas importe más que el nivel del problema. Una vez que los inversores dejan de tener que valorar un escenario de inflación y recesión cada vez peor, el mercado puede girar aunque la economía subyacente siga débil.
Ese patrón aparece repetidamente: un fondo suele depender de que cambie el ritmo de deterioro, no de que las condiciones mejoren.
1982: la credibilidad de la política cambió la historia de la tasa de descuento
El mercado bajista de comienzos de los años ochenta se produjo en un periodo de política monetaria restrictiva y recesión. La Reserva Federal había elevado mucho los tipos para frenar la inflación, y la economía estadounidense entró en una recesión que el NBER fecha desde julio de 1981 hasta noviembre de 1982.
Las acciones giraron antes de que la recesión terminara oficialmente.
Eso es importante porque los precios de las acciones responden a la trayectoria esperada de la política, la inflación y los beneficios. Cuando los inversores pudieron ver con razón que la lucha contra la inflación estaba ganando credibilidad y que el siguiente gran movimiento de los tipos sería eventualmente a la baja y no al alza, la presión sobre las valoraciones empezó a cambiar.
Una recesión puede seguir en curso mientras el mercado empieza a anticipar la recuperación.
2002: un colapso de valoraciones necesitó tiempo, no un único evento político dramático
El mercado bajista de las puntocom fue diferente. El problema no era principalmente un shock petrolero ni un sistema bancario al borde del colapso. Era una enorme revalorización de las expectativas tecnológicas y de crecimiento tras el auge de finales de los noventa.
S&P Dow Jones Indices fecha el desplome de las puntocom entre septiembre de 2000 y octubre de 2002 en uno de sus estudios de largo plazo sobre periodos de mercado, durante los cuales el S&P 500 perdió casi la mitad de su valor.
El mercado no tocó fondo porque un único dato económico corrigiera el sector tecnológico. Las valoraciones se comprimieron, desaparecieron modelos de negocio no rentables, las expectativas empresariales se reajustaron y los inversores fueron recuperando gradualmente la disposición a pagar por beneficios futuros.
Los mercados bajistas impulsados por un exceso de valoración pueden terminar mediante tiempo y reajuste de precios, no solo mediante una intervención de emergencia.
2009: la estabilización del sistema financiero importó más que la fecha de la recesión
La crisis financiera global creó el problema contrario: el mercado cuestionaba la solvencia y el funcionamiento del propio sistema financiero.
El S&P 500 alcanzó su mínimo de crisis en marzo de 2009. Posteriormente, el NBER fechó el mínimo de la recesión en junio de 2009. En otras palabras, el mercado de renta variable giró meses antes que el ciclo económico.
Para entonces, los responsables de la política ya habían introducido servicios extraordinarios de liquidez, apoyo a los bancos y una política monetaria expansiva. Los inversores no necesitaban pruebas de que el desempleo había alcanzado su máximo o de que el PIB se había recuperado. Necesitaban evidencia suficiente de que la probabilidad de un colapso financiero incontrolado había disminuido.
La transición clave fue pasar de la incertidumbre sistémica a un mercado que de nuevo pudiera poner cifras a las pérdidas, las necesidades de capital y los beneficios futuros.
2020: el mercado bajista más rápido produjo uno de los giros más rápidos
La caída provocada por la COVID-19 comprimió una secuencia normal de mercado bajista en unas pocas semanas.
S&P Dow Jones Indices mide la caída del S&P 500 desde el 19 de febrero hasta el 23 de marzo de 2020 en alrededor del 34%. La NBER fecha la recesión de febrero a abril de 2020, lo que la hace inusualmente corta pero excepcionalmente profunda.
El mercado tocó fondo mientras las infecciones seguían aumentando, las restricciones económicas se ampliaban y las previsiones de beneficios se recortaban. Lo que cambió primero fue la política y la liquidez. La Reserva Federal y el gobierno de EE. UU. actuaron con rapidez para apoyar los mercados financieros, los ingresos de los hogares y el crédito.
El mercado no esperó a que la economía reabriera. Reaccionó a un cambio en la distribución de los posibles resultados.
2022: la inflación y los tipos, no la recesión, fueron el problema central
El mercado bajista de 2022 es útil porque no requirió una recesión según la NBER.
Las acciones cayeron mientras la inflación se mantenía alta, la Reserva Federal endurecía agresivamente su política y los activos de larga duración se reajustaban a tasas de descuento mucho más altas. El mínimo llegó cuando los inversores empezaron a ver un posible escenario en el que la inflación podía moderarse sin que el tipo de política terminal siguiera subiendo.
Ese episodio recuerda que “mercado bajista” y “recesión” no son sinónimos. El detonante puede ser la valoración, los tipos, la liquidez o un shock en los beneficios, incluso cuando la economía en general evita una contracción formal.
Lo que tienen en común los finales
La historia es compleja, pero varias condiciones recurrentes aparecen alrededor de los grandes mínimos.
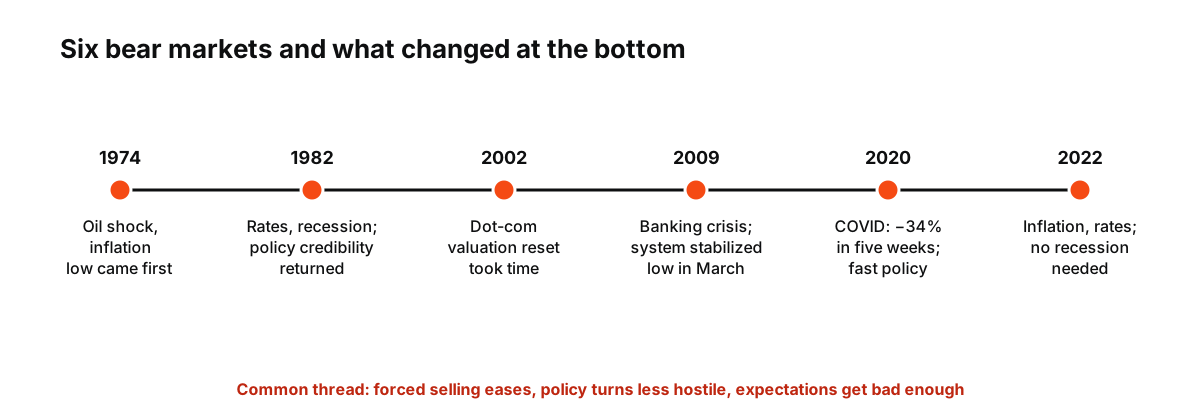
Figura: Seis finales de mercados bajistas de este artículo. En 2009 y 2020 el mercado giró antes de que terminara la recesión.
Las ventas forzadas pierden peso
Durante la peor fase de una caída, los inversores pueden vender porque no tienen otra opción: llamadas de margen, reembolsos, límites de riesgo o necesidades de liquidez. Un mercado puede estabilizarse cuando esa presión mecánica se desvanece, aunque los compradores discrecionales sigan siendo cautelosos.
La senda de la política se vuelve menos hostil
Los mercados no necesitan recortes de tipos en todos los casos. Necesitan un cambio creíble en la dirección de las condiciones financieras. Eso puede significar tipos esperados más bajos, liquidez de emergencia, apoyo fiscal o simplemente el fin de una política cada vez más restrictiva.
Las expectativas se vuelven suficientemente malas
El precio de una acción puede subir con beneficios débiles si estos son menos débiles de lo que el mercado había descontado. Los mercados bajistas suelen terminar cuando las expectativas se vuelven más fáciles de superar.
El liderazgo cambia antes de que el índice parezca sano
Los nuevos mercados alcistas rara vez se parecen por completo al anterior. El liderazgo puede ampliarse, los sectores defensivos pueden dejar de superar al mercado, los diferenciales de crédito pueden mejorar o los cíclicos castigados pueden estabilizarse.
Esos cambios son más informativos que una sola jornada alcista espectacular.
Qué no identifica de forma fiable el mínimo
Ningún indicador ha terminado con todos los mercados bajistas.
Una relación precio-beneficio baja puede volverse todavía más baja. Un repunte de la volatilidad puede ir seguido de otro repunte. El primer recorte de tipos puede llegar antes de que siga la debilidad. Un rebote del 20% puede producirse dentro de una caída más larga.
Incluso las fechas de recesión son malas señales de trading en tiempo real, porque la NBER identifica los puntos de inflexión de forma retrospectiva. Para cuando una recesión o una recuperación se fecha oficialmente, los mercados pueden haberse movido de forma considerable.
El patrón recurrente es un cambio en las expectativas
Los mercados bajistas han terminado por razones distintas, pero el hilo común es que los precios dejan de necesitar un futuro peor.
A veces la política cambia ese futuro. A veces las valoraciones caen lo suficiente. A veces vuelve la liquidez. A veces la recesión temida resulta más leve de lo esperado. El mínimo suele llegar antes de que la evidencia esté completa.
Por eso el gráfico histórico limpio y la experiencia en tiempo real resultan tan distintos. La historia asigna una fecha al punto de inflexión. Quienes lo viven solo ven un mercado debatiendo si la siguiente mala noticia ya está en el precio.
Fuentes
- S&P 500 Brochure — S&P Dow Jones Indices, datos hasta junio de 2025
- Natural Selection: Tactics and Strategy with Equity Sectors — S&P Dow Jones Indices, julio de 2024
- US Business Cycle Expansions and Contractions — NBER