
¿Sigue existiendo el efecto enero?
El efecto enero es un patrón histórico en el que las acciones, especialmente las de empresas pequeñas y las que tuvieron pérdidas antes de fin de año, registraron rendimientos inusualmente fuertes alrededor del cambio de año. El efecto estaba bien documentado en datos antiguos, pero investigaciones posteriores lo encontraron más débil e inestable. Sigue siendo una útil lección de historia del mercado, no una operación fiable basada en el calendario.
El efecto enero es un patrón histórico en el que las acciones, especialmente las de empresas pequeñas y las que tuvieron pérdidas antes de fin de año, registraron rendimientos inusualmente fuertes alrededor del cambio de año. El efecto estaba bien documentado en datos antiguos, pero investigaciones posteriores lo encontraron más débil e inestable. Sigue siendo una útil lección de historia del mercado, no una operación fiable basada en el calendario.
La anomalía original era más específica que “las acciones suben en enero”
La versión popular dice que enero es un buen mes para las acciones.
La versión académica es más acotada.
La investigación encontró que los rendimientos inusualmente fuertes de enero se concentraban en empresas más pequeñas y en acciones que habían tenido un mal desempeño antes de fin de año. La revisión de 1987 de Richard Thaler sobre esta anomalía describió a las pequeñas empresas y a las que tuvieron pérdidas previas como especialmente importantes en el patrón.
Esto importa porque un repunte general del mercado en enero no es lo mismo que el efecto enero clásico.
La anomalía trataba sobre la distribución transversal de los rendimientos: qué tipos de acciones tuvieron un desempeño inusualmente bueno, no simplemente si el S&P 500 cerró el mes en positivo.
La venta para compensar pérdidas fiscales es una de las principales explicaciones
Una explicación habitual empieza en diciembre.
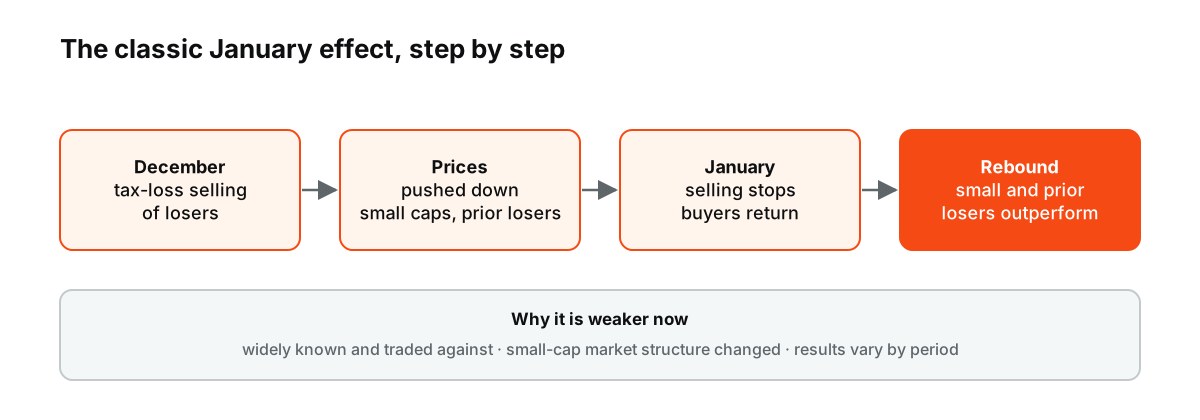
Figura: La explicación clásica. El efecto siempre se refirió a empresas pequeñas y a las que tuvieron pérdidas previas, y su tamaño ha variado según el periodo.
Los inversores pueden vender posiciones perdedoras antes de fin de año para materializar pérdidas fiscales. Esa presión vendedora puede empujar aún más a la baja a acciones ya débiles, especialmente en empresas más pequeñas y menos líquidas.
Cuando cambia el calendario, desaparece la presión motivada por razones fiscales. Los inversores pueden recomprar posiciones o nuevos compradores pueden entrar al mercado.
El resultado puede ser un rebote en enero.
Esta explicación resulta atractiva porque ofrece un mecanismo y no una simple coincidencia.
No es completa. Los sistemas fiscales difieren entre países, los inversores institucionales enfrentan restricciones distintas y el efecto ha aparecido en contextos donde la venta por pérdidas fiscales por sí sola no lo explica todo.
El maquillaje de carteras puede añadir otra distorsión de fin de año
Los gestores profesionales de carteras también informan sus tenencias a clientes y reguladores.
Un gestor puede mostrarse reacio a presentar una cartera llena de los peores perdedores del año. Vender esos valores antes de una fecha de informe y reconstruir posiciones después puede generar otra fuente de presión temporal.
De nuevo, el mecanismo debería ser más fuerte en valores poco líquidos, donde un flujo de órdenes moderado tiene un mayor impacto en el precio.
Esto encaja con la concentración histórica del efecto enero en acciones pequeñas.
Pero es difícil medir directamente el maquillaje de carteras, lo que deja la explicación como una sugerencia y no como una conclusión definitiva.
El efecto se volvió tan conocido que terminó erosionándose a sí mismo
Una anomalía de mercado tiene un ciclo de vida curioso.
Primero, los investigadores la documentan. Luego, los inversores se enteran. Después, el capital intenta aprovecharla. Si la anomalía es fácil de operar, los precios pueden ajustarse antes y la ventaja puede reducirse.
Esa es una de las razones por las que estudios posteriores se preguntan si el efecto enero sobrevivió a su propia publicidad.
Un estudio de 2009 que examinó el efecto de las pequeñas empresas en enero encontró que los rendimientos de enero habían cambiado entre subperiodos e investigó si el aprendizaje y el arbitraje habían debilitado la anomalía. Los resultados no respaldaron una historia simple en la que el efecto desapareciera por completo, pero sí mostraron que su magnitud no era estable.
La regla se volvió más difícil de resumir que el titular.
La estructura del mercado de pequeña capitalización ha cambiado
El mercado actual de pequeña capitalización no es el de los años setenta.
La propiedad institucional es distinta. Los fondos indexados y los ETF generan nuevos flujos de negociación. La ejecución electrónica ha reducido algunas fricciones. La información circula más rápido. Las herramientas de gestión de carteras que consideran los impuestos están más disponibles.
Todos estos cambios pueden reducir las valoraciones erróneas temporales que ayudaron a crear las anomalías de calendario.
Al mismo tiempo, las acciones pequeñas pueden seguir siendo menos líquidas y más sensibles a los flujos que las empresas de mega capitalización.
El mecanismo se ha debilitado sin desaparecer de la lista de cosas que vale la pena medir.
Enero puede ser positivo por razones completamente ajenas
Supongamos que la Reserva Federal adopta un tono más moderado en diciembre, los rendimientos de los bonos caen y los inversores entran en enero esperando un crecimiento más fuerte.
Las acciones podrían subir.
Llamar a eso efecto de enero confunde un movimiento macro con una anomalía estacional.
El mismo problema aparece al revés. Una caída de enero causada por el temor a una recesión no demuestra que el efecto histórico nunca existió.
Los patrones de calendario son efectos pequeños que se encuentran bajo fuerzas mucho más grandes.
Un análisis riguroso debe controlar esas fuerzas en lugar de tratar cada rentabilidad de enero como evidencia a favor o en contra de la anomalía.
“Funcionó este año” es una prueba débil
Diez o veinte días de negociación dicen muy poco sobre un fenómeno estudiado durante décadas.
Una prueba adecuada pregunta:
- ¿Es estadísticamente significativa la diferencia media de rentabilidad?
- ¿Se concentra en empresas pequeñas y en perdedores previos?
- ¿Sobrevive después de los costos de transacción?
- ¿Persiste fuera de la muestra original?
- ¿Sigue presente el resultado tras controlar otros efectos de calendario?
- ¿Se ha debilitado la magnitud desde su publicación?
Estas preguntas son menos emocionantes que comprobar si el índice subió en la primera semana de enero. Se acercan mucho más a lo que la anomalía realmente afirma.
Una ilustración sencilla muestra por qué los promedios pueden engañar
Imagine diez periodos de enero con las siguientes rentabilidades simplificadas de acciones pequeñas:
+8%, -3%, +7%, +2%, +9%, -5%, +6%, +1%, -2%, +7%
El promedio es positivo y parece impresionante.
Pero tres de esos eneros son negativos, y el resultado puede depender de unos pocos años inusualmente fuertes. Si se ignoran los costos de negociación, la volatilidad y la rentabilidad disponible en un índice amplio, la ventaja aparente puede parecer más útil de lo que realmente era.
La estacionalidad es una distribución, no un pago de cupón.
El efecto de enero es ahora más útil como herramienta de diagnóstico
El mejor uso de la anomalía no es asumir que enero debe ser fuerte.
Consiste en buscar los mecanismos que destacó la investigación:
- ventas por motivos fiscales al cierre del ejercicio;
- debilidad inusual en los pequeños perdedores del año anterior;
- liquidez escasa;
- reversiones bruscas en las primeras semanas de negociación;
- cambios en la fortaleza relativa de las empresas de pequeña capitalización.
Si esas condiciones están ausentes, la etiqueta histórica tiene menos razones para importar.
Si están presentes, el patrón puede ayudar a enmarcar la dinámica de flujos sin fingir que el calendario causa el movimiento.
La anomalía sobrevivió mejor en los libros de texto que en las reglas de trading sencillas
El efecto de enero sigue siendo importante porque ayudó a cuestionar la idea de que los patrones de rentabilidad fácilmente observables no deberían existir en mercados eficientes.
También muestra lo que suele ocurrir cuando una anomalía se vuelve famosa: el efecto cambia, el mercado cambia y la regla original de una línea se vuelve menos fiable.
Entonces, ¿sigue existiendo el efecto de enero?
Partes del comportamiento estacional subyacente todavía pueden aparecer, especialmente en acciones más pequeñas y castigadas. La evidencia es demasiado inestable para tratar a enero en sí mismo como una señal automática. La anomalía resulta más convincente como historia del mercado que como un mandato de calendario.
Pequeña capitalización y el Russell 2000
Como el efecto de enero original era más fuerte en empresas pequeñas, los inversores suelen buscarlo en índices de pequeña capitalización como el Russell 2000. En algunos años, las pequeñas capitalizaciones han superado a las grandes a principios de enero, en línea con el repunte de compras tras las ventas por pérdidas fiscales de cierre de año. En muchos años recientes, el patrón ha sido débil o ausente, y el rendimiento de las pequeñas capitalizaciones ha dependido mucho más de los tipos de interés y de la economía. Véase Russell 2000 vs S&P 500.
El rally de fin de año
El efecto de enero suele analizarse junto con el rally de Papá Noel, una tendencia de las acciones a subir en los últimos días hábiles de diciembre y los primeros días de enero. Los volúmenes de negociación en fechas festivas son escasos, lo que puede exagerar los movimientos en cualquier dirección. Al igual que el efecto de enero, el rally de fin de año aparece en promedios largos pero no es fiable en ningún año concreto.
Fuera de Estados Unidos
Los investigadores también han encontrado patrones de enero en otros mercados, pero su fuerza varía según los ejercicios fiscales locales y la estructura del mercado. En países cuyo ejercicio fiscal no termina en diciembre, cualquier presión de ventas por motivos fiscales se produce en otro momento. Esa variación respalda la idea de que las normas fiscales desempeñan un papel en el efecto allí donde existe.
Para traders de CFD
Para quienes operan con CFD sobre índices o acciones, una tendencia estacional de este tipo es demasiado débil e inconsistente como para justificar por sí sola una posición. En la práctica importan más la liquidez reducida durante las fiestas, los diferenciales más amplios y el riesgo de brechas de precio tras el inicio del nuevo año. Los patrones estacionales pueden formar parte del contexto, junto con los tipos de interés, los beneficios empresariales y las valoraciones. Consulte cómo funcionan los CFD sobre índices bursátiles y qué mueve los índices bursátiles.
Malinterpretaciones habituales
- Tomar un enero fuerte como prueba de que el efecto ha vuelto.
- Suponer que el efecto se aplica a las grandes empresas.
Enero como barómetro
Un refrán relacionado sostiene que, como va enero, así irá el año: un enero alcista anuncia un buen año y uno bajista, un año débil. La idea atrae la atención porque las rentabilidades de enero y las del año completo suelen tener la misma dirección, pero eso se debe en parte a que el mercado sube en la mayoría de los años y a que enero forma parte del año que se mide. Han seguido años fuertes a enero débiles en muchas ocasiones. El barómetro es mejor considerarlo una curiosidad y no una previsión, ya que los tipos de interés, los beneficios y la economía determinan el año mucho más que su primer mes. Tómelo con mucha cautela.
Preguntas frecuentes
¿Sigue existiendo el efecto enero?
Los estudios sugieren que se ha debilitado considerablemente desde que se hizo ampliamente conocido, especialmente en las empresas más grandes.
¿Qué lo causa?
Las ventas por pérdidas fiscales de cierre de año y el maquillaje de cartera (window dressing) de los fondos son las explicaciones más comunes, con compras que regresan en enero.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.