
Por que recessões e quedas nas bolsas nem sempre coincidem
Recessões e quedas nas bolsas nem sempre coincidem porque medem coisas diferentes em ritmos diferentes: o mercado precifica o futuro, enquanto as datas de recessão são definidas com base em retrospectiva.
Recessões e quedas nas bolsas não se alinham de forma simples porque medem coisas diferentes em ritmos diferentes. Uma recessão descreve um declínio amplo da atividade econômica atual. Os preços das ações descontam lucros futuros esperados e taxas de juros. As ações podem cair antes de uma recessão começar, atingir o fundo durante ela ou subir enquanto os dados econômicos ainda estão se deteriorando.
O mercado de ações tenta precificar os próximos anos
O preço de uma ação reflete o valor presente dos fluxos de caixa futuros esperados.
Isso torna o mercado prospectivo por construção. Os investidores revisam constantemente suas premissas sobre receita, margens, custos de financiamento e o retorno que exigem para assumir risco.
Os dados econômicos são diferentes. Emprego, produção e renda descrevem, em grande parte, o que já aconteceu.
Quando os investidores se convencem de que uma recessão está chegando, os preços das ações podem cair meses antes de a economia como um todo se contrair. Quando a recessão se torna evidente, o mercado pode já estar se perguntando outra coisa: quão profunda ela será e o que vem depois?
Essa defasagem cria a situação curiosa de ações em alta enquanto as manchetes econômicas atuais ainda são ruins.
As datas de recessão são definidas deliberadamente com base em retrospectiva
Nos Estados Unidos, o National Bureau of Economic Research (NBER) mantém a cronologia amplamente utilizada dos picos e vales do ciclo de negócios.
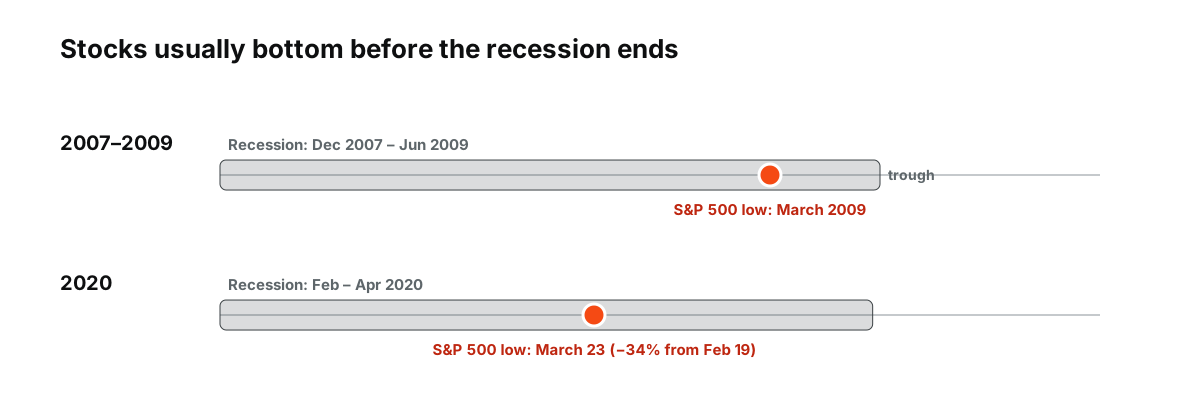 Figura: As ações atingiram o fundo antes do fim da recessão nos dois casos. Datas de recessão: NBER; mínimas dos índices: S&P Dow Jones Indices.
O NBER não declara uma recessão no momento em que surge um dado fraco. Ele aguarda até haver evidências suficientes para identificar um declínio significativo espalhado pela economia.
Isso torna a cronologia confiável para a história, mas inconveniente para a tomada de decisões de mercado em tempo real.
Por exemplo, o NBER determinou posteriormente que a recessão de 2007–2009 começou em dezembro de 2007 e terminou em junho de 2009. O S&P 500 atingiu sua mínima da crise financeira em março de 2009, vários meses antes do vale econômico.
O mercado virou primeiro porque precificava uma futura estabilização, e não porque a recessão já tinha terminado.
2020 comprimiu a defasagem de tempo em algumas semanas
A pandemia oferece um exemplo excepcionalmente claro.
O S&P 500 caiu cerca de 34% entre 19 de fevereiro e 23 de março de 2020, segundo a S&P Dow Jones Indices. O NBER data a recessão nos Estados Unidos de fevereiro a abril.
Portanto, as ações atingiram o fundo enquanto a economia ainda se contraía acentuadamente.
Em junho de 2020, o Federal Reserve observou que os preços amplos de ações já haviam se recuperado de forma relevante, embora as projeções de lucros continuassem sombrias. Um grande apoio monetário e fiscal havia alterado a distribuição esperada de resultados.
Uma análise posterior do Federal Reserve descreveu a aparente “desconexão” entre as ações e a economia real. Sua explicação não era que os mercados tivessem deixado de se importar com a economia. Era que grande parte do valor de mercado refletia dividendos esperados para mais de cinco anos à frente.
O PIB atual era apenas uma parte da avaliação.
Uma recessão pode ser ruim para a economia e já estar precificada nas ações
Imagine que os analistas esperem uma queda de 20% nos lucros das empresas.
Se a queda efetiva for de 10%, os lucros ainda serão ruins. Só que serão menos ruins do que o preço havia assumido.
Os mercados se movem pela diferença entre expectativas e resultados.
É por isso que um relatório fraco de emprego pode, ocasionalmente, impulsionar as ações. Se o relatório faz os investidores esperarem juros mais baixos e o dano econômico não for grave o bastante para anular esse benefício, o efeito da taxa de desconto pode prevalecer.
O mesmo dado pode ser ruim para a economia e bom para as expectativas do mercado.
Nem todo mercado em baixa exige uma recessão
A relação também se rompe no sentido inverso.
As ações podem sofrer uma grande queda sem que o NBER declare uma recessão.
A quebra de 1987 é o exemplo clássico. Os preços das ações caíram acentuadamente, mas a economia dos Estados Unidos não entrou em recessão segundo o NBER logo depois.
O mercado em baixa de 2022 também esteve fortemente concentrado em inflação, aperto monetário e compressão de múltiplos de avaliação, e não em uma recessão formal. Os rendimentos mais altos dos títulos reduziram o valor presente dos lucros de longo prazo, especialmente nas ações de crescimento.
Uma queda do mercado pode, portanto, ser impulsionada pelo preço do dinheiro, mesmo que a atividade econômica atual permaneça positiva.
Lucros e taxas de desconto podem puxar em direções opostas
Uma avaliação simplificada de ações tem duas variáveis principais:
- fluxos de caixa futuros esperados; e
- a taxa usada para descontar esses fluxos de caixa até o presente.
Recessões normalmente prejudicam a primeira variável. A flexibilização monetária pode ajudar a segunda.
Se uma recessão levar os investidores a esperar cortes rápidos de juros, as avaliações podem ganhar suporte mesmo enquanto as projeções de lucros caem. Se a inflação permanecer alta e impedir a flexibilização, ambas as variáveis podem atuar contra as ações ao mesmo tempo.
É por isso que a década de 1970, marcada pela inflação, pareceu diferente das recessões com desinflação que vieram depois.
O rótulo “recessão” deixa de fora o regime de política econômica.
Setores diferentes vivenciam a mesma recessão de maneiras diferentes
Uma contração econômica ampla não produz danos idênticos aos lucros em todo o índice.
Bancos se preocupam com perdas de crédito, captação e a curva de juros. Empresas de consumo discricionário dependem do emprego e dos gastos das famílias. Empresas de energia podem ser dominadas pelos preços das commodities. Setores defensivos podem manter a demanda com mais solidez, mas ainda assim são afetados por mudanças nas avaliações.
O índice é uma carteira de empresas, não um substituto único do PIB.
A concentração do mercado também importa. Se um punhado de grandes empresas tem balanços sólidos e lucros globais, o índice pode se comportar melhor do que a empresa doméstica típica.
Isso pode fazer o mercado de ações parecer desconectado da economia vivida, mesmo quando a lógica subjacente em nível de empresa é consistente.
O mercado costuma atingir o fundo quando a narrativa da recessão deixa de piorar
Os fundos históricos do mercado tendem a ocorrer antes que os investidores recebam confirmação de que a economia se recuperou.
O ponto de virada pode chegar quando:
- os spreads de crédito param de se ampliar;
- as revisões de lucros tornam-se menos negativas;
- a política monetária deixa de ser contracionista;
- a liquidez retorna;
- os indicadores econômicos antecedentes se estabilizam;
- o cenário temido torna-se menos severo.
Nenhum desses fatores garante um fundo. Eles explicam por que o mercado pode virar enquanto os dados coincidentes continuam ruins.
A recessão ainda está acontecendo. A mudança nas expectativas sobre a recessão é o que o mercado negocia.
A comparação útil é entre expectativas e realidade
Em vez de perguntar se as ações “deveriam” subir durante uma recessão, separe os relógios.
Pergunte:
- Qual declínio econômico já está incorporado nas estimativas de lucros?
- Qual resposta de política está precificada nos rendimentos dos títulos?
- As condições de crédito ainda estão se deteriorando?
- Os analistas estão cortando projeções mais rápido ou mais devagar do que antes?
- O mercado está precificando a recessão presente ou a recuperação posterior?
Essa estrutura explica mais do que apenas o rótulo de recessão.
Ações e recessões estão relacionadas. Simplesmente não são sincronizadas, porque uma série tenta enxergar o futuro enquanto a outra registra o presente.
Fontes
- Business Cycle Dating — NBER
- US Business Cycle Expansions and Contractions — NBER
- The Stock Market–Real Economy “Disconnect”: A Closer Look — Federal Reserve, October 2020
- Monetary Policy Report — Federal Reserve, June 2020
- Natural Selection: Tactics and Strategy with Equity Sectors — S&P Dow Jones Indices, July 2024