
Cómo funcionan los préstamos y el endeudamiento en DeFi
Cómo funcionan los depósitos que generan intereses, los préstamos sobrecolateralizados, las tasas variables y las liquidaciones en los protocolos de préstamo DeFi.
Los préstamos en DeFi permiten a las personas depositar criptomonedas en un contrato inteligente para ganar intereses de los prestatarios, y permiten a los prestatarios obtener préstamos bloqueando más garantía de la que piden prestada. Protocolos como Aave y Compound fijan las tasas automáticamente. Si la garantía cae demasiado, cualquiera puede reembolsar parte del préstamo y quedarse con la garantía con descuento.
Cómo funcionan los depósitos
Los depositantes, a menudo llamados proveedores (suppliers), envían tokens como USDC o ETH a un fondo de préstamo. A cambio reciben un token que representa su depósito, el cual crece a medida que los prestatarios pagan intereses. Normalmente pueden retirar en cualquier momento, siempre que el fondo tenga suficientes tokens no prestados.
Cómo funcionan los préstamos
- Deposita una garantía, por ejemplo ETH.
- Pide prestado un token diferente, como una stablecoin, hasta un límite establecido por el protocolo para esa garantía.
- Paga intereses que se acumulan de forma continua.
- Devuelve el préstamo para recuperar la garantía.
Los préstamos están sobrecolateralizados: debes bloquear más valor del que pides prestado. No hay verificación de crédito ni plazo fijo.
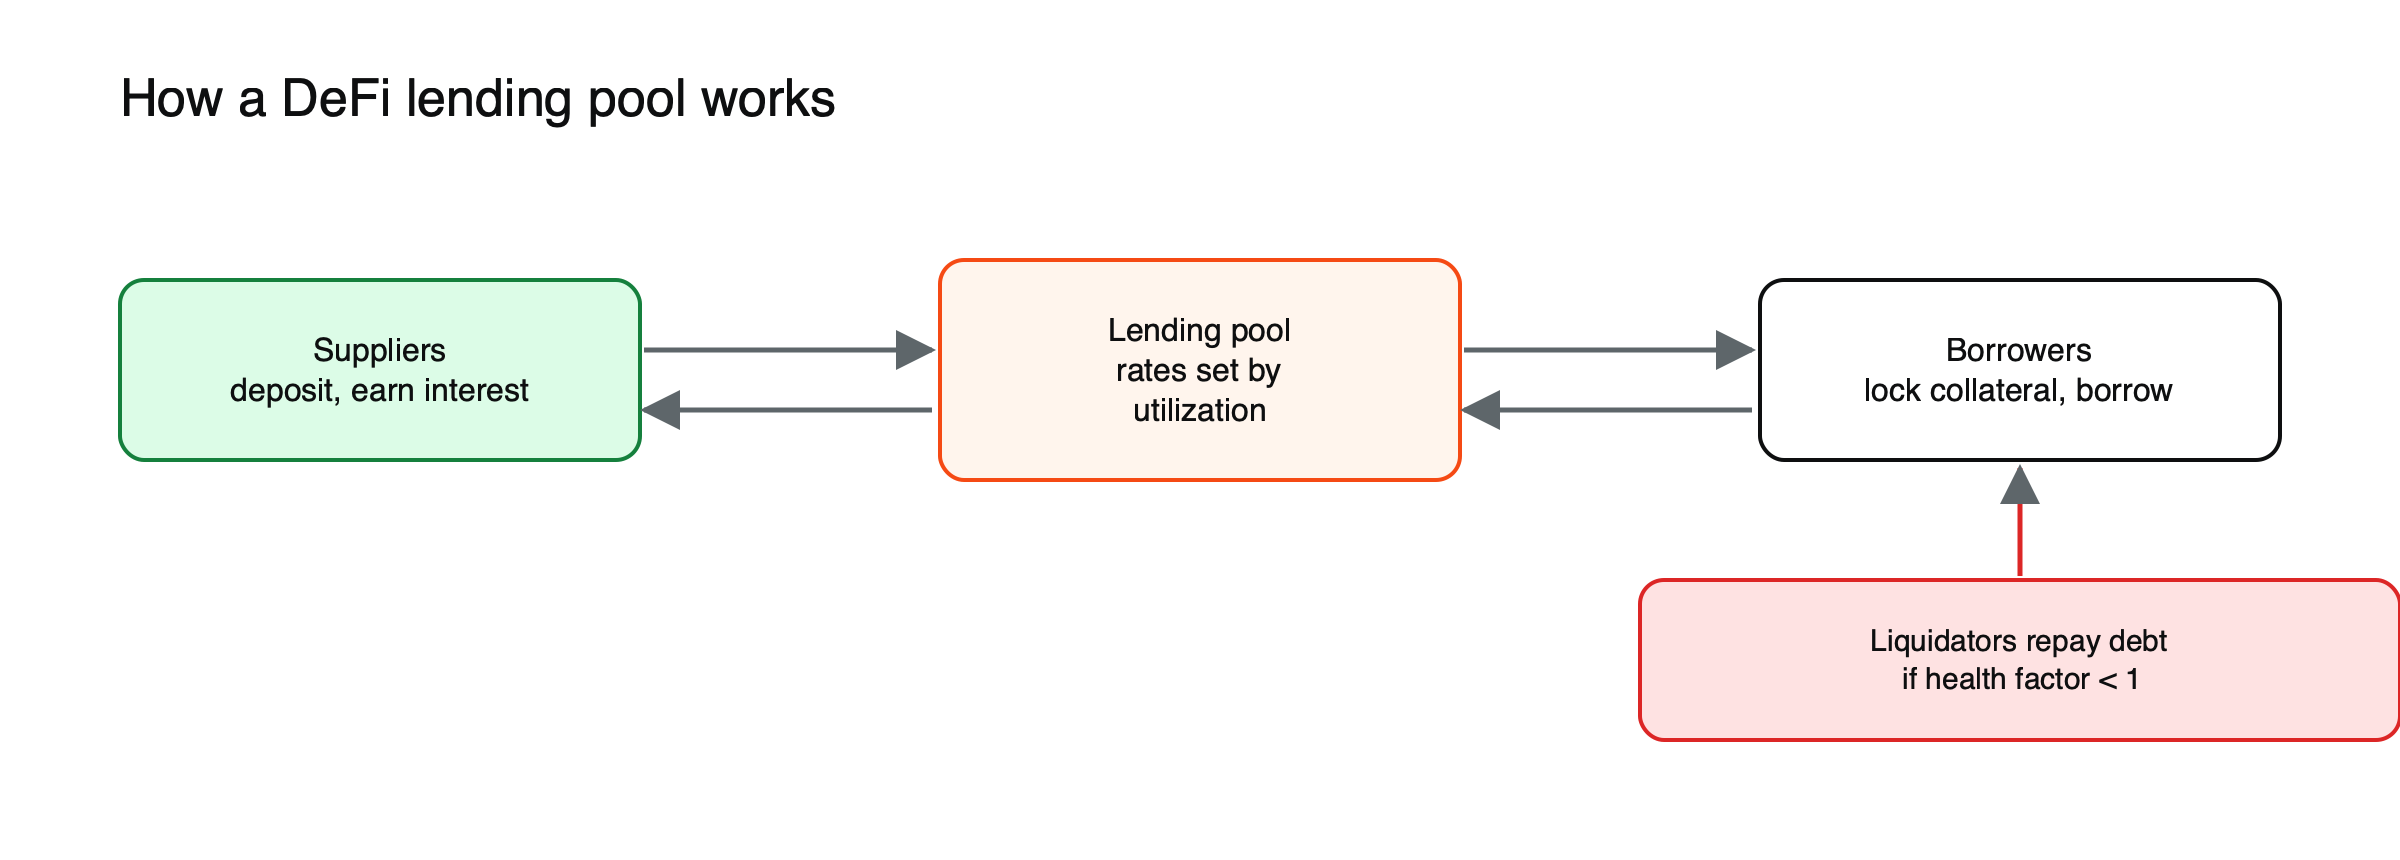
Figura: Flujo de dinero en un fondo de préstamo DeFi.
Cómo se fijan las tasas de interés
Las tasas dependen de la utilización, es decir, la proporción de un fondo que ha sido prestada. Cuando la utilización es baja, las tasas son bajas para incentivar los préstamos; a medida que sube, las tasas aumentan para atraer depósitos y desalentar nuevos préstamos. Las tasas cambian continuamente, por lo que la tasa que ves al depositar o pedir prestado no es fija.
La curva de tasas, paso a paso
La mayoría de los fondos de préstamo usan una curva que sube las tasas suavemente al principio y de forma pronunciada por encima de una utilización objetivo. Supongamos que el modelo de un fondo fija una tasa de préstamo del 4% con una utilización del 50% y retiene el 10% de los intereses como reserva. Los proveedores ganarían entonces aproximadamente 4% × 50% × 90% = 1,8%, ya que solo se presta la mitad del fondo. Si la utilización sube al 90%, por encima del objetivo, el modelo podría fijar la tasa de préstamo en el 20%; los proveedores ganarían entonces aproximadamente 20% × 90% × 90% = 16,2%. (Parámetros ilustrativos.) La parte pronunciada de la curva está diseñada para atraer nuevos depósitos y empujar a los prestatarios a devolver antes de que el fondo se quede sin liquidez.
Liquidación: el mecanismo de seguridad
Cada posición tiene un factor de salud que compara la garantía, ajustada por un umbral de liquidación, con la deuda. Por debajo de 1, la posición puede liquidarse: un liquidador reembolsa parte de la deuda, a menudo hasta el 50%, y recibe la garantía más una bonificación. Nuestra guía sobre factor de salud y precio de liquidación explica los cálculos.
Por qué los retiros pueden quedar bloqueados
Un proveedor solo puede retirar lo que no se ha prestado. Si un fondo está prestado en un 98%, solo el 2% de sus fondos está disponible, y un retiro grande puede tener que esperar hasta que los prestatarios devuelvan o lleguen nuevos depósitos. Las tasas en aumento suelen resolver esto en horas o días, pero durante periodos de estrés del mercado, cuando muchos proveedores quieren salir a la vez, puede tardar más. Revisar la utilización de un fondo antes de depositar muestra con qué facilidad podrías salir.
Préstamos flash
Los préstamos en DeFi también permiten algo que las finanzas tradicionales no pueden: los préstamos flash, que no requieren ninguna garantía, porque el dinero debe pedirse prestado y devolverse dentro de la misma transacción. Si el préstamo no se devuelve al final de la transacción, toda la transacción se revierte como si nunca hubiera ocurrido. Los préstamos flash se usan para arbitraje, refinanciación e intercambios de garantía, y también se han utilizado en ataques que explotan fallos de otros protocolos pidiendo prestadas cantidades enormes durante unos segundos.
Mercados agrupados y aislados
Los grandes protocolos de préstamo a menudo agrupan muchos activos, de modo que cualquier garantía aceptada puede respaldar un préstamo en cualquier activo. Eso es eficiente, pero significa que un problema con un activo puede afectar a todo el fondo. Los diseños más recientes aíslan los mercados, emparejando un activo de garantía con un activo de préstamo, de modo que las pérdidas quedan contenidas. Los mercados aislados permiten listar activos más arriesgados sin poner en peligro a todos los demás, a costa de dividir la liquidez.
Muchos protocolos también ofrecen modos separados para activos que se mueven juntos, como el ether en staking y el ether, lo que permite límites de endeudamiento más altos porque es poco probable que el colateral y la deuda diverjan bruscamente. Estos modos hacen que las estrategias de looping sean más eficientes, pero dependen de que los dos activos se mantengan cerca en valor; si un token en staking pierde su vínculo con el activo subyacente, las posiciones construidas de esta forma pueden ser liquidadas muy rápidamente.
Quién establece las reglas
Las curvas de tipos de interés, los límites de colateral, los umbrales de liquidación y la lista de activos aceptados son parámetros, no leyes fijas. En la mayoría de los protocolos grandes, los titulares de tokens votan los cambios, a menudo asesorados por firmas especializadas en riesgo que modelan cómo podría comportarse cada activo bajo estrés. Añadir un nuevo activo de colateral o elevar un límite de endeudamiento puede aumentar los ingresos de un protocolo, pero también su exposición, por lo que estas votaciones importan a todos los depositantes.
Por qué la gente pide prestado
- Acceso a efectivo sin vender, por ejemplo, pedir stablecoins en préstamo usando ETH como colateral.
- Apalancamiento: pedir prestado para comprar más de un activo aumenta tanto las ganancias como las pérdidas, y es una vía común hacia la liquidación.
- Necesidades a corto plazo, como cubrir un pago mientras se espera la llegada de fondos.
Riesgos que conviene conocer
- Liquidación cuando los precios del colateral caen rápidamente.
- Riesgo de contrato inteligente y de oráculo: los errores o los precios incorrectos pueden causar pérdidas o liquidaciones injustas. En 2026, tras un exploit en otra parte de DeFi, los usuarios de Aave retiraron unos 15.000 millones de dólares en cuatro días.
- Límites de retiro cuando la mayor parte de un pool está prestada.
- Tipos variables que pueden subir bruscamente.
Para comparar esto con los prestamistas gestionados por empresas, lea Préstamos DeFi vs. prestamistas centralizados de criptomonedas. Para una visión más amplia, consulte qué es DeFi.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Lista de verificación para quien aporta liquidez
- ¿Cuál es la utilización actual del pool, y hasta dónde ha llegado antes?
- ¿Qué activos de colateral respaldan los préstamos, y cuán volátiles son?
- ¿Qué oráculo fija los precios, y qué salvaguardas existen?
- ¿El protocolo ha tenido deuda incobrable o exploits, y cómo se gestionaron las pérdidas?
- ¿Existe un fondo de reserva o de seguro para absorber los déficits?
Preguntas frecuentes
¿Puedo perder dinero solo por depositar, sin pedir prestado?
Sí, aunque es menos probable. Si las liquidaciones no logran cubrir la deuda de un prestatario, el pool puede quedar con deuda incobrable, y un exploit de contrato inteligente puede vaciar los depósitos. Quienes aportan liquidez también enfrentan el riesgo de no poder retirar rápidamente cuando la utilización es alta.
¿Los tipos de interés de los préstamos DeFi son fijos?
En su mayoría no. Los tipos cambian continuamente según la utilización, así que el tipo que se muestra al depositar o pedir prestado puede ser muy distinto una semana después.
Fuentes
- Liquidaciones (health factor inferior a 1; close factor; bonificación por liquidación) — documentación de Aave
- Penalización por liquidación, close factor y health factor (préstamos sobrecolateralizados; liquidaciones) — DEXTools
- El TVL de DeFi cae un 39% en 2026 (usuarios de Aave retiraron unos 15.000 millones de dólares en cuatro días tras un exploit) — Cointelegraph, junio de 2026