
O que aconteceu nos mercados na crise financeira de 2008
Durante a crise financeira de 2008, as ações despencaram enquanto os títulos do governo e o ouro se mantiveram firmes. O S&P 500 caiu 56,8% entre 9 de outubro de 2007 e 9 de março de 2009.
Durante a crise financeira de 2008, as ações despencaram enquanto os títulos do governo e o ouro se mantiveram firmes. O S&P 500 caiu 56,8% entre 9 de outubro de 2007 e 9 de março de 2009. Os Treasuries dos EUA ganharam cerca de 20% em 2008, enquanto as ações caíram 37%; o ouro subiu cerca de 26% durante a recessão, e o índice de volatilidade VIX atingiu um pico próximo de 89 em outubro de 2008.
Cronologia
- 9 de outubro de 2007: o S&P 500 atinge seu pico.
- 2007–2008: os spreads de crédito de alto rendimento se ampliam bem antes do pior momento da queda das ações.
- 15 de setembro de 2008: o Lehman Brothers quebra; o pânico se espalha pelo mundo.
- Setembro–outubro de 2008: 34 de 42 pregões registram variações das ações superiores a 1%; o VIX atinge um pico próximo de 89.
- Novembro de 2008: os Treasuries de longo prazo sobem quase 15% em um mês.
- Dezembro de 2008: o spread de alto rendimento atinge um pico próximo de 22%.
- 9 de março de 2009: as ações atingem o fundo, 56,8% abaixo do pico.
Como a crise se formou
A crise começou no mercado imobiliário dos EUA. Anos de crédito fácil, inclusive para tomadores com histórico de crédito fraco, foram empacotados em títulos complexos mantidos por bancos e investidores em todo o mundo. Com a queda dos preços dos imóveis e o aumento da inadimplência a partir de 2006 e 2007, o valor desses títulos tornou-se incerto, e os bancos deixaram de confiar nos balanços uns dos outros. Os mercados de financiamento travaram, e instituições que dependiam de empréstimos de curto prazo não conseguiam rolar suas dívidas. A falha do Lehman Brothers em setembro de 2008 transformou um problema de crédito de combustão lenta em um pânico global.
Como cada ativo se comportou
Ações: caíram cerca de 48% somente entre agosto de 2008 e março de 2009, grande parte da queda concentrada em poucos meses.
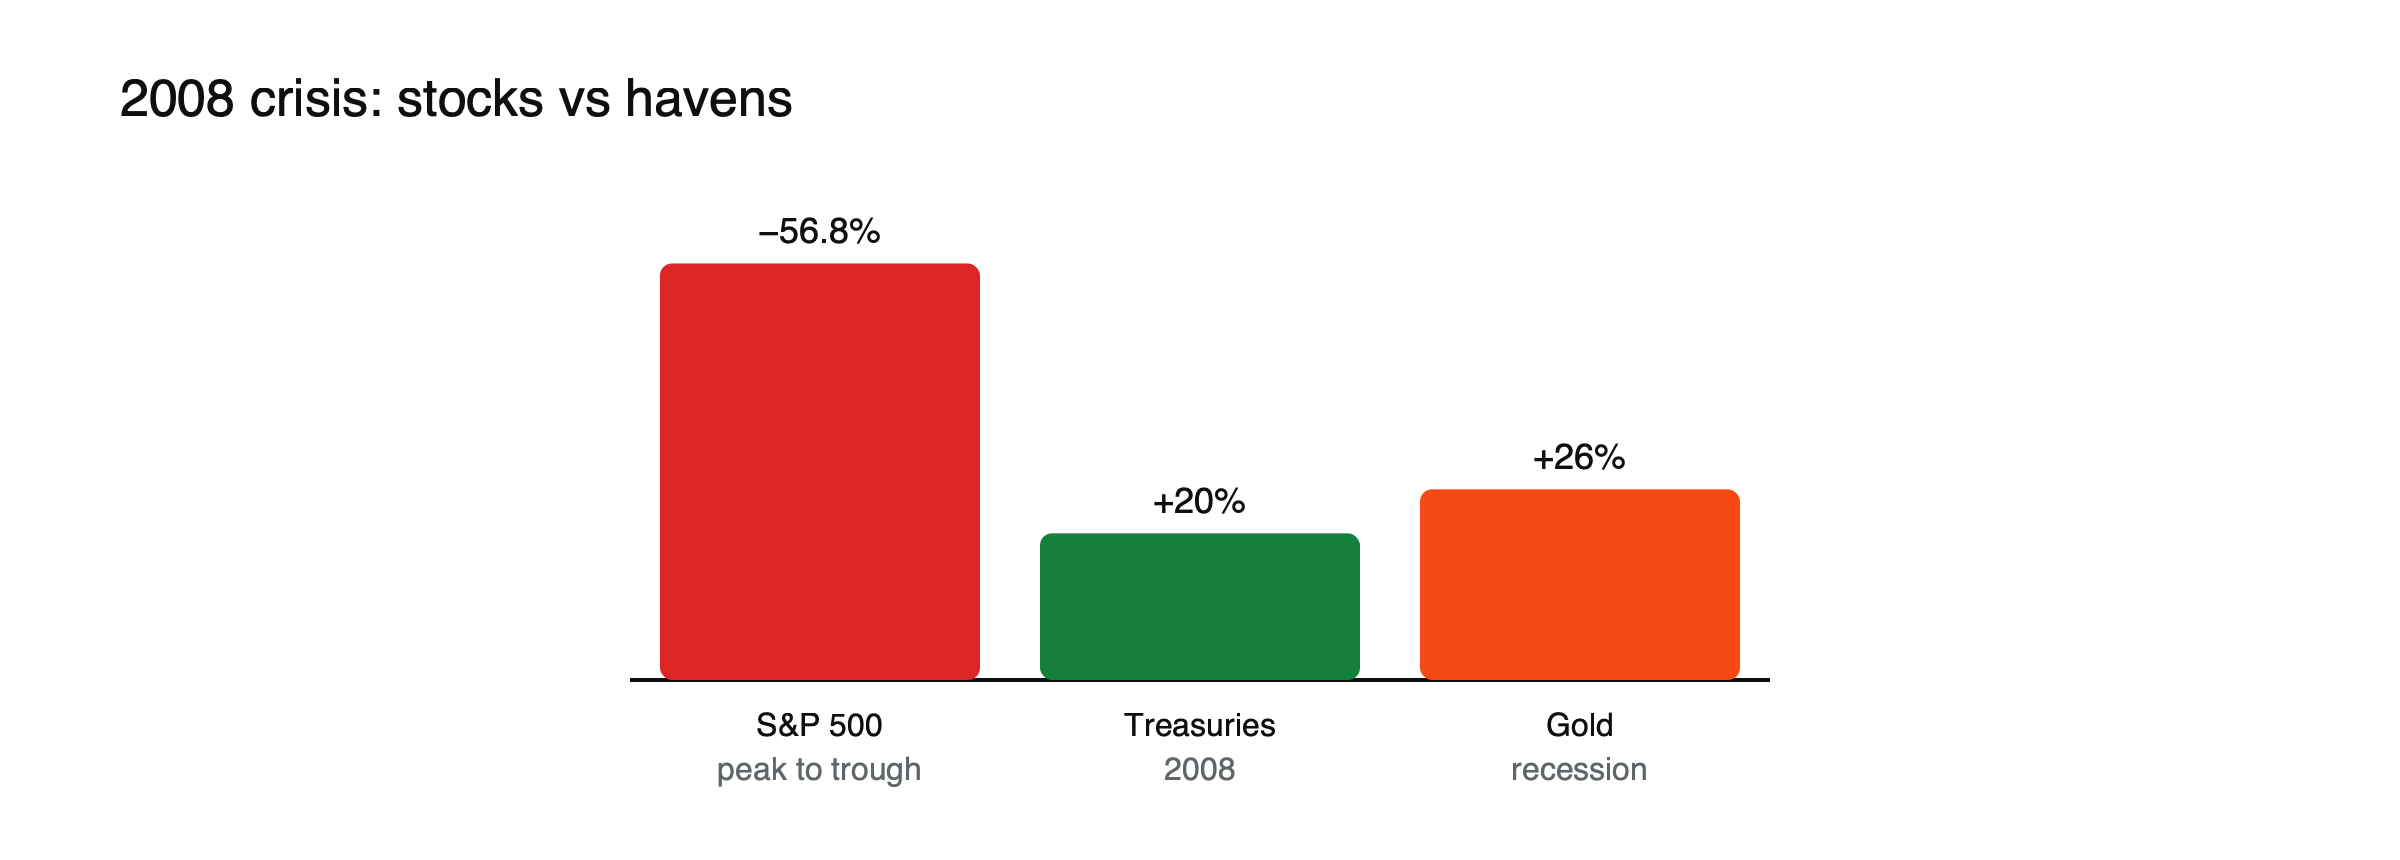 Figura: Ações versus ativos de refúgio na crise de 2008. Fontes: Atlanta Fed; Voronoi; Mining.com.
Títulos do governo: a clássica proteção funcionou; os Treasuries se valorizaram conforme os investidores buscavam segurança e as taxas foram cortadas.
Ouro: ganhou cerca de 26% durante a recessão, embora as ações de empresas de mineração de ouro tenham caído.
Crédito: os spreads de títulos corporativos explodiram à medida que a inadimplência se aproximava.
Correlações: muitos ativos de risco se moveram juntos, reduzindo o benefício de diversificar entre eles.
Petróleo: após atingir mais de US$ 140 por barril no início de julho de 2008, o petróleo bruto despencou para cerca de US$ 32 em dezembro, à medida que a demanda evaporou, uma das maiores quedas de sua história.
O dólar: fortaleceu-se no final de 2008, à medida que investidores e bancos de todo o mundo correram para obter financiamento em dólares, apesar de a crise ter se originado nos Estados Unidos.
A resposta das políticas públicas
Governos e bancos centrais responderam em uma escala sem precedentes. O Federal Reserve reduziu sua taxa básica para perto de zero até dezembro de 2008 e começou a comprar grandes volumes de títulos, a primeira rodada de flexibilização quantitativa. O governo dos EUA injetou capital nos bancos e garantiu fundos do mercado monetário, e os bancos centrais abriram linhas de swap em dólares para fornecer dólares no exterior. Essas medidas não interromperam a queda imediatamente, mas prepararam o terreno para a recuperação que começou em março de 2009. Veja a história da flexibilização quantitativa.
Lições
- A diversificação entre ativos de risco falha em uma crise; títulos governamentais de alta qualidade fizeram a proteção.
- Os mercados de crédito deram alerta antecipado. Veja o que os spreads de crédito dizem aos operadores de ações.
- Os melhores retornos vieram logo após os spreads atingirem o pico.
Veja por que as correlações tendem a um em uma crise e como os mercados de baixa terminam.
Pico ao fundo, em resumo
| Ativo | Comportamento durante a crise |
|---|---|
| S&P 500 | −56,8% de outubro de 2007 a março de 2009 |
| Títulos do Tesouro dos EUA | Cerca de +20% em 2008 |
| Ouro | Cerca de +26% durante a recessão |
| Spreads de alto rendimento | Atingiram cerca de 22% em dezembro de 2008 |
| Petróleo (WTI) | De acima de US$ 140 em julho para cerca de US$ 32 em dezembro de 2008 |
| VIX | Máxima intradiária de 89,53 em outubro de 2008 |
Uma carteira durante a crise, ilustrada
Suponha que um investidor tivesse 60% em ações e 40% em títulos do Tesouro em setembro de 2007. (Cenário ilustrativo.) Se as ações caíssem cerca de 50% e os títulos do Tesouro subissem cerca de 15% no pior período, a carteira teria perdido aproximadamente 24%, e não 50%. Já uma carteira de ações, obrigações corporativas e commodities teria perdido bem mais, porque os três ativos caíram juntos. A crise mostrou quais ativos realmente diversificaram o risco de ações.
O que veio depois
A partir da mínima de março de 2009, as ações iniciaram um dos mais longos mercados de alta da história, apoiado por juros próximos de zero e rodadas repetidas de compra de títulos pelos bancos centrais. Investidores que venderam perto do fundo e permaneceram fora perderam grande parte da recuperação, enquanto aqueles que mantiveram suas posições ou rebalancearam para ações se beneficiaram. Veja como os mercados em baixa terminam.
Lições para traders de CFD
Posições alavancadas enfrentaram riscos extremos: oscilações diárias superiores a 1% tornaram-se rotina, os gaps foram comuns e as exigências de margem aumentaram. Traders que mantiveram a alavancagem baixa e usaram stops garantidos, quando disponíveis, estavam muito melhor posicionados do que aqueles que dependiam de stop-loss comuns em mercados que saltaram além de seus níveis.
Bancos e ações financeiras
As ações financeiras estiveram no centro da queda. Várias grandes instituições quebraram ou foram resgatadas, e os preços das ações dos bancos caíram muito mais do que o mercado em geral, já que os investidores temiam perdas com títulos lastreados em hipotecas e com empréstimos. Os governos injetaram capital nos bancos e organizaram fusões para evitar novos colapsos. As ações financeiras levaram anos para se recuperar, e algumas nunca voltaram aos níveis anteriores à crise.
Fundos do mercado monetário
Em setembro de 2008, um grande fundo do mercado monetário dos EUA caiu abaixo de US$ 1 por cota devido a perdas com dívidas do Lehman Brothers, um evento conhecido como breaking the buck (quebra do dólar por cota). Investidores correram para resgatar recursos de fundos semelhantes, ameaçando o financiamento de curto prazo das empresas, até que o governo dos EUA garantisse os fundos do mercado monetário. O episódio mostrou que até produtos supostamente equivalentes a caixa podem carregar risco em uma crise.
Uma crise global
A crise se espalhou muito além dos Estados Unidos. Bancos europeus tinham grandes volumes de títulos lastreados em hipotecas americanas e enfrentaram seus próprios problemas de financiamento, o sistema bancário da Islândia entrou em colapso e os mercados emergentes sofreram à medida que o capital saía. Os mercados de ações do mundo inteiro caíram juntos, mostrando o quanto as finanças globais tinham se tornado integradas.
Moedas
Com o desmonte das operações de carry trade, o iene japonês se valorizou fortemente, enquanto as moedas de países dependentes de capital estrangeiro se desvalorizaram. O dólar americano se fortaleceu à medida que os investidores buscavam segurança e financiamento em dólar, apesar de a crise ter começado nos Estados Unidos. Veja por que o iene se valoriza quando os mercados globais caem.
Interpretações equivocadas comuns
- Acreditar que todas as carteiras diversificadas caíram igualmente.
- Presumir que a recuperação só veio depois que a economia melhorou.
Imóveis, o ponto de partida
Os preços dos imóveis nos EUA, que tinham subido fortemente no início dos anos 2000, começaram a cair em 2006. A inadimplência de hipotecas aumentou, especialmente entre tomadores com crédito fraco e taxas variáveis, e o valor dos títulos construídos a partir dessas hipotecas desabou. A construção civil despencou, e a queda do valor dos imóveis atingiu os gastos das famílias, aprofundando a recessão.
O longo caminho de volta
Embora as ações tenham atingido o fundo em março de 2009, o S&P 500 levou vários anos para recuperar seu pico de 2007, e a economia dos EUA se recuperou lentamente, com o desemprego permanecendo elevado por anos. Os bancos centrais mantiveram as taxas perto de zero e continuaram comprando títulos por um período prolongado. A recuperação lenta moldou o comportamento dos investidores por uma década, incentivando a busca por rendimento que mais tarde alimentou bolhas em outros ativos. Veja a história do afrouxamento quantitativo.
Sinais de alerta precoces
Muitos sinais surgiram antes do pior momento da crise. Os spreads de crédito começaram a se ampliar em meados de 2007, os mercados de financiamento entraram sob pressão em agosto de 2007 e o banco de investimento Bear Stearns foi resgatado em março de 2008, seis meses antes da falência do Lehman. As ações já haviam caído significativamente até então. Investidores que acompanhavam os mercados de crédito e o estresse de financiamento tiveram tempo para reduzir o risco, embora poucos previssem a escala total do que se seguiu. Veja quais sinais cross-asset tendem a antecipar as ações.
O que 2008 significa hoje
Os bancos mantêm mais capital e são regulados de forma mais rígida do que antes de 2008, e os bancos centrais têm ferramentas prontas para apoiar os mercados rapidamente. Mas os riscos migraram para outras partes do sistema financeiro, como fundos que usam alavancagem, e uma crise pode começar em um lugar novo. As lições duradouras dizem respeito à alavancagem, à liquidez e ao valor de ativos genuinamente diversificadores, e não a alguma repetição específica de 2008.
Volatilidade durante a crise
O VIX atingiu uma máxima intradiária de 89,53 em outubro de 2008, refletindo incerteza extrema, e permaneceu elevado por meses. Em setembro e outubro, 34 de 42 pregões registraram variações de mais de 1% nas ações, o que tornou difícil a gestão normal de risco. Essa volatilidade prolongada forçou muitos investidores alavancados a reduzir posições repetidamente, aumentando a pressão vendedora. Quando a volatilidade finalmente começou a cair no início de 2009, sinalizou que o pior da venda forçada havia passado, pouco antes de as ações atingirem o fundo em março. Acompanhar o VIX junto com os spreads de crédito deu uma imagem muito mais clara de quando o pânico começava finalmente a diminuir.
Perguntas frequentes
O ouro subiu durante toda a crise?
Não. Ele caiu em partes do pânico no fim de 2008, à medida que os investidores aumentaram o caixa, mas terminou a recessão bem acima do nível inicial.
Quais ativos caíram menos?
Títulos públicos de alta qualidade, especialmente os Treasuries dos EUA, que subiram conforme as taxas foram cortadas e os investidores buscaram segurança.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Preços das ações na crise financeira (S&P 500 −56,8% de 9 de outubro de 2007 a 9 de março de 2009; −48% desde 28 de agosto de 2008) — Federal Reserve Bank of Atlanta
- Correlação de retornos entre ações e títulos torna-se positiva (2008: títulos +20,1%, ações −37,0%) — Voronoi
- A próxima quebra de mercado será como a de 2008 ou 1973? (S&P 500 −57% versus ouro +26% na recessão de 2007–2009) — Mining.com
- Revisitando a queda de 2008 (34 de 42 dias com variações acima de 1%; Treasuries de longo prazo quase +15% em novembro) — A Wealth of Common Sense
- Por que os spreads de crédito se ampliam em recessões? (pico do spread de high yield de 21,82% em dezembro de 2008) — Eco3min
- Pico do VIX perto de 89 em outubro de 2008 — resumo de dados do fórum Early Retirement
- Oscilações do preço do petróleo (WTI acima de US$ 140 por barril no início de julho de 2008, caindo para US$ 32,40 em dezembro de 2008) — Oxford Institute for Energy Studies, Oxford Energy Forum, novembro de 2009
- O medidor do medo: o que o VIX revela sobre o pânico nos mercados (fechamento recorde de 82,69 em 16 de março de 2020; 89,53 intradiário em outubro de 2008) — Datahub