
Cómo el desplome de la pandemia de 2020 afectó a todas las clases de activos
El desplome provocado por la pandemia de 2020 fue el mercado bajista más rápido registrado: el S&P 500 cayó alrededor de un 34 % en 23 sesiones bursátiles, y en las peores jornadas casi todos los activos se vendieron para obtener efectivo.
El desplome provocado por la pandemia de 2020 fue el mercado bajista más rápido registrado: el S&P 500 cayó alrededor de un 34 % entre el 19 de febrero y el 23 de marzo de 2020, en 23 sesiones bursátiles. En los peores días, casi todos los activos se vendieron para obtener efectivo. Los bonos del Tesoro oscilaron con fuerza, el oro cayó brevemente, el bitcoin perdió alrededor de un 50 % en un solo día y, en abril, los futuros del petróleo estadounidense se volvieron negativos.
Cronología
- 19 de febrero: el S&P 500 alcanza un máximo histórico.
- 9 de marzo: el petróleo cae más de un 20 % cuando estalla la guerra de precios entre Arabia Saudita y Rusia; el rendimiento del bono del Tesoro a 30 años baja a un mínimo histórico; las acciones registran su peor jornada desde 2008.
- 9–16 de marzo: el oro, en un máximo de siete años, devuelve casi un 15 % en cinco sesiones.
- 12 de marzo: el bitcoin cae alrededor de un 50 % en un día; un importante ETF de bonos cotiza un 6,2 % por debajo de su valor liquidativo.
- 16 de marzo: el S&P 500 cae alrededor de un 12 %, una de sus mayores caídas diarias registradas.
- 23 de marzo: las acciones tocan fondo cuando la Reserva Federal anuncia compras de activos ilimitadas.
- 20 de abril: los futuros del petróleo estadounidense cierran por debajo de cero.
- agosto: el S&P 500 recupera su máximo previo al desplome.
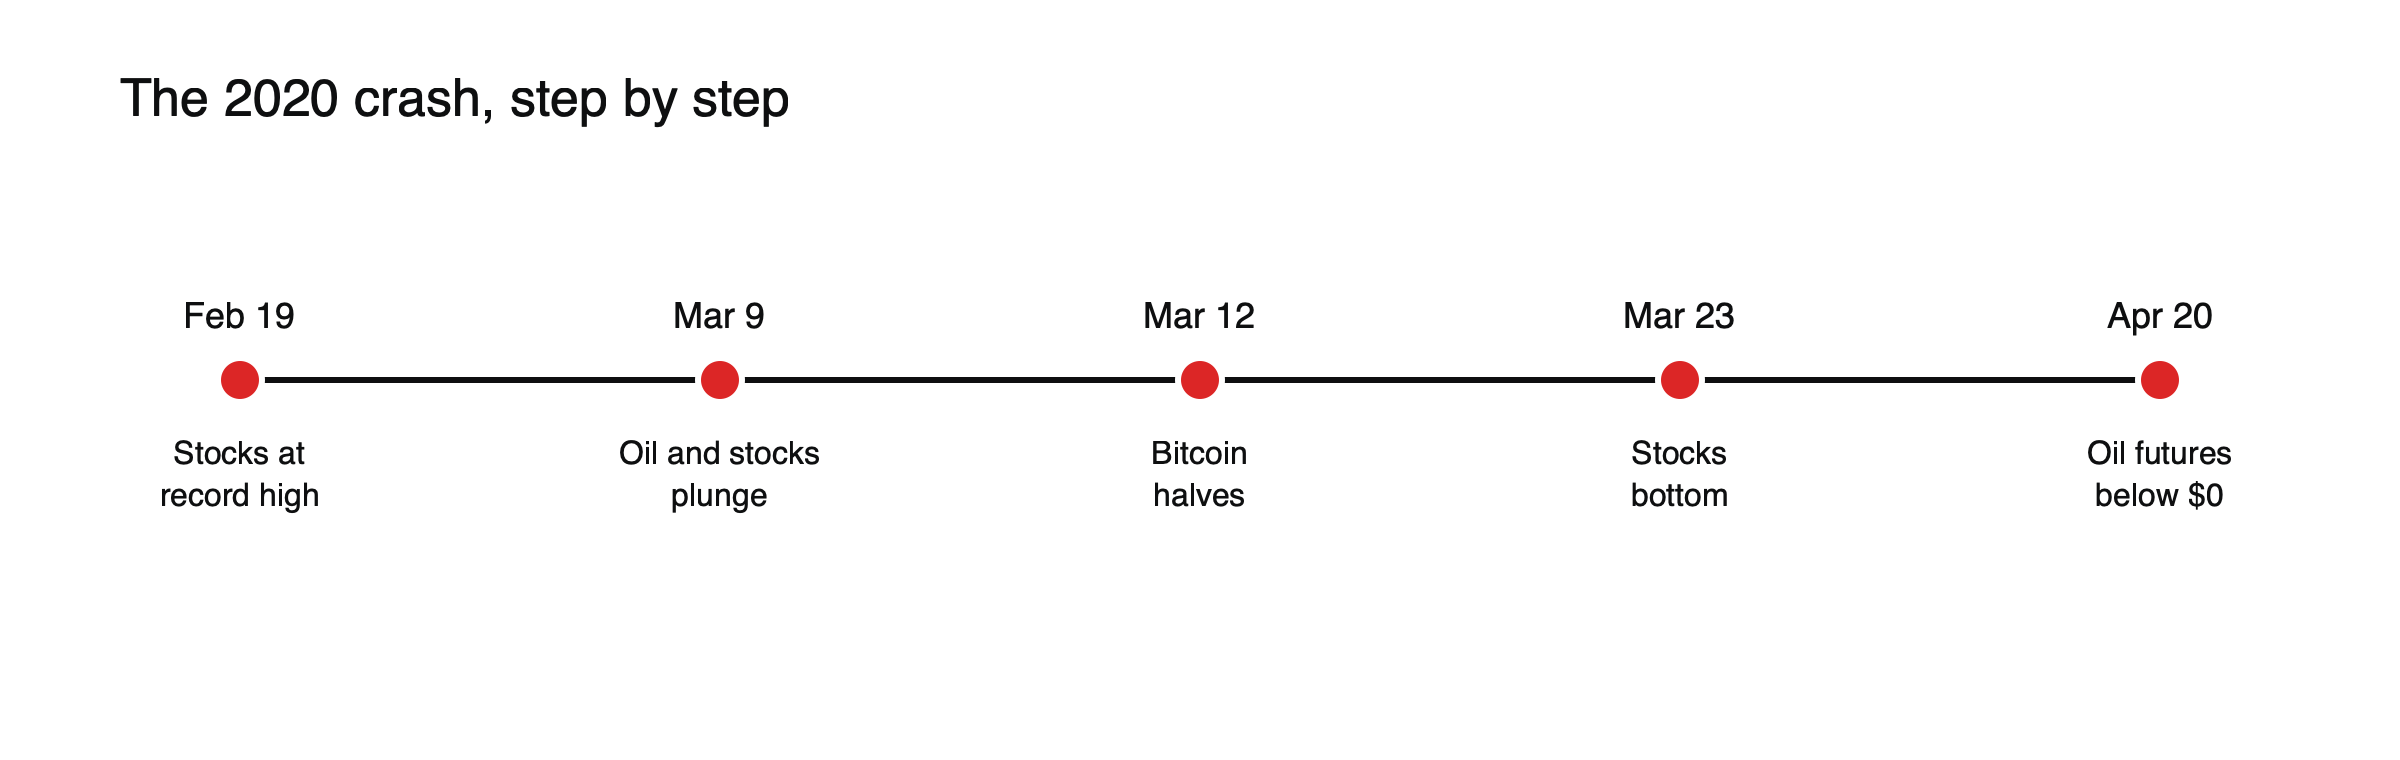 Figura: Dos meses que afectaron a todas las clases de activos.
Por qué fue tan rápido
La pandemia golpeó la economía casi de la noche a la mañana, al cerrar negocios en todo el mundo. Los mercados, que estaban cerca de máximos históricos, tuvieron que reprecio el riesgo de una recesión profunda en cuestión de días. El apalancamiento, las posiciones muy concentradas y las ventas automatizadas amplificaron la caída, y a mediados de marzo una carrera por el efectivo afectó incluso a los mercados más seguros. La velocidad lo diferenció de 2008, cuando el descenso se desarrolló a lo largo de 17 meses. Consulte lo que ocurrió en los mercados en 2008.
Comportamiento de cada activo
Acciones: la caída más aguda en décadas, seguida de una de las recuperaciones más rápidas.
Bonos del Tesoro: los rendimientos tocaron primero mínimos históricos y luego subieron bruscamente de forma breve, ya que los inversores vendieron incluso activos seguros para obtener efectivo.
Oro: cayó durante la carrera por el efectivo y luego subió con los estímulos.
Bitcoin: se desplomó junto con el resto y después subió con fuerza en los meses siguientes.
Petróleo: se hundió cuando la demanda desapareció y los almacenes se llenaron.
Volatilidad: el VIX cerró en un récord de 82,69 el 16 de marzo, por encima incluso de su máximo de cierre de 2008.
Crédito: los diferenciales de la deuda de alto rendimiento estadounidense subieron a unos 1.087 puntos básicos el 23 de marzo, lo que reflejaba un riesgo generalizado de impago, antes de estrecharse rápidamente cuando los bancos centrales intervinieron.
Petróleo por debajo de cero
El 20 de abril de 2020, el contrato de futuros WTI con vencimiento en mayo cayó desde unos 17,73 dólares hasta cerrar en −37,63 dólares por barril, el primer precio negativo de su historia, ya que los almacenes se llenaron y los titulares de contratos a punto de vencer tuvieron que pagar para evitar recibir la entrega física. El episodio mostró cómo los productos basados en futuros pueden comportarse de formas que el mercado físico subyacente no sugiere. Consulte por qué el petróleo cotizó en negativo en 2020.
La respuesta de las políticas
Los bancos centrales y los gobiernos actuaron, en cuestión de semanas, a una escala superior a la de 2008. La Reserva Federal recortó los tipos hasta niveles cercanos a cero, ofreció compras ilimitadas de bonos y lanzó programas para respaldar los bonos corporativos, mientras los gobiernos aprobaban enormes paquetes fiscales. La rapidez de la respuesta ayudó a que los mercados tocaran fondo el 23 de marzo y se recuperaran mucho más rápido que después de 2008.
Lecciones
- En un pánico de liquidez, incluso los activos refugio pueden caer brevemente. Consulte por qué las correlaciones tienden a uno en una crisis y, para comparar, lo que ocurrió en los mercados en 2008.
- La acción de los bancos centrales puede poner fin rápidamente a un desplome.
- Mantener efectivo antes de una crisis ofrece opciones. Consulte lo que ocurrió en el desplome de las criptomonedas de mayo de 2021 para ver un ejemplo específico de criptomonedas.
Resumen
| Activo | Peor punto | Recuperación |
|---|---|---|
| S&P 500 | −34 % al 23 de marzo | Nuevo máximo en agosto |
| VIX | Cierre récord de 82,69 el 16 de marzo | Bajó de forma constante después |
| Diferenciales de bonos de alto rendimiento | Alrededor de 1.087 pb el 23 de marzo | Se redujeron rápidamente |
| Oro | Alrededor de −15 % en cinco sesiones | Máximos récord más adelante en 2020 |
| Bitcoin | Alrededor de −50 % en un día | Fuerte repunte a finales de 2020 |
| Petróleo WTI | −37,63 $ el 20 de abril | Se recuperó cuando regresó la demanda |
Una cartera durante el desplome, ilustrada
Supongamos que un inversor tenía el 60 % en acciones, el 30 % en bonos del Tesoro de EE. UU. a largo plazo y el 10 % en oro el 19 de febrero. (Escenario ilustrativo.) A mediados de marzo, las acciones habían caído alrededor de un 30 %, mientras que los bonos del Tesoro habían subido moderadamente y el oro estaba aproximadamente plano tras su caída, lo que dejó la cartera con una pérdida de alrededor del 17 %. En agosto, las acciones se habían recuperado y los bonos del Tesoro y el oro habían ganado, dejando la cartera por encima de su nivel inicial. El desplome fue severo pero breve para los inversores diversificados que no vendieron.
Qué hizo diferente a 2020 respecto de 2008
La crisis de 2020 surgió desde fuera del sistema financiero, los bancos estaban mejor capitalizados y las respuestas de política llegaron en semanas en lugar de meses. La economía sufrió una recesión profunda pero corta, y los mercados la dejaron atrás rápidamente. La lección clave fue que la rapidez de la respuesta de política puede acortar una crisis de forma notable.
Lecciones para operadores de CFD
Los diferenciales se ampliaron, los saltos de precio fueron frecuentes y algunos mercados registraron movimientos límite y suspensiones de negociación. Los requisitos de margen subieron bruscamente. Los operadores con alto apalancamiento sufrieron cierres forzosos de posiciones a los peores precios, mientras que quienes tenían bajo apalancamiento y algo de efectivo pudieron aprovechar la recuperación. Véase qué son los interruptores automáticos de la bolsa.
Bonos del Tesoro bajo presión
A mediados de marzo de 2020, incluso el mercado de bonos del Tesoro de EE. UU., el más profundo del mundo, sufrió presiones. Bancos centrales extranjeros, fondos y otros inversores vendieron bonos del Tesoro para obtener dólares, y los operadores de mercado tuvieron dificultades para absorber las ventas. Las rentabilidades se dispararon y los precios oscilaron con violencia, hasta que la Reserva Federal comenzó a comprar bonos del Tesoro en grandes cantidades. El episodio demostró que el activo más seguro puede comportarse de forma errática cuando todos necesitan efectivo al mismo tiempo.
Ganadores y perdedores entre sectores
Las aerolíneas, las navieras de cruceros, los hoteles y las empresas energéticas se hundieron cuando se detuvieron los viajes y la demanda, mientras que las empresas tecnológicas, el comercio electrónico y las compañías sanitarias se recuperaron con rapidez, y muchas alcanzaron nuevos máximos en pocos meses. La crisis aceleró tendencias como el trabajo remoto y las compras en línea, reconfigurando el liderazgo del mercado. Véase el liderazgo del mercado por década.
El dólar
El dólar se disparó en marzo, cuando inversores y prestatarios de todo el mundo buscaron dólares desesperadamente, y luego se debilitó durante el resto de 2020, a medida que la Reserva Federal inundó los mercados de liquidez y abrió líneas de swap con otros bancos centrales.
Una nueva generación de operadores
Los confinamientos, los pagos de estímulo y las aplicaciones de negociación sin comisiones atrajeron a millones de nuevos operadores minoristas a los mercados en 2020. Sus compras contribuyeron a la rápida recuperación de algunas acciones. Véase el auge de la negociación minorista.
Malas interpretaciones comunes
- Tomar marzo de 2020 como prueba de que los activos refugio nunca funcionan.
- Suponer que cada desplome se recuperará con la misma rapidez.
El conjunto de herramientas de política, ampliado
Muchas herramientas utilizadas por primera vez en 2008 se desplegaron más rápido y a mayor escala en 2020: tipos de interés cercanos a cero, grandes compras de bonos, líneas de swap en dólares y apoyo a los fondos del mercado monetario. Los nuevos programas fueron más lejos, incluido el respaldo de los bancos centrales a los bonos y préstamos corporativos y los préstamos a empresas. La magnitud del apoyo ayudó a que los mercados se recuperaran rápidamente, pero también contribuyó a la inflación que siguió en 2021 y 2022, dando paso al entorno de mercado muy distinto descrito en lo que 2022 enseñó a los inversores sobre la diversificación.
Lecciones para inversores
La crisis demostró que los inversores diversificados que se mantuvieron invertidos se recuperaron rápidamente, mientras que quienes vendieron cerca del fondo fijaron sus pérdidas. También mostró el valor de mantener algo de efectivo, tanto para evitar ventas forzosas como para aprovechar la caída de los precios.
Señales de alerta, o la falta de ellas
A diferencia de 2008, la caída de 2020 dio pocas señales de alerta en los mercados financieros. Los diferenciales de crédito eran reducidos y las acciones estaban cerca de máximos históricos a mediados de febrero. El detonante surgió de fuera del sector financiero, y los mercados lo valoraron en cuestión de días. La lección es que algunos shocks no pueden anticiparse observando los mercados, por lo que mantener un apalancamiento moderado y liquidez disponible es importante en todo momento.
Qué significa 2020 hoy
La velocidad tanto de la caída como de la recuperación ha moldeado la forma en que los inversores reaccionan ante shocks repentinos. Muchos esperan ahora un apoyo político rápido, lo que puede animar a comprar durante las ventas masivas. Esa expectativa puede mantenerse, pero los bancos centrales que enfrentan una inflación alta podrían responder con más lentitud, por lo que confiar en un rescate al estilo de 2020 conlleva su propio riesgo.
Cómo se comparó la caída con otras
La caída de 2020, de alrededor del 34%, fue menor que la caída de casi el 57% de 2008, pero ocurrió en 23 sesiones bursátiles en lugar de en 17 meses. Su recuperación, de unos cinco meses hasta alcanzar un nuevo máximo, también fue mucho más rápida que la posterior a 2008, cuando tardó años. La velocidad en ambas direcciones es ahora una de las características definitorias de las crisis de mercado modernas, impulsada por flujos de información más rápidos, el trading automatizado y respuestas políticas más ágiles. Los inversores deben planificar crisis que se desarrollen en días, no en meses, y recuperaciones que pueden ser abruptas.
Preguntas frecuentes
¿Por qué cayó el oro durante la crisis?
Los inversores vendieron activos líquidos, incluido el oro, para obtener efectivo y cubrir las llamadas de margen. Se recuperó rápidamente una vez que los bancos centrales actuaron.
¿Cuánto tardó la recuperación?
El S&P 500 recuperó su máximo de febrero en agosto de 2020, unos cinco meses después del mínimo.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- Caída del mercado por COVID-19 en 2020 (S&P 500 −34% en 23 sesiones; mínimo el 23 de marzo con QE ilimitado; recuperado en agosto) — Fin Still
- La locura de marzo (rendimientos en mínimos históricos; caída del 12% el 16 de marzo; los rendimientos subieron en la carrera por el efectivo) — ETF.com
- Revisión de marzo de 2020 (el oro cedió casi un 15% en cinco sesiones desde su máximo del 9 de marzo) — Nasdaq
- Las acciones estadounidenses sufren su peor jornada desde 2008 con el crudo en caída libre (9 de marzo de 2020) — BNN Bloomberg
- 14 semanas y 12 cifras (un ETF de bonos 6,2% por debajo de su valor liquidativo el 12 de marzo; petróleo por debajo de 0 $ el 20 de abril) — Monevator
- Eventos financieros clave de 2020 (bitcoin cayó un 50% en un solo día) — Myth of Money
- El indicador del miedo: lo que nos dice el VIX sobre el pánico del mercado (cierre récord de 82,69 el 16 de marzo de 2020; 89,53 intradía en octubre de 2008) — Datahub
- Diferencial de crédito de bonos (OAS de alto rendimiento en EE. UU. de 1.087 pb el 23 de marzo de 2020) — BIT Knowledge Hub
- Informe provisional del personal de la CFTC sobre la negociación del WTI en NYMEX alrededor del 20 de abril de 2020 (el contrato de mayo cayó de 17,73 $ a liquidarse en −37,63 $; primer precio negativo en 37 años) — CFTC