
Lo que 2022 enseñó a los inversores sobre la diversificación
En 2022 casi todos los activos cayeron a la vez, y la inflación, no la recesión, fue el enemigo común. Repasamos la cronología, por qué falló la diversificación y qué funcionó.
Las lecciones de diversificación de 2022 parten de un hecho: casi todo cayó a la vez. Las acciones de EE. UU. perdieron alrededor de un 18 %, las acciones globales cerca de un 20 %, los bonos globales cerca de un 16 %, el sector inmobiliario alrededor de un 24 % y el bitcoin cerca de un 64 %, mientras que las materias primas en general subieron alrededor de un 18 %. Una cartera 60/40 estándar tuvo su peor año desde 1937. La inflación, no la recesión, fue el enemigo común.
Cronología
- Inicios de 2022: la inflación alcanza máximos de varias décadas; la Reserva Federal comienza a subir los tipos en marzo.
- Febrero–primavera: la invasión rusa de Ucrania eleva los precios de la energía y los alimentos.
- Mediados de 2022: las acciones entran en un mercado bajista; las rentabilidades de los bonos suben; fallan los prestamistas de criptomonedas.
- Septiembre–octubre: el índice del dólar alcanza un máximo de 20 años; acciones y bonos llevan meses cayendo juntos.
- Final de año: el principal índice de bonos de EE. UU. registra su peor año de su historia.
Por qué falló la diversificación
El aumento de la inflación elevó los tipos de interés, lo que perjudicó a la vez a los bonos y a las acciones, convirtiendo su habitual correlación negativa en positiva. Los activos que se habían comprado en parte porque los tipos eran bajos, como los bonos a largo plazo, las acciones de crecimiento y las criptomonedas, fueron los más castigados. Véase por qué la correlación entre acciones y bonos cambió de signo tras 2021.
Una cartera 60/40 en 2022, ilustrada
Una cartera con un 60 % en acciones de EE. UU. y un 40 % en bonos de EE. UU., con las acciones a la baja en torno a un 18 % y los bonos en torno a un 13 %, habría perdido aproximadamente entre un 16 % y un 17 % en el año. (Cálculo ilustrativo con las rentabilidades de los activos citadas.) En un año típico en que caen las acciones, los bonos compensarían parte de la pérdida. En 2022 la aumentaron, y por eso ese año fue el peor para esta combinación desde 1937.
Lo que funcionó
Las materias primas en general subieron alrededor de un 18 %, en especial la energía; el efectivo mantuvo su valor en términos nominales; el oro se mantuvo prácticamente plano pese a un dólar fuerte.
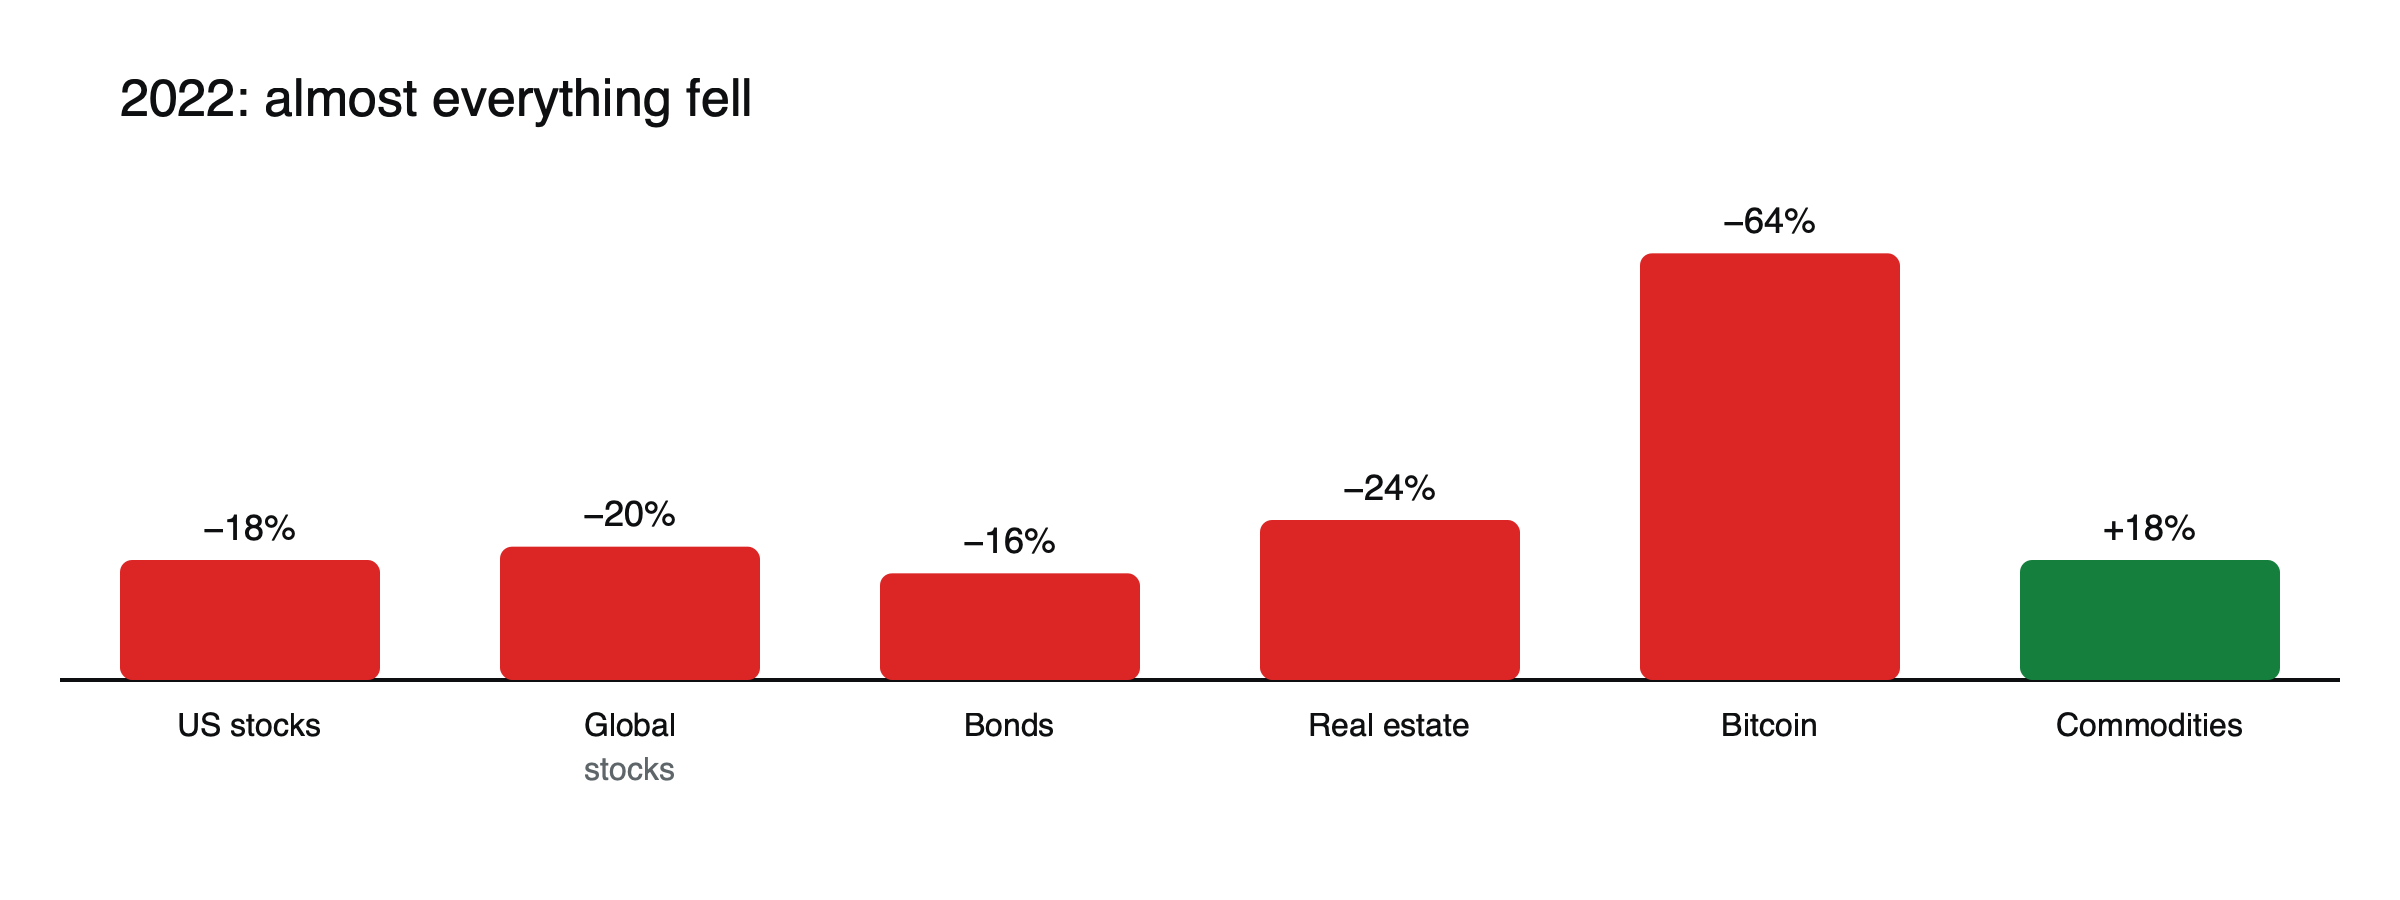
Figura: rentabilidades totales de 2022 por clase de activo. Fuente: WisdomTree.
El dólar como ganador
Para los inversores con base en Estados Unidos, mantener efectivo en dólares fue una de las pocas formas de evitar pérdidas, y para los inversores del exterior, mantener activos en dólares se benefició de la subida del dólar. El índice del dólar alcanzó unos 114 en septiembre, su nivel más alto en dos décadas, lo que amortiguó a los inversores extranjeros en activos estadounidenses incluso cuando esos activos caían.
Estrategias que prosperaron
Las estrategias de seguimiento de tendencias, que compran los mercados al alza y venden a la baja en muchos activos, en general tuvieron un año sólido, beneficiándose de la caída de los bonos, el alza de las materias primas y la subida del dólar. Su éxito puso de relieve el valor de las estrategias que pueden tomar posiciones cortas además de largas.
Lo que cambió en las carteras
El año llevó a muchos inversores a replantearse la construcción de sus carteras. Algunos añadieron materias primas, bonos indexados a la inflación o estrategias de seguimiento de tendencias; otros acortaron los vencimientos de sus bonos. Las mayores rentabilidades de los bonos tras 2022 también significaron que ofrecían mucho más rendimiento que antes, lo que mejora su capacidad para amortiguar futuras pérdidas. Véase acciones frente a bonos cuando la inflación baja.
Lecciones
- Diversifique entre regímenes de inflación, no solo entre etiquetas de activos.
- Los bonos cubren los sustos de crecimiento, no necesariamente las sacudidas inflacionarias.
- Las valoraciones de partida importan: las acciones y los bonos caros tenían más recorrido a la baja.
- Las criptomonedas se comportaron como un activo de riesgo, no como una cobertura.
Véase materias primas frente a acciones en periodos inflacionistas y acciones, bonos y materias primas a lo largo del ciclo de tipos.
2022 de un vistazo
| Activo | Rentabilidad 2022 (aprox.) |
|---|---|
| Acciones de EE. UU. | −18 % |
| Acciones globales | −20 % |
| Bonos globales | −16 % |
| Inmobiliario | −24 % |
| Bitcoin | −64 % (índice) |
| Materias primas en general | +18 % |
| Oro | Prácticamente plano |
Por qué fue tan inusual
Durante dos décadas, la inflación había sido baja y estable, y la principal amenaza para los mercados era el crecimiento débil, situación en la que los bonos suben mientras las acciones caen. En 2022, la amenaza fue la inflación, y la respuesta, subidas rápidas de tipos de interés, perjudicó a casi todos los activos valorados en función de los tipos. Los inversores que habían construido sus carteras sobre los supuestos de los veinte años anteriores descubrieron que esos supuestos ya no se cumplían.
Lecciones para los traders
Las posiciones apalancadas que dependían de tipos bajos y de subidas de los precios de los activos sufrieron, mientras que los traders que se adaptaron al nuevo régimen, vendiendo bonos en corto u operando con materias primas y el dólar, encontraron oportunidades. El año mostró el valor de reconocer pronto un cambio de régimen en lugar de asumir que las antiguas relaciones volverían. Consulte por qué las correlaciones tienden a uno en una crisis.
Las criptomonedas en 2022
Las criptomonedas sufrieron uno de sus peores años. Al subir los tipos, la demanda especulativa se debilitó, y el colapso de la stablecoin Terra en mayo y del exchange FTX en noviembre provocó nuevas caídas bruscas y quiebras de prestamistas de criptomonedas. Un índice amplio de bitcoin cayó alrededor de un 64% en el año. Los inversores que habían mantenido criptomonedas en parte como elemento de diversificación comprobaron que cayeron más que las acciones tecnológicas. Consulte Bitcoin, oro y dólar bajo tensión en los mercados.
Crecimiento frente a valor
Dentro de los mercados de renta variable, 2022 castigó mucho más a las empresas de crecimiento, cuyas valoraciones dependían de tipos bajos y de beneficios lejanos, que a las empresas de valor con sólidos beneficios actuales. Las acciones energéticas, impulsadas por los altos precios del petróleo y del gas, estuvieron entre las pocas ganadoras. La brecha mostró que la diversificación dentro de la renta variable, entre estilos y sectores, importa tanto como la diversificación entre clases de activos. Consulte acciones de crecimiento frente a acciones de valor.
El peor año del mercado de bonos
El principal índice de bonos estadounidense tuvo el peor año de su historia, mientras el rendimiento del Tesoro a 10 años subió de alrededor del 1,5% a alrededor del 4,2%. Los bonos a largo plazo cayeron mucho más que los de corto plazo, y los bonos indexados a la inflación también cayeron a medida que los tipos reales subían con fuerza. Los inversores aprendieron que los bonos comprados con rendimientos muy bajos ofrecían poco colchón y mucho riesgo a la baja.
Bienes raíces
Los bienes raíces cotizados cayeron alrededor de un 24% porque los tipos más altos encarecieron la financiación y redujeron el valor de los ingresos por alquileres. Los bienes raíces, a veces vistos como una cobertura contra la inflación, se comportaron más como un activo sensible a los tipos en un ciclo de endurecimiento rápido.
Interpretaciones erróneas habituales
- Concluir que la diversificación ya no funciona.
- Suponer que la próxima crisis será como la de 2022.
Los bancos centrales lo explicaron todo
La Reserva Federal subió su tipo de política monetaria con rapidez a lo largo de 2022, desde casi cero en marzo hasta más del 4% en diciembre, y otros bancos centrales siguieron el mismo camino. Como casi todos los activos se valoran en parte frente a los tipos de interés, la velocidad del endurecimiento los arrastró a todos a la vez. El factor común, más que cualquier debilidad de la diversificación en sí, explica por qué tantos activos cayeron al mismo tiempo.
Reequilibrar a lo largo del año
Los inversores que reequilibraron sus carteras durante 2022, vendiendo materias primas tras su rally y comprando bonos o acciones tras sus caídas, acabaron comprando activos que siguieron cayendo durante buena parte del año, pero se posicionaron para las recuperaciones posteriores. El reequilibrio no protege de un mal año, pero mantiene el riesgo de la cartera alineado con los planes y puede mejorar los resultados a largo plazo.
Lecciones para construir carteras hoy
Muchos inversores consideran ahora varios escenarios al construir sus carteras: sustos de crecimiento, shocks de inflación y crisis de liquidez. Mantener algunos activos que funcionan bien en cada uno de ellos, como los bonos públicos a largo plazo para los sustos de crecimiento, las materias primas o los bonos indexados a la inflación para los shocks inflacionarios, y el efectivo para las crisis de liquidez, ofrece una combinación más sólida que depender solo de los bonos.
Correlaciones a lo largo del año
La correlación entre acciones y bonos, negativa durante la mayor parte de las dos décadas anteriores, subió a alrededor de +0,5 en 2022. Las acciones y los bonos cayeron juntos mes tras mes, con solo breves periodos en los que los bonos subieron mientras las acciones caían. El cambio no fue un pánico de un solo día, como el de marzo de 2020, sino un cambio persistente que duró la mayor parte del año, lo que hizo más difícil para los inversores aguantar.
Señales de que podría repetirse
- Inflación muy por encima de los objetivos de los bancos centrales
- Bancos centrales que suben los tipos más rápido de lo que esperan los mercados
- Rendimientos de los bonos que parten de niveles muy bajos
- Valoraciones de las acciones estiradas tras años de tipos bajos
Cuando varias de estas señales aparecen juntas, aumenta el riesgo de que las acciones y los bonos caigan al mismo tiempo, y se fortalece el argumento a favor de otros instrumentos de diversificación, como las materias primas, el efectivo y los bonos de vencimiento corto. Vigilar estas señales no permite predecir el próximo shock, pero ayuda a los inversores a juzgar cuánto depende su cartera de los bonos para amortiguar las pérdidas en acciones.
Bonos indexados a la inflación en 2022
Los bonos indexados a la inflación, a menudo vistos como una protección natural, también cayeron en 2022, porque el alza de los rendimientos reales superó el impulso de una mayor inflación. Los bonos indexados a la inflación de vencimiento corto aguantaron mejor que los de largo plazo. La lección fue que la protección frente a la inflación y la protección frente a los tipos de interés son cosas distintas. Los inversores que querían protegerse tanto de la inflación como de la subida de tipos necesitaban bonos indexados a la inflación de vencimiento corto, materias primas o efectivo, en lugar de bonos de largo plazo de cualquier tipo, en los que muchas carteras habían confiado durante mucho tiempo.
Preguntas frecuentes
¿Volverán a caer juntos los bonos y las acciones?
Pueden hacerlo, siempre que la inflación se convierta en el principal riesgo. Cuando la preocupación mayor es el crecimiento, los bonos suelen haber amortiguado las caídas de las acciones.
¿Fue el efectivo una buena inversión en 2022?
Mantuvo su valor nominal y los rendimientos subieron, pero la alta inflación aun así erosionó su poder adquisitivo.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Las materias primas son mucho más que una cobertura contra la inflación (2022: acciones de EE. UU. −18%, acciones globales −20%, bonos −16%, índice de bitcoin −64%, inmobiliario −24%; materias primas +18%; oro aproximadamente plano) — WisdomTree
- La muerte de la cartera 60/40 (el peor año desde 1937) — Masterworks Research, junio de 2026
- Larga vida a la cartera 60/40 (2022, el peor año en la historia del índice de bonos; valoraciones iniciales elevadas) — Advisor Perspectives, mayo de 2023
- El índice del dólar (DXY, máximo de 20 años en septiembre de 2022) — BIT Knowledge Hub
- Por qué los inversores particulares sufrieron tanto en 2022 (rendimiento del bono a 10 años de alrededor de 1,5% a alrededor de 4,2%) — Yahoo Finance vía AOL
- La correlación de rendimientos entre acciones y bonos se vuelve positiva (+0,52 en 2022) — Voronoi