
Lo que los diferenciales de crédito dicen a los operadores de renta variable
Los diferenciales de crédito muestran cómo el mercado de bonos valora el riesgo y qué pueden anticipar para las acciones.
Los diferenciales de crédito son el rendimiento adicional que exigen los inversores para mantener bonos corporativos en lugar de bonos del gobierno. Cuando los diferenciales se amplían, los inversores en bonos esperan más impagos y menos liquidez, y las acciones a menudo han tenido dificultades después. El diferencial de alto rendimiento de EE. UU. alcanzó un máximo cercano al 22% en diciembre de 2008 y alrededor del 11% en marzo de 2020, ambos durante fuertes caídas bursátiles.
Cómo funcionan los diferenciales
Diferencial de crédito = rendimiento del bono corporativo − rendimiento del bono del gobierno con el mismo vencimiento.
Los bonos de alto rendimiento, o «bonos basura», pagan los diferenciales más amplios porque sus emisores son más arriesgados. En mercados sanos, los diferenciales de alto rendimiento suelen situarse entre el 3% y el 4%.
Por qué los operadores de renta variable los vigilan
Los inversores de crédito cobran primero, por lo que a menudo reaccionan rápido ante los problemas. Los diferenciales también reflejan las condiciones de financiación: cuando se amplían, las empresas pagan más por endeudarse, lo que puede reducir los beneficios.
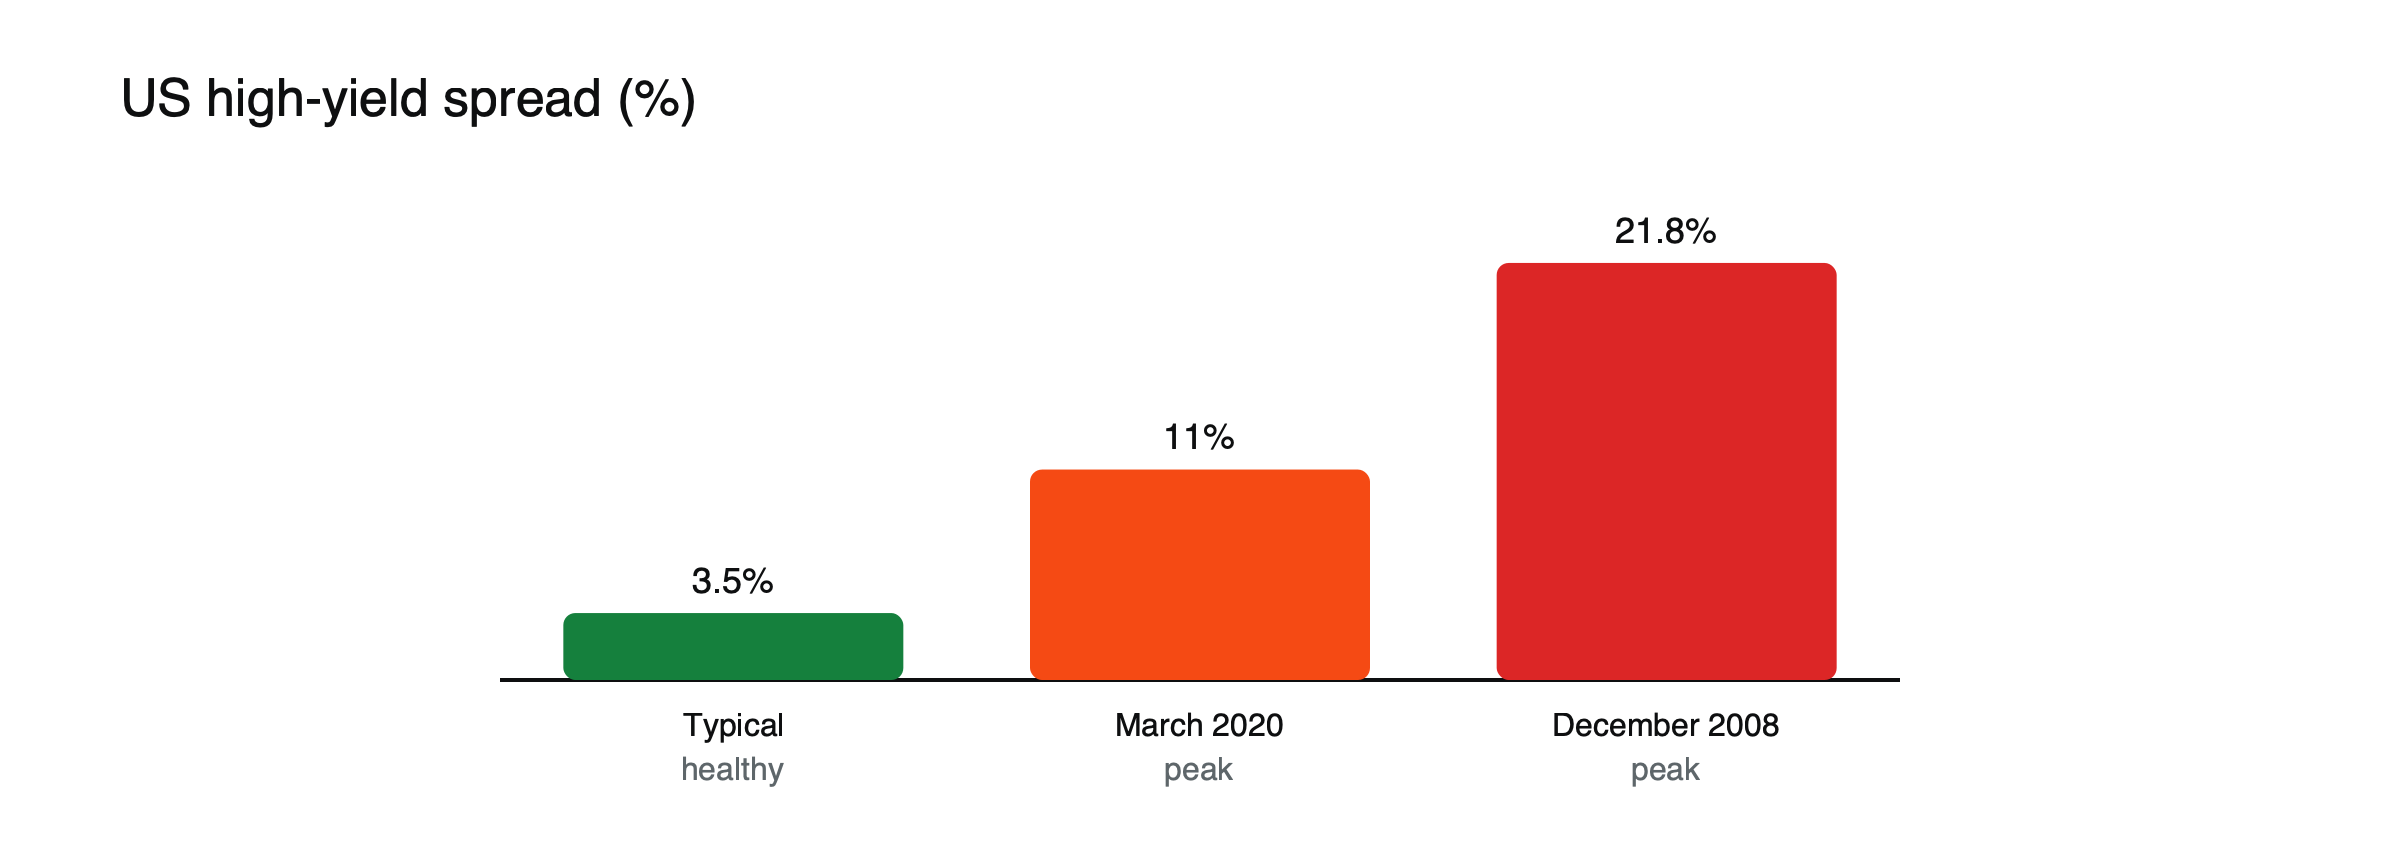 Figura: Niveles del diferencial de alto rendimiento. Fuente: datos de FRED a través de Eco3min; rango típico de StockAlarm.
- Antes de 2008: el diferencial de alto rendimiento se amplió ya a mediados de 2007, mucho antes de lo peor de la caída bursátil.
- 2020: los diferenciales subieron de alrededor del 3,5% a alrededor del 11% en tres semanas.
- Recesiones: según un conjunto de datos, los diferenciales de alto rendimiento se han ampliado antes de cada recesión de EE. UU. desde 1996, normalmente entre tres y nueve meses antes.
Una señal de alerta, ilustrada
Supongamos que los diferenciales de alto rendimiento, tranquilos en 3,2% durante meses, se amplían hasta 4,5% en seis semanas mientras el S&P 500 sigue cerca de sus máximos. (Escenario ilustrativo.) Los inversores en bonos exigen más compensación por prestar a empresas más débiles, quizá por un aumento de los impagos en un sector o por un endurecimiento del crédito bancario. Las acciones aún no han reaccionado. En ciclos pasados, estas divergencias a menudo se han resuelto con las acciones alcanzando al crédito en lugar de con una recuperación de los diferenciales, aunque no siempre.
Por qué el crédito suele moverse primero
Los inversores en bonos se centran en la pérdida potencial: su rentabilidad máxima está fijada, por lo que les preocupa sobre todo si recuperarán su dinero. Los inversores en renta variable se centran en el crecimiento y pueden mantenerse optimistas durante más tiempo. Además, los mercados de crédito están dominados por instituciones que analizan los balances con detalle. Estas diferencias ayudan a explicar por qué los diferenciales suelen reaccionar ante el deterioro de las condiciones antes que los precios de las acciones.
Qué ocurre después de los máximos
Algunos de los mejores rendimientos bursátiles han llegado después de que los diferenciales alcanzan su máximo y empiezan a bajar. Cuando los diferenciales de alto rendimiento bajaron de alrededor del 11% en marzo de 2020 a alrededor del 6% a mediados de 2020, el S&P 500 subió aproximadamente un 20% en el segundo trimestre.
2008 y 2020 comparados
Los diferenciales de alto rendimiento alcanzaron un máximo de alrededor del 21,8% en diciembre de 2008, tras meses de ampliación que comenzaron mucho antes de lo peor de la caída bursátil, y alrededor del 11% en marzo de 2020, tras un aumento extraordinariamente rápido desde alrededor del 3,5% en tres semanas. En 2008, la ampliación fue gradual y dio una advertencia prolongada; en 2020, fue repentina y la reversión, igualmente rápida, se produjo cuando los bancos centrales intervinieron. La velocidad de la ampliación dijo mucho sobre la naturaleza de cada crisis.
Limitaciones
- Los diferenciales pueden mantenerse ajustados durante mucho tiempo; los diferenciales ajustados pueden reflejar complacencia.
- Los problemas sectoriales, como el del sector energético en 2015-16, pueden ampliar los diferenciales sin una recesión generalizada.
- Las compras de bonos por parte de los bancos centrales pueden comprimir los diferenciales rápidamente.
Para señales relacionadas, véase qué señales cross-asset tienden a anticipar a las acciones , por qué las correlaciones tienden a uno en una crisis y cuándo los bonos suben pero las acciones no.
Grado de inversión frente a alto rendimiento
Los diferenciales de alto rendimiento son el indicador más sensible, pero los diferenciales de grado de inversión también importan. Cuando incluso los diferenciales de empresas sólidas se amplían bruscamente, la presión se ha extendido más allá de los prestatarios más débiles, lo que suele ser una señal más seria. Observar ambos muestra qué tan amplia es la presión. Véase bonos de grado de inversión frente a bonos de alto rendimiento.
Señales sectoriales
Los diferenciales en sectores concretos, como energía, banca o inmobiliario, pueden anticipar problemas antes de que se reflejen en los precios de las acciones del sector. En 2015 y 2016, los diferenciales del sector energético se ampliaron bruscamente cuando los precios del petróleo se desplomaron, anunciando los impagos que siguieron entre los productores más pequeños.
Uso práctico de los diferenciales
Los operadores de renta variable suelen tener un gráfico de los diferenciales de alto rendimiento junto a su índice principal. Los diferenciales en ampliación aconsejan prudencia y posiciones más pequeñas; los diferenciales que alcanzan un máximo y empiezan a bajar tras una crisis han sido seguidos a menudo por fuertes repuntes bursátiles. Ninguna de las dos señales es precisa, pero junto con otros indicadores ayudan a enmarcar el riesgo. Véase qué es un diferencial de crédito.
Una regla práctica simple, ilustrada
Algunos operadores usan una regla básica: reducir la exposición a renta variable cuando los diferenciales de alto rendimiento se hayan ampliado más de un punto porcentual desde su mínimo reciente, y volver a aumentarla cuando los diferenciales hayan alcanzado un máximo y caído una cantidad similar. (Regla ilustrativa, no una recomendación.) Una regla así habría reducido la exposición en 2007 y a principios de 2020 y la habría aumentado durante las recuperaciones posteriores, pero también habría producido falsas alarmas, por ejemplo durante la ampliación impulsada por la energía en 2015 y 2016. Las reglas basadas en diferenciales funcionan mejor como un dato más entre varios.
Diferenciales y beneficios
Los diferenciales de crédito y los beneficios empresariales están estrechamente relacionados. Cuando caen los beneficios, la capacidad de las empresas para atender su deuda se debilita y los diferenciales se amplían. Las revisiones de beneficios de los analistas y los movimientos de los diferenciales suelen confirmarse mutuamente; cuando divergen, normalmente es uno de los mercados el que está a punto de ponerse al día.
Diferenciales y acciones bancarias
Las acciones bancarias son especialmente sensibles a las condiciones crediticias, porque los bancos prestan a las mismas empresas cuyos bonos cotizan con diferenciales más amplios. Los diferenciales en ampliación coinciden a menudo con caídas de las acciones bancarias, y las tensiones en los mercados de financiación bancaria pueden ampliar los diferenciales en toda la economía.
Apalancamiento y recompras
Las empresas que se endeudaron mucho para financiar recompras de acciones o adquisiciones están más expuestas cuando los diferenciales se amplían, porque refinanciarse se vuelve caro. Sus acciones pueden caer bruscamente cuando el crédito se endurece, aunque sus negocios sean estables.
Fuera de Estados Unidos
Los diferenciales de crédito en Europa y en los mercados emergentes siguen la misma lógica y se vigilan como señales de tensión regional. En Europa, la ampliación de los diferenciales de bonos bancarios y corporativos ha acompañado a menudo las preocupaciones por la deuda soberana.
Malas interpretaciones habituales
- Tratar una semana de ampliación como una señal de recesión.
- Ignorar el crédito porque no se negocia directamente.
Cómo leer los niveles de diferencial
| Diferencial high-yield de EE. UU. | Lectura habitual |
|---|---|
| Por debajo del 3% | Muy ajustado: fuerte confianza, posible complacencia |
| Del 3% al 4% | Normal en mercados sanos |
| Del 5% al 7% | Tensión creciente; preocupaciones por el crecimiento |
| Por encima del 8% | Tensión severa o precios que descuentan recesión |
| Por encima del 10% | Crisis, como en 2008 y marzo de 2020 |
(Rangos aproximados; la composición de emisores cambia con el tiempo.)
Dónde estaban los diferenciales en 2026
En julio de 2026, los diferenciales high-yield de EE. UU. rondaban los 2,7 puntos porcentuales, cerca de sus niveles más ajustados en años, lo que refleja una fuerte demanda de deuda corporativa y confianza en las finanzas empresariales. Niveles tan ajustados dejan poco margen si las condiciones empeoran, por lo que algunos inversores vigilan incluso una ampliación moderada desde estos niveles como señal temprana de alerta.
Crédito y volatilidad bursátil
Los diferenciales y la volatilidad bursátil tienden a subir juntos. Cuando el VIX se dispara, los diferenciales high-yield suelen ampliarse, y viceversa, porque ambos reflejan incertidumbre sobre las perspectivas empresariales. Un alza del VIX sin ampliación de los diferenciales puede indicar un susto bursátil de vida más corta; si ambos suben a la vez, sugiere una tensión más amplia. Véase qué es el VIX.
Diferenciales alrededor de los giros de los bancos centrales
Cuando un banco central pasa de subir tipos a bajarlos, los diferenciales pueden moverse en cualquier dirección. Si los recortes llegan porque la inflación ha bajado y el crecimiento aguanta, los diferenciales suelen estrecharse aún más. Si llegan porque la economía se debilita con fuerza, los diferenciales tienden a ampliarse pese a los tipos más bajos. Observar los diferenciales alrededor de un giro de política ayuda a mostrar qué tipo de relajación está en marcha.
Lista de verificación de diferenciales
- ¿Dónde están los diferenciales high-yield y grado de inversión respecto a su rango reciente?
- ¿Se amplían o se estrechan, y con qué rapidez?
- ¿El movimiento es generalizado o está concentrado en un sector?
Diferenciales y coste del capital
Unos diferenciales más amplios encarecen el endeudamiento de las empresas, lo que puede retrasar la inversión y la contratación y reducir el valor de los beneficios futuros. Para los inversores en renta variable, esto significa que los diferenciales más amplios no son solo una señal de alerta, sino un lastre directo para las perspectivas corporativas, especialmente para las empresas más pequeñas y más endeudadas. Sus precios de las acciones suelen reflejarlo primero.
Preguntas frecuentes
¿Dónde puedo consultar los diferenciales de crédito?
Las bases de datos de los bancos centrales y muchos sitios web financieros publican a diario índices de diferenciales de grado de inversión y de alto rendimiento.
¿Que los diferenciales sean estrechos significa que las acciones son seguras?
No necesariamente. Los diferenciales estrechos reflejan confianza, pero también pueden indicar complacencia, y pueden ampliarse con rapidez.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- ¿Por qué se amplían los diferenciales de crédito en las recesiones? (máximos del HY de 21,82 % en diciembre de 2008 y de alrededor del 11 % en marzo de 2020; datos de FRED) — Eco3min
- ¿Qué son los diferenciales de crédito y por qué anticipan las recesiones? (se amplían antes de cada recesión estadounidense desde 1996; antelación de 3 a 9 meses) — Eco3min
- Credit Spreads: The Market’s Early Warning Indicators (se amplían desde mediados de 2007) — Real Investment Advice
- The Only Market Indicator That Works (diferenciales de unos 1.100 a 600 puntos básicos en 2020; S&P 500 con subida de alrededor del 20 % en el segundo trimestre) — Tim Melvin
- Credit Spreads (de 350 a 1.100 puntos básicos en tres semanas, en marzo de 2020) — Fin Still
- High Yield Credit Spread (mercados sanos entre 300 y 400 puntos básicos; energía en 2015-16) — StockAlarm