
Cómo calcular la base anualizada en futuros de criptomonedas
Aprende a calcular la base anualizada de los futuros de criptomonedas con la fórmula, ejemplos resueltos, operaciones cash and carry y lectura del sentimiento del mercado.
La base es la diferencia entre el precio de un futuro con vencimiento y el precio spot. Para comparar contratos con distintos vencimientos, los traders la anualizan: base anualizada = (precio del futuro ÷ precio spot − 1) × (365 ÷ días hasta el vencimiento). Un futuro de bitcoin a $66,500 frente a un spot de $65,000 con 60 días restantes tiene una base anualizada de aproximadamente 14%.
Por qué los futuros cotizan alejados del spot
Los futuros con vencimiento, como los de CME o Deribit, liquidan en una fecha fijada, momento en que su precio debe igualar al spot. Antes de esa fecha suelen cotizar por encima del spot (contango), porque los compradores pagan por una exposición apalancada sin inmovilizar efectivo. A veces cotizan por debajo del spot (backwardation), normalmente en mercados temerosos.
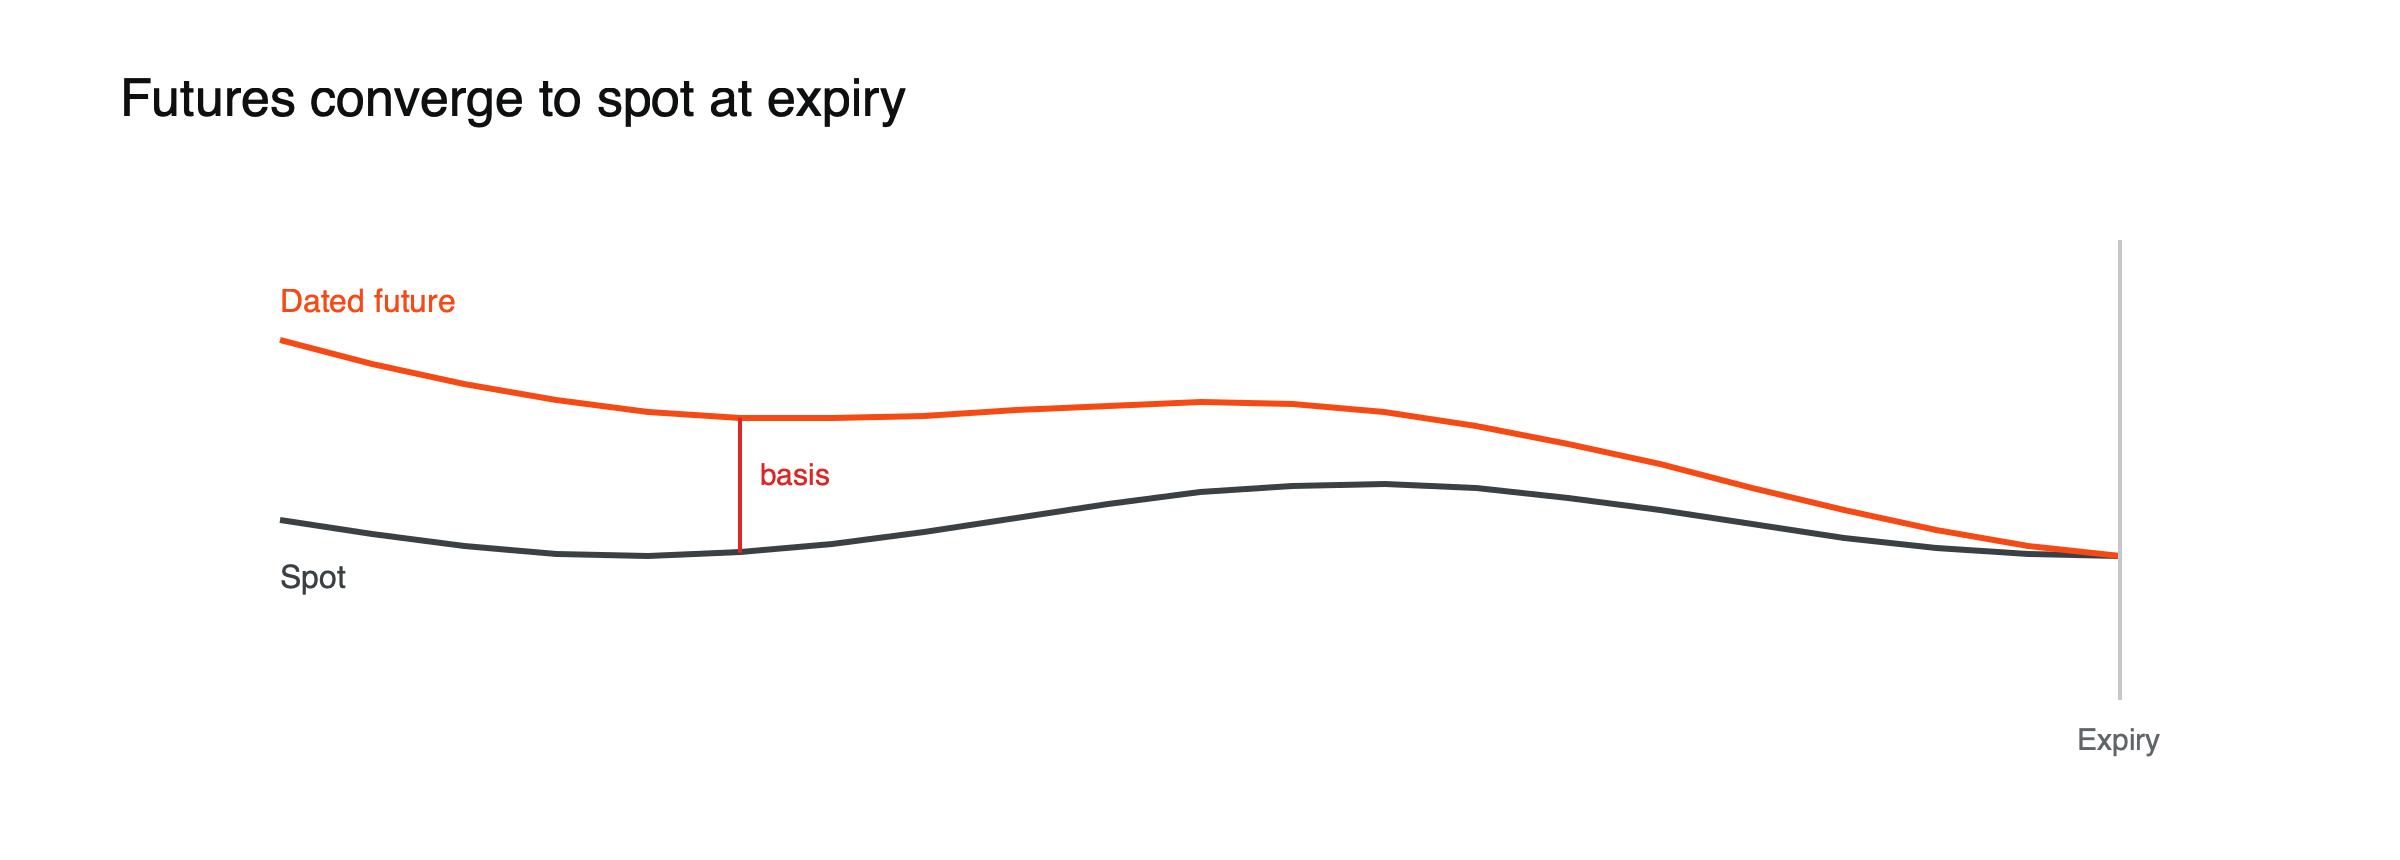 Figura: Un futuro con vencimiento converge hacia el spot al vencimiento; la diferencia en el camino es la base.
Ejemplo práctico 1
Spot $65,000, futuro $66,500, 60 días hasta el vencimiento.
(66,500 ÷ 65,000 − 1) × (365 ÷ 60) = 2.31% × 6.083 ≈ 14.0% anual.
Ejemplo práctico 2
Un futuro cotiza un 3% por encima del spot con 90 días hasta el vencimiento.
3% × (365 ÷ 90) ≈ 12.2% anual.
Ejemplo práctico 3: backwardation
Spot $100,000, futuro $99,000, 30 días hasta el vencimiento.
(99,000 ÷ 100,000 − 1) × (365 ÷ 30) = −1% × 12.17 ≈ −12.2% anual.
A finales de 2025, los futuros de bitcoin de CME mostraron brevemente una base anualizada de alrededor de −2.35%, su backwardation más profunda desde el colapso de FTX.
Cómo usan los traders la base
Cash and carry: comprar spot y vender el futuro cuando la base es alta. Al vencimiento, los dos precios convergen, fijando la diferencia menos los costes, pase lo que pase con el precio. Las instituciones ampliaron esta operación tras el lanzamiento de los ETF de bitcoin al contado en EE. UU. en 2024.
Lectura del sentimiento: una base en aumento indica demanda de exposición larga apalancada; una base negativa indica miedo.
Los futuros perpetuos no tienen vencimiento, así que su equivalente es la tasa de financiación. Consulta cómo se calculan las tasas de financiación.
Cash and carry, paso a paso
Tomemos el ejemplo práctico 1: spot a $65,000 y un futuro a 60 días a $66,500. Un trader compra 1 BTC en el mercado spot y vende un contrato de futuro por 1 BTC. Al vencimiento, los dos precios convergen, así que el trader fija la diferencia de $1,500 independientemente de cómo se mueva el bitcoin. Si las comisiones de trading son de alrededor del 0.1% en cada pata, unos $130, el beneficio es de unos $1,370, o alrededor de un 12.8% anual sobre los $65,000 inmovilizados. (Comisiones ilustrativas.) Los costes de financiación, los requisitos de margen del futuro vendido y la diferencia entre el precio de liquidación y el precio spot al que se venden las monedas reducen aún más ese resultado.
Base frente a financiación
Los futuros con vencimiento expresan la prima del mercado a través de la base; los futuros perpetuos, a través de la financiación. Ambas pueden compararse una vez anualizadas. La financiación al tipo base del 0.01% cada 8 horas equivale a unos 10.95% anual. Si un futuro con vencimiento ofrece una base anualizada muy por encima de esa cifra, los traders pueden preferirlo para operaciones de carry, ya que el rendimiento queda fijado al entrar en la operación en lugar de cambiar cada 8 horas.
La estructura temporal
Los futuros con distintas fechas de vencimiento forman una curva. En condiciones normales, los contratos a más largo plazo cotizan a precios más altos que los de corto plazo, aunque normalmente a tasas anualizadas similares o ligeramente inferiores. Una curva empinada indica una fuerte demanda de exposición larga apalancada; una curva plana o invertida indica cautela. Observar cómo se desplaza la curva ofrece una imagen más completa que cualquier contrato individual.
Diferencias entre exchanges
Los futuros de bitcoin de CME, utilizados principalmente por instituciones, a menudo cotizan con una base distinta a la de los contratos de los exchanges nativos de criptomonedas, lo que refleja distintos participantes, normas de margen y coste del capital para cada grupo. Compararlos puede mostrar de dónde procede la demanda de apalancamiento.
La base a través de los ciclos de mercado
La base tiende a ampliarse en mercados alcistas fuertes, cuando los operadores compiten por exposición larga apalancada y están dispuestos a pagar una prima elevada por los futuros, y a reducirse o volverse negativa en periodos de miedo. Tras el lanzamiento de los ETF de bitcoin al contado en Estados Unidos en 2024, las instituciones aumentaron a gran escala las operaciones de cash-and-carry, comprando exposición al contado y vendiendo futuros para capturar la base, lo que añadió un vendedor de futuros grande y constante. A finales de 2025, los futuros de bitcoin de CME cotizaron brevemente con una base anualizada de alrededor de −2,35%, su backwardation más profundo desde el colapso de FTX, señal de lo bruscamente que se había enfriado el sentimiento.
Dónde encontrar la base
Muchos proveedores de datos publican la base anualizada de los principales contratos de futuros, por exchange y por vencimiento. También puedes calcularla tú mismo a partir de los precios de futuros y spot de cualquier exchange con la fórmula anterior, siempre que uses precios tomados en el mismo momento y cuentes correctamente los días hasta el vencimiento. Pequeñas diferencias de tiempo pueden cambiar el resultado de forma notable en contratos cercanos a su vencimiento.
Leer la base junto con otras señales
La base dice más cuando se lee junto con las tasas de financiación, el interés abierto y los flujos del spot. Una base alta junto con una financiación alta y un interés abierto creciente describe un mercado saturado de largos apalancados. Una base que se desploma con un interés abierto en caída sugiere desapalancamiento. Una base negativa mientras continúan las compras en spot puede apuntar a coberturas más que a pesimismo generalizado. Consulta qué es el interés abierto.
Para los operadores individuales, la base es más útil como lectura del sentimiento que como una operación que copiar. Ejecutar bien una posición de cash-and-carry requiere capital en dos plataformas, una gestión cuidadosa del margen y atención a costes que las grandes instituciones gestionan a escala y a un coste mucho menor.
Qué reduce la base
- Costes de negociación y financiación en ambas patas.
- Llamadas de margen en la pata corta de futuros si el precio sube bruscamente.
- Diferencias entre el precio de liquidación del futuro y el precio spot al que operas.
Para una visión más amplia, lee qué son los futuros perpetuos y qué es el trading spot.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Preguntas frecuentes
¿El cash-and-carry está libre de riesgo?
No. Elimina la exposición a la dirección del precio, pero mantiene el riesgo del exchange, las llamadas de margen en el futuro corto, los costes de ejecución y el riesgo de que una de las patas no pueda cerrarse según lo previsto.
¿Por qué se reduce la base a medida que se acerca el vencimiento?
Porque el futuro debe liquidarse al precio spot en su fecha de vencimiento. A medida que quedan menos días, hay menos tiempo para que exista la prima, y la diferencia se reduce hacia cero.