
Cripto vs. Moeda Fiduciária
A maior diferença entre cripto e moeda fiduciária está em quem controla a oferta de moeda.
A maior diferença entre cripto e moeda fiduciária está em quem controla a oferta. A moeda fiduciária, como o dólar americano ou o euro, é emitida por bancos centrais, que podem expandi-la ou reduzi-la para administrar a economia. A maioria das criptomoedas segue regras de oferta escritas em software, que nenhuma autoridade isolada pode alterar por conta própria.
O que é moeda fiduciária
Moeda fiduciária é a moeda que tem valor porque um governo a declara curso legal e as pessoas a aceitam, e não porque pode ser trocada por ouro ou outra commodity. Os bancos centrais definem as taxas de juros e administram quanto dinheiro é criado, e os bancos comerciais mantêm a maior parte dele como depósitos. Quase todos os salários, contas de impostos e preços no mundo são definidos em moeda fiduciária.
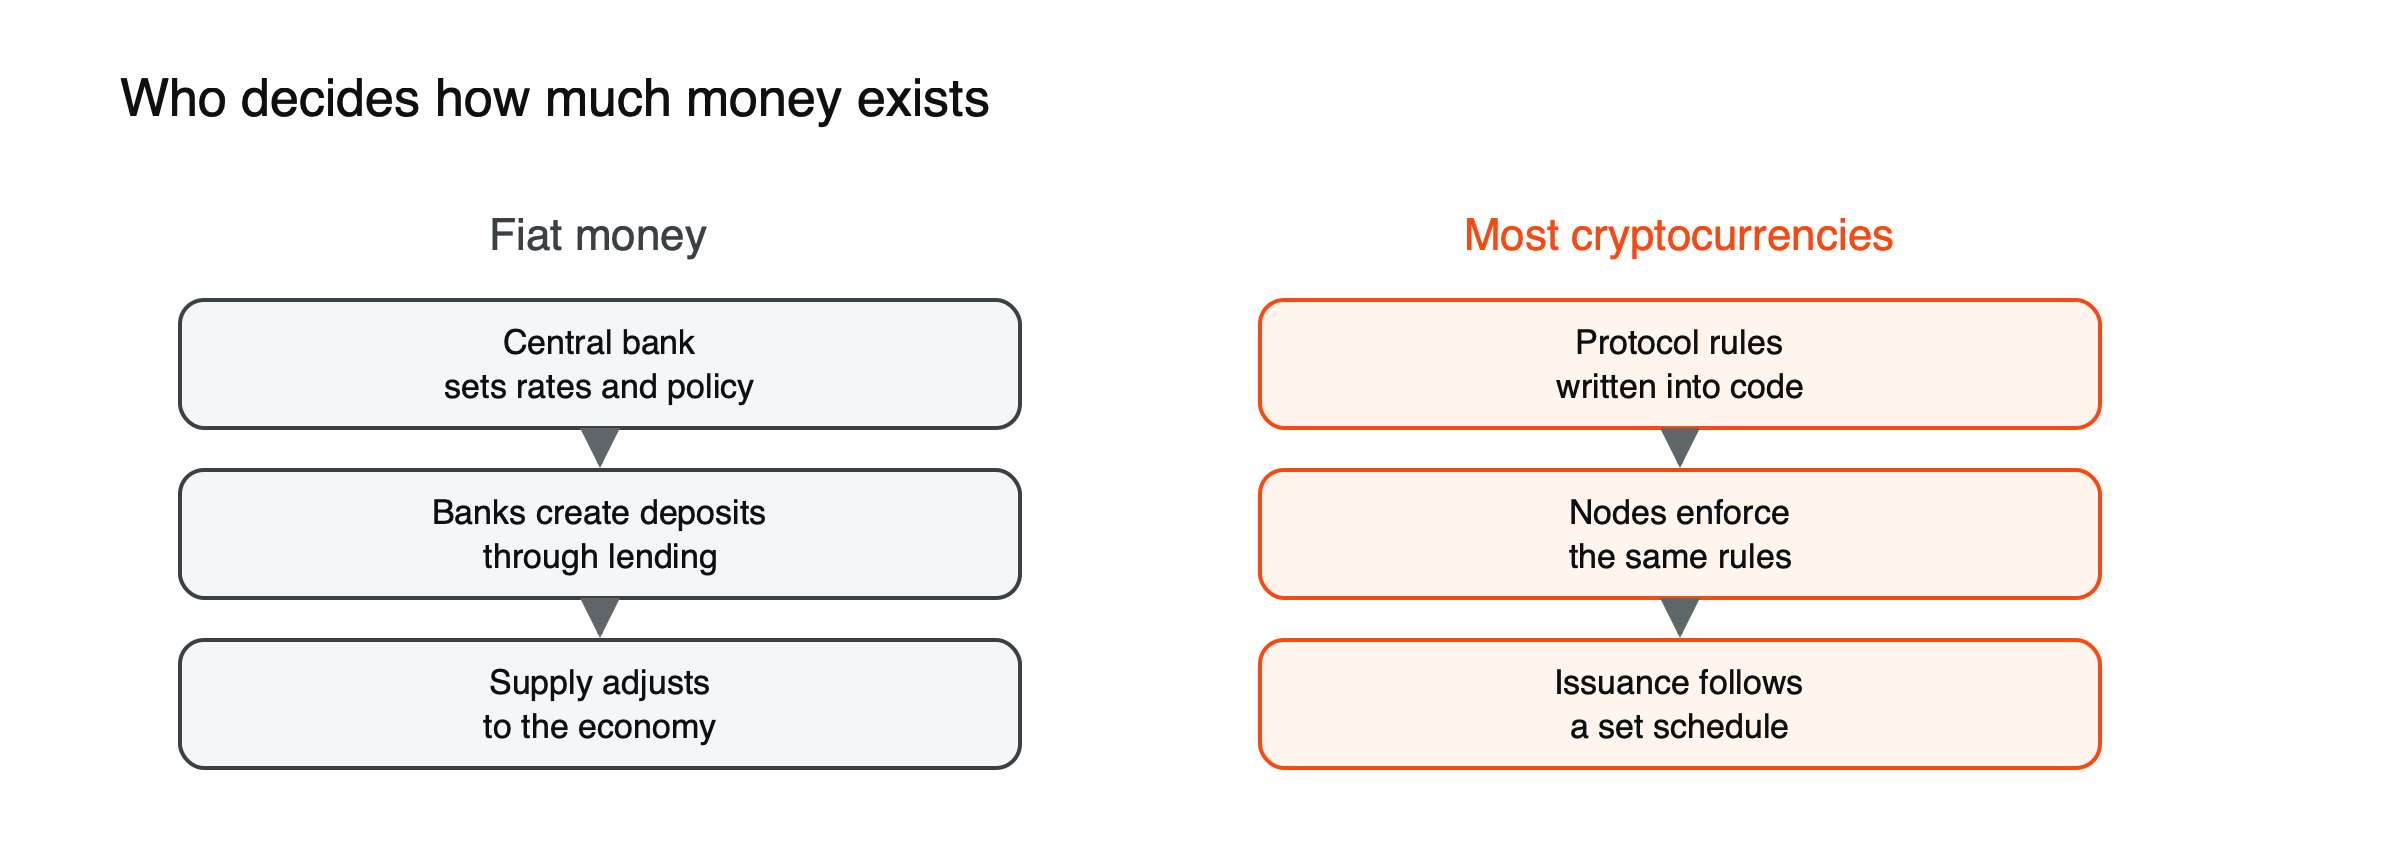 Figura: A diferença central entre os dois: a política define a oferta fiduciária, e o código define a maior parte da oferta de criptomoedas.
Como os dois se comparam
| Moeda fiduciária | Criptomoeda | |
|---|---|---|
| Emissor | Banco central e sistema bancário | Geralmente não há emissor; novas moedas seguem as regras do protocolo |
| Oferta | Ajustada por política | Definida pelo código; fixa ou previsível para muitas moedas |
| Estabilidade de preços | Projetada para perder valor de forma lenta e previsível | Frequentemente altamente volátil |
| Status legal | Curso legal; deve ser aceita para quitação de dívidas | Varia por país; raramente tem curso legal |
| Proteção | Seguro de depósito, estornos e regulação bancária | Poucas proteções; erros e roubos são difíceis de reverter |
| Acesso | Requer banco ou dinheiro em espécie | Requer conexão com a internet e uma carteira |
| Finalidade do pagamento | Pagamentos com cartão e bancários podem ser revertidos ou bloqueados | Transações confirmadas não podem ser revertidas |
| Privacidade | Os bancos veem e reportam as transações | Registros públicos mostram as transações; as identidades são pseudônimas |
Dois tipos de risco, medidos de forma diferente
O principal risco da moeda fiduciária é lento: a inflação. Com uma inflação constante de 3% ao ano, o dinheiro perde cerca de metade do seu poder de compra em aproximadamente 23 anos; a 2%, em cerca de 35 anos. A perda é previsível o suficiente para que as pessoas planejem em torno dela, e os juros sobre a poupança podem compensar parte ou toda essa perda.
O principal risco das criptomoedas é rápido: as oscilações de preço. O Bitcoin, a criptomoeda mais consolidada, caiu cerca de 84% em relação ao seu pico em 2018 e cerca de 77% em 2022. Ao longo de uma década, ele também subiu enormemente. A oferta fixa protege contra a diluição, mas não impede que o preço oscile conforme a demanda.
Os dois não são opostos em uma mesma escala. Um corrói o valor gradualmente; o outro pode alterá-lo bruscamente, em qualquer direção, em questão de meses.
Quem pode mudar as regras
O comitê de um banco central pode alterar as taxas de juros em uma reunião programada e, em uma crise, pode criar dinheiro em grande escala em poucos dias. Essa flexibilidade é o objetivo da moeda fiduciária: ela permite que os formuladores de políticas respondam a recessões e pânicos financeiros.
Alterar as regras de uma grande criptomoeda é bem mais difícil. No Bitcoin, qualquer mudança no cronograma de oferta precisaria ser adotada pelas pessoas e empresas que executam o software da rede, e quem discordar pode continuar executando as regras antigas. Na prática, isso torna o cronograma de oferta muito difícil de alterar. A contrapartida é que não há ninguém para intervir quando as condições piorarem: nenhum emprestador de última instância, nenhum corte de juros de emergência e nenhum resgate. Os dois sistemas exigem que o usuário confie em algo.
A cripto é dinheiro?
Economistas costumam descrever o dinheiro por três funções: meio de troca, usado para pagar por coisas; unidade de conta, usada para precificar coisas; e reserva de valor, usada para manter riqueza ao longo do tempo. As moedas fiduciárias cumprem as três em suas economias de origem. As criptomoedas cumprem a primeira em alguns contextos, como transferências internacionais e pagamentos online, mas poucos bens ou salários são precificados nelas, por isso raramente servem como unidade de conta. Se são uma boa reserva de valor é a questão mais debatida, porque uma reserva de valor que pode cair pela metade em um ano só funciona para quem pode esperar. Por esse critério, a maioria das criptomoedas se descreve melhor como ativos que podem ser usados como dinheiro em algumas situações do que como dinheiro no sentido pleno.
Poderia a cripto substituir a moeda fiduciária?
Para a maioria das economias, não em um futuro previsível. Uma moeda com a qual as pessoas são pagas e com a qual pagam impostos precisa de um valor estável no curto prazo, e as fortes oscilações dos preços das criptomoedas tornam isso difícil. A cripto tem mais probabilidade de coexistir com a moeda fiduciária: como uma reserva de valor alternativa para alguns poupadores, como uma rede de pagamentos para usos específicos, como transferências internacionais, e, por meio das stablecoins, como uma nova forma de movimentar a própria moeda fiduciária.
Quando a moeda fiduciária é a melhor ferramenta
A moeda fiduciária vence no dia a dia em um país com moeda estável. Preços, salários e dívidas são definidos nela, seu valor muda lentamente, e o sistema bancário oferece proteções que a cripto não tem: seguro de depósitos, reembolso em casos de fraude e a possibilidade de recuperar uma senha esquecida. Manter o aluguel do próximo mês em um ativo volátil é um risco que a maioria das pessoas não precisa correr.
Quando a cripto é a melhor ferramenta
A cripto ganha seu espaço onde os controles da moeda fiduciária se tornam o problema. Movimentar dinheiro entre países pode ser lento e caro por meio de bancos, enquanto uma transferência em blockchain é liquidada em minutos, a qualquer hora. Pessoas que desconfiam da forma como um governo administra sua moeda, ou que não conseguem abrir uma conta bancária, podem guardar valor sem pedir permissão. Um cronograma de oferta fixa, como o limite de pouco menos de 21 milhões de moedas do Bitcoin, atrai quem se preocupa com a inflação de longo prazo.
Quando a escolha segura se inverte
Em um país com alta inflação ou controles de capital rigorosos, a resposta habitual pode se inverter. Uma moeda local que perde valor rapidamente é um lugar mais arriscado para guardar economias do que muitas pessoas imaginam, e as stablecoins atreladas ao dólar se tornaram uma forma de manter dólares onde o acesso bancário a eles é limitado.
A inversão também funciona no sentido oposto. Um investidor de longo prazo em um país com moeda estável que mantém a maior parte de suas economias em cripto assume um risco de curto prazo muito maior do que a inflação teria causado.
Stablecoins: moeda fiduciária sobre trilhos cripto
As stablecoins diluem a linha entre as duas categorias. Elas funcionam em redes cripto e se movimentam como cripto, a qualquer hora e entre países, mas acompanham o valor de moedas fiduciárias e dependem de reservas mantidas no sistema bancário tradicional. Sua segurança, portanto, depende das reservas do emissor e da regulamentação, e não apenas do código, como mostrou o breve descolamento do USDC em março de 2023. Veja o que aconteceu quando o USDC perdeu sua paridade.
O panorama prático
A moeda fiduciária é construída para estabilidade e proteção; a cripto é construída para independência de intermediários. A força de cada uma é a fraqueza da outra. A maioria das pessoas que usam cripto ainda ganha, gasta e paga impostos em moeda fiduciária, e é por isso que converter entre as duas, e manter registros quando o fazem, importa tanto quanto escolher entre elas. Veja como converter cripto em dinheiro.
Para a alternativa emitida pelo Estado, veja o que é uma moeda digital de banco central, e para o básico, o que é criptomoeda.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.