
Empréstimos DeFi vs. Credores Cripto Centralizados
Entenda quem controla o dinheiro nos empréstimos DeFi e CeFi e o que a crise de 2022 revelou sobre cada modelo.
A principal diferença entre empréstimos DeFi e CeFi está em quem controla o dinheiro. Na DeFi, contratos inteligentes guardam os depósitos e qualquer pessoa pode verificar os empréstimos na blockchain. Credores centralizados, como a Celsius, detinham as criptomoedas dos clientes e as emprestavam como queriam. Em 2022, vários suspenderam saques e entraram em falência, enquanto os principais protocolos DeFi continuaram funcionando.
Como funcionavam os credores cripto centralizados
Os clientes depositavam criptomoedas em uma empresa e recebiam a promessa de juros. A empresa decidia onde aplicar o dinheiro: em empréstimos a empresas de negociação, em estratégias DeFi ou em investimentos próprios. Os clientes não conseguiam ver essas posições, e seus depósitos ficavam no balanço patrimonial da empresa.
Como funcionam os empréstimos DeFi
Os depósitos vão para contratos inteligentes públicos. Cada empréstimo é supercolateralizado e visível na blockchain, as taxas são definidas por fórmulas e posições sub-colateralizadas são liquidadas automaticamente. Nosso guia sobre como funcionam os empréstimos DeFi explica a mecânica.
Lado a lado
| Credor centralizado | Protocolo de empréstimo DeFi | |
|---|---|---|
| Quem detém os fundos | A empresa | Contratos inteligentes |
| Transparência | Divulgações da empresa | Cada posição na blockchain |
| Empréstimos | Escolha da empresa, às vezes sem colateral | Supercolateralizados, por regra |
| Quando há pressão | A empresa pode congelar saques | Liquidações ocorrem automaticamente |
| Principais riscos | Má gestão, fraude, falência | Bugs de código, oráculos, liquidações |
| Suporte e recurso | Atendimento ao cliente; pedidos de falência | Geralmente nenhum |
O que 2022 mostrou
- 13 de junho de 2022: a Celsius, que tinha cerca de US$ 12 bilhões em ativos e cerca de 2 milhões de clientes em maio, suspendeu saques, citando condições extremas de mercado.
- Final de junho: a empresa de negociação Three Arrows Capital deu calote, inclusive em um empréstimo de cerca de US$ 720 milhões da Voyager Digital.
- 6 de julho: a Voyager pediu falência.
- 13 de julho: a Celsius pediu falência. No mês anterior, havia devolvido mais de US$ 900 milhões que devia aos protocolos DeFi Aave, Compound e MakerDAO para recuperar suas garantias.
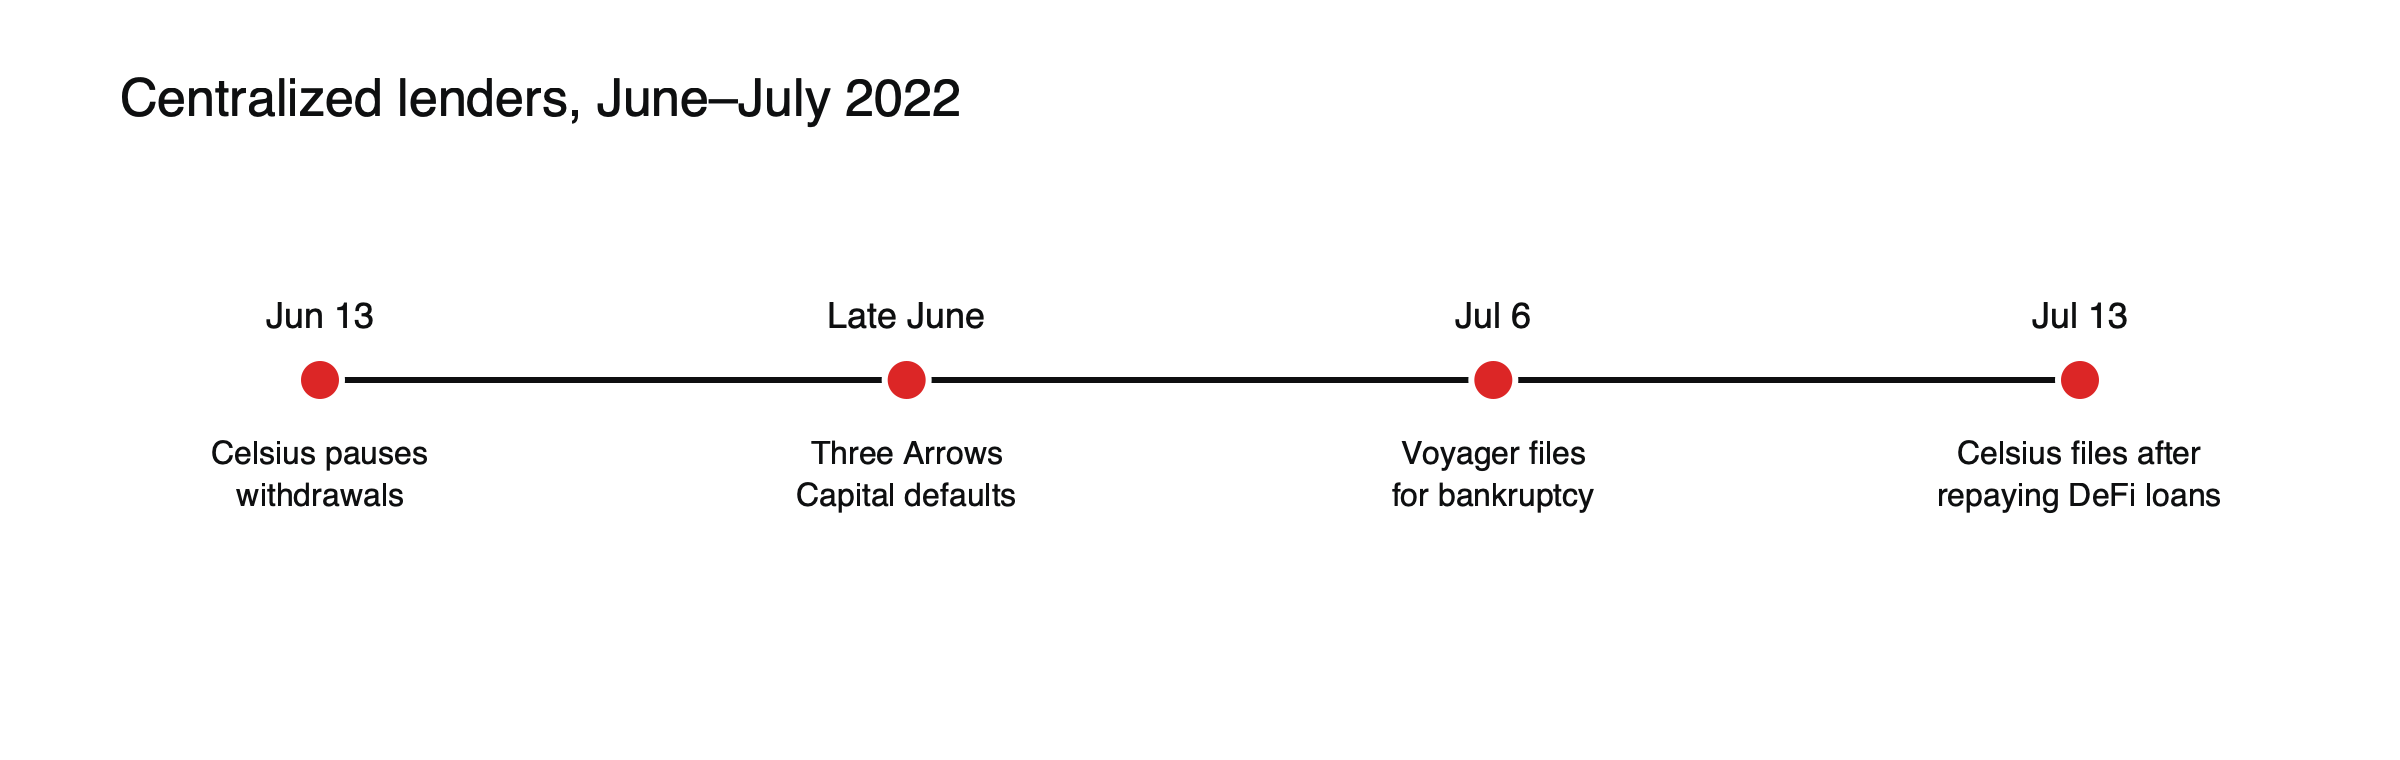 Figura: Como os credores centralizados faliram em meados de 2022.
O mesmo mês, dois desfechos
O contraste em meados de 2022 foi marcante. A Celsius tinha cerca de US$ 12 bilhões em ativos e atendia cerca de 2 milhões de clientes em maio. Nas semanas antes de sua falência, devolveu mais de US$ 900 milhões aos protocolos DeFi Aave, Compound e MakerDAO para recuperar as garantias que havia depositado ali, porque esses empréstimos eram executados automaticamente e, de outro modo, teriam sido liquidados. Seus próprios clientes, cujos depósitos financiavam as atividades da empresa, ficaram esperando nos processos de falência. A mesma empresa era, ao mesmo tempo, uma tomadora que precisou quitar integralmente suas dívidas com a DeFi e uma credora que não conseguia devolver o dinheiro a seus clientes.
Por que os credores DeFi foram pagos
Os protocolos DeFi foram reembolsados integralmente porque seus empréstimos eram supercolateralizados e executados por código. Os próprios clientes da Celsius tornaram-se credores em uma falência.
Onde a DeFi carrega seus próprios riscos
“DeFi é mais segura” vale para custódia e transparência, mas a DeFi tem falhas próprias: invasões de contratos inteligentes, erros de oráculos e ataques à governança podem drenar fundos sem que haja a quem recorrer. Plataformas centralizadas podem oferecer atendimento ao cliente, recuperação de acesso perdido e, quando reguladas, proteções legais. Nenhum dos modelos está livre de risco; eles falham de maneiras diferentes.
Por que os credores centralizados pagavam mais
Os credores centralizados costumavam anunciar taxas mais altas que os protocolos DeFi, e o motivo explica suas falhas. Para pagar essas taxas, emprestavam os depósitos dos clientes a empresas de negociação com pouco ou nenhum colateral, investiam em estratégias arriscadas e, às vezes, reutilizavam o mesmo colateral várias vezes. Essas escolhas rendiam mais quando os mercados subiam e perdiam muito mais quando caíam. Uma taxa visivelmente acima do que pagavam os empréstimos DeFi supercolateralizados era, em retrospectiva, um sinal de risco assumido em algum lugar que os clientes não podiam ver.
O que os clientes enfrentaram depois
Quando um credor centralizado congela saques e pede falência, os clientes passam a ser credores. Seus créditos são classificados, avaliados e pagos conforme planos aprovados pelo tribunal, um processo que levou anos para os credores que faliram em 2022 e que muitas vezes devolveu apenas parte do que os clientes acreditavam ter. Alguns clientes também enfrentaram tentativas de reaver saques feitos pouco antes do colapso. Por outro lado, tomadores de empréstimos DeFi que foram liquidados perderam suas garantias imediatamente, mas os credores desses pools foram reembolsados pelas regras do protocolo.
Opções híbridas atualmente
A linha entre os dois modelos ficou mais difusa. Algumas corretoras e empresas reguladas oferecem produtos de rendimento que publicam prova de reservas, segregam os ativos dos clientes ou investem apenas em títulos públicos de curto prazo. Alguns protocolos DeFi acrescentam pools com permissão para instituições verificadas. Cada modelo híbrido desloca o equilíbrio entre confiar em uma empresa e confiar em código, por isso as mesmas perguntas sobre quem detém os fundos e o que você poderia recuperar continuam valendo.
Uma lista de verificação para um produto de rendimento centralizado
- A empresa é licenciada onde você mora, e por quem?
- Ela informa o que faz com o seu depósito e empresta para partes relacionadas?
- Os ativos dos clientes são mantidos separadamente dos ativos da própria empresa?
- Ela publica relatórios independentes sobre suas reservas e passivos?
- O que os termos dizem sobre seus direitos caso ela se torne insolvente?
Perguntas que valem para ambos
Qualquer que seja o modelo utilizado, algumas perguntas simples cobrem a maior parte do risco. Onde exatamente está meu dinheiro neste momento, e quem poderia movê-lo? O que teria que dar errado para eu perdê-lo, e qual a probabilidade disso? Posso verificar a resposta eu mesmo, ou dependo da palavra de alguém? Com que rapidez eu poderia recuperar meus fundos se os quisesse amanhã, e o que me impediria? Um credor centralizado responde a essas questões por meio de divulgações, regulação e sua própria reputação; um protocolo DeFi responde por meio de código público, dados on-chain e seu histórico. Nenhuma das respostas é automaticamente melhor. A escolha certa depende do tipo de confiança com que você se sente mais confortável e de quanto do seu dinheiro você está disposto a colocar ali. Dividir os fundos entre os dois, mantendo ambos os valores moderados, é uma forma razoável de evitar depender totalmente de um deles.
Como escolher
Pergunte quem detém seus fundos, se você consegue verificar a posição deles, o que acontece se eles suspenderem saques e quais proteções legais se aplicam. Para alertas mais amplos, leia sobre sinais de alerta de golpes com criptoativos e o que é prova de reservas. Para uma visão mais ampla, veja o que é DeFi.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Perguntas frequentes
Os credores cripto centralizados ainda estão em operação?
Alguns estão, muitas vezes com mais divulgação e regulação do que antes de 2022. Seus termos e proteções variam muito, por isso ler o que acontece com seu depósito e o que acontece se a empresa falhar importa mais do que a taxa anunciada.
Os empréstimos DeFi têm algum seguro de depósito?
Nenhum seguro de depósito governamental se aplica. Alguns protocolos mantêm fundos de reserva para cobrir déficits, e existem produtos de cobertura privada, mas nenhum deles funciona como uma garantia bancária.
Fontes
- Credor cripto Celsius pede falência (saques suspensos em meados de junho; reembolsou mais de US$ 900 milhões à Aave, Compound e MakerDAO) — Fortune, 13 de julho de 2022
- Celsius pede falência após encerrar empréstimos DeFi (operações interrompidas em 13 de junho; cerca de US$ 12 bilhões em AUM, cerca de 2 milhões de clientes) — Forkast, julho de 2022
- Cronologia da 3AC e da Celsius (empréstimo de cerca de US$ 720 milhões da Voyager à 3AC; falência da Voyager em 6 de julho de 2022) — Future Nexus