
Préstamos DeFi frente a prestamistas centralizados de criptomonedas
La diferencia clave entre el préstamo DeFi y el CeFi es quién controla el dinero, y lo ocurrido en 2022 muestra por qué importa.
La diferencia central entre el préstamo DeFi y el CeFi es quién controla el dinero. En DeFi, los contratos inteligentes custodian los depósitos y cualquiera puede consultar los préstamos en cadena. Los prestamistas centralizados, como Celsius, custodiaban las criptomonedas de sus clientes y las prestaban como consideraban oportuno. En 2022, varios de ellos congelaron las retiradas y quebraron, mientras que los principales protocolos DeFi siguieron funcionando.
Cómo funcionaban los prestamistas centralizados de criptomonedas
Los clientes depositaban criptomonedas en una empresa y se les prometían intereses. La empresa decidía dónde colocar el dinero: préstamos a empresas de trading, estrategias DeFi o inversiones propias. Los clientes no podían ver estas posiciones, y sus depósitos figuraban en el balance de la empresa.
Cómo funciona el préstamo DeFi
Los depósitos van a contratos inteligentes públicos. Cada préstamo está sobrecolateralizado y es visible en cadena, los tipos de interés se fijan mediante fórmulas y las posiciones con colateral insuficiente se liquidan automáticamente. Nuestra guía sobre cómo funciona el préstamo DeFi explica el mecanismo.
Lado a lado
| Prestamista centralizado | Protocolo de préstamo DeFi | |
|---|---|---|
| Quién custodia los fondos | La empresa | Contratos inteligentes |
| Transparencia | Comunicados de la empresa | Cada posición en cadena |
| Préstamos | Según decida la empresa, a veces sin colateral | Sobrecolateralizados, por regla |
| Cuando llega la tensión | La empresa puede congelar las retiradas | Las liquidaciones se ejecutan automáticamente |
| Riesgos principales | Mala gestión, fraude, quiebra | Errores de código, oráculos, liquidaciones |
| Soporte y vías de reclamación | Atención al cliente; reclamaciones en concurso | Normalmente ninguna |
Lo que mostró 2022
- 13 de junio de 2022: Celsius, que tenía unos 12 000 millones de dólares en activos y alrededor de 2 millones de clientes en mayo, suspendió las retiradas alegando condiciones extremas del mercado.
- Finales de junio: la empresa de trading Three Arrows Capital incumplió sus obligaciones, incluido un préstamo de unos 720 millones de dólares de Voyager Digital.
- 6 de julio: Voyager se declaró en quiebra.
- 13 de julio: Celsius se declaró en quiebra. En el mes anterior, había devuelto más de 900 millones de dólares que debía a los protocolos DeFi Aave, Compound y MakerDAO para recuperar su colateral.
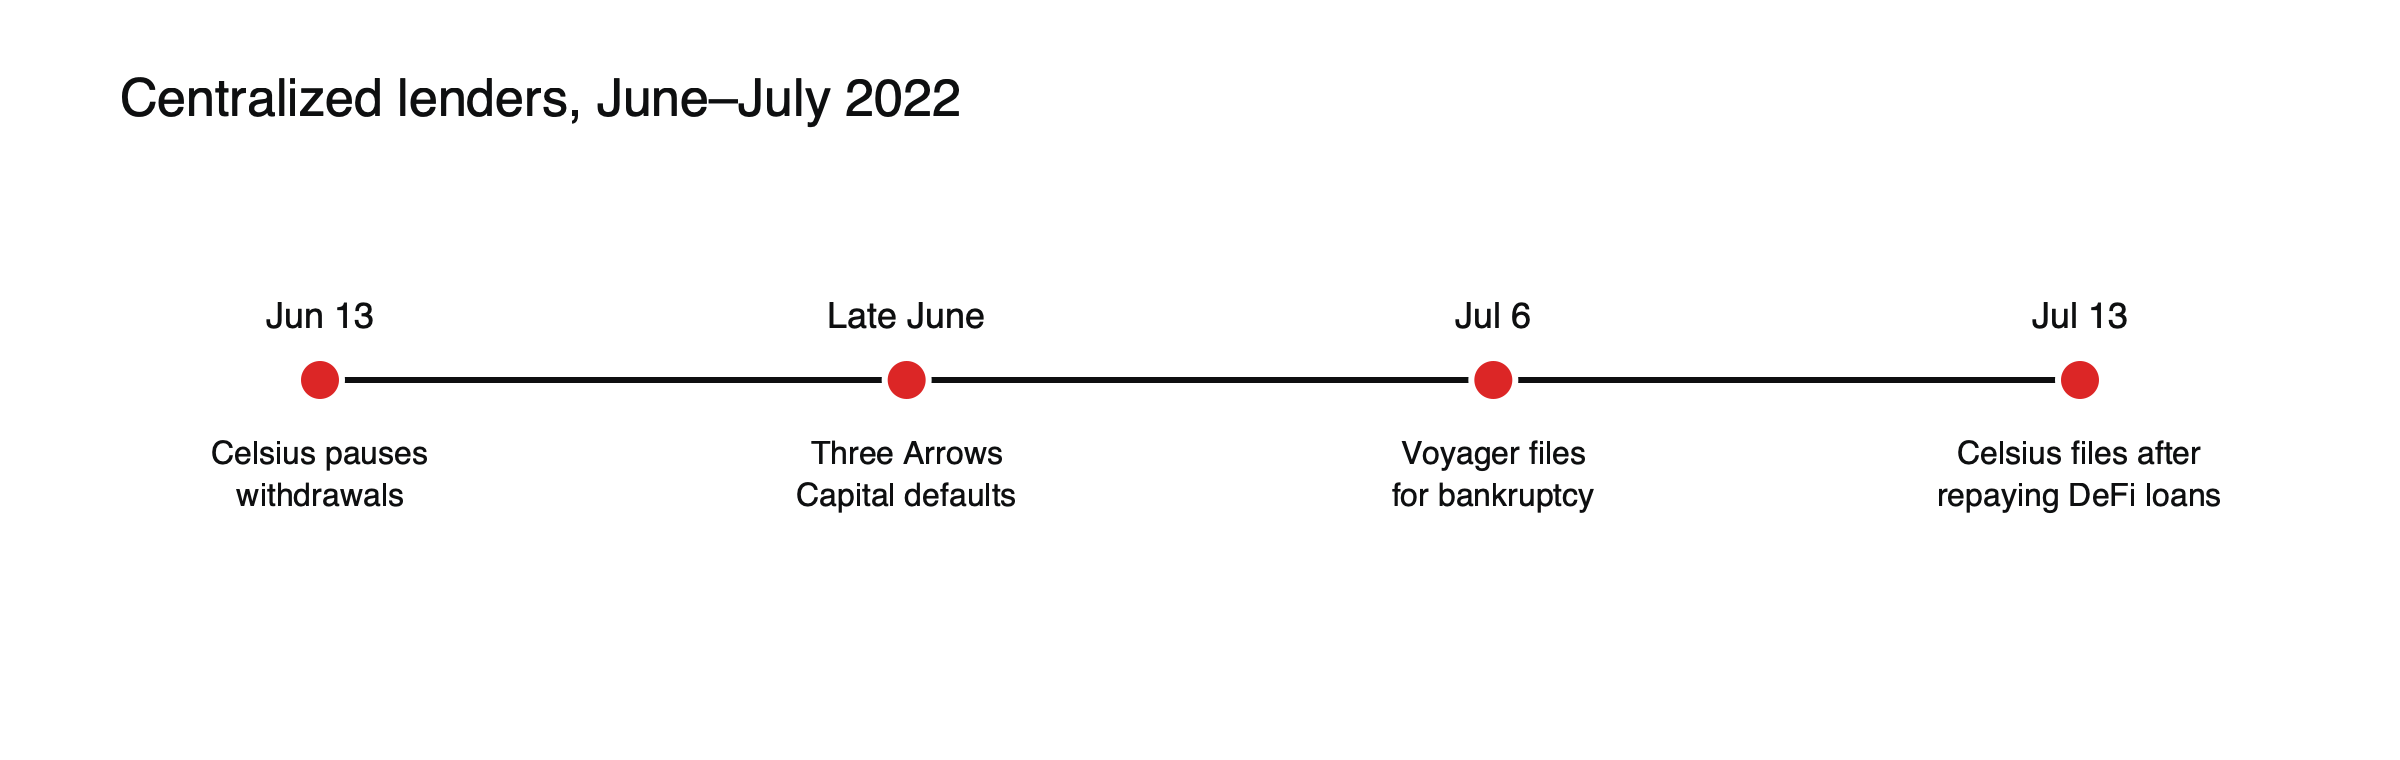
Figura: Cómo fracasaron los prestamistas centralizados a mediados de 2022.
El mismo mes, dos resultados
El contraste a mediados de 2022 fue marcado. Celsius tenía unos 12 000 millones de dólares en activos y atendía a alrededor de 2 millones de clientes en mayo. En las semanas previas a su quiebra, devolvió más de 900 millones de dólares a los protocolos DeFi Aave, Compound y MakerDAO para recuperar el colateral que había depositado allí, porque esos préstamos se ejecutaban automáticamente y, de lo contrario, el colateral habría sido liquidado. Sus propios clientes, cuyos depósitos habían financiado las actividades de la empresa, quedaron esperando en los procedimientos concursales. La misma empresa era, en el mismo momento, un prestatario que tuvo que devolver íntegramente a DeFi y un prestamista que no podía devolver a sus clientes.
Por qué se pagó a los prestamistas DeFi
Los protocolos DeFi recibieron el pago íntegro porque sus préstamos estaban sobrecolateralizados y se ejecutaban mediante código. Los propios clientes de Celsius se convirtieron en acreedores en un concurso de acreedores.
Dónde DeFi tiene sus propios riesgos
«DeFi es más seguro» se sostiene en cuanto a custodia y transparencia, pero DeFi tiene sus propios fallos: los hackeos de contratos inteligentes, los errores de oráculos y los ataques a la gobernanza pueden vaciar fondos sin que haya nadie a quien recurrir. Las plataformas centralizadas pueden ofrecer atención al cliente, recuperación del acceso perdido y, cuando están reguladas, protecciones legales. Ningún modelo está libre de riesgo; ambos fallan de formas distintas.
Por qué los prestamistas centralizados pagaban más
Los prestamistas centralizados a menudo anunciaban tipos más altos que los protocolos DeFi, y la razón explica sus fracasos. Para pagar esos tipos, prestaban los depósitos de los clientes a empresas de trading con poco o ningún colateral, invertían en estrategias arriesgadas y en ocasiones reutilizaban el mismo colateral varias veces. Estas decisiones rendían más cuando los mercados subían, pero perdían mucho más cuando caían. Un tipo notablemente superior al que pagaba el préstamo DeFi sobrecolateralizado era, a posteriori, una señal de que se estaba asumiendo un riesgo en un lugar que los clientes no podían ver.
Lo que vivieron los clientes después
Cuando un prestamista centralizado congela los retiros y se declara en quiebra, los clientes pasan a ser acreedores. Sus reclamaciones se clasifican, se valoran y se pagan según planes aprobados por los tribunales, un proceso que se prolongó durante años en el caso de los prestamistas que quebraron en 2022 y que a menudo devolvió solo una parte de lo que los clientes creían tener. Algunos clientes también se enfrentaron a intentos de recuperar retiros realizados poco antes del colapso. En cambio, los prestatarios de DeFi que fueron liquidados perdieron su colateral de inmediato, pero los prestamistas de esos fondos fueron reembolsados según las reglas del protocolo.
Opciones híbridas actuales
La línea que separa ambos modelos se ha difuminado. Algunos exchanges y empresas reguladas ofrecen productos de rendimiento que publican pruebas de reservas, segregan los activos de los clientes o invierten únicamente en valores gubernamentales a corto plazo. Algunos protocolos DeFi añaden fondos con permisos para instituciones verificadas. Cada modelo híbrido desplaza el equilibrio entre confiar en una empresa y confiar en el código, por lo que siguen vigentes las mismas preguntas sobre quién custodia los fondos y qué podría recuperar.
Lista de verificación para un producto de rendimiento centralizado
- ¿La empresa tiene licencia donde usted vive, y quién se la ha otorgado?
- ¿Explica qué hace con su depósito y presta a partes vinculadas?
- ¿Los activos de los clientes se mantienen separados de los propios de la empresa?
- ¿Publica informes independientes sobre sus reservas y pasivos?
- ¿Qué dicen las condiciones sobre sus derechos si la empresa se vuelve insolvente?
Preguntas que se aplican a ambos
Sea cual sea el modelo que utilice, unas pocas preguntas sencillas cubren la mayor parte del riesgo. ¿Dónde está exactamente mi dinero ahora mismo y quién podría moverlo? ¿Qué tendría que salir mal para que lo perdiera y qué probabilidad hay de que ocurra? ¿Puedo comprobar la respuesta por mí mismo o dependo de la palabra de alguien? ¿Con qué rapidez podría recuperar mis fondos si los quisiera mañana y qué me lo impediría? Un prestamista centralizado responde a estas preguntas mediante divulgaciones, regulación y su propia reputación; un protocolo DeFi lo hace mediante código público, datos on-chain y su historial. Ninguna respuesta es automáticamente mejor. La elección correcta depende de qué tipo de confianza le resulte más cómodo depositar y de qué proporción de su dinero está dispuesto a depositar allí. Dividir los fondos entre ambos y mantener modestas las cantidades de cada uno es una forma razonable de evitar depender por completo de cualquiera de los dos.
Cómo elegir
Pregunte quién custodia sus fondos, si puede verificar su posición, qué ocurre si dejan de permitir retiros y qué protecciones legales se aplican. Para advertencias más generales, lea las señales de alerta de estafas con criptomonedas y qué son las pruebas de reservas. Para una visión más amplia, consulte qué es DeFi.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Preguntas frecuentes
¿Siguen operando los prestamistas centralizados de criptomonedas?
Algunos sí, a menudo con más divulgación y regulación que antes de 2022. Sus condiciones y protecciones varían mucho, así que leer qué ocurre con su depósito y qué pasa si la empresa quiebra importa más que el tipo de interés anunciado.
¿Está el préstamo DeFi protegido por algún seguro de depósitos?
No se aplica ningún seguro de depósitos gubernamental. Algunos protocolos mantienen fondos de reserva para cubrir déficits, y existen productos de cobertura privados, pero ninguno funciona como una garantía bancaria.
Fuentes
- La prestamista de criptomonedas Celsius se declara en quiebra (suspendió los retiros a mediados de junio; reembolsó más de 900 millones de dólares a Aave, Compound y MakerDAO) — Fortune, 13 de julio de 2022
- Celsius se declara en quiebra tras cerrar sus préstamos DeFi (suspendida el 13 de junio; ~12 000 millones de dólares en activos bajo gestión (AUM), ~2 millones de clientes) — Forkast, julio de 2022
- Cronología de 3AC y Celsius (préstamo de Voyager de ~720 millones de dólares a 3AC; quiebra de Voyager el 6 de julio de 2022) — Future Nexus