
Por qué la correlación entre acciones y bonos cambió de signo después de 2021
La correlación entre acciones y bonos pasó de negativa a positiva en 2022, cuando la inflación reemplazó al crecimiento como principal preocupación de los mercados.
La correlación entre acciones y bonos pasó de negativa a positiva en 2022 porque la inflación reemplazó al crecimiento como principal preocupación de los mercados. Durante dos décadas, los bonos tendieron a subir cuando caían las acciones. A medida que la inflación se disparó y las tasas subieron rápidamente, ambos cayeron: el S&P 500 alrededor de un 18 % y los bonos estadounidenses cerca de un 13 %, el peor año de una cartera 60/40 desde 1937.
Cronología
- Aproximadamente 1965–2000: con una inflación más alta y más volátil, la correlación fue en su mayoría positiva.
- 1998–2021: la inflación fue baja y estable; la correlación se mantuvo en su mayoría entre −0,30 y −0,50, y los bonos cubrieron de forma fiable a las acciones.
- 2008: los bonos subieron alrededor de un 20 % mientras las acciones caían un 37 %, la cobertura clásica en acción.
- 2022: la inflación alcanzó su nivel más alto desde comienzos de los años ochenta, la Reserva Federal subió las tasas al ritmo más rápido en décadas y la correlación subió a alrededor de +0,50. Acciones y bonos cayeron juntos durante 14 meses consecutivos.
- 2026: la correlación seguía siendo positiva, alrededor de +0,40 según una de las medidas.
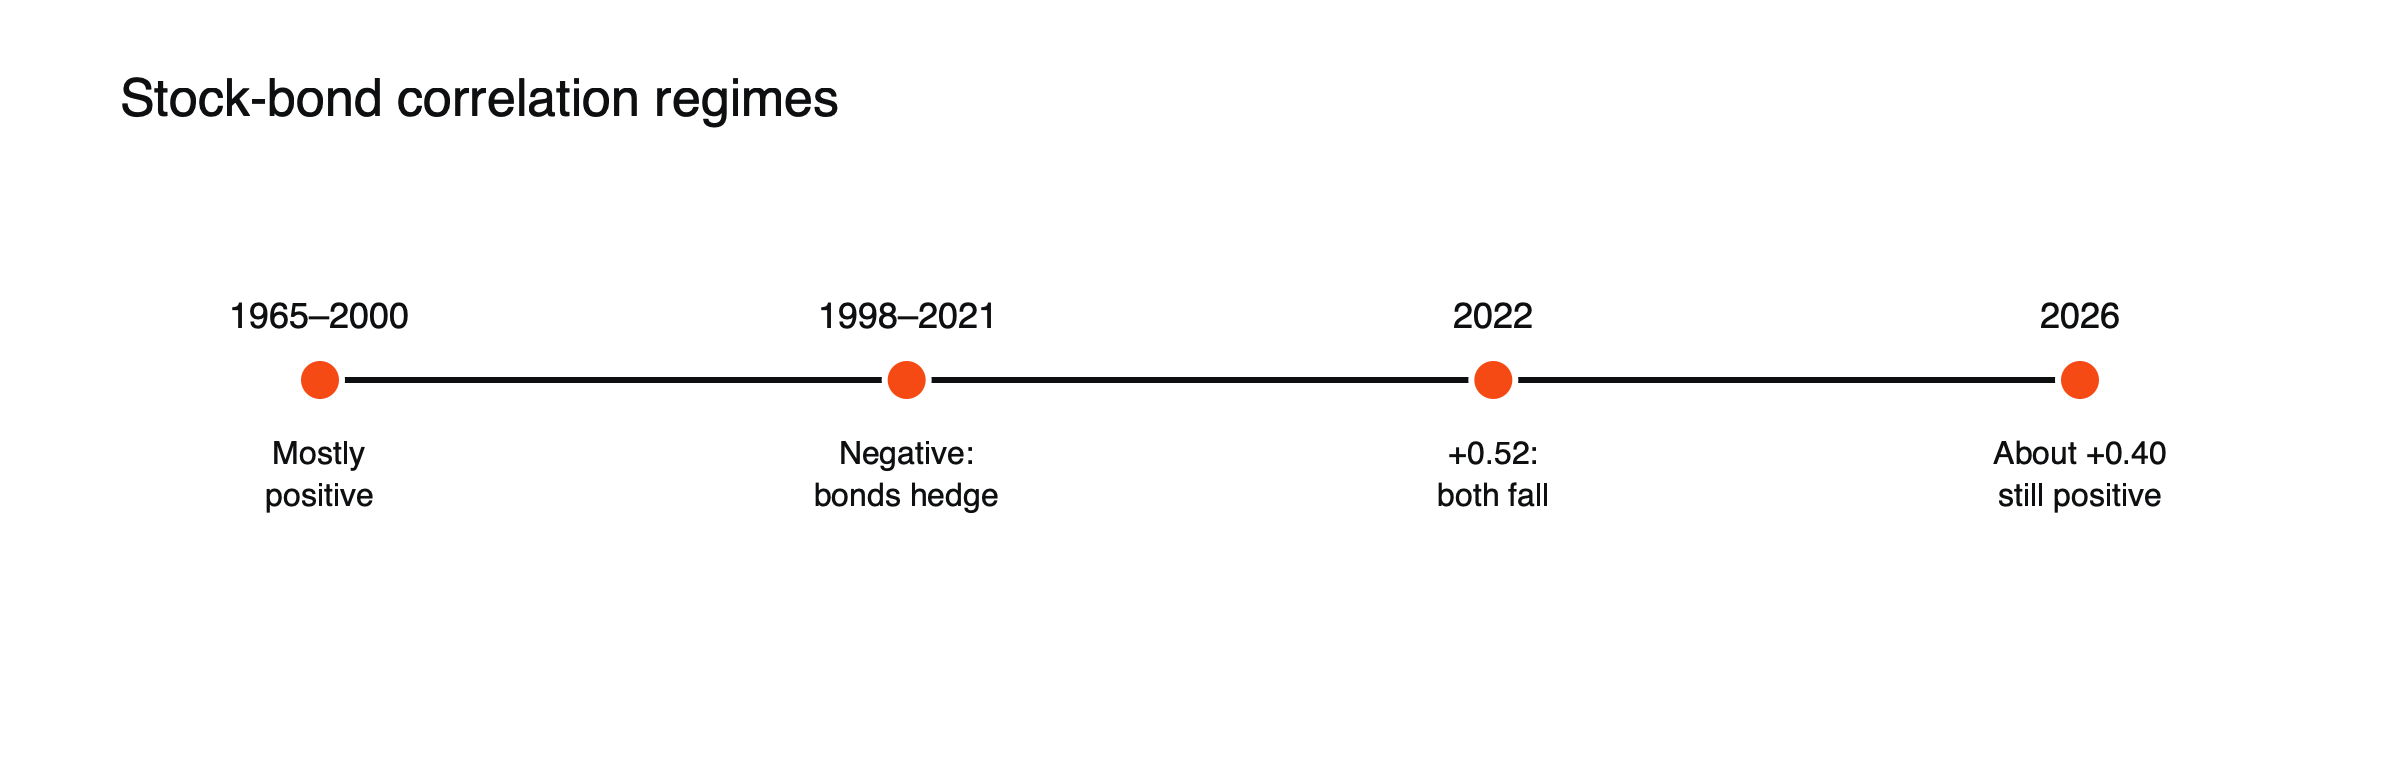 Figura: La relación entre acciones y bonos ya se ha invertido antes.
Qué mide la correlación
La correlación va de −1, cuando dos activos siempre se mueven en direcciones opuestas, a +1, cuando siempre se mueven juntos. Los inversores suelen medir la correlación entre acciones y bonos en ventanas móviles de rendimientos diarios, semanales o mensuales, a menudo durante uno a tres años. Una lectura negativa significa que los bonos tienden a subir cuando caen las acciones, amortiguando una cartera equilibrada; una lectura positiva significa que ambos tienden a caer juntos, eliminando ese amortiguador.
Por qué cambió
Cuando el riesgo es la inflación, las expectativas sobre las tasas impulsan ambos mercados: las tasas más altas reducen al mismo tiempo los precios de los bonos y el valor presente de los beneficios de las empresas. Cuando el riesgo es el crecimiento y la inflación es baja, los bancos centrales pueden recortar tasas en una recesión, lo que eleva los bonos mientras caen las acciones.
El mecanismo, ilustrado
Supongamos que los inversores esperan de repente que la inflación sea 1 punto más alta de lo que era antes. (Escenario ilustrativo.) Los rendimientos de los bonos suben para compensar, reduciendo sus precios. Esos mayores rendimientos también elevan la tasa utilizada para valorar los beneficios de las empresas, lo que reduce los precios de las acciones, especialmente los de las empresas de crecimiento. Ambos caen. Ahora supongamos, en cambio, que los inversores esperan que el crecimiento se desacelere bruscamente mientras la inflación se mantiene baja: los recortes de tasas esperados hacen bajar los rendimientos de los bonos y subir sus precios, mientras que las menores expectativas de beneficios empujan a la baja las acciones. Se mueven en direcciones opuestas. El tipo de shock determina el signo.
14 meses juntos
En 2022, las acciones y los bonos cayeron juntos durante 14 meses consecutivos, un periodo inusualmente largo. Una cartera 60/40 típica perdió alrededor de un 17 %, su peor año desde 1937. La duración de la caída conjunta, y no solo su profundidad, dificultó que los inversores que se apoyaban en los bonos compensaran las pérdidas en acciones.
Qué significa y si volverá a cambiar
Los bonos se convirtieron en una cobertura más débil en las caídas impulsadas por la inflación. Algunos inversores añadieron activos que resistieron mejor en 2022, como las materias primas, que subieron mientras caían tanto las acciones como los bonos. Véase materias primas frente a acciones en periodos inflacionarios.
Si la inflación se estabiliza en niveles bajos, la correlación negativa podría regresar; algunos analistas, incluidos los del FMI, consideran que el cambio podría ser más duradero en un mundo con shocks inflacionarios recurrentes. Véase acciones, bonos y materias primas a lo largo del ciclo de tasas, acciones frente a bonos cuando la inflación baja y lo que 2022 enseñó a los inversores sobre la diversificación.
Señales a vigilar
- Volatilidad de la inflación: una inflación estable cerca del objetivo ha coincidido con una correlación negativa; una inflación volátil, con una correlación positiva.
- Credibilidad del banco central: la confianza en que la inflación será controlada permite que los bonos suban durante las caídas.
- Rendimientos iniciales: los rendimientos más altos dan a los bonos más margen para caer en precio, pero también más ingresos para amortiguar las pérdidas.
- La correlación móvil en sí: publicada por muchos proveedores de datos y conviene consultarla cada pocos meses.
Respuestas de las carteras, ilustradas
Supongamos un inversor que tenía un 60% en acciones y un 40% en bonos a largo plazo y pasa a un 60% en acciones, un 25% en bonos repartidos entre vencimientos cortos y largos, un 10% en bonos indexados a la inflación y un 5% en materias primas. (Combinación ilustrativa, no una recomendación.) En un susto de crecimiento, los bonos a largo plazo siguen amortiguando las pérdidas de las acciones; en un shock inflacionario, los bonos a corto plazo, los bonos indexados a la inflación y las materias primas resisten mejor. El objetivo es reducir la dependencia de cualquier relación concreta. Véase lo que 2022 enseñó a los inversores sobre la diversificación.
La correlación en 2026
En 2026, la correlación seguía siendo positiva, en torno a +0,40 según una medida, ya que la inflación se mantenía por encima de los objetivos de muchos bancos centrales y los mercados seguían siendo sensibles a los datos de inflación. Las rentabilidades más altas de los bonos significaban que ofrecían más ingresos que antes de 2022, pero su fiabilidad como cobertura frente a las acciones no se había recuperado por completo. Véase acciones frente a bonos cuando la inflación baja.
Por qué el periodo 1998-2021 fue inusual
La larga etapa de correlación negativa coincidió con un entorno inusual: inflación baja y estable, bancos centrales creíbles y dispuestos a recortar tipos con agresividad en las crisis, y un largo descenso de los tipos de interés. En ese mundo, la principal amenaza para las acciones era el crecimiento débil, que además hacía bajar las rentabilidades de los bonos. Muchos inversores llegaron a considerar la correlación negativa una ley de los mercados, pero la historia anterior a 1998 sugiere que era una característica de ese régimen concreto.
Picos de crisis frente a cambios de régimen
Los saltos transitorios de la correlación, como el de marzo de 2020, cuando los inversores vendieron todo para obtener efectivo, son distintos de los cambios de régimen duraderos, como el de 2022. Los primeros se revierten en días o semanas, a medida que los bancos centrales restablecen la liquidez; los segundos persisten mientras la inflación siga siendo el riesgo dominante. Distinguirlos es importante para decidir si conviene ajustar una cartera. Véase por qué las correlaciones tienden a uno en una crisis.
Paridad de riesgo y apalancamiento
Algunas estrategias, conocidas como paridad de riesgo, mantienen posiciones apalancadas en bonos junto con acciones, confiando en la correlación negativa para equilibrar el riesgo total. Cuando la correlación se volvió positiva en 2022, estas estrategias sufrieron mucho, porque ambas patas cayeron a la vez. Su experiencia mostró hasta qué punto el diseño moderno de carteras había dependido de la relación anterior.
Otros países
El mismo patrón apareció en otros mercados desarrollados en 2022, cuando la inflación se disparó en Europa y el Reino Unido. Los países con historiales de inflación menos creíbles han registrado con frecuencia correlaciones positivas durante más tiempo.
Errores de interpretación habituales
- Tratar la correlación como si fuera fija.
- Interpretar un pico de una semana como un cambio de régimen.
Medirla uno mismo, ilustrado
Tómense los rendimientos mensuales de un índice bursátil y de un índice de bonos del Estado de los últimos tres años, 36 pares de números, y calcúlese su correlación con una función de hoja de cálculo. (Método ilustrativo.) Un resultado de −0,3 significa que los bonos han tendido a compensar los movimientos de las acciones; +0,4 significa que han tendido a moverse juntos. Recalcular cada trimestre muestra si la relación está cambiando, y usar rendimientos semanales o diarios ofrece lecturas más rápidas pero más ruidosas.
Qué podría volver a hacerla negativa
Un retorno a una inflación baja y estable, cercana a los objetivos de los bancos centrales, con mercados confiados en que los bancos centrales recortarían tipos con agresividad en una recesión, probablemente restablecería la correlación negativa. Un susto de crecimiento profundo sin presiones inflacionarias también podría producirla temporalmente, ya que los bonos suben por las bajadas de tipos esperadas mientras las acciones caen. Los shocks inflacionarios persistentes, el fuerte endeudamiento público o las dudas sobre la independencia de los bancos centrales empujarían en sentido contrario.
Correlación y riesgo de cartera, ilustrado
Supongamos que las acciones tienen una volatilidad anual del 16% y los bonos del 6%, con una cartera 60/40. (Cifras ilustrativas.) Con una correlación de −0,3, la volatilidad de la cartera es de aproximadamente 9,2%. Con una correlación de +0,5, sube a unos 11,0%. Las mismas posiciones soportan un riesgo notablemente mayor cuando la correlación se vuelve positiva, y por eso el cambio de 2022 fue tan importante para las carteras equilibradas.
Cómo respondieron los inversores profesionales
Muchas instituciones revisaron su asignación de activos después de 2022. Algunas añadieron materias primas, bonos indexados a la inflación o estrategias de seguimiento de tendencias; otras acortaron la duración de sus bonos o mantuvieron más efectivo. Los fondos de pensiones y las dotaciones también sometieron sus carteras a pruebas de estrés con escenarios en los que las acciones y los bonos caen juntos, en lugar de confiar en las correlaciones históricas de la era de baja inflación.
La correlación y la duración de los bonos
Cuando la correlación es positiva, los bonos a largo plazo añaden el mayor riesgo a una cartera equilibrada, porque son los que más caen ante un shock inflacionario. Acortar la duración de los bonos reduce ese riesgo y, al mismo tiempo, conserva cierto amortiguador frente a los temores de desaceleración del crecimiento. Cuando la correlación es negativa, los bonos largos ofrecen la mayor compensación frente a las pérdidas en acciones. Ajustar la duración de los bonos al régimen de correlación vigente es una forma práctica de responder a este cambio, aunque modificarla con demasiada frecuencia puede convertir una decisión de cartera en un intento costoso de anticipar los mercados. Los ajustes graduales, revisados una o dos veces al año, son suficientes.
Preguntas frecuentes
¿Una correlación positiva significa que los bonos no sirven de nada?
No. Los bonos siguen proporcionando ingresos y pueden subir en episodios de temor al crecimiento, pero son menos fiables como cobertura cuando el riesgo principal es la inflación.
¿Puede cambiar rápidamente la correlación?
Puede variar en cuestión de meses cuando cambia el riesgo dominante, como ocurrió en 2022.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- La correlación de rendimientos entre acciones y bonos se vuelve positiva (rango 1998–2021; +0,52 en 2022; cobertura de 2008; alrededor de +0,40 en 2026) — Voronoi
- La muerte de la 60/40 (peor año desde 1937; 14 meses consecutivos de caídas conjuntas) — Masterworks Research, junio de 2026
- La cartera 60/40 (correlación positiva desde aproximadamente 1965 hasta 2000) — BIT Knowledge Hub
- 60/40 en 2022 (visión del FMI de que el cambio puede ser estructural) — The Edge Malaysia, septiembre de 2026