
O que é um stablecoin dólar sintético?
Como um stablecoin dólar sintético, como o USDe, usa colateral em criptoativos e posições vendidas em futuros para tentar manter o valor de US$ 1, e de onde vem sua receita.
Um stablecoin dólar sintético busca manter o valor de US$ 1 sem manter dólares em reserva. Ele detém criptoativos, como ether, mais uma posição vendida equivalente em contratos futuros, para que os movimentos de preço se anulem. O mais conhecido é o USDe, da Ethena. Sua receita vem dos pagamentos de funding dos contratos futuros, que podem tornar-se negativos, e ele chegou a cair para US$ 0,65 em uma exchange em 2025.
Como funciona o hedge
- Um usuário deposita criptoativos ou stablecoins para cunhar USDe.
- O protocolo detém colateral em criptoativos, em grande parte ether e bitcoin em staking.
- Ele abre uma posição vendida em contratos futuros perpétuos do mesmo tamanho em grandes exchanges centralizadas.
- Os movimentos de preço se compensam: se o ether cai, o colateral perde valor, mas a posição vendida ganha, e o inverso ocorre quando ele sobe. Isso é chamado de posição delta-neutra.
Como a posição não tem exposição líquida ao preço, seu valor em dólares deve permanecer aproximadamente constante.
O hedge em números
Suponha que o protocolo detenha 1 ETH avaliado em US$ 3.000 e uma posição vendida em contratos futuros perpétuos sobre 1 ETH. Se o ether cair para US$ 2.400, o colateral perde US$ 600 e a posição vendida ganha cerca de US$ 600, de modo que a posição combinada continua valendo cerca de US$ 3.000. Se o ether subir para US$ 3.600, o colateral ganha US$ 600 e a posição vendida perde cerca de US$ 600. (Valores ilustrativos, desconsiderando taxas e funding.) O valor em dólares se mantém nas duas direções, o que permite ao protocolo emitir um token denominado em dólares contra essa posição.
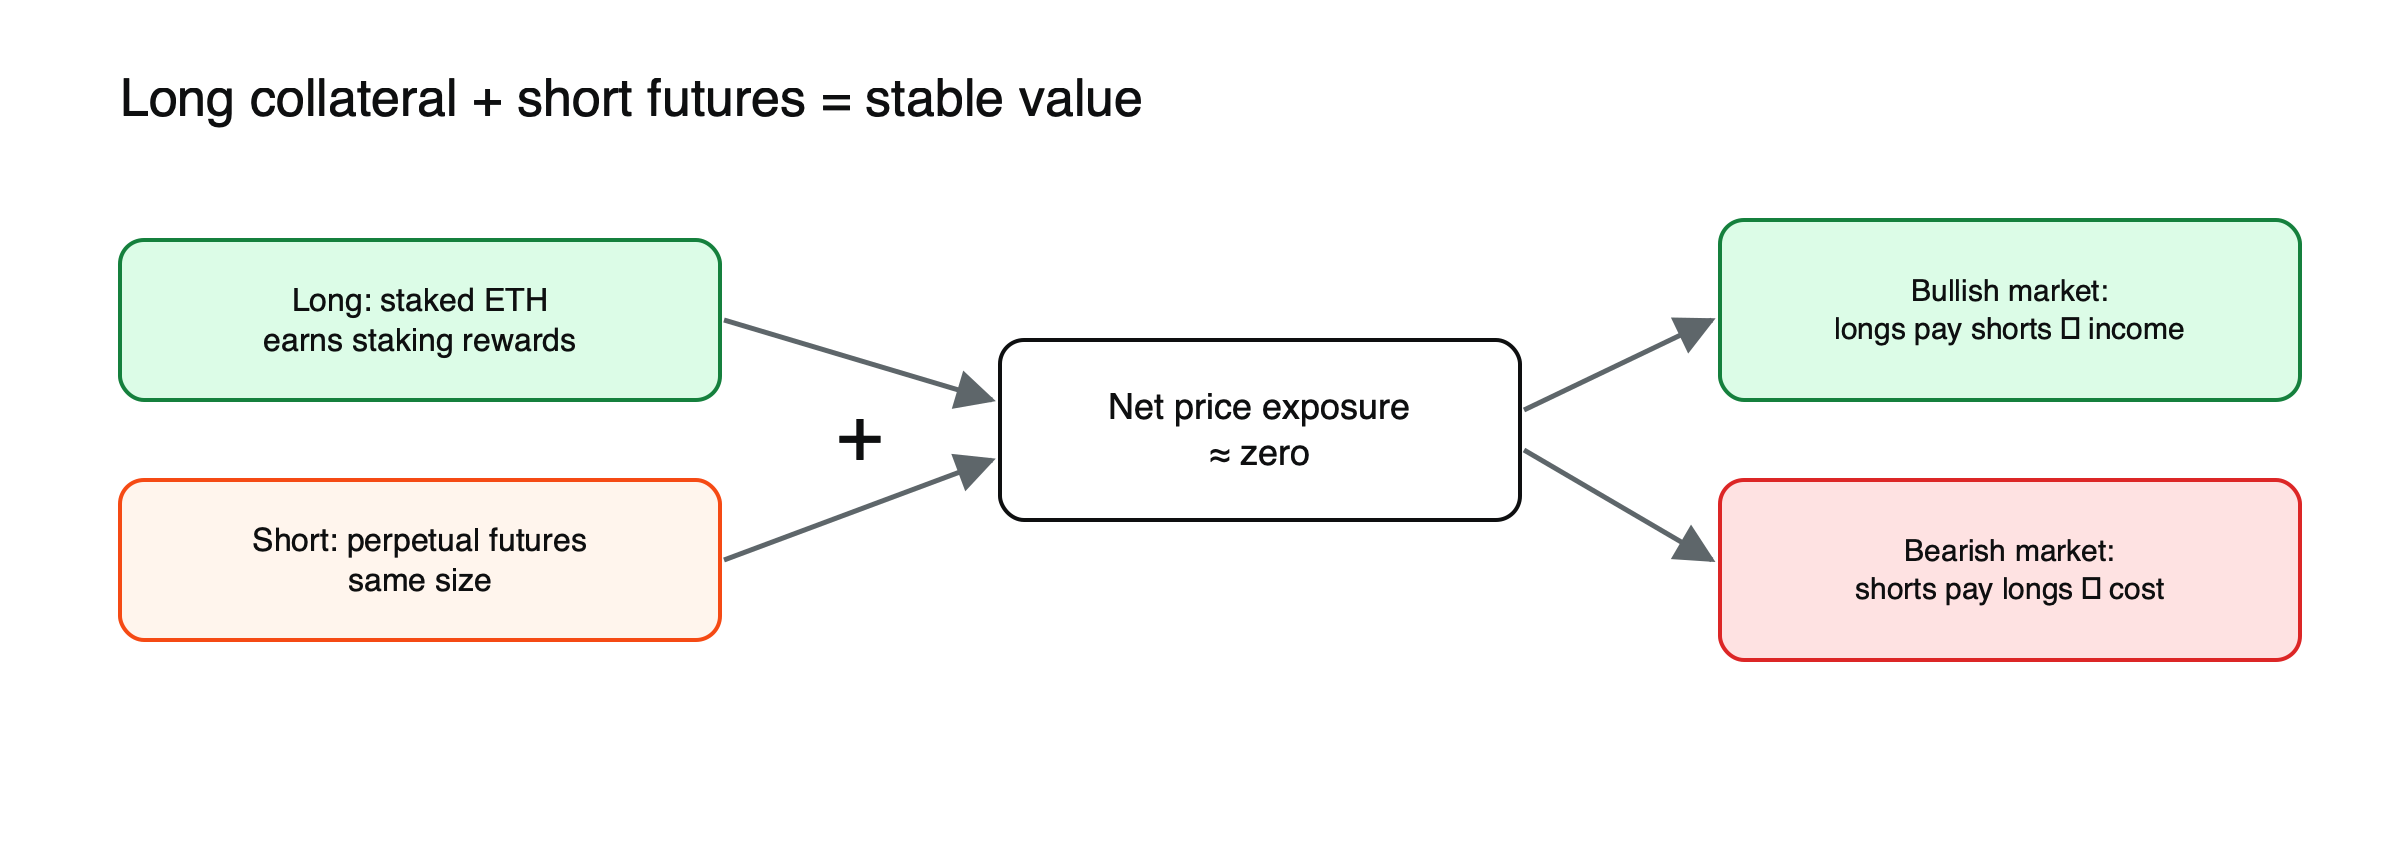 Figura: Como um dólar sintético anula os movimentos de preço e de onde vem a sua receita.
De onde vem a receita
Contratos futuros perpétuos usam uma taxa de funding para manter seu preço próximo ao preço à vista. Quando a maioria dos traders aposta em alta, quem mantém posições compradas paga quem está vendido. Um dólar sintético fica do lado vendido, então, em mercados de alta, ele recebe o funding, além das recompensas de staking sobre o seu ether. Quem faz staking do USDe recebe sUSDe, que acumula essa receita. O USDe comum não rende nada.
Quando o mercado vira para baixa, o funding pode ficar negativo, o que significa que os vendidos pagam os comprados. A Ethena mantém um fundo de reserva para absorver esses períodos, mas uma sequência longa de funding negativo custaria dinheiro ao protocolo.
Funding em números
Na mesma posição de US$ 3.000, uma taxa média de funding de 10% ao ano paga aos vendidos traria cerca de US$ 300 por ano, antes das recompensas de staking e dos custos. Se o funding ficasse negativo a 5% ao ano, a posição passaria a custar cerca de US$ 150 por ano, que o protocolo teria de cobrir com seu fundo de reserva ou com a receita de staking. (Ilustrativo.) Essa oscilação explica por que o rendimento das versões em staking desses tokens pode passar de dois dígitos para próximo de zero em questão de meses.
O teste de estresse de outubro de 2025
Durante a queda do mercado de 10 a 11 de outubro de 2025, que eliminou mais de US$ 19 bilhões em posições alavancadas, o USDe caiu para cerca de US$ 0,65 na Binance, enquanto era negociado bem mais próximo de US$ 1 em exchanges descentralizadas. Cerca de US$ 1,59 bilhão em USDe foi resgatado nesses dois dias, aproximadamente 11% da oferta.
O que aconteceu com a oferta depois
O valor de mercado do USDe atingiu o pico de cerca de US$ 14,8 bilhões no início de outubro de 2025 e caiu para cerca de US$ 3,9 bilhões até agosto de 2026, à medida que a receita de funding diminuiu e os detentores saíram. A queda mostra o quanto a demanda por um dólar sintético acompanha o rendimento que ele paga: quando a receita de funding caiu, muitos detentores migraram para stablecoins lastreadas em reservas ou deixaram o mercado de criptoativos, e o protocolo encolheu junto. Um stablecoin lastreado em reservas usado para pagamentos não depende de pagar rendimento para manter seus usuários.
Em que se diferencia de outros stablecoins
| Lastreado em reservas (USDT, USDC) | Dólar sintético (USDe) | |
|---|---|---|
| Lastro | Dinheiro e títulos do Tesouro americano (T-bills) | Criptoativos mais contratos futuros vendidos |
| Rendimento para os detentores | Nenhum | Variável, vindo de funding e staking (via sUSDe) |
| Principais riscos | Emissor, bancos, regulação | Taxas de funding, exchanges, colateral, liquidez |
Onde o desenho pode falhar
A cobertura (hedge) remove o risco de preço, mas acrescenta outros. As posições vendidas ficam em exchanges centralizadas, de modo que uma falha ou congelamento da exchange pode deixar parte da cobertura presa; arranjos de custódia fora da exchange reduzem, mas não eliminam, essa exposição. O ether em staking usado como colateral pode, em uma crise, ser negociado abaixo do ether, abrindo uma lacuna que a cobertura com futuros não cobre. Os preços de futuros e à vista podem divergir acentuadamente em mercados rápidos, quebrando brevemente a compensação. E uma onda de resgates força o protocolo a desfazer posições à vista e de futuros ao mesmo tempo, exatamente quando a liquidez é mais escassa, o que aconteceu em pequena escala em outubro de 2025.
Sinais que merecem atenção
- Taxas de financiamento nos principais mercados de futuros perpétuos, que determinam a receita e mostram se a cobertura está recebendo ou pagando.
- O tamanho do fundo de reserva em relação à oferta, que mostra por quanto tempo o protocolo poderia absorver financiamento negativo.
- Tendência da oferta, já que resgates constantes costumam sinalizar queda de receita ou de confiança.
- Composição do colateral, incluindo quanto é ether em staking, bitcoin ou outras stablecoins, e onde está custodiado.
- O preço do token em diferentes plataformas, porque diferenças entre exchanges, como em outubro de 2025, são um sinal precoce de tensão.
Antes de manter um dólar sintético, vale ler a página de transparência do próprio protocolo, que normalmente lista o colateral, as coberturas abertas, a exposição a exchanges e o tamanho do fundo de reserva. Se alguma dessas informações estiver ausente ou desatualizada, trate isso como um sinal de alerta por si só.
Riscos a conhecer
- Risco de taxa de financiamento: a receita depende de os traders estarem comprados em termos líquidos.
- Risco de exchange: as coberturas ficam em exchanges centralizadas, que podem falhar ou congelar.
- Lacunas de liquidez e de preço em mercados rápidos, como mostrou outubro de 2025.
- Limites regulatórios: o BaFin, da Alemanha, atuou contra a entidade alemã da Ethena em 2025, e a Ethena retirou seu pedido de autorização sob o MiCA.
Para a categoria como um todo, leia o que são stablecoins que rendem e stablecoins centralizadas vs. descentralizadas. Para o básico, veja o que é uma stablecoin.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Perguntas frequentes
Um dólar sintético é o mesmo que uma stablecoin algorítmica como a TerraUSD?
Não. A TerraUSD era lastreada em um token que podia ser emitido livremente, então seu suporte entrou em colapso junto com a confiança. Um dólar sintético é lastreado em colateral cripto real, com cobertura em futuros. Ele ainda pode perder a paridade sob estresse, mas seu lastro não desaparece da mesma forma autorreforçada. Veja o que aconteceu no colapso da TerraUSD.
Quem pode ter USDe?
A disponibilidade depende de onde você mora e da plataforma que usa. Após a ação do regulador financeiro alemão em 2025, os produtos da Ethena não foram oferecidos a usuários de varejo na UE sob o MiCA, e algumas exchanges os restringem em outras regiões.
Fontes
- Ethena e a mecânica do USDe (design delta-neutro; sUSDe) — Coin Metrics, 2025
- Ethena Labs: como funciona o USDe (financiamento negativo; fundo de reserva) — Portals
- Ethena sob pressão (mínima de US$ 0,65 na Binance; US$ 1,59 bilhão resgatados em 10–11 de outubro) — Kaiko via Brainsum, dezembro de 2025
- Oferta do dólar sintético USDe (pico de US$ 14,8 bilhões; US$ 3,9 bilhões até agosto de 2026) — DIA
- O que é a Ethena? (medidas do BaFin, 2025; não disponível para varejo na UE) — Rankia
- Desvinculação do USDe da Ethena (manteve-se estável em DEXs; queda de US$ 19 bilhões) — Netcoins