
Что такое синтетический стейблкоин в долларах?
Синтетический стейблкоин в долларах стремится удерживать цену около $1 с помощью криптообеспечения и равной короткой фьючерсной позиции. Разбираем на примере USDe от Ethena, откуда берётся его доход и что показал стресс-тест в октябре 2025 года.
Синтетический стейблкоин в долларах призван сохранять стоимость $1 без хранения долларов. Он держит криптовалюту, например эфир, и одновременно равную по размеру короткую фьючерсную позицию, так что движения цены взаимно компенсируются. Самый известный пример — USDe от Ethena. Его доход формируется из платежей по фандингу фьючерсов, которые могут стать отрицательными, а в 2025 году на одной бирже он ненадолго упал до $0,65.
Как работает хеджирование
- Пользователь вносит криптовалюту или стейблкоины, чтобы выпустить USDe.
- Протокол держит криптообеспечение, в основном застейканный эфир и биткоин.
- Он открывает короткую бессрочную фьючерсную позицию того же размера на крупных централизованных биржах.
- Ценовые движения компенсируют друг друга: если эфир падает, обеспечение теряет в стоимости, но короткая позиция выигрывает, и наоборот, когда цена растёт. Это называется дельта-нейтральной позицией.
Поскольку позиция не имеет чистой ценовой экспозиции, её стоимость в долларах должна оставаться примерно постоянной.
Хеджирование в цифрах
Допустим, протокол держит 1 ETH стоимостью $3 000 и короткую бессрочную фьючерсную позицию на 1 ETH. Если эфир упадёт до $2 400, обеспечение потеряет $600, а короткая позиция выиграет около $600, так что совокупная позиция по-прежнему будет стоить около $3 000. Если эфир вырастет до $3 600, обеспечение выиграет $600, а короткая позиция потеряет около $600. (Условные цифры, без учёта комиссий и фандинга.) Стоимость в долларах остаётся неизменной в обоих направлениях, что позволяет протоколу выпускать против неё токен, номинированный в долларах.
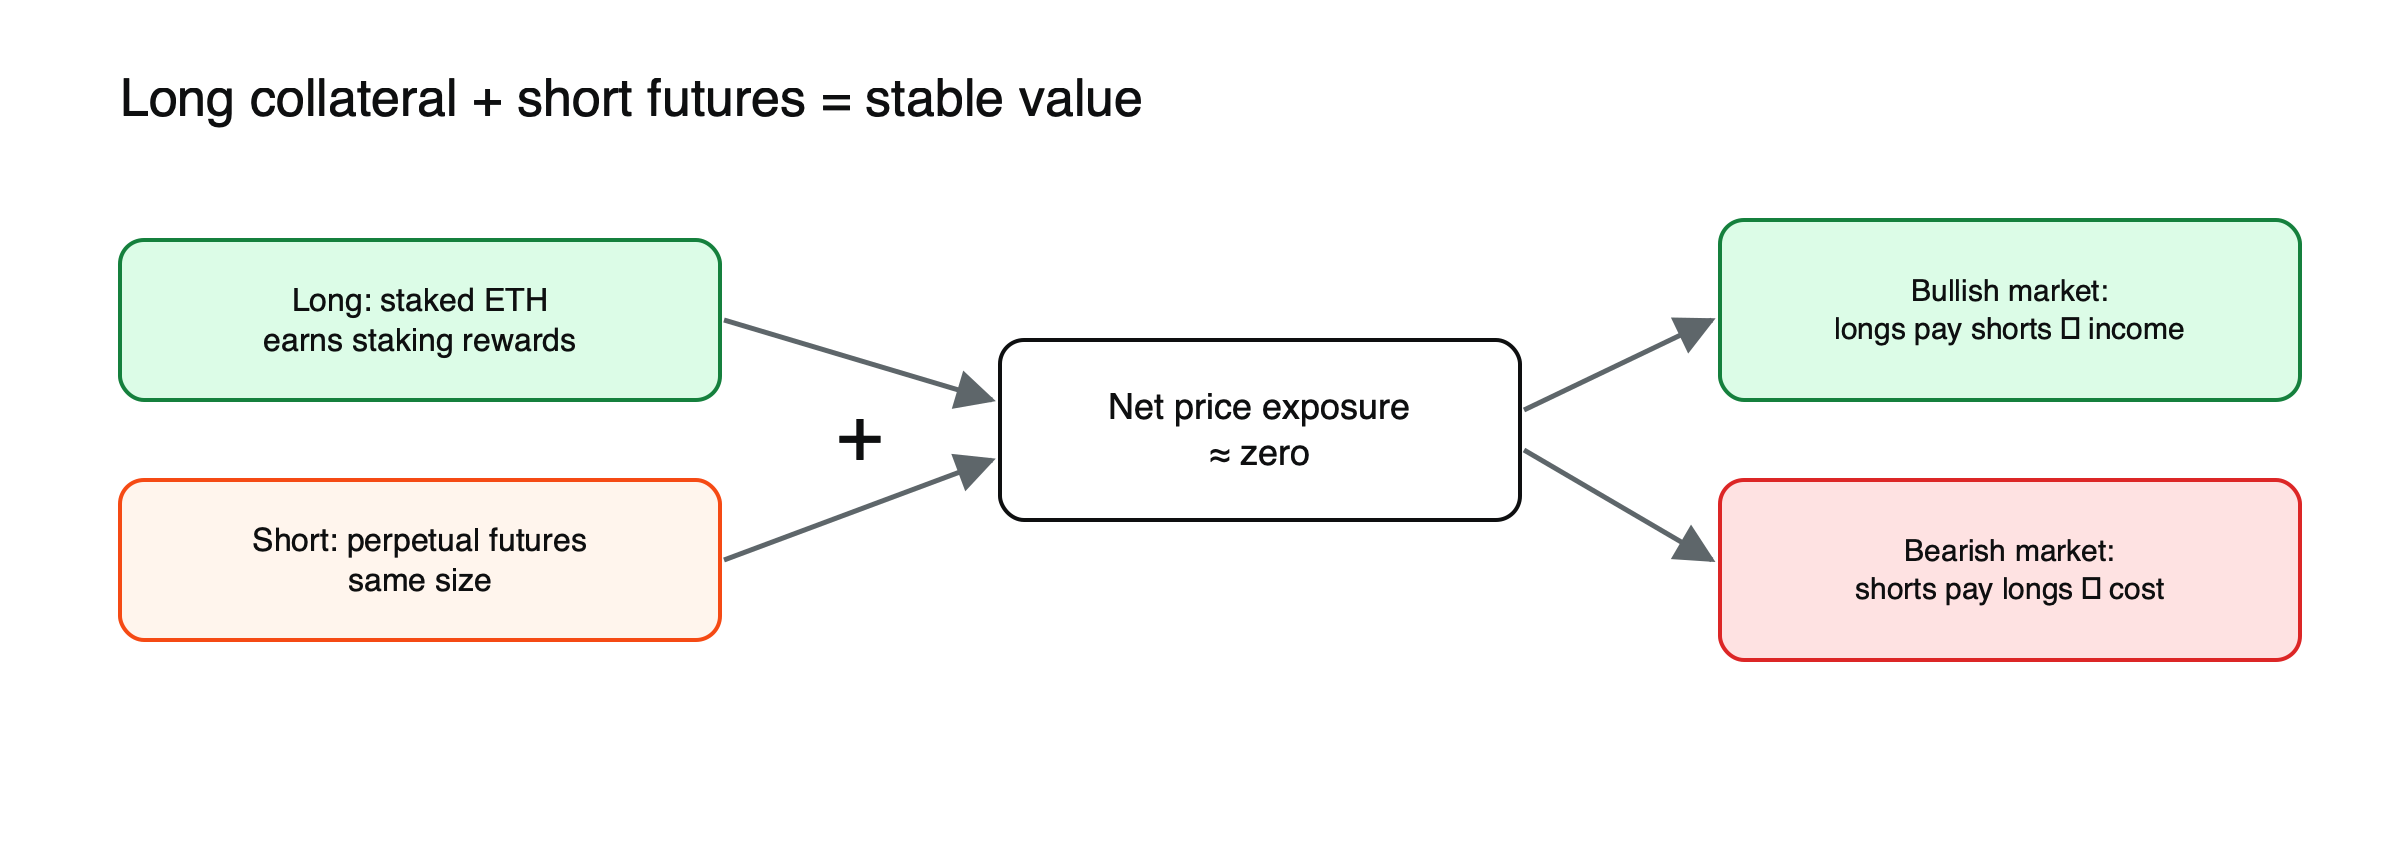 Рисунок: как синтетический доллар компенсирует ценовые движения и откуда берётся его доход.
Откуда берётся доход
Бессрочные фьючерсы используют ставку фандинга, чтобы их цена оставалась близкой к спотовой. Когда большинство трейдеров делают ставку на рост цен, держатели длинных позиций платят шортам. Синтетический доллар находится на короткой стороне, поэтому на бычьем рынке он получает фандинг плюс награды за стейкинг своего эфира. Держатели, которые стейкают USDe, получают sUSDe, который накапливает этот доход. Обычный USDe не приносит ничего.
Когда рынок развернулся вниз, фандинг может стать отрицательным, то есть шорты начинают платить лонгам. Ethena держит резервный фонд, чтобы поглощать такие периоды, но длительный отрицательный фандинг стоил бы протоколу денег.
Фандинг в цифрах
По той же позиции в $3 000 средняя ставка фандинга 10% годовых, выплачиваемая шортам, принесла бы около $300 в год до учёта наград за стейкинг и издержек. Если бы фандинг стал отрицательным на уровне 5% годовых, позиция обходилась бы примерно в $150 в год, которые протокол должен был бы покрывать из резервного фонда или дохода от стейкинга. (Условные цифры.) Эти колебания объясняют, почему доходность застейканных версий таких токенов может за считанные месяцы упасть с двузначных значений почти до нуля.
Стресс-тест октября 2025 года
Во время обвала рынка 10–11 октября 2025 года, который уничтожил более $19 млрд леверидж-позиций, USDe упал примерно до $0,65 на Binance, тогда как на децентрализованных биржах он торговался гораздо ближе к $1. За эти два дня было погашено около $1,59 млрд USDe, примерно 11% предложения.
Что произошло с предложением потом
Рыночная капитализация USDe достигла пика около $14,8 млрд в начале октября 2025 года и к августу 2026 года упала примерно до $3,9 млрд по мере сокращения фандингового дохода и ухода держателей. Это снижение показывает, насколько тесно спрос на синтетический доллар связан с доходностью, которую он приносит: когда доход от фандинга упал, многие держатели перешли к стейблкоинам с резервным обеспечением или вовсе вышли из криптовалют, и протокол сжался вместе с ними. Стейблкоин с резервным обеспечением, который используется для платежей, не зависит от выплаты доходности, чтобы удерживать своих пользователей.
Чем он отличается от других стейблкоинов
| С резервным обеспечением (USDT, USDC) | Синтетический доллар (USDe) | |
|---|---|---|
| Обеспечение | Наличные и казначейские векселя | Криптовалюта плюс короткие фьючерсы |
| Доход для держателей | Нет | Переменный, от фандинга и стейкинга (через sUSDe) |
| Основные риски | Эмитент, банки, регулирование | Ставки фандинга, биржи, обеспечение, ликвидность |
Где дизайн может дать сбой
Хеджирование устраняет ценовой риск, но добавляет другие. Короткие позиции находятся на централизованных биржах, поэтому сбой или заморозка работы биржи могут оставить часть хеджа недоступной; схемы хранения вне биржи снижают, но не устраняют эту уязвимость. Застейканный эфир, используемый в качестве залога, в кризис сам может торговаться ниже эфира, что создаёт разрыв, который фьючерсный хедж не покрывает. Цены на фьючерсы и спот могут резко расходиться на быстрых рынках, на короткое время нарушая компенсацию. И волна погашений заставляет протокол одновременно закрывать спотовые и фьючерсные позиции именно тогда, когда ликвидность минимальна, — что в небольшом масштабе и произошло в октябре 2025 года.
Сигналы, за которыми стоит следить
- Ставки финансирования на крупнейших рынках бессрочных фьючерсов: они определяют доход и показывают, платит ли хедж или получает выплаты.
- Размер резервного фонда относительно предложения: это показывает, как долго протокол может выдерживать отрицательное финансирование.
- Динамика предложения, поскольку устойчивые погашения часто сигнализируют о снижении дохода или доверия.
- Структура залога, включая долю застейканного эфира, биткоина или других стейблкоинов, а также место их хранения.
- Цена токена на разных площадках, поскольку расхождения между биржами, как в октябре 2025 года, являются ранним признаком напряжения.
Прежде чем держать синтетический доллар, стоит изучить страницу прозрачности самого протокола, где обычно перечислены залог, открытые хеджи, риски, связанные с биржами, и размер резервного фонда. Если каких-либо данных нет или они устарели, это само по себе является тревожным сигналом.
Риски, которые нужно знать
- Риск ставки финансирования: доход зависит от того, что трейдеры в целом находятся в длинных позициях.
- Биржевой риск: хеджи находятся на централизованных биржах, которые могут выйти из строя или заморозить работу.
- Разрывы ликвидности и цен на быстрых рынках, что показал октябрь 2025 года.
- Регуляторные ограничения: немецкий регулятор BaFin в 2025 году выступил против немецкого подразделения Ethena, а Ethena отозвала заявку на получение авторизации по MiCA.
О более широкой категории можно прочитать в материалах: что такое стейблкоины с доходностью и централизованные и децентрализованные стейблкоины. Основы см. в статье о том, что такое стейблкоин.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены волатильности, и вы можете потерять вложенные средства.
Часто задаваемые вопросы
Является ли синтетический доллар тем же, что и алгоритмический стейблкоин, например TerraUSD?
Нет. TerraUSD обеспечивался токеном, который можно было эмитировать, поэтому его поддержка рухнула вместе с доверием. Синтетический доллар обеспечивается реальным криптозалогом, захеджированным фьючерсами. Он также может потерять свою привязку в условиях стресса, но его обеспечение не исчезает таким же самоусиливающимся образом. См. что произошло при крахе TerraUSD.
Кто может держать USDe?
Доступность зависит от страны проживания и используемой платформы. После действий регулятора финансового рынка Германии в 2025 году продукты Ethena не предлагаются розничным пользователям в ЕС в соответствии с MiCA, а некоторые биржи ограничивают их в других регионах.
Источники
- Ethena and the Mechanics of USDe (delta-neutral design; sUSDe) — Coin Metrics, 2025
- Ethena Labs: How USDe Works (negative funding; reserve fund) — Portals
- Ethena Under Pressure (low of $0.65 on Binance; $1.59 billion redeemed October 10–11) — Kaiko via Brainsum, December 2025
- USDe synthetic dollar supply (peak $14.8 billion; $3.9 billion by August 2026) — DIA
- ¿Qué es Ethena? (BaFin measures, 2025; not available to EU retail) — Rankia
- Ethena’s USDe Depeg (held steady on DEXs; $19 billion crash) — Netcoins