
¿Qué es un stablecoin sintético en dólares?
Cómo funciona un stablecoin sintético en dólares, cómo su cobertura delta-neutral compensa los movimientos de precio, de dónde provienen sus ingresos y en qué se diferencia de los stablecoins respaldados por reservas, tomando como ejemplo USDe de Ethena.
Un stablecoin sintético en dólares pretende mantener un valor de 1 $ sin mantener dólares. Posee criptoactivos, como ether, más una posición corta en futuros de igual valor, de modo que los movimientos de precio se cancelan. El más conocido es USDe, de Ethena. Sus ingresos provienen de los pagos de financiación de los futuros, que pueden volverse negativos, y en 2025 llegó a caer brevemente a 0,65 $ en un exchange.
Cómo funciona la cobertura
- Un usuario deposita criptoactivos o stablecoins para acuñar USDe.
- El protocolo mantiene como colateral criptoactivos, principalmente ether y bitcoin en staking.
- Abre una posición corta en futuros perpetuos por el mismo tamaño en grandes exchanges centralizados.
- Los movimientos de precio se compensan: si el ether baja, el colateral pierde valor pero la posición corta gana, y viceversa cuando sube. Esto se denomina posición delta-neutral.
Como la posición no tiene exposición neta al precio, su valor en dólares debería mantenerse aproximadamente constante.
La cobertura en cifras
Supongamos que el protocolo tiene 1 ETH valorado en 3.000 $ y una posición corta en futuros perpetuos sobre 1 ETH. Si el ether cae a 2.400 $, el colateral pierde 600 $ y la posición corta gana unos 600 $, así que la posición combinada sigue valiendo unos 3.000 $. Si el ether sube a 3.600 $, el colateral gana 600 $ y la posición corta pierde unos 600 $. (Cifras ilustrativas, sin considerar comisiones ni financiación.) El valor en dólares se mantiene en ambos sentidos, lo que permite al protocolo emitir un token denominado en dólares respaldado por esa posición.
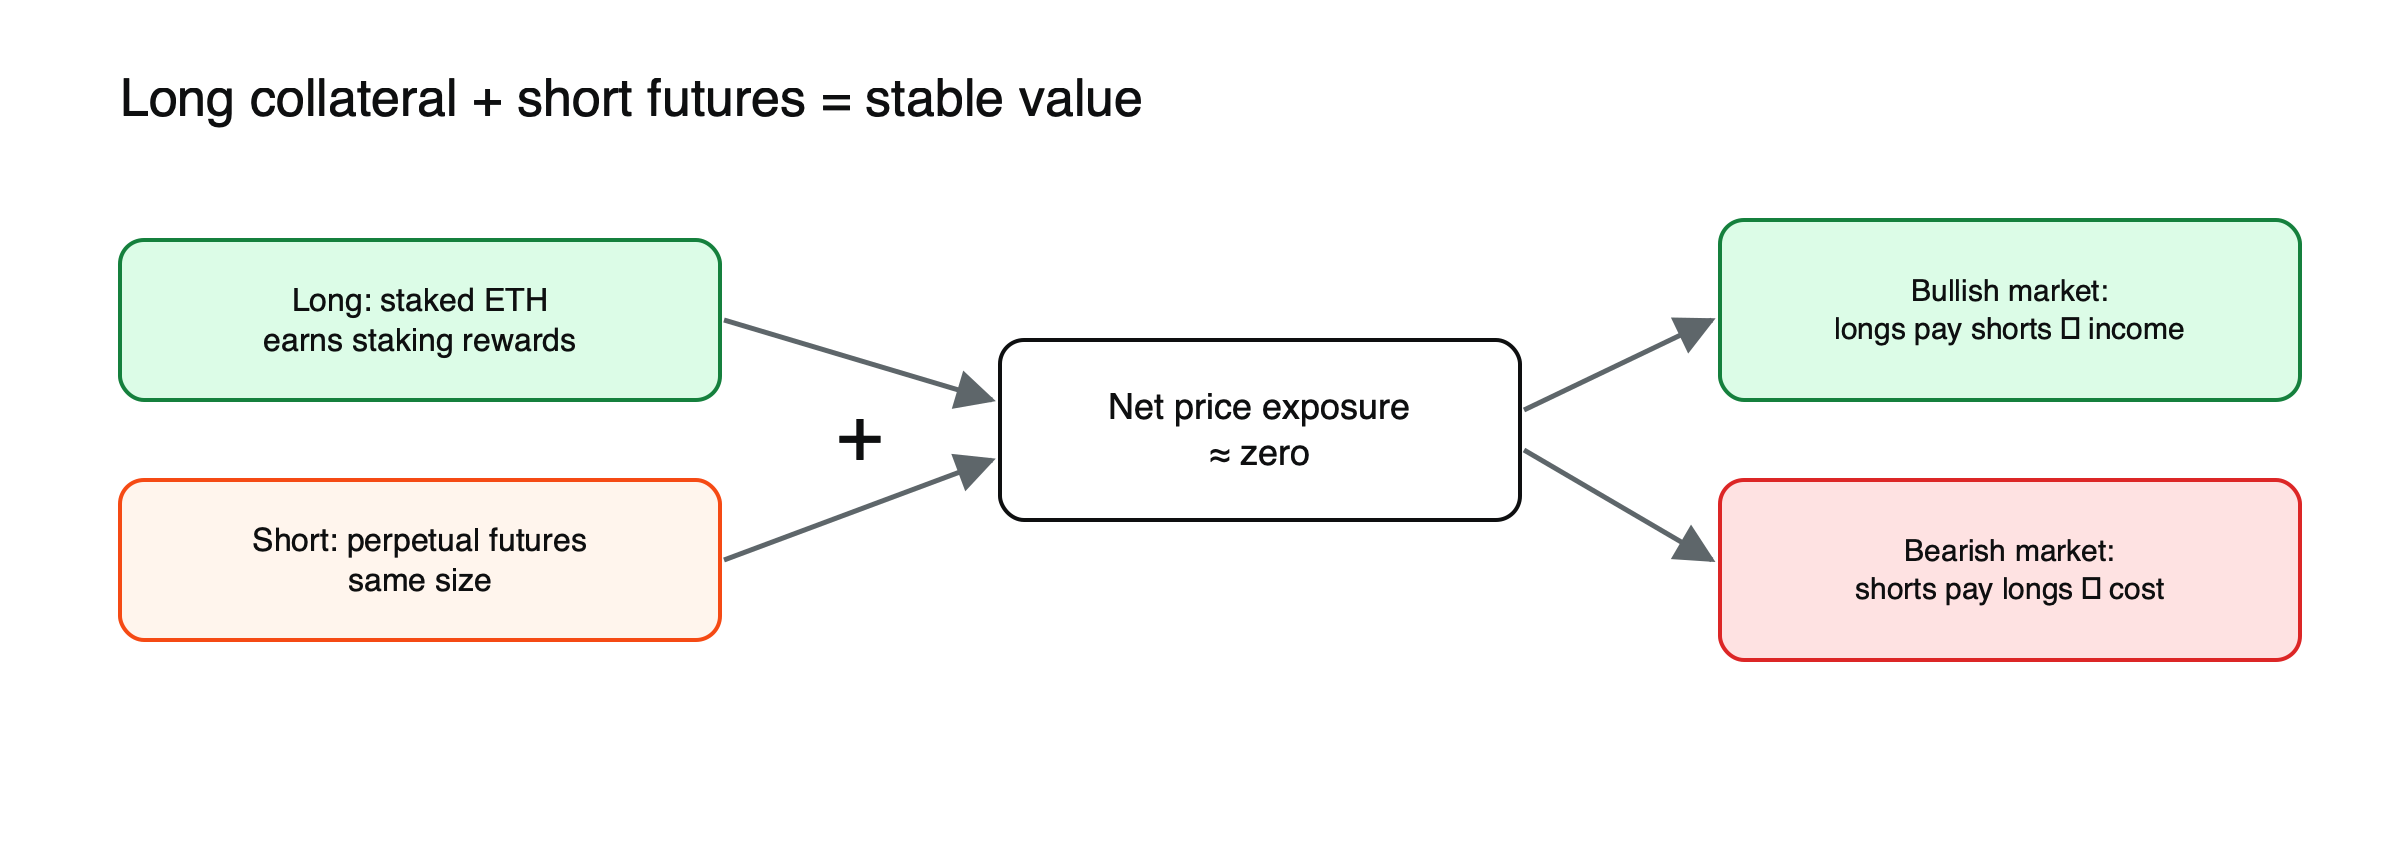
Figura: Cómo un dólar sintético cancela los movimientos de precio y de dónde proviene su ingreso.
De dónde provienen los ingresos
Los futuros perpetuos usan una tasa de financiación para mantener su precio cerca del precio al contado. Cuando la mayoría de los operadores apuesta por subidas de precios, quienes mantienen posiciones largas pagan a las cortas. Un dólar sintético se sitúa en el lado corto, por lo que en mercados alcistas cobra la financiación, además de las recompensas de staking de su ether. Los titulares que hacen staking de USDe reciben sUSDe, que acumula esos ingresos. El USDe normal no genera rendimiento.
Cuando el mercado se vuelve bajista, la financiación puede ser negativa, lo que significa que las posiciones cortas pagan a las largas. Ethena mantiene un fondo de reserva para absorber esos periodos, pero una larga etapa de financiación negativa le costaría dinero al protocolo.
La financiación en cifras
En esa misma posición de 3.000 $, una tasa de financiación media del 10 % anual pagada a las posiciones cortas generaría unos 300 $ al año, antes de las recompensas de staking y de los costes. Si la financiación se volviera negativa al 5 % anual, la posición costaría unos 150 $ al año, que el protocolo tendría que cubrir con su fondo de reserva o con los ingresos de staking. (Ilustrativo.) Esta oscilación explica por qué el rendimiento de las versiones en staking de estos tokens puede pasar de dos dígitos a casi cero en cuestión de meses.
La prueba de estrés de octubre de 2025
Durante el desplome del mercado del 10 al 11 de octubre de 2025, que eliminó más de 19.000 millones de dólares en posiciones apalancadas, USDe cayó a unos 0,65 $ en Binance, mientras que en los exchanges descentralizados se negociaba mucho más cerca de 1 $. Unos 1.590 millones de dólares en USDe fueron canjeados en esos dos días, aproximadamente el 11 % del suministro.
Qué ocurrió después con el suministro
La capitalización de mercado de USDe alcanzó un máximo de unos 14.800 millones de dólares a principios de octubre de 2025 y cayó a unos 3.900 millones de dólares en agosto de 2026, a medida que se reducían los ingresos por financiación y los titulares salían. La caída muestra hasta qué punto la demanda de un dólar sintético sigue de cerca el rendimiento que paga: cuando disminuyeron los ingresos por financiación, muchos titulares se pasaron a stablecoins respaldados por reservas o abandonaron las criptomonedas, y el protocolo se redujo con ellos. Un stablecoin respaldado por reservas y usado para pagos no depende de pagar un rendimiento para retener a sus usuarios.
En qué se diferencia de otros stablecoins
| Respaldado por reservas (USDT, USDC) | Dólar sintético (USDe) | |
|---|---|---|
| Respaldo | Efectivo y letras del Tesoro | Criptoactivos más futuros cortos |
| Ingresos para los titulares | Ninguno | Variables, por financiación y staking (mediante sUSDe) |
| Riesgos principales | Emisor, bancos, regulación | Tasas de financiación, exchanges, colateral, liquidez |
Dónde puede fallar el diseño
La cobertura elimina el riesgo de precio, pero añade otros. Las posiciones cortas se sitúan en exchanges centralizados, por lo que un fallo o una congelación del exchange podría dejar parte de la cobertura bloqueada; los acuerdos de custodia fuera del exchange reducen, pero no eliminan, esa exposición. El ether en staking usado como colateral puede cotizar por debajo del ether en una crisis, abriendo una brecha que la cobertura con futuros no cubre. Los precios de futuros y spot pueden divergir bruscamente en mercados rápidos, rompiendo brevemente la compensación. Y una oleada de reembolsos obliga al protocolo a deshacer posiciones spot y de futuros al mismo tiempo, justo cuando la liquidez es más escasa, lo que ocurrió en pequeña escala en octubre de 2025.
Señales que vale la pena vigilar
- Tasas de financiamiento en los principales mercados de futuros perpetuos, que determinan los ingresos y muestran si la cobertura está pagando o cobrando.
- El tamaño del fondo de reserva en relación con la oferta, que muestra cuánto tiempo podría el protocolo absorber un financiamiento negativo.
- Tendencia de la oferta, ya que los reembolsos constantes suelen indicar caída de ingresos o de confianza.
- Composición del colateral, incluyendo cuánto es ether en staking, bitcoin u otras stablecoins, y dónde se custodia.
- El precio del token en distintas plataformas, porque las diferencias entre exchanges, como en octubre de 2025, son una señal temprana de tensión.
Antes de mantener un dólar sintético, conviene leer la página de transparencia del propio protocolo, que normalmente enumera el colateral, las coberturas abiertas, la exposición a exchanges y el tamaño del fondo de reserva. Si alguno de estos datos falta o está desactualizado, considérelo en sí mismo una señal de alerta.
Riesgos a tener en cuenta
- Riesgo de tasa de financiamiento: los ingresos dependen de que los traders estén mayoritariamente en posiciones largas.
- Riesgo de exchange: las coberturas se encuentran en exchanges centralizados, que pueden fallar o congelarse.
- Brechas de liquidez y de precio en mercados rápidos, como mostró octubre de 2025.
- Límites regulatorios: el BaFin de Alemania actuó contra la entidad alemana de Ethena en 2025, y Ethena retiró su solicitud de autorización bajo MiCA.
Para la categoría en general, lea qué son las stablecoins que generan rendimiento y stablecoins centralizadas frente a descentralizadas. Para los conceptos básicos, consulte qué es una stablecoin.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Preguntas frecuentes
¿Es un dólar sintético lo mismo que una stablecoin algorítmica como TerraUSD?
No. TerraUSD estaba respaldada por un token que podía emitir, de modo que su respaldo se derrumbó junto con la confianza. Un dólar sintético está respaldado por colateral cripto real cubierto con futuros. Aun así, puede perder su paridad bajo estrés, pero su respaldo no desaparece de la misma forma autorreforzada. Consulte qué ocurrió en el colapso de TerraUSD.
¿Quién puede tener USDe?
La disponibilidad depende del lugar donde viva y de la plataforma que utilice. Tras la actuación del regulador financiero alemán en 2025, los productos de Ethena no se han ofrecido a usuarios minoristas en la UE bajo MiCA, y algunos exchanges los restringen en otras regiones.
Fuentes
- Ethena y la mecánica de USDe (diseño delta-neutral; sUSDe) — Coin Metrics, 2025
- Ethena Labs: cómo funciona USDe (financiamiento negativo; fondo de reserva) — Portals
- Ethena bajo presión (mínimo de $0.65 en Binance; $1.59 mil millones reembolsados del 10 al 11 de octubre) — Kaiko vía Brainsum, diciembre de 2025
- Oferta del dólar sintético USDe (máximo de $14.8 mil millones; $3.9 mil millones para agosto de 2026) — DIA
- ¿Qué es Ethena? (medidas del BaFin, 2025; no disponible para minoristas de la UE) — Rankia
- Desvinculación de USDe de Ethena (se mantuvo estable en DEX; caída de $19 mil millones) — Netcoins