
Por qué las acciones de EE. UU. pasaron a liquidación T+1
La liquidación T+1 significa que una operación se completa un día hábil después de ejecutarse. EE. UU. la adoptó el 28 de mayo de 2024, tras el episodio de las meme stocks de enero de 2021.
La liquidación T+1 significa que una operación bursátil se completa, con el intercambio de efectivo y acciones, un día hábil después de la operación. EE. UU. pasó de T+2 a T+1 el 28 de mayo de 2024. El principal motor fue el episodio de las meme stocks de enero de 2021, cuando dos días de riesgo de liquidación provocaron enormes llamadas de margen que obligaron a algunos brókers a restringir la negociación.
Cronología
- Antes de 2017: las operaciones en EE. UU. se liquidaban en tres días hábiles (T+3).
- 2017: el ciclo se acorta a T+2.
- Enero de 2021: GameStop se dispara; las exigencias de margen de compensación aumentan drásticamente, y Robinhood restringe las compras el 28 de enero.
- Febrero de 2023: la SEC adopta la norma T+1.
- 28 de mayo de 2024: T+1 entra en vigor para acciones, bonos corporativos y municipales y productos relacionados.
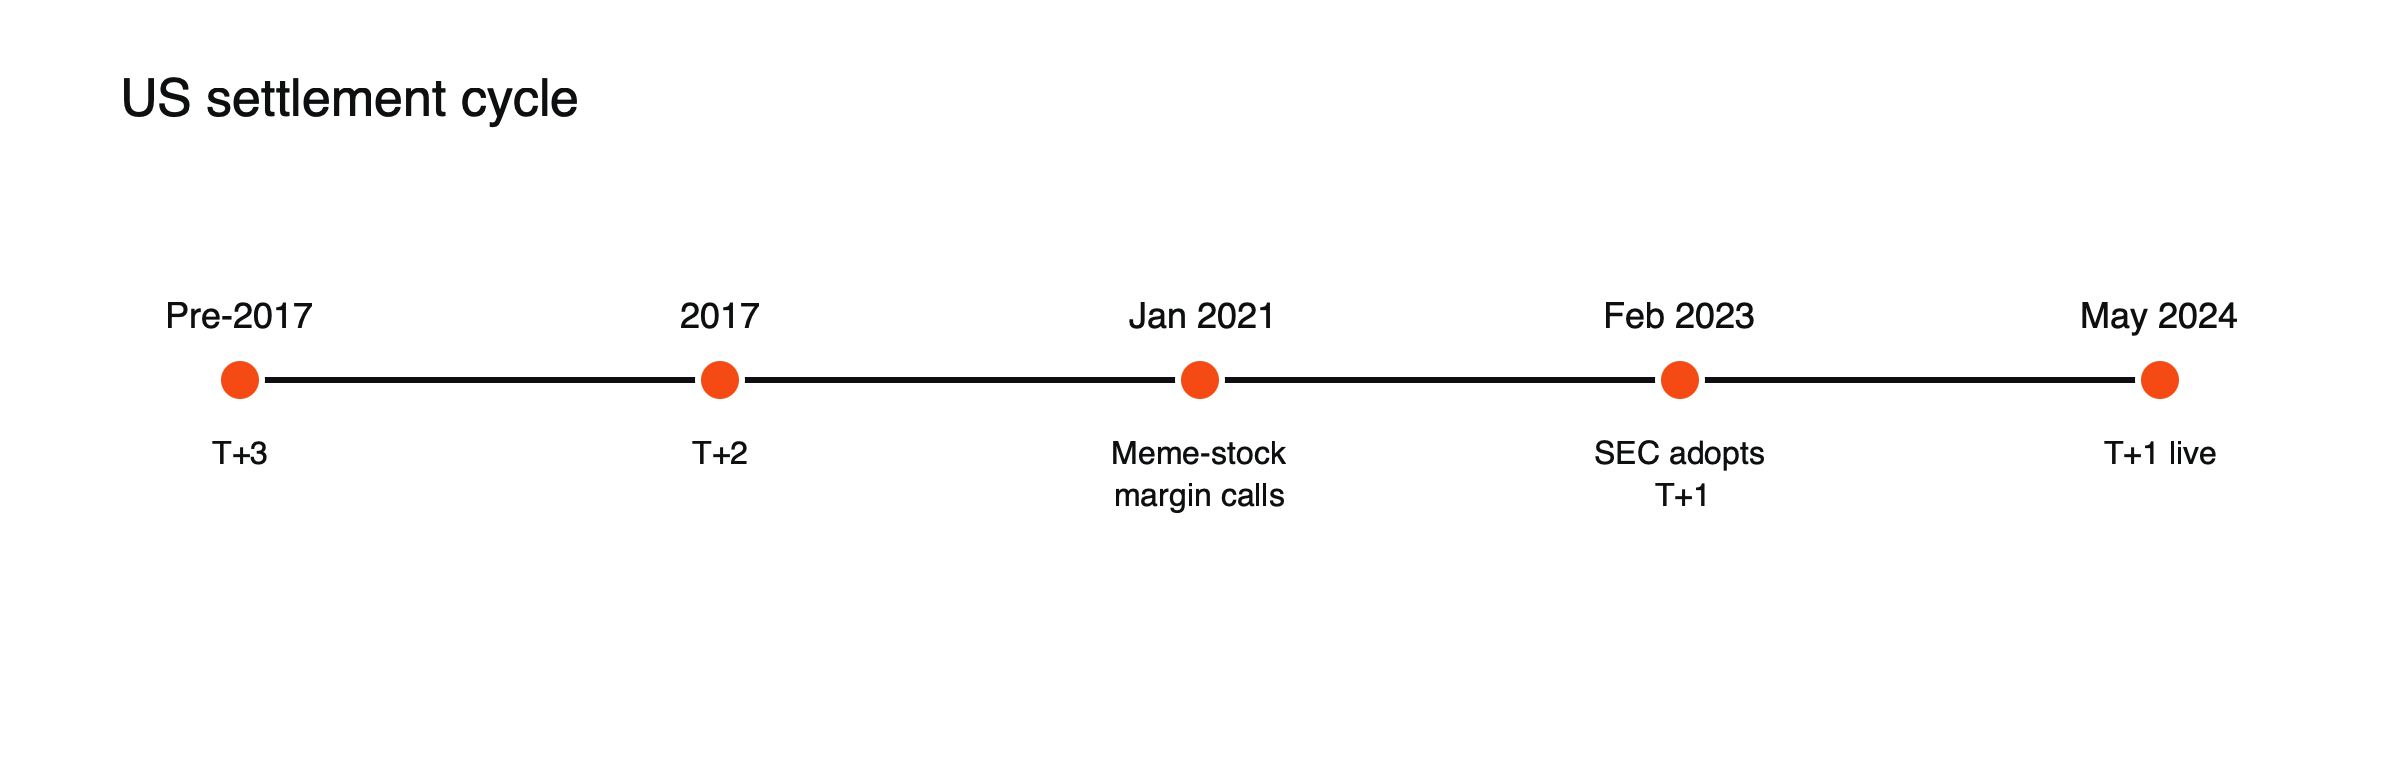
Figura: cómo se aceleró la liquidación en EE. UU.
Por qué importa el tiempo de liquidación
Entre la operación y la liquidación, la cámara de compensación está expuesta al riesgo de que una de las partes incumpla. Para cubrir ese riesgo, exige margen a los brókers. Cuanto mayor es el plazo, más margen se necesita, y en mercados volátiles esas exigencias pueden dispararse. En enero de 2021, un bróker se enfrentó a una llamada de margen adicional de unos 3.000 millones de dólares en un solo día.
El riesgo de liquidación, ilustrado
Supongamos que los clientes de un bróker compran acciones de una empresa volátil por valor de 500 millones de dólares el lunes. (Escenario ilustrativo.) Con T+2, la cámara de compensación está expuesta hasta el miércoles; con T+1, solo hasta el martes. Si la acción oscila un 20% diario, la pérdida potencial en dos días es mucho mayor que en uno, por lo que la cámara exige más margen. En enero de 2021, esas exigencias subieron tanto que Robinhood necesitó recaudar unos 3.000 millones de dólares de capital adicional, lo que contribuyó a su decisión de restringir las compras. Reducir a la mitad el plazo de liquidación disminuye el tamaño de estas llamadas de margen.
Cómo funciona la liquidación
Tras una operación, los brókers del comprador y del vendedor confirman los detalles, la cámara de compensación se convierte en contraparte de ambas partes y garantiza que la operación se complete, y el día de liquidación el depositario central de valores transfiere las acciones mientras el efectivo se mueve por el sistema bancario. Cada paso debe completarse dentro del ciclo, por lo que acortarlo requirió cambios en los sistemas de toda la industria.
Qué cambió con T+1
- Menos riesgo y margen: reducir a la mitad el ciclo de liquidación disminuye la garantía que deben depositar los brókers.
- Operaciones más exigentes: las firmas deben confirmar las operaciones la misma noche; tras el cambio, alrededor del 95% se afirmó antes de la fecha límite de las 21:00.
Otros mercados
India completó su paso a T+1 en 2023, antes que EE. UU. Canadá y México se sumaron a EE. UU. en mayo de 2024. La Unión Europea, el Reino Unido y Suiza han fijado el 11 de octubre de 2027 como fecha de transición, y el texto legal de la UE se publicó en octubre de 2025. Alinear las fechas reduce los desajustes para los inversores que operan a través de fronteras.
Efectos globales
Los inversores extranjeros deben conseguir dólares más rápido para pagar acciones estadounidenses, y los mercados que liquidan en un ciclo más largo se enfrentan a desajustes con las operaciones en EE. UU.
Qué viene después
Algunos defienden la liquidación el mismo día (T+0); otros señalan las presiones que eso supondría para la financiación y las operaciones. Consulte cómo la negociación 24/7 está cambiando la estructura del mercado, por qué el pago por flujo de órdenes es tan controvertido y cómo la segregación del dinero de los clientes protege a los operadores.
Efectos para los inversores
Para la mayoría de los inversores particulares, T+1 cambió poco en el día a día: las acciones y el efectivo simplemente están disponibles un día antes tras una venta. Importa más a los inversores que venden un activo para comprar otro, que reciben los fondos más rápido, y a quienes operan con acciones extranjeras, que deben gestionar la conversión de divisas con mayor rapidez. Las firmas afrontaron el mayor ajuste, al tener que comprimir los procesos de confirmación y financiación en una sola noche.
Liquidación y CFD
Los CFD no se liquidan de la misma manera, porque no se intercambian acciones; las ganancias y pérdidas se reflejan en la cuenta a medida que se mueven los precios. Sin embargo, los proveedores que cubren (hedging) CFD sobre acciones en el mercado subyacente deben gestionar su propia liquidación bajo T+1, y los cambios en los ciclos de liquidación pueden afectar la forma en que se procesan las acciones corporativas, como los dividendos. Consulte cómo funciona la fijación de precios de los CFD.
De T+3 a T+2
Estados Unidos pasó de la liquidación a tres días a la liquidación a dos días en 2017, siguiendo el paso de Europa a T+2 en 2014. Cada acortamiento redujo el riesgo y las necesidades de margen, pero también obligó a las empresas a acelerar procesos como la confirmación de operaciones y la financiación. El paso a T+1 en 2024 fue el mayor cambio operativo, porque comprimió muchos pasos en la noche posterior a la operación.
Presión cambiaria, ilustrada
Supongamos que un fondo europeo vende euros para comprar 100 millones de dólares en acciones estadounidenses un lunes. (Escenario ilustrativo.) Con T+2, tenía hasta el miércoles para entregar dólares; con T+1, debe entregarlos el martes, a menudo después de organizar la conversión de divisas tarde el lunes, cuando los mercados europeos están cerrados. Algunos fondos ahora prefinancian dólares o negocian divisas en horas asiáticas, aceptando un coste o riesgo adicional. Desajustes como estos son una de las razones por las que el propio continente europeo avanza hacia T+1.
Préstamo de valores
Los prestamistas de acciones que quieren recuperarlas antes de que se liquide una venta deben recuperarlas más rápido bajo T+1. Los prestatarios, como los vendedores en corto, tienen menos tiempo para devolver las acciones, lo que puede aumentar el riesgo de entregas fallidas si los procesos se retrasan.
Malas interpretaciones comunes
- Creer que T+1 significa que las operaciones son instantáneas.
- Suponer que los ciclos de liquidación afectan directamente a las posiciones en CFD.
Hacia la liquidación el mismo día
Algunos participantes del mercado abogan por la liquidación el mismo día, o incluso por la liquidación en segundos, utilizando acciones tokenizadas y dinero digital. Una liquidación más rápida reduciría aún más el riesgo de contraparte y las necesidades de margen. Pero requeriría financiar las operaciones casi de inmediato, lo que dificultaría compensar compras y ventas, tomar acciones en préstamo para ventas en corto o negociar entre husos horarios. La mayoría de los grupos del sector ven T+1 como el estándar práctico por ahora, con los mercados tokenizados como un experimento a más largo plazo. Consulte qué son las acciones tokenizadas.
Dentro de las empresas
Para cumplir con T+1, las empresas automatizaron el emparejamiento de operaciones, trasladaron los plazos de confirmación a la noche de la fecha de la operación, cambiaron las dotaciones de personal y revisaron los procesos de préstamo de valores y de divisas. Muchas invirtieron fuertemente en sistemas que habían funcionado con procesamiento por lotes nocturno durante décadas.
Fondos y ETF
Los fondos de inversión y los ETF que poseen acciones estadounidenses tuvieron que alinear sus propios procesos con T+1, incluida la rapidez con la que pagan a los inversores que reembolsan sus participaciones y la forma en que los participantes autorizados crean y reembolsan las participaciones de los ETF. Los fondos que mantienen activos que se liquidan en ciclos más largos, como algunas acciones extranjeras, se enfrentan a desajustes entre el momento en que deben efectuar los pagos y el momento en que reciben el efectivo de las ventas.
Acciones corporativas
Los dividendos y otras acciones corporativas dependen de quién sea propietario de las acciones en una fecha de registro. Con T+1, la fecha ex dividendo y la fecha de registro caen el mismo día, lo que modifica el calendario al que los inversores se habían acostumbrado con T+2. Los inversores que compren acciones en la fecha ex dividendo o después no recibirán el próximo dividendo.
Lecciones de la transición
El paso a T+1 demostró que es posible realizar grandes cambios en la infraestructura del mercado con una preparación prolongada, coordinación del sector y pruebas. Las empresas que automatizaron pronto encontraron el cambio más sencillo; las que dependían de procesos manuales enfrentaron la mayor presión. Los preparativos de Europa para octubre de 2027 se basan directamente en la experiencia norteamericana. Los reguladores también vigilaron de cerca las tasas de fallos en la liquidación tras el cambio, que se mantuvieron bajas.
Qué significa para los operadores
Para los operadores activos de acciones, T+1 significa que el efectivo de las ventas está disponible antes para nuevas compras en cuentas de efectivo, lo que reduce el período de espera que antes llevaba a infracciones de las normas de liquidación. Para los operadores con margen, reduce la cantidad de garantías que los corredores deben depositar en las cámaras de compensación, lo que puede hacer que los corredores sean menos propensos a restringir la negociación en episodios de volatilidad extrema, como ocurrió en enero de 2021. Para los inversores en mercados extranjeros, recuerda que las normas de liquidación difieren entre países y que el momento importa para la conversión de divisas.
Una cronología de un vistazo
| Período | Ciclo de liquidación en EE. UU. |
|---|---|
| Antes de 2017 | T+3 |
| De 2017 a mayo de 2024 | T+2 |
| Desde el 28 de mayo de 2024 | T+1 |
| UE, Reino Unido, Suiza desde el 11 de octubre de 2027 (previsto) | T+1 |
Fallos de liquidación
Un fallo de liquidación se produce cuando las acciones o el efectivo no se entregan a tiempo. Los ciclos más cortos pueden aumentar el riesgo de fallos si los procesos se retrasan, por eso la industria siguió de cerca las tasas de fallos tras el cambio. Las tasas de fallos son hoy una medida estándar de la salud del mercado.
Preguntas frecuentes
¿El T+1 causó problemas al lanzarse?
La transición fue en general fluida, con alrededor del 95% de las operaciones confirmadas antes del plazo de la noche poco después del cambio.
¿La liquidación será instantánea?
Algunos defienden la liquidación el mismo día o en tiempo real, posiblemente mediante activos tokenizados, pero los desafíos de financiación y operativos siguen siendo considerables.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Declaración sobre el ciclo de liquidación (llamadas de margen de acciones meme; fecha de cumplimiento del 28 de mayo de 2024) — Comisionada de la SEC Lizárraga, febrero de 2023
- Informe posterior a la acción T+1 (28 de mayo de 2024; acciones, bonos corporativos y municipales) — SIFMA, ICI y DTCC
- El presidente de la SEC, Gensler, sobre la modernización de los mercados de renta variable (alrededor del 95% de las operaciones confirmadas antes de las 21:00; menos margen) — CLS Blue Sky Blog, octubre de 2024
- De las acciones meme a la reforma del mercado (aumento de margen de Robinhood de 3.000 millones de dólares) — Ideagen, mayo de 2024
- EE. UU. sigue a India hacia T+1 (EE. UU. pasó de T+3 a T+2 en 2017) — Business Standard, febrero de 2023
- T+1 en Europa: ¿qué sigue para la UE, el Reino Unido y Suiza? (la UE, el Reino Unido y Suiza apuntan al 11 de octubre de 2027; el texto de la UE se publicó el 14 de octubre de 2025; Norteamérica pasó a T+1 en mayo de 2024) — BNP Paribas Securities Services