
¿Qué ocurre con los mercados cuando la curva de rendimientos deja de estar invertida?
La desinversión de la curva de rendimientos se produce cuando los rendimientos a largo plazo vuelven a situarse por encima de los de corto plazo tras un período de inversión. Históricamente, las recesiones han comenzado a menudo después de la desinversión, no durante la inversión.
La desinversión de la curva de rendimientos se produce cuando los rendimientos a largo plazo vuelven a situarse por encima de los de corto plazo tras un período de inversión. Históricamente, las recesiones han comenzado a menudo después de la desinversión y no durante la inversión: la curva se desinvirtió antes de las recesiones de 1990, 2001, 2007 y 2020. La inversión récord de 26 meses que terminó en 2024 ha sido, hasta ahora, la excepción, ya que no le siguió ninguna recesión.
El historial desde 1976
- 1980: la desinversión llegó con una recesión ya en curso.
- 1982: la desinversión dio paso a una expansión de ocho años.
- 1989: recesión desde julio de 1990.
- 2000: recesión desde marzo de 2001.
- 2007: recesión desde diciembre de 2007.
- 2019: recesión desde febrero de 2020, desencadenada por la pandemia.
- Agosto–septiembre de 2024: desinversión tras 26 meses; sin recesión hasta 2026.
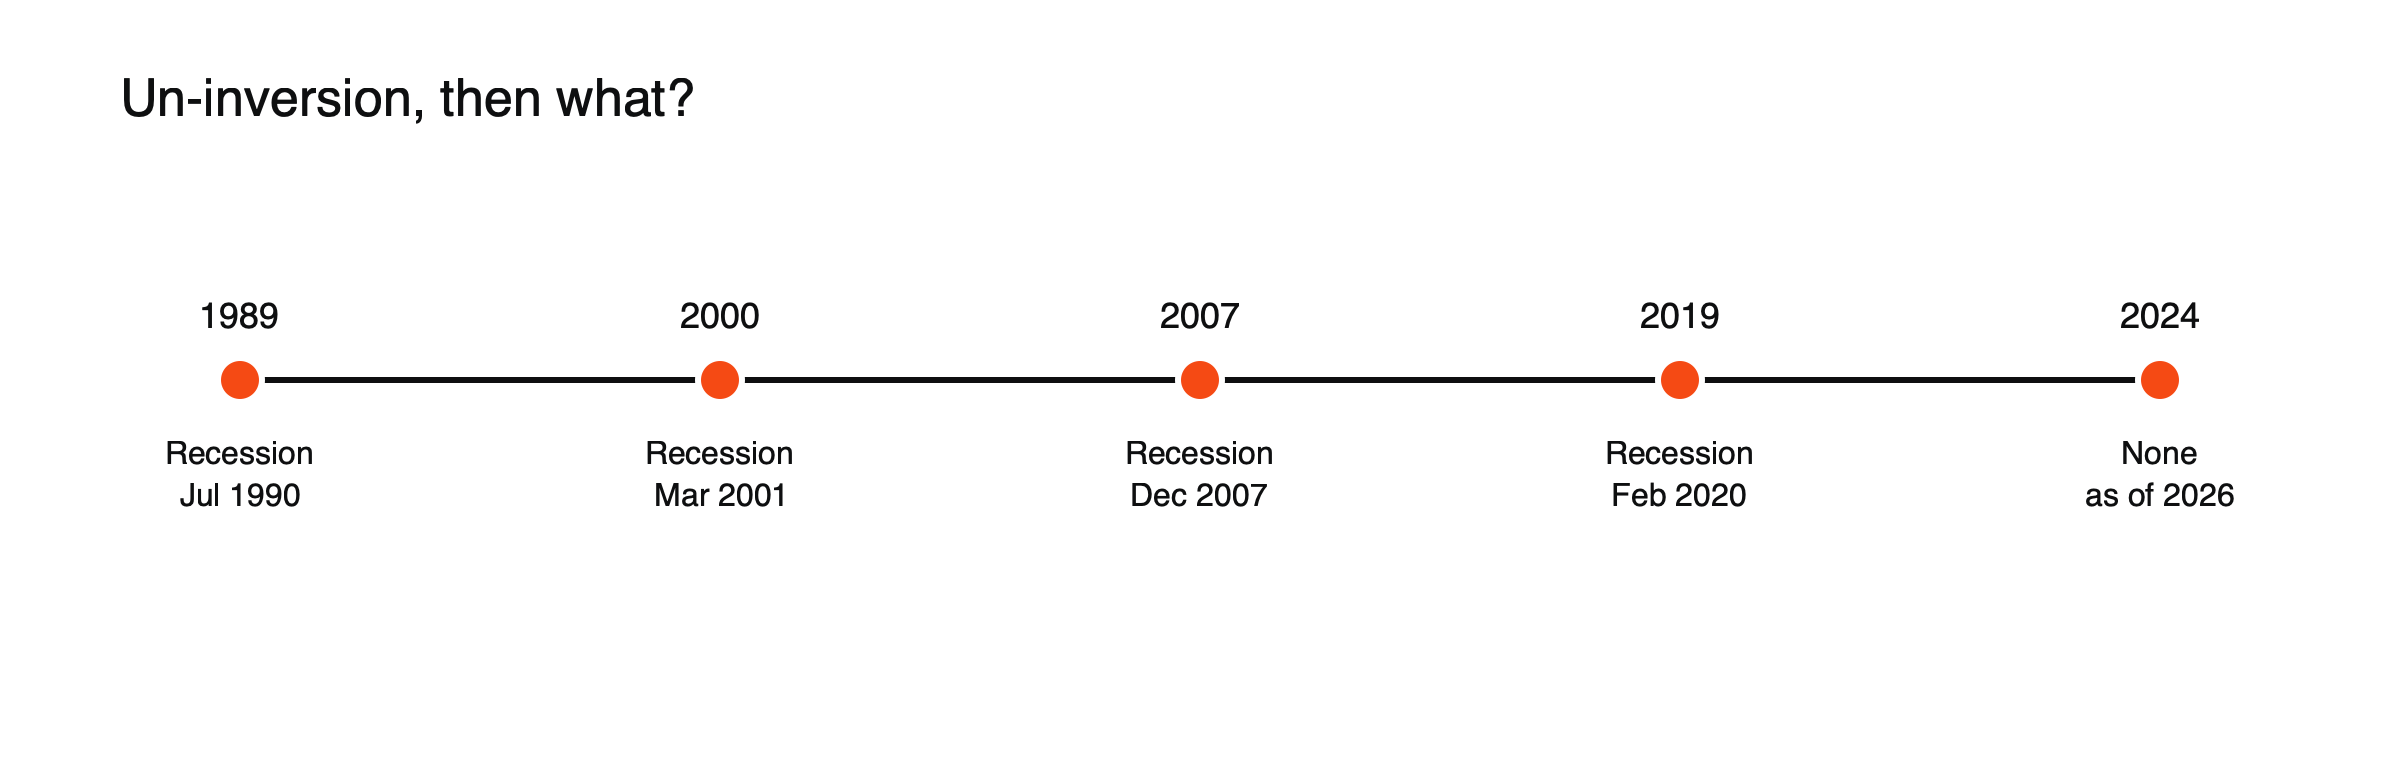
Figura: Desinversiones y las recesiones que les siguieron. Fuente: MarketCrash.net.
Desinversiones alcistas y bajistas
No todas las desinversiones son iguales. En una desinversión alcista, los rendimientos a corto plazo caen más rápido que los de largo plazo, normalmente porque el banco central está recortando tipos o se espera que lo haga pronto. En una desinversión bajista, los rendimientos a largo plazo suben con más rapidez, quizá por preocupaciones sobre la inflación o el endeudamiento. Históricamente, la versión alcista, impulsada por recortes en respuesta a la debilidad económica, ha sido la advertencia de recesión más fuerte. Véase por qué el empinamiento de la curva de rendimientos puede significar cosas muy distintas.
Por qué la desinversión ha sido una advertencia
La curva suele desinvertirse porque el banco central empieza a recortar los tipos a corto plazo en respuesta al debilitamiento del crecimiento. Para entonces, la desaceleración podría ya estar en marcha.
Qué hicieron los mercados
El retraso entre la desinversión y la recesión ha oscilado entre unos tres meses y más de un año, y las acciones no cayeron de forma uniforme en esos periodos; a menudo subieron tras la primera inversión.
Una desinversión, ilustrada
Supongamos que el rendimiento a 2 años es del 4,8 % y el de 10 años del 4,3 %, es decir, una inversión de −0,5 puntos. (Cifras ilustrativas.) Durante seis meses, el banco central empieza a recortar y el rendimiento a 2 años baja al 3,9 %, mientras que el de 10 años desciende al 4,1 %. La curva pasa de −0,5 a +0,2 puntos: una desinversión alcista. Los bonos ganan valor, sobre todo los de vencimiento corto, y los mercados empiezan a preguntarse si los recortes responden a una desaceleración que se profundizará o a una normalización tras la moderación de la inflación. La respuesta determinará cómo se comportan las acciones después.
El episodio de 2022–2024
La curva de 2 y 10 años se invirtió en julio de 2022, a medida que la Fed subía los tipos con rapidez, alcanzó su punto más profundo, de unos −1,08 puntos, en julio de 2023, y se desinvirtió en agosto y septiembre de 2024, cuando la Fed se preparaba para recortar y luego recortó medio punto. La inversión de 26 meses fue la más larga registrada. Las acciones subieron con fuerza durante gran parte de ese periodo y después de la desinversión, y a 2026 no había seguido ninguna recesión.
Por qué 2024 podría ser diferente
La inversión de 2022–2024 fue impulsada por alzas agresivas de tipos para combatir la inflación, mientras la economía se mantuvo resistente. Algunos analistas sostienen que años de compras de bonos por parte de los bancos centrales distorsionaron los rendimientos a largo plazo, debilitando la señal. Otros señalan que la ventana posterior a la desinversión aún no ha pasado por completo.
Cómo usarla
Considere la desinversión como una razón para revisar otras señales, como los diferenciales de crédito y el mercado laboral. Véase cómo han funcionado históricamente las señales de recesión, lo que los diferenciales de crédito dicen a los operadores de renta variable y por qué el empinamiento de la curva de rendimientos puede significar cosas muy distintas.
Qué hicieron las acciones en torno a desinversiones pasadas
La conducta del mercado de acciones varió mucho. Antes de las recesiones de 2001 y 2007, las acciones cayeron de forma sustancial en los meses posteriores a la desinversión, a medida que los beneficios se reducían. Tras la desinversión de 1982, las acciones iniciaron un largo mercado alcista. En 2019, las acciones subieron hasta el choque de la pandemia a comienzos de 2020. La lección es que la desinversión señala un cambio en el ciclo de política monetaria, pero la dirección de la economía determina lo que sucede después con las acciones. Véase cómo se han comportado las acciones en ciclos pasados de recortes de tipos.
Otros activos
Los bonos del Estado han subido por lo general alrededor de las desinversiones, ya que los recortes reducen los rendimientos a corto plazo. El oro a menudo ha subido a medida que caen los rendimientos reales. El dólar tiende a debilitarse cuando la Reserva Federal recorta más rápido que otros bancos centrales. Los diferenciales de crédito se han ampliado antes de recesiones pasadas, pero se mantuvieron ajustados en 2024.
Una lista de verificación tras la desinversión
- ¿La desinversión está impulsada por la caída de los rendimientos a corto plazo o por el alza de los rendimientos a largo plazo?
- ¿Se están ampliando los diferenciales de crédito?
- ¿El desempleo está aumentando con rapidez?
- ¿Se están recortando las previsiones de beneficios?
El indicador de 3 meses/10 años
Algunos economistas prefieren la diferencia entre la letra del Tesoro a 3 meses y el bono a 10 años, que refleja el tipo de política vigente de forma más directa que el rendimiento a 2 años. A menudo se invierte y se desinvierte en momentos distintos a la curva de 2/10. Observar ambas ofrece una imagen más completa y, cuando ambas se desinvierten a la vez, la señal de un cambio en el ciclo de política es más clara.
La desinversión y los bancos
Una curva más empinada tras la desinversión suele mejorar los márgenes de préstamo de los bancos, ya que se financian a corto plazo y prestan a largo plazo. Las acciones bancarias a menudo se benefician, salvo que el aumento de las pérdidas por préstamos derivado de una desaceleración compense la ganancia. En 2024, las acciones bancarias en general subieron a medida que la curva se empinaba y las pérdidas crediticias se mantenían contenidas.
La desinversión y el dólar
Cuando la desinversión está impulsada por recortes esperados de la Reserva Federal, el dólar a menudo se debilita, ya que los tipos a corto plazo de Estados Unidos caen en relación con los de otros países. Si otros bancos centrales recortan más rápido, el efecto puede ser menor. Véase qué ocurre con las divisas cuando un banco central cambia de rumbo.
La desinversión en el extranjero
Las curvas del Reino Unido, Alemania y otros países también se invirtieron en 2022 y 2023, y después se desinvirtieron a medida que sus bancos centrales recortaban. Sus historiales como señales de recesión están menos estudiados, pero se aplica la misma lógica: una desinversión impulsada por recortes en respuesta a la debilidad es una advertencia más seria que una impulsada por el aumento de los rendimientos a largo plazo.
Malinterpretaciones habituales
- Tratar la desinversión como una señal de que todo va bien.
- Vender todo en cuanto la curva se vuelve positiva.
Por qué algunos economistas restan importancia a la señal
Los críticos sostienen que años de compras de bonos por parte de los bancos centrales redujeron artificialmente los rendimientos a largo plazo, lo que hace más probables las inversiones sin que anuncien una recesión, y que las sólidas finanzas de los hogares y las empresas hicieron que la economía fuera menos sensible a tipos a corto plazo más altos. Otros señalan que las inversiones provocadas por subidas de tipos para combatir la inflación pueden transmitir un mensaje distinto al de las provocadas por temores a una demanda débil. Estos debates explican por qué la desinversión de 2024 no desencadenó la alarma que podría haber provocado en ciclos anteriores.
Operar tras la desinversión
Los operadores a menudo usan la desinversión como motivo para revisar la exposición a activos cíclicos y considerar posiciones que se beneficien de un mayor empinamiento, como mantener bonos de vencimiento corto frente a bonos de vencimiento largo. Dado que el retraso hasta cualquier recesión es largo y variable, muchos prefieren ajustes graduales a movimientos drásticos. Véase cómo han funcionado históricamente las señales de recesión.
La desinversión y el oro
El oro a menudo ha subido alrededor de las desinversiones, ya que la caída de los tipos a corto plazo reduce los rendimientos reales y el coste de oportunidad de mantenerlo. En 2024, el oro alcanzó máximos históricos en torno al momento del primer recorte de la Reserva Federal. Véase qué suele ocurrir con el oro cuando la Reserva Federal empieza a recortar.
Lecciones de 2024
El episodio de 2024 dejó tres lecciones. En primer lugar, la causa de la inversión importa: las subidas para combatir la inflación en una economía fuerte pueden no terminar en recesión. En segundo lugar, otras señales, como los diferenciales de crédito y las solicitudes de subsidio por desempleo, pueden servir como contraste con la realidad. En tercer lugar, mantenerse invertido durante una inversión prolongada fue recompensado, mientras que vender pronto resultó costoso. Ninguna de estas lecciones significa que la señal sea inútil, solo que necesita contexto.
Desinversiones pasadas de un vistazo
| Fin de la inversión | Qué siguió |
|---|---|
| 1982 | Larga expansión |
| 1989 | Recesión desde julio de 1990 |
| 2000 | Recesión desde marzo de 2001 |
| 2007 | Recesión desde diciembre de 2007 |
| 2019 | Recesión por la pandemia desde febrero de 2020 |
| 2024 | Sin recesión a 2026 |
Cuánto dura la ventana
En ciclos anteriores, el tiempo transcurrido desde el fin de la inversión hasta el inicio de una recesión osciló entre unos tres meses y más de un año, y los mercados de valores a menudo alcanzaron sus máximos en algún punto intermedio. Este rango tan amplio hace que el fin de la inversión sea una herramienta poco útil para cronometrar el mercado, incluso cuando precede a una caída económica. A finales de 2026 habían pasado dos años desde la desinversión de 2024 sin que se produjera una recesión, un plazo ya superior al de la mayoría de los ciclos anteriores, lo que sugiere que la señal falló en esta ocasión o que la respuesta de la economía a la política monetaria ha cambiado.
Qué vigilar a continuación
Si se estuviera acercando una recesión, las señales confirmatorias habituales serían el ensanchamiento de los diferenciales de crédito, el aumento de las solicitudes de subsidio por desempleo, la caída de las previsiones de beneficios y recortes de tipos más rápidos. Su ausencia también es información. Además, significa que la señal merece seguimiento continuo y no un descarte simple.
Preguntas frecuentes
¿Es más importante el fin de la inversión que la inversión misma?
Históricamente, las recesiones han comenzado con frecuencia después del fin de la inversión, por lo que muchos analistas la siguen de cerca, pero ninguno de los dos fenómenos es un indicador temporal fiable.
¿Cuánto tiempo después del fin de la inversión han empezado las recesiones?
En ciclos anteriores, entre unos tres meses y más de un año, y ninguna recesión siguió a la desinversión de 2024 a fecha de 2026.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- What Happened After the Yield Curve Un-inverted? (cada fin de la inversión desde 1976 y lo que siguió; septiembre de 2024 tras 26 meses; desfase de tres meses a más de un año) — MarketCrash.net
- 2s10s Yield Curve Inversion History (inversión de 26 meses en 2022–2024 no seguida de recesión a 2026) — Eco3min
- What is an inverted yield curve? (las acciones suelen repuntar tras la inversión; debate sobre la distorsión por la QE) — Tapeboard
- The Yield Curve Manual (la inversión más profunda fue de −1,08 puntos en julio de 2023) — TheTrading.Tools