
O que aconteceu na Segunda-feira Negra de 1987?
A Segunda-feira Negra, em 19 de outubro de 1987, viu o Dow Jones cair 22,6% em um único dia, a maior queda percentual diária da história do índice, e os mercados do mundo inteiro desabarem junto.
A Segunda-feira Negra foi em 19 de outubro de 1987, quando o Dow caiu 508 pontos, ou 22,6%, sua maior queda percentual em um único dia, e os mercados do mundo inteiro despencaram junto. As vendas automatizadas de futuros do “portfolio insurance” (seguro de carteira), um dólar em queda e uma súbita perda de confiança são apontados como as causas. Em seguida vieram os circuit breakers (mecanismos de interrupção de negociação); o Dow se recuperou em meados de 1989.
Cronologia
- 14 a 16 de outubro de 1987: as ações dos EUA caem bruscamente; o Dow recua 4,6% na sexta-feira, 16.
- 19 de outubro, manhã: ordens de venda pesadas se acumulam antes da abertura; muitas ações não conseguem abrir no horário.
- Ao longo do dia: os futuros de índices caem primeiro e mais rápido; as vendas se aceleram nos últimos 90 minutos.
- Fechamento: o Dow fecha com queda de 508 pontos, ou 22,6%.
- 20 de outubro: problemas de liquidez no sistema de compensação ameaçam o mercado; o Fed promete apoio.
- Meados de 1989: o Dow recupera o nível anterior à queda.
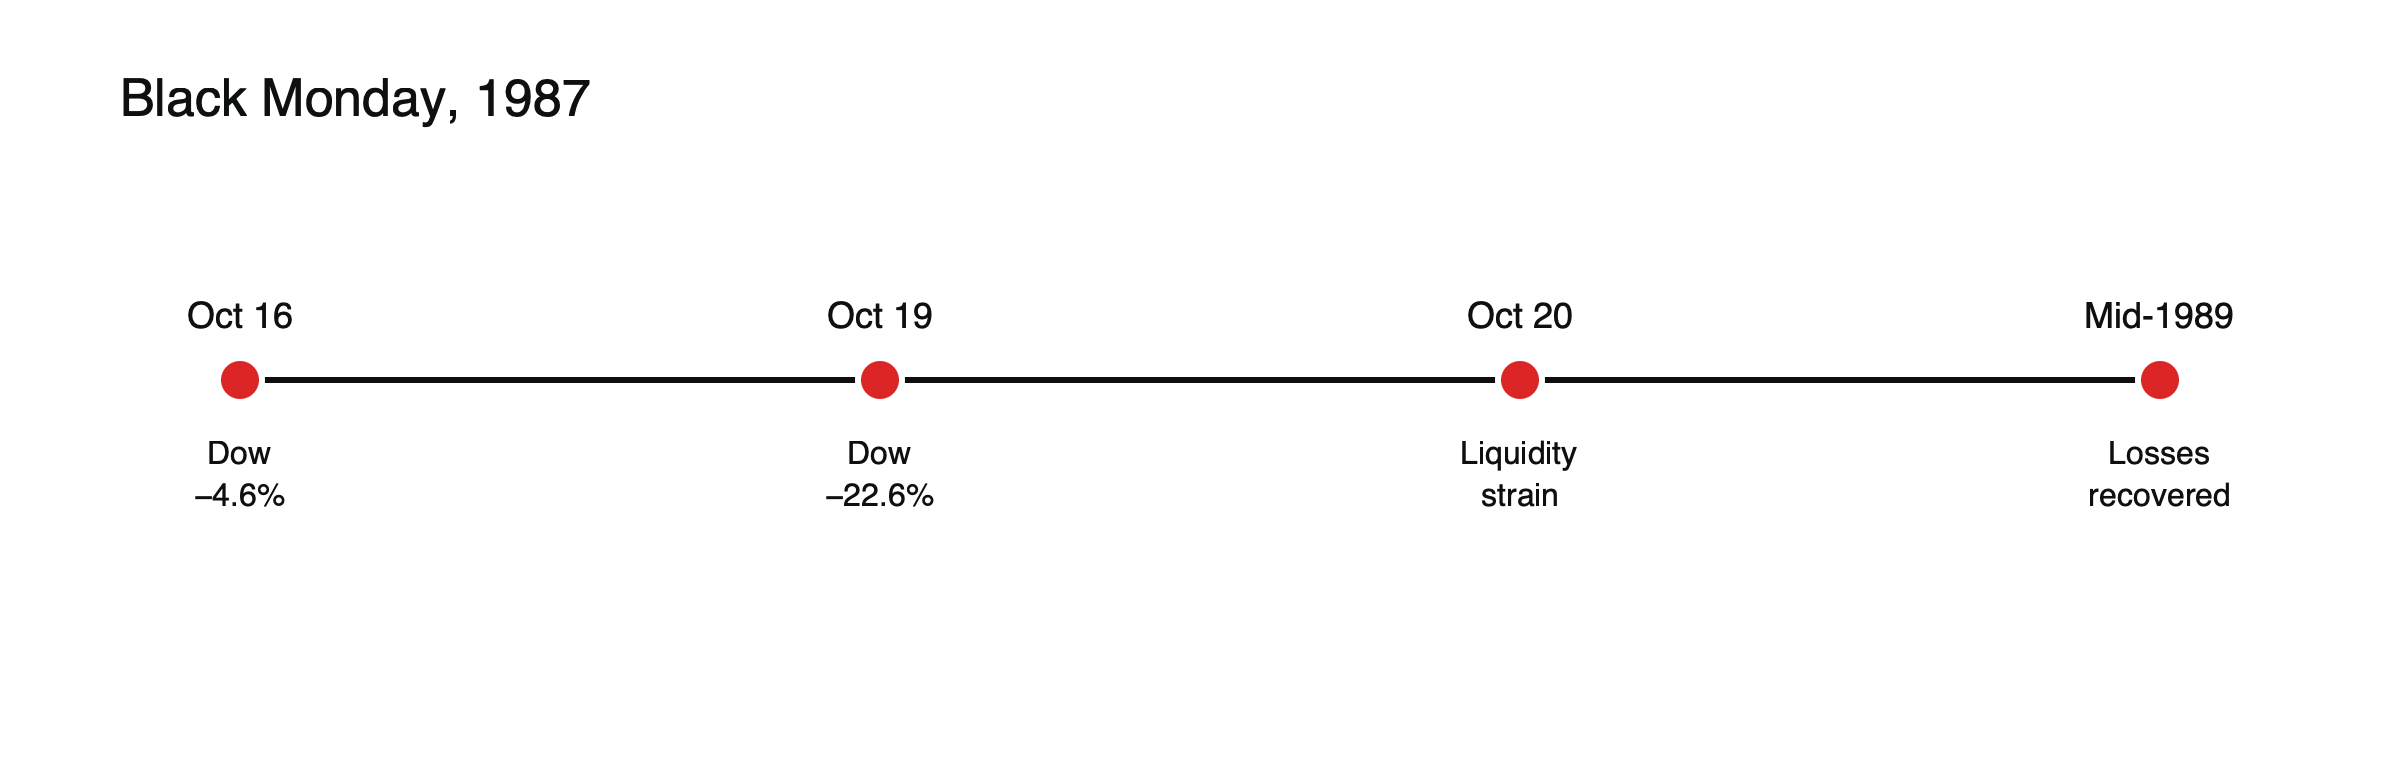 Figura: a Segunda-feira Negra em contexto.
As semanas anteriores
As ações dos EUA tinham subido fortemente em 1987, e as avaliações estavam esticadas. Ao longo do outono, os rendimentos dos títulos de dívida subiram, o dólar enfraqueceu e o déficit comercial dos EUA preocupava os investidores. Na semana anterior à queda, notícias de uma proposta de mudança tributária que afetaria aquisições corporativas e um dado comercial decepcionante aumentaram as vendas. Na sexta-feira, 16 de outubro, o mercado já caía forte, e muitos investidores entraram no fim de semana apreensivos com a segunda-feira.
O seguro de carteira, ilustrado
O seguro de carteira prometia limitar as perdas de um fundo vendendo futuros de índices conforme o mercado caía, reduzindo gradualmente a exposição, e recomprando-os conforme o mercado subia. Suponha que um fundo com US$ 1 bilhão em ações esteja programado para vender futuros equivalentes a 10% de sua exposição a cada queda de 5%. (Regra ilustrativa.) Se muitos fundos seguirem regras semelhantes ao mesmo tempo, uma queda de 5% dispara vendas de futuros na casa de bilhões de dólares, que empurram os futuros para baixo, o que, por sua vez, derruba os preços das ações por meio da arbitragem, disparando a rodada seguinte de vendas. Em 19 de outubro, esse ciclo de retroalimentação superou os compradores disponíveis.
Pelo mundo
A queda se espalhou globalmente. Toronto caiu cerca de 11% no mesmo dia, aproximadamente metade da queda dos EUA, enquanto alguns mercados com pouco seguro de carteira também caíram fortemente, sugerindo que o medo era contagioso.
Por que aconteceu
Seguro de carteira: estratégias automatizadas por computador venderam futuros de índices conforme os preços caíam, o que empurrou os futuros para baixo e provocou mais vendas, um ciclo de retroalimentação.
Outros fatores: preocupações com o dólar, alta de juros e avaliações esticadas após uma forte alta.
O Federal Reserve intervém
Antes da abertura dos mercados na terça-feira, 20 de outubro, o Federal Reserve divulgou um breve comunicado afirmando sua disposição de atuar como fonte de liquidez para sustentar o sistema econômico e financeiro. Ele incentivou os bancos a continuar concedendo crédito a corretoras de valores mobiliários, que precisavam de financiamento para liquidar o enorme volume de negociações. A intervenção ajudou a impedir que a quebra do mercado se transformasse em uma crise financeira mais ampla e estabeleceu um padrão para as respostas dos bancos centrais a pânicos de mercado posteriores.
Por que a economia não acompanhou
Apesar do tamanho da queda, a economia dos EUA não entrou em recessão em 1988. A quebra havia sido impulsionada em grande parte pela mecânica do mercado e pelo sentimento dos investidores, e não por um colapso nos lucros das empresas, e a rápida oferta de liquidez limitou os danos. Esse contraste é um dos motivos pelos quais a Segunda-feira Negra é estudada como exemplo de como os mercados podem se mover de forma muito mais violenta do que a economia subjacente.
O que mudou
As bolsas introduziram os circuit breakers, pausas nas negociações que são acionadas após grandes quedas. Veja como funcionam os circuit breakers do mercado de ações.
A investigação oficial
Uma força-tarefa presidencial, conhecida como Comissão Brady em referência ao seu presidente, examinou a quebra. Ela concluiu que os mercados de ações, de futuros e de opções eram, na prática, um único mercado ligado pela arbitragem, que o seguro de carteira e estratégias relacionadas amplificaram a queda e que mecanismos coordenados, como os circuit breakers, eram necessários. Suas recomendações moldaram as regras de mercado por décadas.
Lições
Estratégias que vendem em quedas de preços podem amplificar as quedas abruptas; a liquidez pode desaparecer exatamente quando é mais necessária. Veja o que causou o flash crash de 2010 e o que move os índices de bolsa.
Cronologia em resumo
| Data | Evento |
|---|---|
| 14 a 16 de outubro de 1987 | Quedas acentuadas; o Dow cai 4,6% na sexta-feira |
| Segunda-feira, 19 de outubro | Dow −508 pontos, −22,6% |
| Terça-feira, 20 de outubro | Comunicado do Fed sobre liquidez; tensões na liquidação |
| 1988 | Introdução dos circuit breakers |
| Meados de 1989 | Dow recupera o nível anterior à queda |
Poderia acontecer de novo?
Os circuit breakers agora suspendem as negociações após grandes quedas, o que impediria uma queda de 22% em uma única sessão ininterrupta. Mas estratégias automatizadas que vendem em mercados em queda ainda existem em novas formas, como fundos com alvo de volatilidade e produtos que rebalanceiam diariamente, e a liquidez ainda pode desaparecer rapidamente. O flash crash de 2010 e o pico de volatilidade de 2018 mostraram que os mercados podem se mover de forma violenta mesmo com as salvaguardas modernas. Veja o que foi o Volmageddon.
Lições para traders de CFD
Uma queda de 22% em um único dia teria superado, muitas vezes, a maioria das posições alavancadas em índices. Ordens stop teriam sido executadas muito abaixo de seus níveis, já que os preços sofreram gaps. Mesmo com os circuit breakers modernos, os gaps após suspensões ou na abertura podem exceder as perdas planejadas. A principal lição é dimensionar as posições em índices de modo que um dia extremo seja sobrevivível, e não apenas um dia típico. Veja como funcionam os circuit breakers das bolsas.
Formadores de mercado sobrecarregados
Na Bolsa de Valores de Nova York, os especialistas eram responsáveis por manter mercados ordenados em suas ações, comprando quando os outros vendiam. Em 19 de outubro, o volume de ordens de venda foi tão grande que muitos não conseguiram acompanhar, e algumas ações não puderam abrir por uma hora ou mais. Os sistemas de ordens ficaram sobrecarregados, as confirmações atrasaram e os investidores não sabiam se suas ordens tinham sido executadas nem a que preço.
Futuros e ações fora de sintonia
Com muitas ações sem negociar, os futuros de índices caíram primeiro e mais rápido que o índice à vista, que era calculado com preços defasados. Os traders de arbitragem, que normalmente mantêm os dois alinhados comprando o mais barato e vendendo o mais caro, descobriram que era impossível executar suas operações com confiabilidade. A desconexão aumentou a confusão e tornou difícil avaliar o verdadeiro nível do mercado na maior parte do dia.
Os investidores depois
Muitos investidores individuais que venderam em pânico perderam a recuperação, enquanto os que mantiveram suas posições ou compraram recuperaram as perdas em até dois anos. O episódio tornou-se um exemplo frequentemente citado de por que vender em pânico costuma consolidar perdas.
Interpretações equivocadas comuns
- Presumir que a queda foi causada por más notícias econômicas.
- Acreditar que os circuit breakers tornam impossíveis grandes quedas.
Mercados globais em detalhe
A queda começou na Ásia e na Europa em 19 de outubro, antes de chegar a Nova York, e continuou na Ásia no dia seguinte. A Bolsa de Hong Kong fechou por quatro dias na tentativa de conter o pânico; quando reabriu, seu índice caiu bruscamente. Os mercados da Austrália, da Nova Zelândia, da Grã-Bretanha e de outros países sofreram perdas pesadas. A propagação global mostrou o quanto os mercados já estavam conectados, mesmo antes de a negociação eletrônica uni-los 24 horas por dia.
Comparação com 1929
A queda de 1987 foi maior em um único dia do que qualquer dia da queda de 1929, mas suas consequências foram muito diferentes. Em 1929, a queda foi seguida por anos de queda nos preços das ações, falências bancárias e pela Grande Depressão, em parte porque os formuladores de políticas deixaram o crédito encolher. Em 1987, o Federal Reserve forneceu liquidez imediatamente, os bancos continuaram emprestando e a economia seguiu crescendo. O contraste é frequentemente citado como evidência de quanto as respostas dos bancos centrais importam em uma crise.
Negociação programática após 1987
Após a queda, as bolsas impuseram restrições à negociação programática em períodos de alta volatilidade, como limites que passaram a valer após grandes movimentos. Com o tempo, muitas dessas regras específicas foram substituídas, mas o princípio de desacelerar a venda automatizada quando os mercados caem bruscamente permanece incorporado aos circuit breakers e às bandas de preço modernas. Esses mecanismos são um legado direto das duras lições aprendidas em outubro de 1987 e em suas consequências.
Perguntas frequentes
A Segunda-feira Negra foi o pior dia da história do mercado de ações?
Em termos percentuais, continua sendo a maior queda diária do Dow.
O mercado se recuperou?
Sim. O Dow recuperou seu nível anterior à queda em meados de 1989, muito mais rapidamente do que após a quebra de 1929 ou o pico de 2000.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Lições da Segunda-feira Negra (Dow −508 pontos, −22,6%; seguro de carteira; disjuntores introduzidos) — The Globe and Mail
- Segunda-feira Negra (1987) (Dow −4,6% em 16 de outubro; vendas nos últimos 90 minutos; problema de liquidez na terça-feira) — Wikipedia
- Segunda-feira Negra de 1987 (retroalimentação do seguro de carteira; recuperação em meados de 1989) — Fin Still
- Dois crashes misteriosos (na Segunda-feira Negra, os futuros caíram primeiro e mais rapidamente) — material de curso da McGraw-Hill