
Erros em operações de carry trade que causam prejuízos em um movimento de aversão ao risco
Os riscos do carry trade são fáceis de subestimar porque a receita chega de forma constante, enquanto o perigo chega de uma vez. Os erros mais caros são ignorar o risco cambial, alavancar um rendimento pequeno, concentrar-se na mesma operação que todos fazem, deixar de acompanhar as mudanças dos bancos centrais e manter a posição durante o pânico. Um teste de estresse simples mostra como cada um desses erros se desenrola.
Os riscos do carry trade são fáceis de subestimar porque a receita chega de forma constante, enquanto o perigo chega de uma vez. Os erros mais caros são ignorar o risco cambial, alavancar um rendimento pequeno, concentrar-se na mesma operação que todos fazem, deixar de acompanhar as mudanças dos bancos centrais e manter a posição durante o pânico. Um teste de estresse simples mostra como cada um desses erros se desenrola.
A posição testada
Cada cenário abaixo se aplica à mesma posição ilustrativa, para que os efeitos possam ser comparados. Um trader com uma conta de $10.000 compra 1 lote padrão de USD/JPY a 150,00, cerca de $100.000 de exposição, para ganhar o diferencial de juros entre o dólar e o iene. Após a taxa da corretora, a posição rende cerca de 3,5% ao ano, aproximadamente $9,59 por noite. A alavancagem efetiva é de cerca de 10 para 1. Nada na posição é incomum; é assim que muitos carry trades se parecem em mercados calmos. (Todos os valores são ilustrativos.)
Cenário 1: o banco central da moeda de financiamento muda de postura
O Banco do Japão sinaliza uma série de altas de juros e, ao longo de duas semanas, o USD/JPY cai 5%, para cerca de 142,50. A posição perde cerca de $5.260, mais da metade da conta. No mesmo período, rende cerca de $134 de carry. O erro é ignorar as mudanças de política dos bancos centrais: os carry trades dependem de um diferencial de juros que uma única reunião pode começar a reduzir, como mostrou a alta de juros do Japão em julho de 2024. A solução é acompanhar a orientação dos dois bancos centrais e reduzir posições quando o banco da moeda de financiamento começar a soar mais restritivo (hawkish). Veja como as decisões dos bancos centrais movem as moedas.
Cenário 2: uma semana global de aversão ao risco
Uma venda repentina de ações leva os investidores de volta ao iene, e o USD/JPY cai 8% em uma semana, para cerca de 138. A posição perde cerca de $8.700, enquanto rende cerca de $67 de carry. O erro é manter a posição durante o pânico: o iene tende a se valorizar exatamente quando o apetite por risco cai, então o carry trade perde justamente quando o restante de uma carteira também perde. A solução é tratar o aumento da volatilidade, a queda das bolsas e o alargamento dos spreads de crédito como sinais para reduzir cedo a exposição ao carry, em vez de esperar que a taxa de câmbio confirme o perigo. Veja risk-on vs risk-off.
Cenário 3: a saída lotada
Agora suponha que o mesmo movimento de 8% aconteça porque milhares de traders mantêm a mesma posição e tentam fechá-la juntos. Os preços saltam níveis onde os stops estavam posicionados, e os spreads se alargam bruscamente. Um stop colocado 3% abaixo da entrada é executado 6% abaixo. O erro é a concentração: carry trades populares parecem mais seguros porque todos os detêm, mas é a multidão que transforma uma queda ordenada em uma corrida para a saída. A solução é tratar carry trades muito comentados como mais frágeis, e não menos, e dimensioná-los para gaps, e não apenas para a distância do stop.
Cenário 4: a erosão lenta
Nem toda perda em carry é dramática. Ao longo de um ano calmo, a posição rende cerca de $3.500 em carry, mas o USD/JPY cai 4% em pequenos passos. A perda cambial de cerca de $4.000 a mais anula totalmente a receita. O erro é ignorar o risco cambial: um rendimento de 3,5% oferece pouca proteção contra um par que pode se mover 10% ou mais em um ano. A solução é comparar o carry esperado com a movimentação anual típica do par antes de entrar; uma razão bem abaixo de um significa que a receita é uma pequena almofada contra oscilações muito maiores. Veja o que é o carry trade.
Cenário 5: a mesma semana com o dobro do tamanho
Repita o cenário 2, mas com 2 lotes em vez de 1, com alavancagem efetiva de cerca de 20 para 1. O movimento de 8% agora custa cerca de $17.400, muito mais do que a conta de $10.000. Na prática, uma chamada de margem e um stop-out fechariam a posição bem antes do fundo, cristalizando uma perda de quase toda a conta. O erro é alavancar um rendimento pequeno: dobrar o tamanho dobra o carry, de cerca de $3.500 para $7.000 por ano, mas também dobra o dano de cada movimento adverso. A solução é dimensionar pelo pior movimento plausível, e não pela receita. Veja como a alavancagem altera a matemática de uma operação de forex.
O teste de estresse em uma tabela
| Cenário | Perda cambial | Carry obtido no período | Erro exposto |
|---|---|---|---|
| Banco central da moeda de financiamento muda de postura | Cerca de $5.260 | Cerca de $134 | Ignorar mudanças de postura dos bancos centrais |
| Semana de aversão ao risco | Cerca de $8.700 | Cerca de $67 | Manter a posição durante pânicos |
| Saída lotada | Stops executados duas vezes mais distantes | Insignificante | Posicionamento lotado |
| Queda gradual | Cerca de $4.000 | Cerca de $3.500 | Ignorar o risco cambial |
| Dobrar o tamanho | Conta zerada | Cerca de $67 | Alavancar um rendimento pequeno |
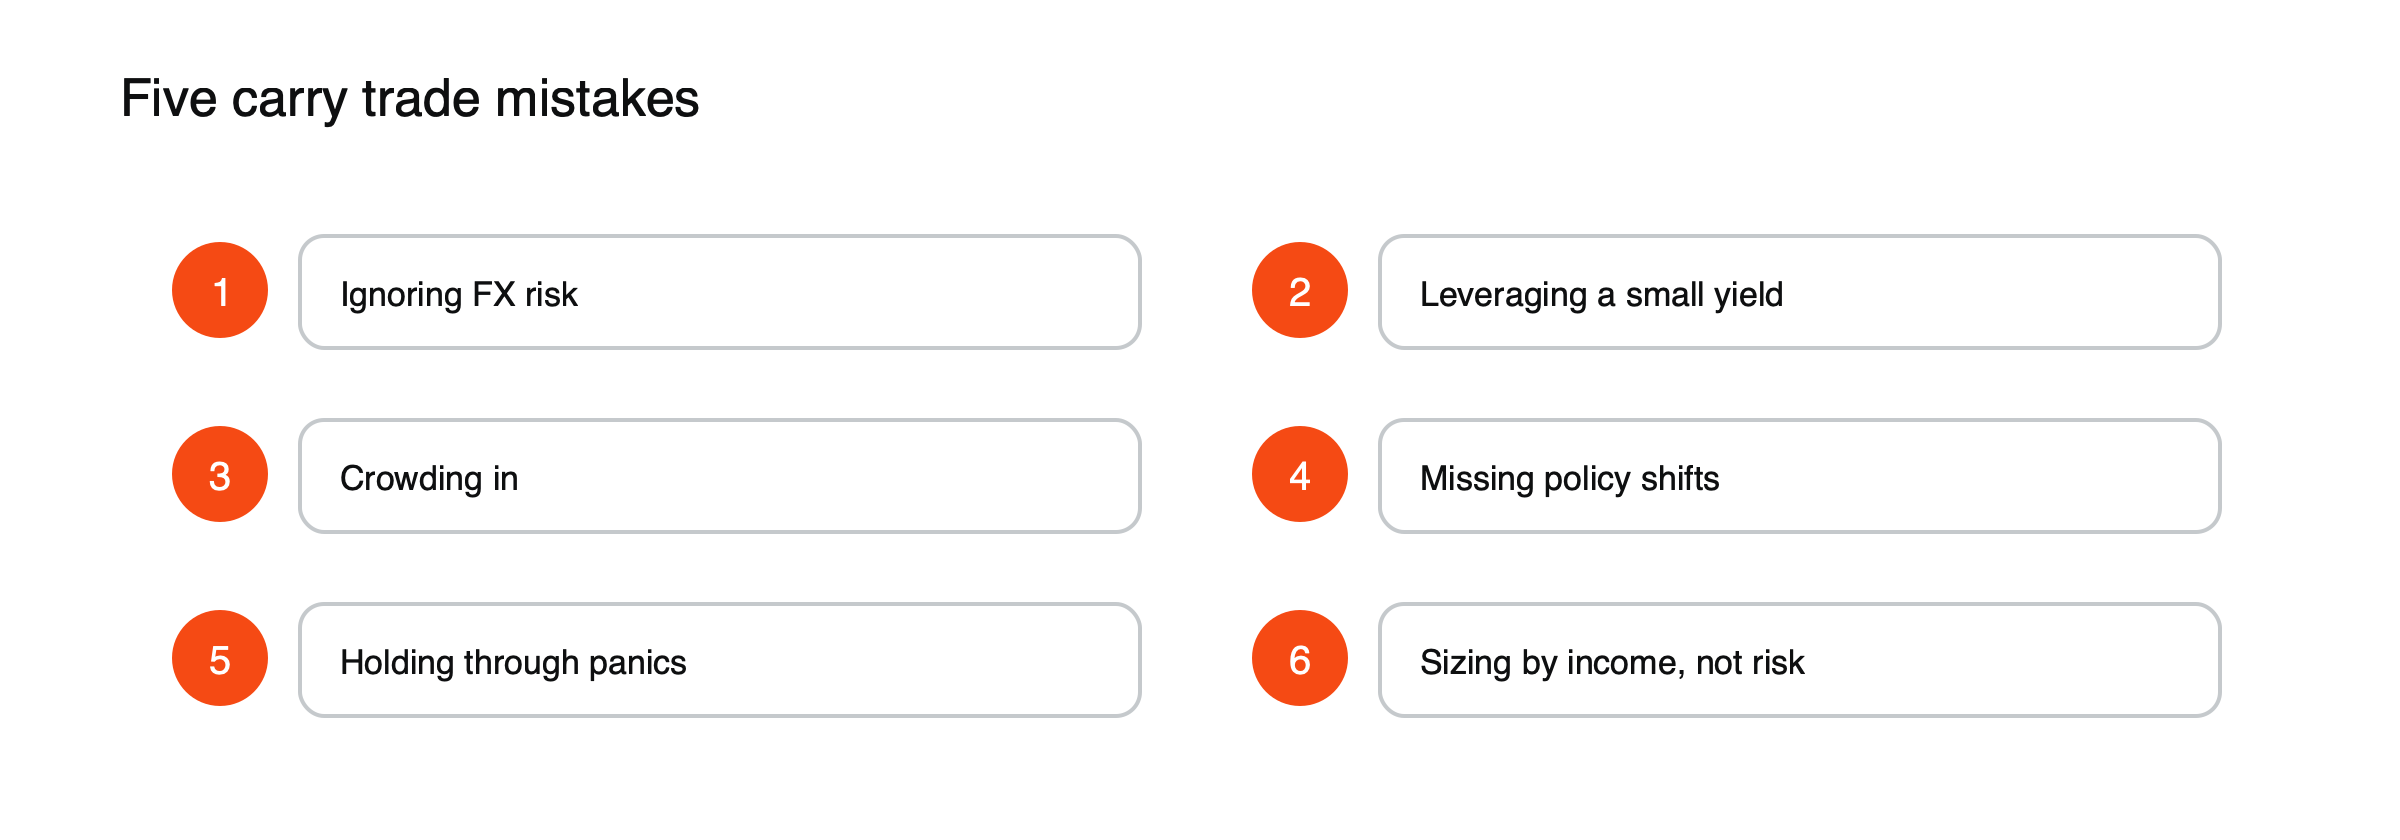 Figura: Cinco erros em carry trade.
Em todos os cenários, o rendimento foi pequeno em comparação com as perdas, que é a característica definidora do risco de carry.
Como fazer seu próprio teste de stress
Antes de entrar em uma operação de carry trade, anote o carry anual da posição em dinheiro e calcule a perda decorrente de movimentos de 3%, 5%, 8% e 12% contra ela. Compare cada perda com o tamanho da sua conta e com o número de meses de carry que ela eliminaria. Se um movimento de 8%, que os principais pares já produziram em uma única semana, custar mais do que você está disposto a perder, a posição é grande demais. Repita o teste sempre que o diferencial de juros, a volatilidade ou o tamanho da sua conta mudar.
O que 2024 mostrou
O iene subiu cerca de 14% em relação ao dólar entre o início de julho e o início de agosto de 2024, à medida que as operações de carry trade foram desfeitas após a elevação de juros do Banco do Japão e um relatório fraco de empregos nos EUA. Posições que haviam gerado renda constante por meses devolveram tudo em poucos dias. O episódio combinou vários dos cenários acima ao mesmo tempo, com mudança de postura de um banco central, uma semana de aversão ao risco e uma saída lotada, que é como os desmontes reais costumam acontecer. Veja o que aconteceu no desmonte do carry trade do iene em agosto de 2024.
Sinais iniciais de que um cenário se aproxima
Cada um dos cenários acima tende a dar sinais antes de acontecer. Autoridades do banco central da moeda de financiamento começam a falar sobre inflação em alta ou sobre os efeitos colaterais de juros baixos. A volatilidade do par começa a subir a partir de níveis muito baixos. Os mercados de ações oscilam e os spreads de crédito se ampliam. Dados de posicionamento mostram especuladores fortemente vendidos na moeda de financiamento. Nenhum desses sinais garante uma reversão, mas dois ou três juntos sugerem que a margem de segurança de uma operação de carry está diminuindo. Reduzir o tamanho nessa fase custa um pouco de rendimento; esperar pela confirmação pode custar meses dele.
Como proteger uma posição de carry
Os traders usam várias formas de proteção. Um stop-loss limita a perda em condições normais, embora gaps possam levar o preço além dele. Uma pequena posição oposta em uma moeda de refúgio, como uma posição comprada em iene em outro mercado, pode compensar parte da perda em um movimento de aversão ao risco. Alguns profissionais compram opções que ganham valor se a moeda de financiamento disparar, pagando um prêmio que reduz o carry, mas limita o pior resultado. Qualquer que seja o método, a proteção custa dinheiro em mercados calmos, e esse custo deve ser contabilizado contra o carry antes de a operação ser aberta.
Os mesmos riscos em outros pares
Os cenários se aplicam a qualquer operação de carry trade, não apenas ao USD/JPY. O AUD/JPY combina uma moeda sensível ao risco com uma moeda de financiamento, de modo que suas perdas em uma semana de aversão ao risco podem ser ainda maiores. Operações de carry com moedas de mercados emergentes contra o iene ou o dólar oferecem diferenciais de juros maiores, mas enfrentam quedas mais acentuadas, spreads mais amplos e a possibilidade de controles de capital. Quanto maior o rendimento, mais severo costuma precisar ser o teste de stress. Veja como as moedas de mercados emergentes se comportam quando o apetite por risco cai e o que move os preços das moedas.
Acompanhando o carry separadamente
Em um diário de trading, registre o rendimento do carry separadamente dos ganhos e perdas de preço em cada posição. Ao longo de um ano, essa comparação mostra se o carry realmente compensou o risco cambial assumido ou se a maior parte do resultado veio de movimentos de preço que poderiam ocorrer em qualquer operação. Essa separação honesta é o melhor guia para decidir se as operações de carry merecem algum lugar na sua abordagem. Ela também mostra com clareza quais pares realmente compensaram ao longo do tempo.
Este artigo tem caráter educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Os ativos digitais são voláteis e você pode perder o valor que investir.