
Cómo calcular el tamaño de una posición CFD usando el riesgo por operación
Aprende a calcular el tamaño de una posición CFD a partir del riesgo por operación, con la fórmula y ejemplos prácticos en divisas, índices, acciones y oro.
El dimensionamiento de una posición CFD empieza por cuánto perderás si se activa tu stop, no por tu margen. Tamaño de la posición = importe de riesgo ÷ (distancia del stop × valor por punto). Una cuenta de 10.000 $ que arriesga el 1 %, es decir, 100 $, con un stop de 50 pips en EUR/USD que vale 10 $ por pip y por lote, da como resultado 0,2 lotes.
La fórmula
- Importe de riesgo = saldo de la cuenta × riesgo por operación (por ejemplo, 1 %).
- Distancia del stop = precio de entrada − precio del stop, en puntos o pips.
- Valor por punto = cuánto vale un punto para una unidad de la posición.
- Tamaño de la posición = importe de riesgo ÷ (distancia del stop × valor por punto)
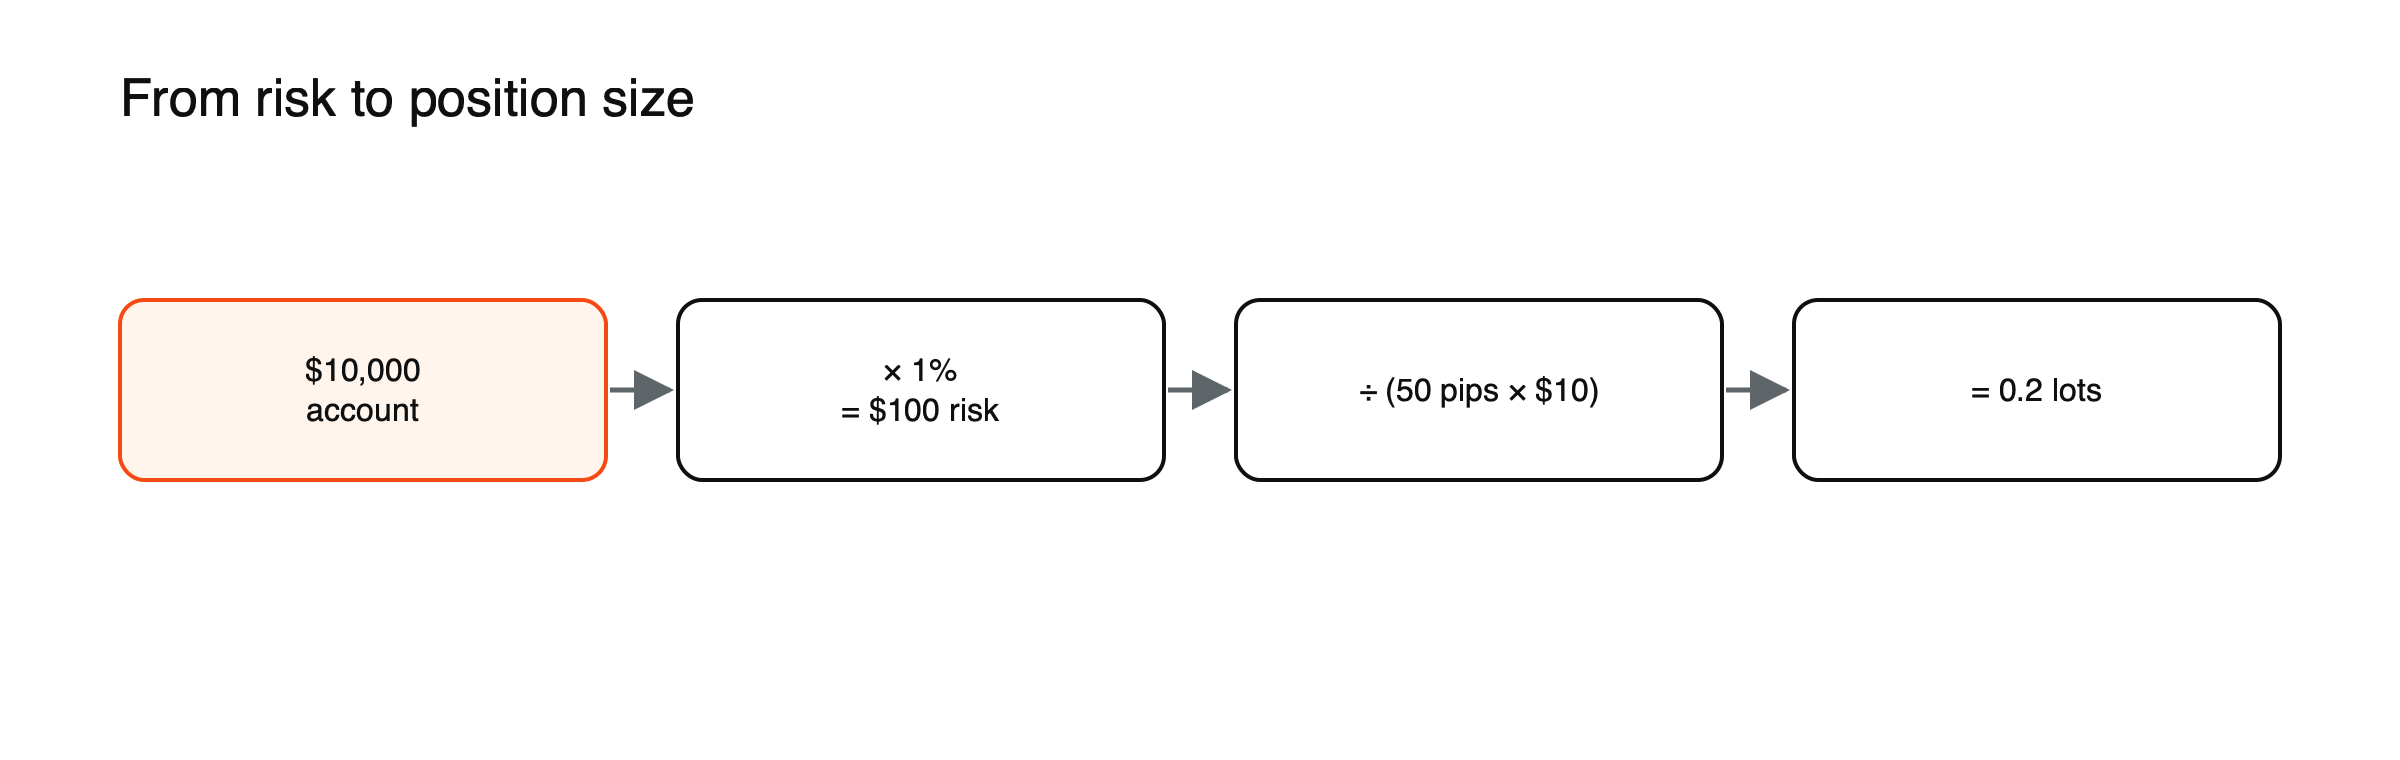
Figura: dimensionamiento a partir del riesgo, no del margen (valores de ejemplo).
Ejemplo práctico 1: par de divisas
- Cuenta: 10.000 $; riesgo: 1 % = 100 $
- Stop en EUR/USD: 50 pips
- Valor por pip para 1 lote estándar: 10 $
Tamaño = 100 $ ÷ (50 × 10 $) = 0,2 lotes.
Ejemplo práctico 2: CFD sobre índice
- Riesgo: 100 $
- Stop: 40 puntos
- Valor por punto por contrato: 1 $ (valor de ejemplo)
Tamaño = 100 $ ÷ (40 × 1 $) = 2,5 contratos.
Ejemplo práctico 3: CFD sobre acciones
- Riesgo: 100 $
- Entrada en la acción a 50 $, stop a 48 $: distancia del stop de 2 $ por acción
- Valor por punto: 1 $ por acción
Tamaño = 100 $ ÷ (2 $ × 1 $) = 50 acciones, una posición de 2.500 $.
Ejemplo práctico 4: una cuenta en euros
- Cuenta: 10.000 €; riesgo: 1 % = 100 €
- Stop en EUR/USD: 50 pips; un lote vale 10 $ por pip, unos 9,09 € a 1,1000
Tamaño = 100 € ÷ (50 × 9,09 €) ≈ 0,22 lotes. Convertir el valor del pip a la divisa de tu cuenta es importante; omitir este paso haría que la posición fuera aproximadamente un 10 % demasiado pequeña o demasiado grande.
Ejemplo práctico 5: oro
- Riesgo: 200 $
- Stop: 15 $ por onza por debajo de la entrada
Tamaño = 200 $ ÷ 15 $ ≈ 13,3 onzas, redondeado a la baja hasta el tamaño más cercano permitido por el proveedor.
Después, comprueba el margen
Con 0,2 lotes, EUR/USD a 1,1000 equivale a una posición de 22.000 $; con un apalancamiento de 30:1 se necesitan unos 733 $ de margen, muy por debajo del saldo de la cuenta. Si el margen fuera demasiado alto, reduce el tamaño o ajusta el plan operativo, pero no el riesgo.
Por qué funciona mejor que dimensionar por margen
El margen indica lo que puedes abrir, no lo que puedes permitirte perder. Dimensionar por riesgo mantiene cada pérdida pequeña y constante, de modo que una racha de pérdidas no vacía la cuenta. Recuerda que los stops pueden deslizarse en los gaps, por lo que las pérdidas reales pueden superar lo previsto en el plan. Consulta cómo funcionan las órdenes stop-loss, qué es el apalancamiento en el trading de CFD y cómo calcular el margen de una operación CFD.
Elegir tu riesgo por operación
Muchos traders arriesgan entre el 0,5 % y el 2 % de su cuenta en cada operación. La razón son las rachas perdedoras: diez pérdidas seguidas del 1 % cada una dejan la cuenta con una caída de unos 9,6 %, mientras que diez pérdidas del 5 % la dejan con una caída de unos 40 %, un agujero que necesita una ganancia de alrededor del 67 % para recuperarse. Las rachas de esa longitud aparecen con más frecuencia de lo que se espera incluso en estrategias sólidas, por lo que el riesgo por operación debe ser lo bastante pequeño como para soportarlas con holgura.
Posiciones correlacionadas
El riesgo por operación supone que cada operación es independiente. Tres posiciones largas en distintos índices bursátiles, o en EUR/USD, GBP/USD y oro frente al dólar, pueden perder todas a la vez ante una misma noticia. Tratar las posiciones relacionadas como un único riesgo combinado, y dimensionarlas de modo que el total se mantenga dentro de tu límite, evita asumir sin darte cuenta el triple del riesgo previsto.
Considerar los gaps de precio
La fórmula supone que la orden de stop se ejecuta en su nivel. Alrededor de resultados empresariales, fines de semana y anuncios importantes, un salto de precio (gap) puede hacer que la pérdida real sea mayor. Algunos operadores reducen el tamaño de la posición antes de estos eventos, o utilizan stops garantizados, para que un gap no convierta una pérdida planificada del 1% en una pérdida real del 5%. Consulte por qué los precios presentan gaps durante el fin de semana.
Entrar y salir por partes
Entrar en una posición por partes, o tomar beneficios por partes, cambia el precio medio de entrada o salida, pero no el principio: la pérdida total si se activa el stop final debe mantenerse dentro de su límite de riesgo. Calcule el riesgo combinado de todas las partes antes de añadir a una posición.
Un ejemplo completo de cálculo del tamaño
Una cuenta tiene $25,000, y el operador arriesga 0,75% por operación, unos $187,50. (Valores de ejemplo.) La operación es un CFD largo sobre un índice, con un stop 60 puntos por debajo de la entrada, en un contrato cuyo valor es de $1 por punto. Tamaño = $187,50 ÷ (60 × $1) ≈ 3,1 contratos, redondeado a la baja a 3, lo que limita la pérdida a unos $180. Con el índice en 5.000, tres contratos valen unos $15.000, lo que requiere unos $750 de margen con un apalancamiento de 20:1, muy dentro de la cuenta. El operador ya mantiene una posición larga en un índice relacionado, así que antes de entrar comprueba que la pérdida combinada si se activan ambos stops se mantiene dentro de su límite global. Solo entonces se coloca la orden.
¿Porcentaje fijo o cantidad fija?
Arriesgar un porcentaje fijo de la cuenta significa que los tamaños de posición se reducen tras las pérdidas y aumentan tras las ganancias, lo que frena las caídas y permite que las ganancias se capitalicen. Arriesgar una cantidad fija de dinero mantiene los tamaños constantes, lo que es más sencillo, pero implica que cada pérdida representa una parte cada vez mayor de una cuenta que se reduce. La mayoría de los marcos de gestión de riesgo prefieren un porcentaje fijo, recalculado periódicamente y no después de cada operación.
Herramientas útiles
Muchas plataformas incluyen calculadoras de tamaño de posición, y una hoja de cálculo sencilla con columnas para el tamaño de la cuenta, el porcentaje de riesgo, la entrada, el stop y el valor por punto cumple la misma función. Incorporar el cálculo a la rutina antes de cada operación elimina la tentación de adivinar, que es cuando los tamaños de posición tienden a crecer.
Ajustar el tamaño cuando cambia la volatilidad
La volatilidad del mercado cambia con el tiempo, y las distancias de stop deben cambiar con ella. Cuando un par de divisas está tranquilo, un stop de 50 pips puede situarse cómodamente fuera del ruido normal; cuando está volátil, ese mismo stop podría activarse por oscilaciones aleatorias, así que los operadores lo amplían a 100 pips. Con el mismo riesgo de $100, el tamaño de la posición se reduce a la mitad, de 0,2 lotes a 0,1 lotes. Dimensionar de este modo mantiene constante el dinero en riesgo y permite que el stop respete el comportamiento actual del mercado. Además, significa que en periodos turbulentos las posiciones se vuelven automáticamente más pequeñas, que suele ser justo cuando lo prudente es operar con posiciones más pequeñas. Medidas como el rango diario medio de las últimas semanas ofrecen una guía sencilla y objetiva sobre la anchura que deben tener los stops. Recalcular el rango medio una vez a la semana, en lugar de antes de cada operación, mantiene el proceso sencillo y, al mismo tiempo, permite adaptarse con rapidez a las condiciones cambiantes de los mercados que más opera, sin añadir mucho trabajo.
Preguntas frecuentes
¿El riesgo por operación debe basarse en el saldo o en el capital?
Muchos operadores usan el saldo de la cuenta por simplicidad, pero el capital, que incluye las pérdidas y ganancias abiertas, ofrece una imagen más actual de lo que se puede perder. Usar el menor de los dos es la opción prudente.
¿Qué pasa si el tamaño calculado es menor que el tamaño mínimo de operación?
En ese caso, el stop es demasiado amplio para la cuenta y el nivel de riesgo, o el movimiento del mercado es demasiado grande para la cuenta. Esperar a una configuración más ajustada, elegir un contrato más pequeño u omitir la operación mantiene el riesgo dentro de los límites.
Las cifras de apalancamiento, margen y costes de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de las normas de su país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.