
Cómo Calcular el Rendimiento hasta el Vencimiento (YTM)
El rendimiento hasta el vencimiento (YTM, por sus siglas en inglés) es el retorno anual si compras un bono al precio de hoy, recibes todos los cupones y lo mantienes hasta el reembolso: es la tasa de descuento que hace que el valor presente de los pagos futuros sea igual al precio. Un bono del 5% con plazo de 5 años, comprado por US$ 950, rinde cerca de 6,19%, por encima de su cupón porque también ganas US$ 50 al vencimiento.
El rendimiento hasta el vencimiento (YTM, por sus siglas en inglés) es el retorno anual si compras un bono al precio de hoy, recibes todos los cupones y lo mantienes hasta el reembolso: es la tasa de descuento que hace que el valor presente de los pagos futuros sea igual al precio. Un bono del 5% con plazo de 5 años, comprado por US$ 950, rinde cerca de 6,19%, por encima de su cupón porque también ganas US$ 50 al vencimiento.
La idea
Precio = suma de los cupones y del valor nominal, cada uno descontado por el YTM. Resolver el YTM exige una calculadora o una hoja de cálculo, pero una aproximación rápida funciona para la mayoría de los bonos.
Aproximación rápida
YTM ≈ [cupón + (valor nominal − precio) ÷ años] ÷ [(valor nominal + precio) ÷ 2]
Ejemplo práctico
- Valor nominal US$ 1.000, cupón 5% = US$ 50 por año, 5 años, precio US$ 950
- Aproximación: [50 + (1.000 − 950) ÷ 5] ÷ [(1.000 + 950) ÷ 2] = 60 ÷ 975 ≈ 6,15%
- YTM exacto (resuelto): ≈ 6,19%
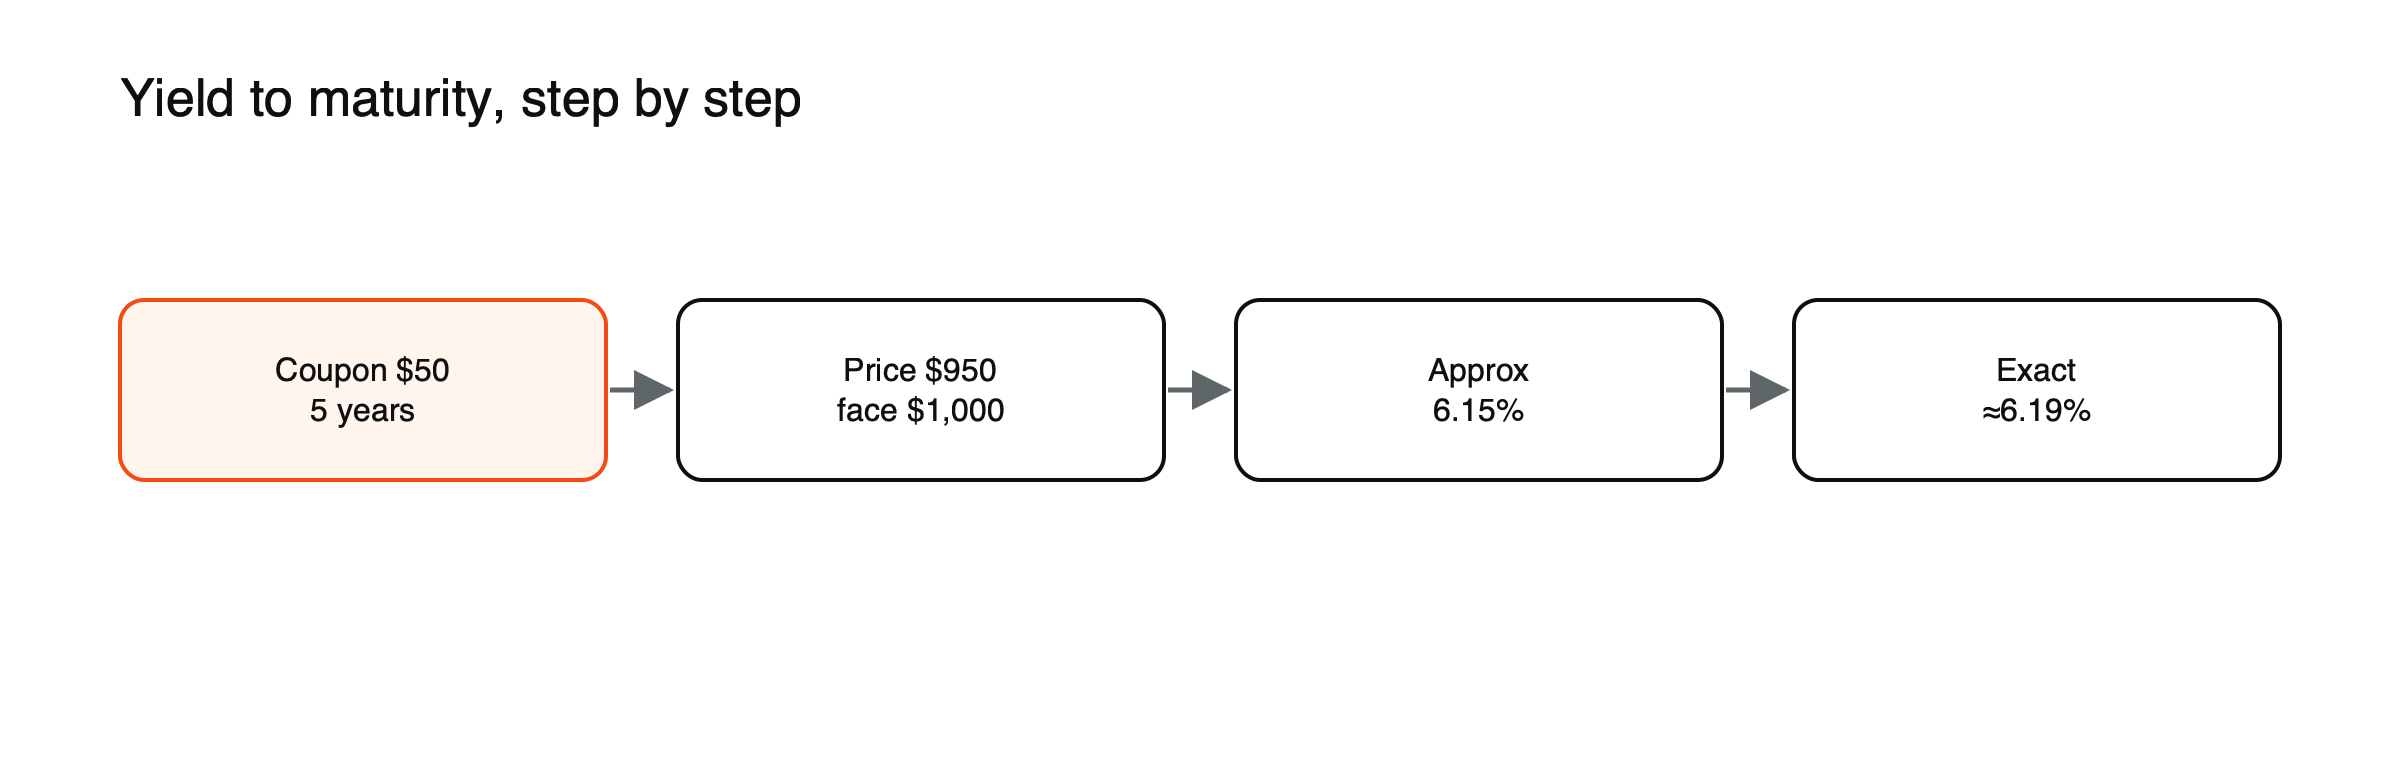 Figura: YTM a partir del precio (valores de ejemplo).
(Valores de ejemplo.)
YTM a diferentes precios
| Precio de un bono del 5% con plazo de 5 años | Rendimiento hasta el vencimiento |
|---|---|
| US$ 900 | Cerca de 7,47% |
| US$ 950 | Cerca de 6,19% |
| US$ 1.000 | 5,00% |
| US$ 1.050 | Cerca de 3,88% |
| US$ 1.100 | Cerca de 2,83% |
(Valores de ejemplo, con cupones anuales.) Una variación de US$ 50 en el precio altera el rendimiento en más de un punto porcentual en un bono de cinco años, porque la ganancia o la pérdida frente al valor nominal se distribuye en solo cinco años.
Precio, cupón y YTM
- Precio por debajo del valor nominal → YTM por encima del cupón.
- Precio por encima del valor nominal → YTM por debajo del cupón.
- Precio igual al valor nominal → YTM igual al cupón.
Rendimiento corriente frente al YTM, paso a paso
El rendimiento corriente es simplemente el cupón anual dividido por el precio: US$ 50 ÷ US$ 950, cerca de 5,26%. Ignora la ganancia de US$ 50 frente al valor nominal al vencimiento, por lo que subestima el retorno de un bono comprado por debajo de la par y sobrestima el de un bono comprado por encima de la par. El YTM, de cerca de 6,19% para el mismo bono, incluye esa ganancia y es la medida más adecuada para comparar bonos.
Cupones semestrales
Muchos bonos, incluidos los Treasuries de EE. UU., pagan cupones dos veces al año. Sus rendimientos suelen cotizarse en base equivalente a bonos, calculados con periodos semestrales y luego duplicados. Para el bono anterior, con pagos semestrales de US$ 25, el YTM es de cerca de 6,18%, valor muy cercano al obtenido con cupones anuales. Las funciones de hoja de cálculo ajustan la frecuencia automáticamente, siempre que se introduzca correctamente.
Un atajo en hojas de cálculo
Funciones de hoja de cálculo como RATE o YIELD calculan el YTM con exactitud: indica el número de periodos, el pago del cupón, el precio como valor negativo y el valor nominal.
Rendimiento hasta el rescate anticipado y rendimiento mínimo, paso a paso
Supongamos que un bono a 10 años con cupón del 5% se negocia a US$ 1.050, pero el emisor puede rescatarlo por US$ 1.000 dentro de dos años. (Valores de ejemplo.) Su YTM, suponiendo que llegue al vencimiento, es de cerca de 4,37%. Pero, si se rescata dentro de dos años, el comprador recibe solo dos cupones y US$ 1.000, un rendimiento hasta el rescate anticipado de cerca de 2,41%, ya que la prima de US$ 50 se pierde en solo dos años. Los emisores tienden a rescatar los bonos cuando las tasas bajan, justamente cuando se aplica el número menor. El rendimiento mínimo (yield to worst), el menor de los rendimientos posibles, es el valor más prudente para usar.
Limitaciones
El YTM supone que mantienes el bono hasta el vencimiento, que el emisor paga íntegramente y que los cupones se reinvierten a la misma tasa. Para bonos amortizables anticipadamente, verifica también el rendimiento mínimo.
Consulta por qué los precios de los bonos caen cuando los rendimientos suben, cómo la duración del bono anticipa los movimientos de precio y cómo funcionan los bonos.
La premisa de reinversión
El YTM supone que cada cupón se reinvierte a la misma tasa hasta el vencimiento. Si las tasas bajan, los cupones se reinvierten a intereses menores y el retorno realizado queda por debajo del YTM; si las tasas suben, puede superarlo. El efecto es pequeño en bonos de plazo corto y mayor en bonos largos con cupones altos. Los bonos cupón cero (zero-coupon) evitan este efecto por completo, porque no hay cupones que reinvertir.
El rendimiento de un fondo de bonos
Los fondos de renta fija informan un YTM promedio o un rendimiento mínimo promedio de sus carteras, como indicación de sus ingresos futuros si las tasas se mantienen sin cambios. Tras las pérdidas de 2022, el bono promedio del principal índice de bonos de EE. UU. se negociaba en torno a US$ 93 por cada US$ 100 de valor nominal, con rendimientos mínimos de alrededor de 4% a 5%, muy por encima del nivel anterior. A diferencia de un bono individual, un fondo nunca vence, por lo que su retorno real también depende de cambios futuros en las tasas.
Comparar bonos con YTM
El YTM permite comparar bonos con cupones, precios y plazos diferentes sobre una misma base. Un bono con cupón de 3% negociado por debajo de la par puede ofrecer un YTM mayor que un bono con cupón de 5% negociado por encima de la par. Comparar los YTM y luego ajustar por riesgo de crédito, plazo e impuestos ofrece una visión más justa que comparar cupones.
Rendimiento real hasta el vencimiento
Restar la inflación esperada del YTM da como resultado un rendimiento real aproximado, es decir, el retorno en poder adquisitivo. Un YTM de 5% con inflación esperada de 3% sugiere un rendimiento real de alrededor de 2%. Los bonos indexados a la inflación cotizan directamente los rendimientos reales. Consulta qué es el rendimiento real.
Un bono cupón cero, paso a paso
Para un bono sin cupones, el YTM tiene una fórmula simple: YTM = (valor nominal ÷ precio)^(1 ÷ años) − 1. Un bono cupón cero de 10 años con precio de US$ 675,56 rinde (1.000 ÷ 675,56)^(1/10) − 1, alrededor de 4,0% anual. Como no hay cupones, no existe supuesto de reinversión: el rendimiento queda fijado si el bono se mantiene hasta el vencimiento. (Valores de ejemplo.)
Cómo reacciona el precio cuando cambia el YTM
Si el YTM exigido por el mercado para el bono de 5% con plazo de 5 años sube de 6,19% a 7,47%, su precio baja de US$ 950 a alrededor de US$ 900. La duración estima la magnitud de estos movimientos sin recalcular cada flujo de caja: un bono con duración modificada de alrededor de 4,3 pierde aproximadamente 4,3% por cada punto de rendimiento. Consulta cómo la duración del bono anticipa los movimientos de precio.
Un ejemplo en hoja de cálculo
En una hoja de cálculo, la función TASA con 5 períodos, un pago de 50, un valor actual de −950 y un valor futuro de 1.000 devuelve alrededor de 6,19%. Para cupones semestrales, usa 10 períodos y un pago de 25, y luego duplica el resultado. La función RENDTO acepta directamente las fechas de liquidación y de vencimiento y considera los intereses acumulados, lo que importa para bonos comprados entre fechas de cupón.
Interpretaciones erróneas comunes
- Confundir el YTM con el cupón o con el rendimiento corriente.
- Usar el YTM de bonos amortizables anticipadamente sin verificar el rendimiento mínimo.
YTM frente al retorno total, ilustrado
Un inversor compra el bono del 5% con plazo de 5 años por US$ 950, con un YTM de alrededor del 6,19%, y lo vende tras un año. Si los rendimientos hubieran caído al 5%, el bono, que ahora tiene cuatro años restantes, vale US$ 1.000, por lo que el retorno de un año es el cupón de US$ 50 más una ganancia de precio de US$ 50, alrededor del 10,5%. Si los rendimientos hubieran subido al 7,5%, el bono vale alrededor de US$ 916 y el retorno es de alrededor del 1,7%. (Valores de ejemplo.) El YTM describe el retorno hasta el vencimiento; el retorno en períodos más cortos depende de lo que ocurra con los rendimientos.
Comprar entre fechas de cupón
Un bono comprado entre pagos de cupón cuesta su precio cotizado más los intereses devengados que se deben al vendedor. Los cálculos de YTM que usan fechas exactas tienen esto en cuenta, por eso las funciones de hoja de cálculo piden la fecha de liquidación. Ignorar los intereses devengados sobreestima ligeramente el rendimiento.
YTM en distintos mercados
Los rendimientos de bonos públicos con plazos similares difieren entre países por tipos de interés, inflación y tipo de cambio. Comparar YTM entre monedas sin considerar los tipos de cambio puede inducir a error.
Bonos indexados a la inflación
El rendimiento hasta el vencimiento de un bono indexado a la inflación es un rendimiento real, es decir, un retorno por encima de la inflación. Compararlo con el YTM de un bono convencional con el mismo plazo muestra la tasa de inflación que el mercado espera. Véase qué es la inflación de equilibrio (breakeven).
Lista de verificación sobre el YTM
- ¿El bono cotiza por encima o por debajo de su valor nominal?
- ¿Con qué frecuencia se pagan los cupones?
- ¿El emisor puede amortizar anticipadamente, y cuál es el rendimiento mínimo?
- ¿Cuál es la probabilidad de que el emisor pague íntegramente?
- ¿Cómo se compara el rendimiento después de impuestos e inflación?
Responder a estas preguntas convierte un único rendimiento destacado en una estimación realista de lo que el bono puede rendir realmente durante el período en que piensa mantenerlo. Unos minutos en una hoja de cálculo suelen resolver la cuestión para cualquier bono convencional.
Preguntas frecuentes
¿El YTM es el retorno que realmente voy a recibir?
Solo si mantiene el bono hasta el vencimiento, el emisor paga íntegramente y los cupones se reinvierten a la misma tasa. Venderlo antes lo expone a variaciones de precio.
¿Por qué el YTM de un bono puede ser negativo?
Si el precio es lo bastante alto como para que el total de los pagos sea menor que el precio pagado, como ocurrió con algunos bonos públicos europeos y japoneses en la década de 2010.
Los valores de apalancamiento, margen y costes mencionados en este artículo son ejemplos ilustrativos. Los términos reales dependen del proveedor, del instrumento y de las normas de su país.
Este artículo tiene carácter educativo y no constituye asesoramiento financiero, de inversión, jurídico o fiscal. Los activos digitales son volátiles y puede perder el valor invertido.
Fuentes
- Mayor descuento en bonos en décadas (precio medio del bono del Agg de alrededor de US$ 93,25; rendimiento mínimo del 4%–5%; precios y rendimientos se mueven en sentido inverso) — Landmark Wealth Management
- Cómo 2026 puede preparar el terreno para retornos más sólidos en bonos (shock de tipos de 2026 amortiguado por ingresos mayores que en 2022) — Vanguard, septiembre de 2026