
Как рассчитать доходность к погашению (YTM)
Доходность к погашению (YTM) — это годовая доходность при покупке облигации по текущей цене с получением всех купонов до погашения. Пример: облигация с купоном 5% и сроком 5 лет, купленная за 950 долларов США, приносит около 6,19%.
Доходность к погашению (YTM, от англ. yield to maturity) — это годовая доходность, которую вы получите, если купите облигацию по сегодняшней цене, получите все купонные выплаты и будете держать её до погашения: это ставка дисконтирования, при которой приведённая стоимость будущих платежей равна цене. Облигация с купоном 5% и сроком 5 лет, купленная за 950 долларов США, приносит около 6,19% — выше купона, потому что вы также получаете 50 долларов при погашении.
Идея
Цена = сумма купонов и номинала, каждый из которых дисконтирован по YTM. Решить уравнение относительно YTM можно только с помощью калькулятора или таблицы, но быстрая приближённая оценка подходит для большинства облигаций.
Быстрая приближённая оценка
YTM ≈ [купон + (номинал − цена) ÷ годы] ÷ [(номинал + цена) ÷ 2]
Практический пример
- Номинал 1 000 долларов США, купон 5% = 50 долларов в год, 5 лет, цена 950 долларов США
- Приближение: [50 + (1 000 − 950) ÷ 5] ÷ [(1 000 + 950) ÷ 2] = 60 ÷ 975 ≈ 6,15%
- Точный YTM (решённый): ≈ 6,19%
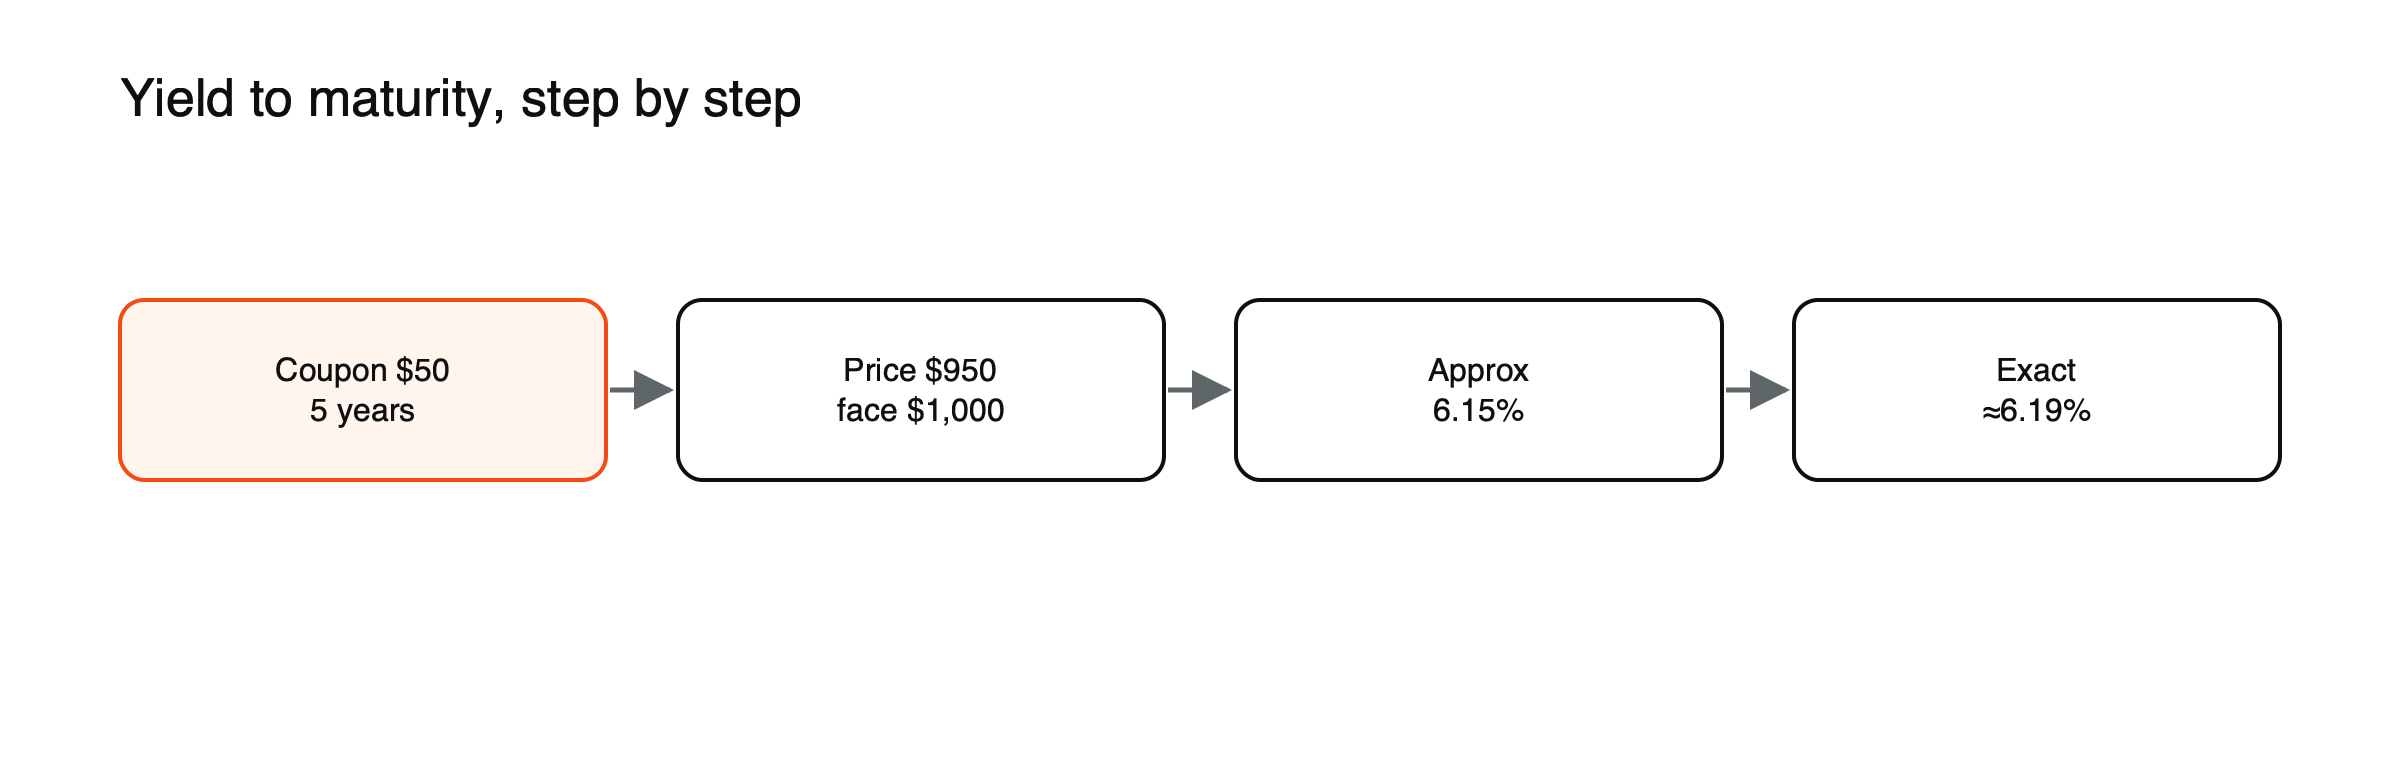
Рисунок: YTM по цене (примерные значения).
(Примерные значения.)
YTM при разных ценах
| Цена облигации с купоном 5% и сроком 5 лет | Доходность к погашению |
|---|---|
| US$ 900 | Около 7,47% |
| US$ 950 | Около 6,19% |
| US$ 1.000 | 5,00% |
| US$ 1.050 | Около 3,88% |
| US$ 1.100 | Около 2,83% |
(Примерные значения, при годовых купонах.) Изменение цены на 50 долларов меняет доходность более чем на один процентный пункт у пятилетней облигации, потому что прибыль или убыток относительно номинала распределяются всего на пять лет.
Цена, купон и YTM
- Цена ниже номинала → YTM выше купона.
- Цена выше номинала → YTM ниже купона.
- Цена равна номиналу → YTM равен купону.
Текущая доходность и YTM, шаг за шагом
Текущая доходность — это просто годовой купон, делённый на цену: 50 долларов ÷ 950 долларов, около 5,26%. Она не учитывает прибыль в 50 долларов относительно номинала при погашении, поэтому занижает доходность облигации, купленной ниже номинала, и завышает доходность облигации, купленной выше номинала. YTM для той же облигации составляет около 6,19%; он включает эту прибыль и лучше подходит для сравнения облигаций.
Полугодовые купоны
Многие облигации, включая казначейские облигации США (Treasuries), выплачивают купоны два раза в год. Их доходность обычно котируется в эквивалентной облигационной базе: её рассчитывают за полугодовые периоды, а затем удваивают. Для облигации выше с полугодовыми выплатами по 25 долларов YTM составляет около 6,18%, что очень близко к значению при годовых купонах. Функции таблиц учитывают частоту автоматически, если её правильно указать.
Быстрый способ в таблицах
Функции таблиц, такие как RATE или YIELD, рассчитывают YTM точно: укажите количество периодов, выплату купона, цену как отрицательное значение и номинал.
Доходность к оферте и минимальная доходность, шаг за шагом
Предположим, что облигация со сроком 10 лет и купоном 5% торгуется по 1 050 долларов США, но эмитент может выкупить её по 1 000 долларов через два года. (Примерные значения.) Её YTM при условии, что облигация дойдёт до погашения, составляет около 4,37%. Но если её выкупят через два года, покупатель получит только два купона и 1 000 долларов, и доходность до оферты составит около 2,41%, поскольку премия в 50 долларов теряется всего за два года. Эмитенты, как правило, выкупают облигации, когда ставки падают, — именно тогда применим меньший показатель. Минимальная доходность (yield to worst), то есть наименьшая из возможных доходностей, является самым осторожным значением для использования.
Ограничения
YTM предполагает, что вы удерживаете облигацию до погашения, что эмитент выплатит всё полностью и что купоны будут реинвестированы под ту же ставку. Для отзываемых облигаций также проверьте доходность до наихудшего варианта.
См. почему цены облигаций падают, когда доходности растут, как дюрация облигации прогнозирует движения цены и как работают облигации.
Предпосылка о реинвестировании
YTM предполагает, что каждый купон реинвестируется под ту же ставку до погашения. Если ставки падают, купоны реинвестируются под более низкий процент, и реализованная доходность оказывается ниже YTM; если ставки растут, она может его превысить. Эффект невелик для облигаций с коротким сроком и больше для длинных облигаций с высокими купонами. Бескупонные облигации (zero-coupon) полностью избегают этого эффекта, поскольку купонов для реинвестирования нет.
Доходность облигационного фонда
Фонды облигаций раскрывают средний YTM или среднюю доходность до наихудшего варианта своих портфелей как ориентир будущего дохода при неизменных ставках. После потерь 2022 года средняя облигация главного американского облигационного индекса торговалась примерно по US$ 93 за US$ 100 номинала, с доходностью до наихудшего варианта около 4%–5%, что значительно выше предыдущего уровня. В отличие от отдельной облигации, фонд никогда не погашается, поэтому его фактическая доходность также зависит от будущих изменений ставок.
Сравнение облигаций по YTM
YTM позволяет сравнивать облигации с разными купонами, ценами и сроками на одной основе. Облигация с купоном 3%, торгующаяся ниже номинала, может предлагать более высокий YTM, чем облигация с купоном 5%, торгующаяся выше номинала. Сравнение YTM с последующей корректировкой на кредитный риск, срок и налоги даёт более справедливую картину, чем сравнение купонов.
Реальная доходность до погашения
Вычитание ожидаемой инфляции из YTM даёт приблизительную реальную доходность, то есть доходность в покупательной способности. YTM 5% при ожидаемой инфляции 3% означает реальную доходность около 2%. Облигации, индексируемые к инфляции, котируют реальную доходность напрямую. См. что такое реальная доходность.
Бескупонная облигация, пошагово
Для бескупонной облигации YTM вычисляется по простой формуле: YTM = (номинал ÷ цена)^(1 ÷ годы) − 1. Бескупонная облигация на 10 лет с ценой US$ 675,56 приносит (1 000 ÷ 675,56)^(1/10) − 1, примерно 4,0% годовых. Поскольку купонов нет, предпосылки о реинвестировании не возникает: доходность фиксируется, если облигация удерживается до погашения. (Примерные значения.)
Как цена реагирует на изменение YTM
Если требуемый рынком YTM для облигации с купоном 5% и сроком 5 лет вырастет с 6,19% до 7,47%, её цена упадёт с US$ 950 примерно до US$ 900. Дюрация оценивает величину таких движений без пересчёта каждого денежного потока: облигация с модифицированной дюрацией около 4,3 теряет примерно 4,3% на каждый пункт доходности. См. как дюрация облигации прогнозирует движения цены.
Пример в таблице
В таблице функция RATE с 5 периодами, платежом 50, текущей стоимостью −950 и будущей стоимостью 1 000 возвращает около 6,19%. Для полугодовых купонов используйте 10 периодов и платеж 25, затем удвойте результат. Функция YIELD принимает даты расчётов и погашения напрямую и учитывает накопленные проценты, что важно для облигаций, купленных между купонными датами.
Распространённые ошибки в толковании
- Путать YTM с купоном или текущей доходностью.
- Использовать YTM отзываемых облигаций без проверки доходности до наихудшего варианта.
YTM и совокупная доходность: иллюстрация
Инвестор покупает облигацию с купоном 5% и сроком 5 лет за 950 долл. США, с YTM около 6,19%, и продает ее через год. Если доходности снизились до 5%, облигация, у которой остается четыре года до погашения, стоит 1000 долл. США, поэтому доходность за год складывается из купона в 50 долл. США и роста цены на 50 долл. США, что составляет около 10,5%. Если доходности выросли до 7,5%, облигация стоит около 916 долл. США, и доходность составляет около 1,7%. (Примерные значения.) YTM описывает доходность до погашения; доходность за более короткие периоды зависит от того, что происходит с доходностями.
Покупка между датами выплаты купона
Облигация, купленная между выплатами купона, стоит свою котируемую цену плюс накопленный купонный доход, причитающийся продавцу. Расчеты YTM, которые используют точные даты, учитывают это, поэтому функции в электронных таблицах запрашивают дату расчетов. Игнорирование накопленного купонного дохода немного завышает доходность.
YTM на разных рынках
Доходности государственных облигаций со схожими сроками различаются между странами из-за процентных ставок, инфляции и валютного курса. Сравнение YTM между валютами без учета обменных курсов может вводить в заблуждение.
Облигации, индексированные к инфляции
Доходность до погашения облигации, индексированной к инфляции, является реальной доходностью, то есть доходностью сверх инфляции. Сравнение ее с YTM обычной облигации с таким же сроком показывает уровень инфляции, который ожидает рынок. См. что такое инфляция безубыточности (breakeven).
Контрольный список по YTM
- Торгуется ли облигация выше или ниже номинальной стоимости?
- Как часто выплачиваются купоны?
- Может ли эмитент погасить облигацию досрочно и каким будет минимальный доход в этом случае?
- Насколько вероятно, что эмитент выплатит всю сумму полностью?
- Как доходность выглядит после налогов и инфляции?
Ответы на эти вопросы превращают одну яркую цифру доходности в реалистичную оценку того, что облигация может фактически принести за период, на который вы планируете ее держать. Несколько минут в электронной таблице обычно решают этот вопрос для любой стандартной облигации.
Часто задаваемые вопросы
YTM — это доход, который я действительно получу?
Только если вы будете держать облигацию до погашения, эмитент выплатит всю сумму и купоны будут реинвестированы по той же ставке. Продажа до погашения подвергает вас колебаниям цены.
Почему YTM облигации может быть отрицательным?
Если цена достаточно высока, так что сумма всех выплат меньше уплаченной цены, как это происходило с некоторыми государственными облигациями Европы и Японии в 2010-х годах.
Значения кредитного плеча, маржи и издержек, упомянутые в этой статье, приведены для иллюстрации. Реальные условия зависят от провайдера, инструмента и правил вашей страны.
Эта статья носит образовательный характер и не является инвестиционной, финансовой, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.
Источники
- Самое большое снижение цен на облигации за десятилетия (средняя цена облигации в индексе Agg около 93,25 долл. США; минимальная доходность 4%–5%; цены и доходности движутся в противоположных направлениях) — Landmark Wealth Management
- Как 2026 год может подготовить почву для более сильной доходности облигаций (шок процентных ставок 2026 года смягчен более высоким доходом, чем в 2022 году) — Vanguard, сентябрь 2026